Quand l'accident du travail bouleverse une carrière : comprendre l'évaluation médicale
Un accident du travail ou une maladie professionnelle peut transformer radicalement le quotidien d'un salarié. Au-delà des soins immédiats, se pose rapidement la question cruciale de l'évaluation des séquelles permanentes. Cette étape déterminante conditionne non seulement l'indemnisation future, mais aussi les possibilités de reclassement professionnel et l'adaptation du poste de travail.
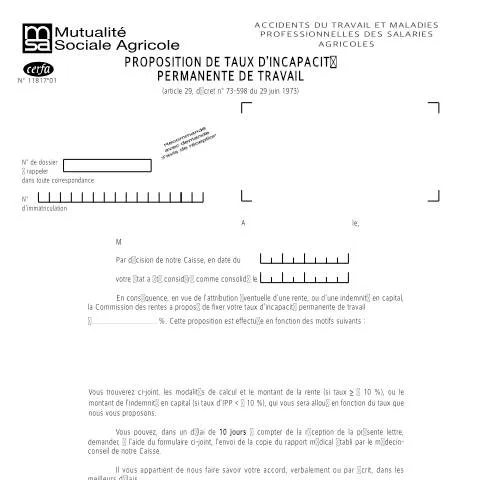
Le formulaire de proposition de taux d'incapacité permanente du travail (référence 11817*01) constitue l'outil central de cette évaluation. Document médico-administratif complexe, il matérialise le passage de la phase de soins à celle de la consolidation, moment où l'état de santé du travailleur se stabilise et permet d'envisager l'avenir professionnel.
Cette proposition, établie par le médecin-conseil de la Sécurité sociale, ne se contente pas de constater des déficiences. Elle traduit en pourcentage l'impact réel des séquelles sur la capacité de travail, déterminant ainsi le niveau d'indemnisation et les mesures d'accompagnement nécessaires.
Le médecin-conseil au cœur du processus d'évaluation
L'établissement du taux d'incapacité permanente relève exclusivement de la compétence du médecin-conseil de la caisse d'assurance maladie. Cette expertise médicale indépendante s'appuie sur un examen clinique approfondi, l'analyse du dossier médical et l'évaluation de l'impact fonctionnel des séquelles.
Le processus débute généralement après la phase de consolidation, lorsque l'état de santé du travailleur s'est stabilisé malgré la persistance de séquelles. Le médecin traitant ou le médecin du travail peut signaler cette consolidation, mais c'est au médecin-conseil qu'incombe la responsabilité de fixer le rendez-vous d'expertise.
Critères d'évaluation et référentiels utilisés
L'évaluation s'effectue selon des critères précis, en référence au barème indicatif d'invalidité des accidents du travail. Ce barème, régulièrement actualisé, prend en compte :
- L'âge du travailleur au moment de l'accident
- La nature et la gravité des lésions
- L'état général et les antécédents médicaux
- Les aptitudes et la qualification professionnelle
- Les possibilités de reclassement dans l'entreprise
Le médecin-conseil dispose d'une marge d'appréciation pour adapter le barème aux spécificités de chaque situation. Une même lésion peut ainsi donner lieu à des taux différents selon le profil professionnel et les répercussions concrètes sur l'activité.
Déroulement de l'expertise médicale
L'examen médical constitue un moment décisif. Le travailleur reçoit une convocation précisant la date, l'heure et le lieu de l'expertise. Cette convocation, envoyée par courrier recommandé, mentionne les conséquences d'une absence non justifiée : suspension des indemnités journalières et impossibilité d'établir le taux d'incapacité.
Durant l'examen, le médecin-conseil évalue l'amplitude des mouvements, teste la force musculaire, apprécie la douleur et mesure l'impact sur les gestes professionnels. Il peut prescrire des examens complémentaires si nécessaire ou demander l'avis d'un spécialiste.
Décryptage des implications du taux d'incapacité
Le taux d'incapacité permanente, exprimé en pourcentage, détermine directement le mode d'indemnisation. Cette évaluation chiffrée ne reflète pas une incapacité globale, mais spécifiquement l'impact sur la capacité de gain professionnel.
| Taux d'incapacité | Mode d'indemnisation | Caractéristiques |
|---|---|---|
| Inférieur à 10% | Capital forfaitaire | Versement unique, non révisable |
| Entre 10% et 50% | Rente viagère | Versement trimestriel, révisable |
| Supérieur à 50% | Rente majorée | Complément pour tierce personne possible |
Impact sur la vie professionnelle
Au-delà de l'indemnisation, le taux d'incapacité influence considérablement l'avenir professionnel. Un taux supérieur à 10% ouvre droit à des mesures de reclassement professionnel et peut justifier un aménagement du poste de travail.
L'employeur doit rechercher des solutions de maintien dans l'emploi, éventuellement avec l'aide du service de prévention et de santé au travail. Si le reclassement s'avère impossible, le licenciement pour inaptitude peut être envisagé, avec les indemnités spécifiques prévues par le Code du travail.
Procédures de contestation et voies de recours
La proposition de taux d'incapacité peut faire l'objet d'une contestation, tant de la part du travailleur que de l'employeur ou de la caisse d'assurance maladie. Cette possibilité de recours constitue une garantie essentielle pour assurer l'équité de l'évaluation.
Recours amiable auprès de la commission de recours amiable
La première étape consiste à saisir la commission de recours amiable (CRA) de la caisse d'assurance maladie. Cette saisine doit intervenir dans un délai de deux mois suivant la notification de la décision contestée.
La commission, composée de représentants des assurés sociaux et des employeurs, réexamine le dossier et peut ordonner une nouvelle expertise médicale. Cette procédure, gratuite, permet souvent de résoudre les litiges sans recours contentieux.
Recours contentieux devant le tribunal judiciaire
En cas d'échec du recours amiable, le tribunal judiciaire peut être saisi dans un délai de deux mois suivant la décision de la CRA. Le tribunal désigne alors un expert médical indépendant pour procéder à une nouvelle évaluation.
Cette expertise judiciaire, plus approfondie, peut conduire à une révision du taux d'incapacité. Les frais d'expertise sont généralement avancés par la partie qui conteste, mais peuvent être mis à la charge de la partie perdante selon l'issue du procès.
Révision et évolution du taux dans le temps
Le taux d'incapacité permanente n'est pas définitivement figé. Plusieurs mécanismes permettent sa révision en fonction de l'évolution de l'état de santé ou des conditions d'indemnisation.
Révision pour aggravation ou amélioration
Lorsque l'état de santé se modifie de façon notable, une révision du taux peut être demandée. Cette révision peut être sollicitée par le travailleur en cas d'aggravation des séquelles, ou par la caisse d'assurance maladie en cas d'amélioration significative.
La demande de révision doit être étayée par des éléments médicaux probants démontrant l'évolution de l'état de santé. Le médecin-conseil procède alors à un nouvel examen selon les mêmes modalités que l'expertise initiale.
Révision pour erreur matérielle
Une révision peut également intervenir pour corriger une erreur matérielle dans l'évaluation initiale. Cette procédure, plus rare, permet de rectifier des erreurs de calcul ou d'appréciation manifestes sans remettre en cause l'ensemble de l'expertise.
La révision pour erreur matérielle peut être demandée sans condition de délai, contrairement aux autres formes de révision qui sont généralement soumises à des délais de forclusion.
Spécificités selon les profils et situations particulières
L'évaluation du taux d'incapacité présente des particularités selon le profil du travailleur et les circonstances de l'accident ou de la maladie professionnelle.
Travailleurs non-salariés et régimes spéciaux
Les travailleurs indépendants, artisans, commerçants et professions libérales relèvent de régimes spécifiques d'assurance accidents du travail. L'évaluation du taux d'incapacité suit des modalités adaptées à leur statut professionnel particulier.
Pour ces catégories, l'impact sur la capacité de gain s'apprécie différemment, tenant compte de la spécificité de l'activité indépendante et des possibilités de reconversion ou d'adaptation de l'activité.
Accidents de trajet et maladies professionnelles
Les accidents de trajet bénéficient de la même procédure d'évaluation que les accidents du travail stricto sensu. En revanche, les maladies professionnelles présentent des spécificités liées à leur caractère évolutif et à la difficulté d'établir une date de consolidation précise.
Pour certaines pathologies professionnelles, notamment les troubles musculo-squelettiques ou les affections respiratoires, l'évaluation peut nécessiter plusieurs examens espacés dans le temps pour apprécier correctement l'évolution des symptômes.
Cumul de séquelles et accidents multiples
Lorsqu'un travailleur a subi plusieurs accidents du travail ou développé plusieurs maladies professionnelles, l'évaluation globale de l'incapacité suit des règles spécifiques évitant les doubles indemnisations.
Le médecin-conseil doit distinguer les séquelles attribuables à chaque événement et déterminer leur interaction éventuelle. Cette évaluation complexe peut nécessiter le recours à des expertises spécialisées multidisciplinaires.
Accompagnement et perspectives de retour à l'emploi
L'établissement du taux d'incapacité marque souvent le début d'un parcours de reconstruction professionnelle. Plusieurs dispositifs d'accompagnement peuvent être mobilisés pour faciliter le retour ou le maintien en emploi.
Le service social de l'assurance maladie peut accompagner les démarches de reclassement et orienter vers les dispositifs d'aide appropriés. Les organismes de placement spécialisés, comme Cap Emploi, proposent un accompagnement renforcé pour les personnes reconnues travailleur handicapé.
Formation professionnelle et reconversion
Lorsque l'incapacité rend impossible l'exercice du métier d'origine, des actions de formation professionnelle peuvent être financées par l'assurance maladie. Ces formations visent l'acquisition de nouvelles compétences compatibles avec l'état de santé.
Le choix de la formation s'effectue en concertation avec le travailleur, en tenant compte de ses aptitudes résiduelles, de ses souhaits et des opportunités du marché du travail local.
Aménagement du poste et maintien en emploi
Pour les incapacités partielles, l'aménagement du poste de travail constitue souvent la solution privilégiée. Ces aménagements peuvent bénéficier d'aides financières de l'Agefiph ou du FIPHFP selon le secteur d'emploi.
L'intervention d'ergonomes ou de préventeurs permet d'identifier les adaptations techniques nécessaires et d'évaluer leur faisabilité dans l'environnement de travail existant.
Évaluation médicale : processus et critères d'attribution du taux
L'attribution d'un taux d'incapacité permanente partielle (IPP) repose sur une évaluation médicale rigoureuse menée par le médecin-conseil de la caisse d'assurance maladie. Cette expertise ne se limite pas à constater l'état de santé : elle doit établir un lien de causalité direct entre les séquelles observées et l'accident du travail ou la maladie professionnelle.
Le médecin-conseil s'appuie sur le barème indicatif d'invalidité annexé au Code de la sécurité sociale, qui répertorie les différents types de lésions et leurs taux correspondants. Toutefois, ce barème constitue une référence et non une règle absolue : chaque cas fait l'objet d'une appréciation individualisée tenant compte de l'âge, de la profession, des capacités résiduelles et de l'état antérieur du salarié.
Pour les amputations, par exemple, le barème prévoit des taux variables selon le niveau et le membre concerné : amputation d'un pouce (18 à 20%), d'un index (8 à 12%), d'une jambe sous le genou (30 à 35%). Mais un pianiste professionnel perdant un doigt pourra voir son taux majoré compte tenu de l'impact sur son activité spécifique.
Les troubles de l'audition font l'objet d'une évaluation particulière basée sur l'audiométrie tonale. Une surdité unilatérale complète représente généralement 15% d'IPP, tandis qu'une surdité bilatérale profonde peut atteindre 60 à 80%. Les acouphènes, fréquents dans certaines professions exposées au bruit, sont évalués entre 2 et 10% selon leur intensité et leur retentissement sur la qualité de vie.
Pour les pathologies rachidiennes, très courantes dans les accidents du travail, l'évaluation tient compte de la limitation des amplitudes articulaires, de la douleur résiduelle et de l'impact fonctionnel. Une lombalgie chronique post-traumatique oscille généralement entre 5 et 15%, mais peut atteindre 20 à 30% en cas de syndrome de la queue de cheval ou de troubles neurologiques associés.
Les troubles psychiatriques consécutifs à un accident du travail ou une maladie professionnelle nécessitent une expertise spécialisée. Un état de stress post-traumatique peut être évalué entre 10 et 40% selon sa sévérité et son retentissement socio-professionnel. L'évaluation prend en compte les troubles du sommeil, les phobies développées, l'anxiété généralisée et l'impact sur les relations interpersonnelles.
Lorsque plusieurs séquelles coexistent, le médecin-conseil ne procède pas à une simple addition des taux. Il applique la formule de Balthazar : si A et B sont deux taux d'incapacité, le taux global = A + B - (A × B / 100). Cette méthode évite qu'un salarié puisse théoriquement dépasser 100% d'incapacité par cumul de plusieurs lésions mineures.
Contestation et recours : défendre ses droits face à une proposition insuffisante
La réception d'une proposition de taux d'IPP jugée insuffisante ouvre plusieurs voies de recours, chacune assortie de délais stricts et de procédures spécifiques. La première étape consiste à analyser minutieusement les motivations médicales pour identifier les éventuelles omissions ou sous-évaluations.
Le recours amiable auprès de la caisse constitue souvent la voie la plus rapide. Il s'agit d'adresser un courrier argumenté au service des accidents du travail, en joignant tout élément médical complémentaire : comptes-rendus d'hospitalisation récents, examens d'imagerie, certificats de spécialistes. Cette démarche peut aboutir à une révision du taux sans procédure contentieuse, notamment lorsque l'évolution de l'état de santé n'avait pas été pleinement appréciée lors de l'expertise initiale.
Si le recours amiable échoue, la contestation devant le tribunal judiciaire devient nécessaire. Le délai de recours est de deux mois à compter de la notification de la décision définitive de la caisse. L'assignation doit viser la caisse primaire d'assurance maladie et, le cas échéant, l'employeur s'il conteste également le taux proposé.
La procédure judiciaire implique généralement la désignation d'un expert médical judiciaire par le tribunal. Cette expertise contradictoire permet un réexamen approfondi du dossier médical. Le salarié peut se faire assister par un médecin-conseil de son choix et formuler des observations écrites sur les conclusions de l'expert.
Certaines situations particulières méritent une attention renforcée lors de la contestation. Les pathologies évolutives (certaines pneumoconioses, troubles musculo-squelettiques chroniques) peuvent justifier une réévaluation périodique du taux. Il convient alors de documenter l'aggravation par des examens médicaux réguliers et des certificats détaillés sur l'évolution des symptômes.
Pour les séquelles invisibles (douleurs chroniques, troubles cognitifs post-traumatiques, fatigue chronique), la contestation doit s'appuyer sur des éléments objectifs : échelles d'évaluation de la douleur, tests neuropsychologiques, retentissement sur les activités quotidiennes documenté par l'entourage médical et familial.
L'assistance d'un avocat spécialisé en droit social peut s'avérer déterminante, notamment pour les dossiers complexes impliquant plusieurs pathologies ou des enjeux financiers importants. Certains cabinets proposent une prise en charge au résultat, particulièrement adaptée aux salariés disposant de ressources limitées.
En parallèle de la contestation du taux d'IPP, il peut être opportun de solliciter une reconnaissance de la qualité de travailleur handicapé (RQTH) auprès de la MDPH. Cette démarche complémentaire ouvre droit à des mesures d'accompagnement professionnel et peut faciliter un éventuel reclassement.
Impact financier et social : comprendre les répercussions à long terme
La fixation du taux d'incapacité permanente partielle détermine non seulement le montant de l'indemnisation immédiate, mais influence également de nombreux aspects de la vie professionnelle et personnelle du salarié. Une analyse précise de ces répercussions permet d'anticiper les démarches administratives nécessaires et d'optimiser l'accompagnement social.
Sur le plan professionnel, un taux d'IPP supérieur ou égal à 10% déclenche automatiquement l'obligation de reclassement pour l'employeur. Cette obligation, prévue par l'article L. 1226-2 du Code du travail, impose à l'entreprise de rechercher un poste adapté aux capacités résiduelles du salarié, quitte à proposer une formation de reconversion. Le refus de reclassement ou l'impossibilité objective d'adaptation peut conduire à un licenciement pour inaptitude, assorti d'indemnités spécifiques.
Les salariés présentant un taux d'IPP d'au moins 20% bénéficient d'une protection renforcée contre le licenciement. Tout projet de licenciement doit faire l'objet d'une autorisation préalable de l'inspecteur du travail, après avis du médecin du travail et du comité social et économique. Cette protection s'étend également aux périodes de préavis et peut considérablement compliquer une éventuelle rupture du contrat de travail.
Le calcul de la rente d'incapacité varie selon que le taux est inférieur ou supérieur à 10%. En deçà de ce seuil, le salarié perçoit un capital forfaitaire dont le montant est fixé annuellement par décret (4 111,13 € pour un taux de 1% en 2024). Au-delà de 10%, une rente viagère est versée, calculée selon la formule : (salaire annuel × taux d'IPP × 0,5) pour la tranche de 0 à 50%, puis (salaire annuel × taux d'IPP × 1,5) pour la tranche excédant 50%.
Cette rente fait l'objet d'une revalorisation annuelle selon l'évolution de l'indice des prix à la consommation, garantissant le maintien du pouvoir d'achat du bénéficiaire. Elle est versée trimestriellement par la caisse d'assurance maladie et constitue un revenu de remplacement non imposable sur le revenu, mais soumis à la contribution sociale généralisée (CSG) et à la contribution au remboursement de la dette sociale (CRDS).
Les droits à la retraite subissent également l'influence du taux d'IPP. Les périodes d'incapacité temporaire de travail consécutives à l'accident sont validées pour le calcul des droits à pension, sur la base du salaire antérieur à l'accident. Cette validation peut s'avérer cruciale pour les salariés proches de l'âge de la retraite ou ayant des carrières hachées.
En matière de fiscalité, la rente d'IPP bénéficie d'un régime favorable : exonération totale de l'impôt sur le revenu, mais assujettissement partiel aux prélèvements sociaux. Cette spécificité doit être prise en compte dans l'optimisation de la déclaration fiscale, notamment pour les foyers disposant d'autres sources de revenus.
L'impact sur la protection sociale complémentaire mérite également attention. Certains contrats de prévoyance d'entreprise prévoient des garanties spécifiques en cas d'incapacité permanente : capital décès majoré, rente éducation pour les enfants, prise en charge de frais d'aménagement du domicile. Il convient de vérifier ces clauses avec l'employeur ou l'organisme assureur.
Pour les travailleurs indépendants affiliés au régime général, les modalités diffèrent sensiblement. L'indemnisation de l'incapacité permanente est généralement moins favorable, d'où l'importance d'une couverture prévoyance adaptée. Les artisans et commerçants doivent particulièrement veiller à déclarer rapidement tout accident du travail auprès de leur caisse d'assurance maladie.