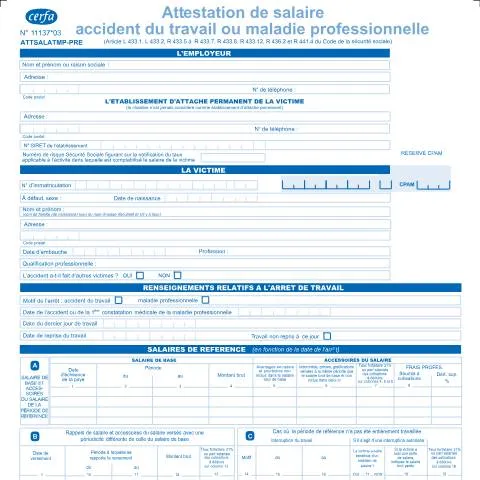
Quand l'arrêt de travail rencontre la complexité salariale : décryptage du formulaire 11137*03
Un accident survient sur le lieu de travail, une maladie professionnelle se déclare : au-delà des soins médicaux immédiats, l'employeur doit rapidement produire une attestation de salaire destinée à la Caisse primaire d'assurance maladie. Ce document, référencé 11137*03, constitue la pierre angulaire du calcul des indemnités journalières que percevra le salarié durant son arrêt. Loin d'être un simple récapitulatif de paie, cette attestation exige une reconstitution précise de la rémunération sur une période de référence spécifique, intégrant salaires de base, primes, avantages en nature et périodes d'interruption antérieures.
La particularité de ce formulaire réside dans sa complexité calculatoire : contrairement aux arrêts maladie ordinaires, les accidents du travail et maladies professionnelles bénéficient d'un régime d'indemnisation plus favorable, nécessitant une analyse fine des éléments de rémunération. L'employeur dispose d'un délai impératif pour transmettre cette attestation, sous peine de voir sa responsabilité engagée dans le retard de versement des prestations.
L'architecture du formulaire : trois volets pour une reconstitution salariale complète
Le formulaire 11137*03 s'articule autour de trois blocs d'informations distincts qui permettent à l'organisme compétent de calculer avec précision les droits du salarié victime.
L'identification des parties prenantes
Le premier volet recense les coordonnées complètes de l'employeur et de l'établissement d'attachement permanent de la victime. Cette distinction s'avère cruciale pour les entreprises multi-sites : le numéro SIRET de l'établissement où travaille habituellement le salarié doit figurer, même si l'accident s'est produit sur un autre site. Le numéro de risque Sécurité sociale, spécifique à l'activité exercée, conditionne directement le taux de cotisation accidents du travail applicable.
Concernant la victime, au-delà de l'état civil classique, le formulaire exige des précisions sur la qualification professionnelle et la date d'embauche. Ces éléments déterminent notamment l'application éventuelle de dispositifs particuliers comme les contrats d'apprentissage ou les périodes d'essai, qui peuvent influencer le mode de calcul des indemnités.
Les renseignements relatifs à l'arrêt de travail
Cette section distingue rigoureusement accident du travail et maladie professionnelle. Pour l'accident, la date de survenance correspond au jour précis de l'événement. Pour la maladie professionnelle, il s'agit de la date de première constatation médicale, souvent antérieure à la reconnaissance officielle par la caisse.
Le formulaire intègre une case spécifique pour signaler si l'accident concerne d'autres victimes, information déterminante pour les accidents collectifs nécessitant une instruction particulière. La date de reprise du travail, si elle est connue au moment de l'établissement de l'attestation, permet d'ajuster les calculs prévisionnels.
Décryptage des salaires de référence : la mécanique du calcul des indemnités
La section consacrée aux salaires constitue le cœur technique du formulaire. Elle se subdivise en quatre parties (A, B, C, D) correspondant à différentes situations de rémunération et périodes d'interruption.
Le salaire de base et ses accessoires (Section A)
Cette partie recense la rémunération perçue pendant la période de référence, généralement les douze mois civils précédant l'arrêt de travail. Le montant brut intègre non seulement le salaire contractuel, mais aussi les primes régulières, les avantages en nature valorisés, les indemnités de congés payés et les éventuelles majorations pour travail de nuit, dimanche ou jours fériés.
Les frais professionnels remboursés sur justificatifs sont exclus du calcul, contrairement aux indemnités forfaitaires qui s'ajoutent à l'assiette. Une attention particulière doit être portée aux primes annuelles : treizième mois, prime de vacances, intéressement qui doivent être proratisées sur la période considérée.
| Type de rémunération | Inclusion dans l'assiette | Modalité de calcul |
|---|---|---|
| Salaire de base mensuel | Intégrale | Montant brut versé |
| Primes de performance trimestrielles | Intégrale | Répartition sur 3 mois |
| Treizième mois annuel | Quote-part | Proratisation sur 12 mois |
| Frais de déplacement forfaitaires | Intégrale | Montant déclaré |
| Remboursements sur justificatifs | Exclusion | Non comptabilisé |
Les rappels et régularisations (Section B)
Lorsque des rappels de salaire ont été versés avec une périodicité différente de celle du salaire de base, ils doivent être réaffectés aux périodes auxquelles ils se rapportent réellement. Cette règle évite les distorsions dans le calcul de la rémunération journalière de référence.
Par exemple, un rappel de salaire versé en mars pour les mois de janvier et février doit être ventilé sur ces deux mois dans le calcul, et non comptabilisé intégralement en mars. Cette réaffectation peut nécessiter des ajustements complexes, notamment en cas de changements de taux horaire ou d'évolution contractuelle.
Les interruptions de travail antérieures (Section C)
Cette section revêt une importance particulière : elle recense toutes les périodes d'arrêt survenues durant les douze mois de référence, qu'il s'agisse d'arrêts maladie ordinaires, d'accidents du travail antérieurs, de congés sans solde ou de périodes de chômage partiel.
Pour chaque interruption, l'employeur doit préciser si elle était indemnisée (par la Sécurité sociale, l'employeur ou un organisme de prévoyance) et dans quelle proportion. Ces informations permettent de reconstituer fictivement le salaire qui aurait été perçu en l'absence d'interruption, élément déterminant pour le calcul des nouvelles indemnités journalières.
Situations particulières et cas de subrogation
Le formulaire prévoit des dispositions spécifiques pour les salariés de moins de 18 ans, catégorie bénéficiant d'un salaire minimum majoré pour le calcul des indemnités journalières. L'employeur doit alors indiquer le salaire minimum applicable à la catégorie d'âge et de qualification concernée.
Le mécanisme de subrogation
La partie basse du formulaire traite de la subrogation en cas de maintien de salaire. Lorsque l'employeur s'engage, par convention collective ou accord d'entreprise, à maintenir tout ou partie du salaire pendant l'arrêt de travail, il peut se faire rembourser par la caisse d'assurance maladie les indemnités journalières correspondantes.
Cette subrogation nécessite l'indication précise de l'IBAN de l'employeur et la signature du responsable habilité. Le maintien peut être intégral (100 % du salaire net) ou partiel (complément aux indemnités journalières). Dans tous les cas, l'employeur doit justifier de la base légale ou conventionnelle de cette obligation.
Délais de transmission et conséquences du retard
L'attestation de salaire doit parvenir à la Caisse primaire d'assurance maladie du lieu de résidence habituelle de la victime dans les plus brefs délais suivant la connaissance de l'arrêt de travail ou de la rechute. Ce délai, bien qu'non quantifié précisément dans le formulaire, s'apprécie généralement en jours ouvrables.
Un retard dans la transmission peut entraîner plusieurs conséquences : report du premier versement des indemnités journalières, difficultés de trésorerie pour le salarié, voire mise en cause de la responsabilité de l'employeur si le retard cause un préjudice avéré. Dans les cas les plus graves, la caisse peut procéder à une taxation d'office sur la base d'éléments partiels, généralement défavorable à l'employeur.
Les erreurs de transmission les plus fréquentes
L'expérience montre que certaines erreurs reviennent régulièrement : confusion entre l'établissement employeur et l'établissement d'attachement, omission des primes variables dans le calcul de l'assiette, mauvaise imputation temporelle des rappels de salaire, ou encore oubli de signaler des interruptions antérieures qui auraient dû être neutralisées.
Une erreur particulièrement préjudiciable concerne le taux forfaitaire de 21 % mentionné dans les instructions : ce pourcentage, destiné au calcul des cotisations, ne doit jamais être appliqué au salaire brut pour déterminer l'assiette des indemnités journalières. Il s'agit uniquement d'un élément de gestion administrative interne à la caisse.
Suivi du dossier et rectifications ultérieures
Une fois l'attestation transmise, l'employeur conserve la possibilité de rectifier les informations en cas d'erreur matérielle ou d'éléments nouveaux. Cette rectification doit intervenir rapidement et être dûment motivée, accompagnée des justificatifs nécessaires.
La caisse d'assurance maladie peut également solliciter des compléments d'information, notamment en cas d'incohérence dans les montants déclarés ou de situation salariale complexe. L'employeur dispose alors d'un délai, généralement de quinze jours, pour fournir les éléments demandés sous peine de voir le dossier traité en l'état.
Dans l'hypothèse où l'accident du travail ou la maladie professionnelle ferait l'objet d'une contestation (refus de prise en charge, accident de trajet débouté), l'attestation de salaire demeure valable et peut être réutilisée si la décision est ultérieurement réformée en faveur du salarié. Cette particularité évite de redemander à l'employeur une reconstitution souvent délicate plusieurs mois après les faits.
Calcul des indemnités journalières : règles spécifiques et majorations possibles
Le calcul des indemnités journalières en cas d'accident du travail ou de maladie professionnelle obéit à des règles particulières, distinctes de celles appliquées pour un arrêt maladie ordinaire. L'attestation de salaire constitue la base de ce calcul, d'où l'importance de sa précision.
Pour un accident du travail, les indemnités journalières représentent 60 % du salaire journalier de base pendant les 28 premiers jours, puis 80 % à partir du 29e jour d'arrêt. Le salaire journalier de base correspond au salaire des 30 jours civils précédant l'arrêt de travail, divisé par 30. Si le salarié n'a pas travaillé 30 jours complets, le calcul s'effectue sur la période réellement travaillée.
Certaines situations particulières modifient ce calcul standard. Les salariés à temps partiel voient leurs indemnités calculées sur la base de leur salaire effectif, sans proratisation supplémentaire. Les apprentis et stagiaires bénéficient d'un mode de calcul spécifique, tenant compte de leur statut particulier et des éventuelles gratifications perçues.
Les primes et avantages en nature mentionnés dans l'attestation de salaire entrent dans l'assiette de calcul selon des modalités précises. Les primes de rendement, d'assiduité ou les 13e mois sont intégrés au prorata de leur périodicité. Les avantages en nature (logement, véhicule, tickets restaurant) font l'objet d'une évaluation forfaitaire selon les barèmes de l'URSSAF.
La majoration pour enfants à charge s'applique automatiquement dès le 31e jour d'arrêt pour accident du travail. Cette majoration porte l'indemnité à 83,33 % du salaire journalier de base (au lieu de 80 %) pour les salariés ayant au moins trois enfants à charge de moins de 20 ans. L'employeur doit préciser cette situation familiale dans l'attestation ou ses compléments d'information.
Les plafonds d'indemnisation évoluent chaque année au 1er janvier. En 2024, l'indemnité journalière ne peut dépasser 378,89 euros par jour. Ces plafonds s'appliquent même si le calcul théorique aboutirait à un montant supérieur. À l'inverse, aucun montant minimal n'est prévu, contrairement aux indemnités maladie ordinaires.
Pour les salaires variables ou irréguliers (commerciaux, saisonniers, intérimaires), l'attestation doit détailler l'ensemble des rémunérations perçues sur une période plus longue. La Caisse peut demander les bulletins de paie des trois derniers mois, voire de l'année précédente, pour établir un salaire de référence représentatif de l'activité habituelle du salarié.
Gestion des reprises progressives et des rechutes : impact sur l'attestation
La reprise du travail à temps partiel thérapeutique constitue une phase délicate nécessitant une coordination étroite entre l'employeur, le médecin traitant et la Caisse d'assurance maladie. L'attestation de salaire initiale reste valable, mais l'employeur doit transmettre des informations complémentaires sur les nouvelles conditions de travail.
Lors d'un mi-temps thérapeutique, le salarié perçoit à la fois un salaire partiel de l'employeur et des indemnités journalières complémentaires de la Caisse. L'employeur établit une attestation de reprise précisant les horaires effectués, le salaire versé et la durée prévisionnelle de cette organisation. Cette attestation suit un modèle spécifique (S6202) disponible sur le compte employeur ameli.fr.
Les rechutes d'accident du travail ou de maladie professionnelle donnent lieu à un traitement administratif particulier. Si la rechute intervient dans les deux ans suivant la consolidation, elle est automatiquement rattachée à l'accident initial. L'employeur n'a pas besoin d'établir une nouvelle déclaration d'accident, mais doit transmettre une attestation de salaire actualisée reflétant la situation au moment de la rechute.
Cette actualisation peut révéler des évolutions significatives de rémunération depuis l'accident initial : promotion, changement de coefficient, augmentation collective. La Caisse recalcule alors les indemnités journalières sur la base du nouveau salaire, ce qui peut être favorable au salarié. Inversement, une baisse de salaire (rétrogradation, réduction d'horaires) ne remet pas en cause le montant des indemnités calculé lors de l'accident initial.
Les consolidations avec séquelles ouvrent droit à une rente d'incapacité permanente, dont le calcul intègre également les éléments de l'attestation de salaire. Le salaire de référence pour la rente correspond au salaire des douze mois précédant l'arrêt de travail, revalorisé selon l'évolution des salaires dans l'entreprise ou la branche d'activité.
En cas de changement d'employeur entre l'accident et la rechute, la situation se complexifie. Le nouvel employeur doit établir l'attestation de salaire, mais la Caisse peut demander des informations complémentaires à l'ancien employeur pour apprécier l'évolution normale qu'aurait connue la carrière du salarié sans l'accident.
Les reprises d'activité chez un autre employeur pendant un arrêt pour accident du travail sont strictement encadrées. Elles nécessitent l'accord préalable de la Caisse et du médecin conseil. L'attestation de salaire du nouvel employeur doit mentionner explicitement cette situation particulière et les conditions médicales de la reprise.
Contrôles, rectifications et contentieux : droits et obligations de l'employeur
La Caisse d'assurance maladie dispose de prérogatives étendues pour contrôler l'exactitude des informations contenues dans l'attestation de salaire. Ces contrôles peuvent intervenir de manière systématique (échantillonnage aléatoire) ou ciblée (montants inhabituellement élevés, incohérences détectées).
Les contrôles sur pièces constituent la première étape. La Caisse peut demander la production des bulletins de paie, du contrat de travail, des déclarations sociales (DSN), du registre du personnel ou de tout document justifiant les éléments déclarés. L'employeur dispose d'un délai de 30 jours pour fournir ces pièces justificatives, sous peine de pénalités.
En cas de contrôle sur place, les agents assermentés de la Caisse peuvent se présenter dans l'entreprise pour vérifier la concordance entre l'attestation et la réalité des pratiques salariales. Ce contrôle porte notamment sur la cohérence des rémunérations déclarées avec les grilles de salaires appliquées dans l'entreprise, les heures supplémentaires réellement effectuées ou les primes habituellement versées.
Les erreurs matérielles dans l'attestation peuvent être rectifiées à tout moment par l'employeur, même après le versement des indemnités journalières. Cette rectification s'effectue via une attestation complémentaire (formulaire S6202c) qui précise la nature de l'erreur et les éléments corrects. Les rectifications à la hausse donnent lieu à un complément d'indemnités, tandis que les rectifications à la baisse peuvent entraîner une récupération des sommes indûment versées.
Les omissions volontaires ou les fausses déclarations exposent l'employeur à des sanctions administratives et pénales. Les pénalités administratives peuvent atteindre 50 % des sommes indûment versées, avec un minimum de 150 euros. En cas de récidive ou de fraude caractérisée, le taux de pénalité peut être porté à 100 % des sommes en cause.
Le contentieux technique relève de la compétence du tribunal des affaires de sécurité sociale (TASS). L'employeur peut contester les décisions de la Caisse relatives au calcul des indemnités journalières, notamment lorsque la Caisse écarte certains éléments de rémunération ou applique une interprétation restrictive des textes. Le recours doit être formé dans un délai de deux mois suivant la notification de la décision contestée.
Les erreurs de bonne foi bénéficient généralement d'une approche plus clémente de la part des Caisses, surtout si l'employeur fait preuve de coopération lors des contrôles. La mise en place de procédures internes de vérification (double contrôle des attestations, formation des services RH, utilisation de logiciels de paie certifiés) constitue un gage de sérieux apprécié par les organismes de contrôle.
Pour les grandes entreprises ou les groupes, la Caisse peut proposer la signature d'une convention de gestion qui définit les modalités de contrôle et les procédures de rectification. Ces conventions permettent une approche plus collaborative et préventive, réduisant les risques de contentieux tout en garantissant la fiabilité des déclarations.