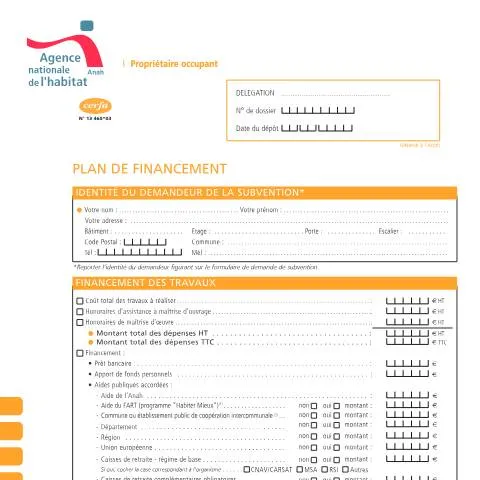
Le financement des travaux de rénovation : quand l'Anah exige un plan détaillé
Lorsque vous sollicitez l'Agence nationale de l'habitat pour financer vos travaux de rénovation en tant que propriétaire occupant, la constitution du dossier implique bien plus qu'une simple demande d'aide. L'organisme compétent exige désormais une vision claire et documentée de votre projet financier à travers le formulaire 13460*03, un document qui structure l'ensemble de votre plan de financement.
Cette exigence répond à une logique de transparence renforcée : l'Anah doit s'assurer que votre projet est viable financièrement et que les fonds publics alloués s'inscrivent dans un montage cohérent. Le formulaire devient ainsi l'épine dorsale de votre dossier, celui qui détermine souvent l'issue de votre demande d'aide.
Contrairement à d'autres dispositifs d'aide où le plan de financement reste informel, l'Anah impose ici un cadre strict qui oblige à anticiper tous les aspects budgétaires du projet. Cette approche protège autant le demandeur que l'organisme financeur contre les dérapages ou les projets mal dimensionnés.
Profils éligibles et situations particulières d'éligibilité
Le formulaire s'adresse exclusivement aux propriétaires occupants, une catégorie précise qui exclut d'emblée les propriétaires bailleurs et les locataires. Cette restriction découle directement des missions de l'Anah, orientées vers l'amélioration de l'habitat des ménages modestes dans leur résidence principale.
Conditions de ressources et situations familiales
L'éligibilité ne se résume pas au statut de propriétaire occupant. Vos revenus doivent correspondre aux plafonds fixés annuellement par l'Anah, avec des barèmes différenciés selon votre situation géographique et la composition de votre foyer. Les couples non mariés, les familles recomposées ou les personnes sous tutelle peuvent présenter des configurations particulières nécessitant des justificatifs spécifiques.
- Propriétaires en indivision : tous les co-propriétaires doivent figurer dans le dossier, avec leurs revenus respectifs
- Usufruit et nue-propriété : seul l'usufruitier peut déposer la demande s'il occupe effectivement le logement
- Succession en cours : le dossier peut être suspendu jusqu'à la régularisation de la situation juridique
Spécificités territoriales et zonage
Certaines collectivités locales ont développé des partenariats avec l'Anah qui modifient les conditions d'éligibilité ou les montants d'aide. Les zones de revitalisation rurale, les quartiers prioritaires de la politique de la ville ou les territoires couverts par un programme d'intérêt général bénéficient souvent de bonifications spécifiques qui doivent être intégrées dans votre plan de financement.
Architecture du document : décryptage section par section
Le formulaire 13460*03 s'organise autour de plusieurs blocs d'information qui reconstituent la logique économique de votre projet. Chaque section répond à une préoccupation précise de l'instruction et demande une approche méthodique.
Identification du projet et du demandeur
Cette première partie établit le cadre juridique et technique de votre demande. Au-delà des informations d'état civil classiques, elle exige une description précise des travaux envisagés avec leur qualification technique. L'erreur fréquente consiste à rester trop général : l'Anah attend une description qui permette de vérifier l'éligibilité des travaux aux dispositifs d'aide.
La localisation exacte du bien, sa surface, son année de construction et ses caractéristiques énergétiques actuelles conditionnent directement les types d'aide accessibles. Un logement construit avant 1990 n'ouvre pas les mêmes droits qu'une construction plus récente, notamment pour les aides à la rénovation énergétique.
Décomposition financière des travaux
Cette section constitue le cœur technique du formulaire. Elle exige une ventilation précise des coûts par poste de travaux, en distinguant notamment :
| Type de travaux | Éligibilité Anah | Justificatifs requis |
|---|---|---|
| Travaux d'amélioration énergétique | Éligible avec bonification | Devis détaillés, étude thermique |
| Mise aux normes électriques/gaz | Éligible | Diagnostic de conformité, devis |
| Adaptation au handicap | Éligible avec majoration | Prescription médicale, devis ergothérapeute |
| Embellissement, confort | Non éligible seul | Peut accompagner des travaux éligibles |
Sources de financement et reste à charge
Le formulaire impose de détailler l'ensemble des financements mobilisés ou envisagés. Cette transparence permet à l'Anah de vérifier que les aides publiques ne dépassent pas les plafonds autorisés et que votre capacité financière est suffisante pour boucler le projet.
Les emprunts doivent être documentés avec précision : montant, durée, taux, établissement prêteur. Les prêts familiaux ou les donations nécessitent une déclaration spécifique qui peut impliquer des vérifications complémentaires.
Montage financier : stratégies et écueils à éviter
La réussite de votre dossier dépend largement de la cohérence de votre montage financier. L'Anah évalue non seulement l'éligibilité technique de vos travaux, mais aussi la viabilité économique de l'ensemble du projet.
Optimisation des aides publiques cumulables
Plusieurs dispositifs peuvent se combiner avec l'aide de l'Anah, sous réserve de respecter les plafonds de cumul. Les certificats d'économie d'énergie (CEE), les aides des collectivités locales, certains prêts bonifiés ou les dispositifs fiscaux comme le crédit d'impôt peuvent abonder votre financement.
L'articulation entre ces différentes aides exige une planification rigoureuse. Certaines doivent être demandées avant le début des travaux, d'autres peuvent être sollicitées après. Le formulaire vous oblige à présenter une vision d'ensemble qui anticipe ces contraintes temporelles.
Gestion des dépassements et aléas budgétaires
Tout projet de rénovation comporte des incertitudes, particulièrement dans l'ancien où des désordres cachés peuvent apparaître en cours de chantier. Votre plan de financement doit intégrer cette réalité par une marge de sécurité raisonnable.
L'Anah examine avec attention la part d'autofinancement : un projet entièrement financé par des aides publiques suscite la méfiance, car il ne laisse aucune marge pour absorber les imprévus. A contrario, un reste à charge trop important peut questionner votre capacité financière réelle.
Circuit d'instruction et délais de traitement
Une fois votre formulaire complété et votre dossier constitué, celui-ci entre dans un circuit d'instruction standardisé mais dont les délais varient considérablement selon les territoires et les périodes.
Première phase : recevabilité administrative
L'organisme compétent procède d'abord à un contrôle de recevabilité qui porte sur la complétude du dossier et le respect des conditions d'éligibilité de base. Cette étape, généralement rapide, peut néanmoins déboucher sur une demande de pièces complémentaires qui suspend l'instruction.
Les motifs de rejet à ce stade concernent le plus souvent des erreurs dans l'identification du demandeur, des revenus qui dépassent les plafonds, ou des travaux manifestement non éligibles. Le formulaire mal rempli ou incohérent constitue également un motif de retour fréquent.
Instruction technique et visite sur site
L'instruction technique implique généralement une visite de votre logement par un agent ou un prestataire mandaté par l'Anah. Cette visite vise à vérifier la pertinence des travaux proposés et leur conformité avec les objectifs du dispositif d'aide.
Le rapport de visite peut conduire à des modifications de votre projet initial : suppression de certains postes non éligibles, ajout de travaux connexes obligatoires, ou révision des quantités estimées. Ces évolutions impliquent souvent un ajustement de votre plan de financement.
Commission locale et décision d'attribution
Les dossiers sont généralement présentés en commission locale, instance qui réunit les représentants de l'Anah, des collectivités partenaires et parfois des organismes sociaux. Cette commission examine la cohérence d'ensemble du projet et arrête le montant définitif de l'aide.
La décision peut être favorable, défavorable, ou favorable sous conditions. Dans ce dernier cas, vous disposez généralement d'un délai pour accepter les modifications proposées et ajuster votre financement en conséquence.
Suivi des engagements et contrôles post-attribution
L'attribution d'une aide de l'Anah génère des obligations de votre part qui s'étendent bien au-delà de la réalisation des travaux. Ces engagements, directement liés au plan de financement validé, font l'objet de contrôles réguliers.
Respect du projet financier initial
Tout écart significatif par rapport au plan de financement déclaré doit être signalé à l'organisme compétent. Les modifications mineures peuvent généralement être absorbées sans formalité particulière, mais les changements substantiels nécessitent un avenant à votre dossier.
L'augmentation du coût des travaux, la défaillance d'un co-financeur, ou la découverte de travaux supplémentaires obligatoires constituent des situations classiques qui imposent une révision du montage initial. Dans certains cas, ces évolutions peuvent remettre en cause l'aide accordée.
Obligations d'occupation et de conservation
En tant que propriétaire occupant bénéficiaire, vous vous engagez à maintenir l'affectation du logement à votre résidence principale pendant une durée déterminée. Cette obligation, généralement de cinq ans, peut être contrôlée par l'Anah.
La vente du bien, sa mise en location, ou son changement de destination constituent des manquements susceptibles d'entraîner le remboursement partiel ou total de l'aide perçue. Ces situations doivent être anticipées dans votre réflexion financière globale.
Recours et contestations : défendre votre dossier
Face à une décision défavorable ou à une aide jugée insuffisante, plusieurs voies de recours s'offrent à vous. La compréhension des mécanismes de contestation peut parfois permettre de débloquer des situations complexes.
Recours gracieux et réexamen du dossier
Le recours gracieux auprès de l'organisme compétent constitue la première démarche à entreprendre. Cette procédure, gratuite et relativement rapide, permet de faire réexaminer votre dossier en apportant des éléments nouveaux ou en contestant l'interprétation des règles d'éligibilité.
Les arguments les plus recevables portent généralement sur des erreurs d'appréciation technique, des revenus mal évalués, ou des spécificités de votre situation non prises en compte lors de la première instruction. Un plan de financement révisé peut accompagner utilement votre recours.
Médiation et arbitrage externe
En cas d'échec du recours gracieux, vous pouvez saisir le médiateur de l'Anah ou, selon les territoires, le médiateur de la République. Ces instances examinent la régularité de la procédure et peuvent recommander un réexamen de votre dossier.
Parallèlement, certaines associations de défense des usagers ou des professionnels du secteur du bâtiment proposent un accompagnement dans ces démarches. Leur expertise peut s'avérer précieuse pour identifier les vices de procédure ou les erreurs d'interprétation.
Évolutions réglementaires et perspectives d'avenir
Le dispositif d'aide de l'Anah et ses modalités de financement évoluent régulièrement pour s'adapter aux priorités gouvernementales et aux retours d'expérience. Ces évolutions impactent directement la conception et le remplissage du formulaire de plan de financement.
Les récentes orientations privilégient la rénovation énergétique globale et l'adaptation des logements au vieillissement. Ces priorités se traduisent par des bonifications spécifiques qui modifient l'équilibre financier des projets et influencent les stratégies de montage.
La dématérialisation progressive des procédures transforme également l'expérience des demandeurs. Le formulaire papier traditionnel cède progressivement la place à des plateformes numériques qui intègrent des outils de simulation et de vérification automatique. Ces évolutions visent à réduire les erreurs de saisie et à accélérer l'instruction, tout en maintenant le niveau d'exigence sur la qualité des informations fournies.
L'articulation croissante avec d'autres dispositifs publics, notamment France Rénov' et les aides des collectivités locales, impose également une vision plus intégrée du financement de la rénovation. Le plan de financement devient ainsi un document de référence partagé entre plusieurs acteurs publics, renforçant l'importance de sa précision et de sa cohérence.
Propriétaires occupants aux revenus modestes : modalités spécifiques d'attribution
L'Anah distingue deux catégories de propriétaires occupants selon leurs revenus : les ménages aux ressources très modestes et ceux aux ressources modestes. Cette distinction détermine directement le montant de l'aide accordée et les modalités d'accompagnement.
Pour les propriétaires aux revenus très modestes, le taux de subvention peut atteindre 50 % du montant HT des travaux dans le cadre du programme "Habiter Mieux Sérénité", avec un plafond de travaux fixé à 30 000 euros HT. Cette aide peut être complétée par la prime "Habiter Mieux" de 10 % du montant HT des travaux, plafonnée à 3 000 euros, sous réserve d'atteindre un gain énergétique d'au moins 35 %.
Les propriétaires aux ressources modestes bénéficient d'un taux réduit à 35 % du montant HT des travaux, avec le même plafond de 30 000 euros HT. La prime "Habiter Mieux" reste identique : 10 % plafonnée à 2 000 euros pour cette catégorie.
Cas particulier : les propriétaires de plus de 70 ans peuvent prétendre à des aides majorées dans certains départements, notamment pour l'adaptation du logement au vieillissement. Ces majorations, variables selon les collectivités territoriales partenaires, peuvent porter le taux de subvention jusqu'à 70 % dans certaines configurations.
L'instruction du dossier tient compte de la composition familiale : un couple avec deux enfants à charge n'aura pas les mêmes plafonds de ressources qu'une personne seule. Les revenus pris en compte correspondent au revenu fiscal de référence N-1 de l'ensemble des occupants du logement, y compris les personnes à charge fiscalement.
Attention : les propriétaires dont les revenus dépassent les plafonds "modestes" ne sont pas automatiquement exclus. Ils peuvent solliciter des aides dans le cadre des programmes d'amélioration de l'habitat portés par les collectivités locales, souvent en partenariat avec l'Anah mais avec des critères élargis.
Articulation avec les autres dispositifs de financement : CEE, éco-PTZ et crédit d'impôt
Le plan de financement Anah s'articule obligatoirement avec les autres dispositifs publics et privés existants. Cette complémentarité des aides permet souvent d'atteindre des taux de financement très avantageux, parfois supérieurs à 80 % du coût total des travaux.
Les Certificats d'Économies d'Énergie (CEE) constituent un complément systématique aux aides Anah. Ces primes, versées par les fournisseurs d'énergie, sont cumulables sans restriction avec les subventions de l'agence. Pour un propriétaire aux revenus très modestes, la combinaison Anah + CEE peut représenter entre 60 et 75 % du financement total selon la nature des travaux.
L'éco-prêt à taux zéro (éco-PTZ) finance la part restante sans condition de ressources. Depuis 2022, ce dispositif est simplifié : plus besoin de bouquet de travaux, une seule action d'amélioration énergétique suffit. Le montant peut atteindre 50 000 euros pour une rénovation globale, remboursable sur 20 ans maximum.
Particularité importante : l'éco-PTZ "Habiter Mieux" est spécifiquement dédié aux bénéficiaires des aides Anah. Il permet de financer le reste à charge après déduction de la subvention, avec des conditions d'octroi assouplies par rapport à l'éco-PTZ classique.
Le MaPrimeRénov' n'est pas cumulable avec les aides "Habiter Mieux Sérénité" de l'Anah, mais peut se combiner avec certaines aides spécifiques comme "Habiter Facile" pour l'adaptation du logement. Cette règle de non-cumul impose un choix stratégique dans le montage financier.
Les aides des collectivités territoriales (région, département, commune) viennent souvent compléter le dispositif national. Certaines collectivités abondent les aides Anah jusqu'à 10 ou 15 % supplémentaires, d'autres proposent des prêts à taux bonifiés ou des subventions spécifiques pour certains équipements (chaudière biomasse, pompe à chaleur géothermique).
Exemple concret : pour une rénovation énergétique de 25 000 euros HT chez un propriétaire aux revenus très modestes, le financement peut se décomposer ainsi : 12 500 euros d'aide Anah (50 %), 2 500 euros de prime "Habiter Mieux" (10 %), 3 000 euros de CEE, 2 000 euros d'aide départementale, soit 20 000 euros de subventions. Le reste à charge de 5 000 euros peut être financé par un éco-PTZ.
Suivi des travaux et contrôles : obligations du bénéficiaire après attribution
L'obtention d'une aide Anah n'est que le début d'un processus encadré qui impose des obligations strictes de réalisation et de suivi. Le non-respect de ces contraintes peut entraîner des sanctions financières, voire le remboursement intégral de l'aide.
La notification d'attribution précise un délai de commencement des travaux, généralement fixé à 3 ans maximum. Ce délai court à compter de la date de notification, non de la demande initiale. Les travaux doivent impérativement débuter après cette notification : tout commencement anticipé annule automatiquement le droit à l'aide.
Pendant la phase de réalisation, le bénéficiaire doit respecter plusieurs étapes de contrôle. Un suivi de chantier est organisé par l'opérateur-conseil, avec au minimum une visite intermédiaire et une visite de fin de travaux. Ces contrôles vérifient la conformité des réalisations avec les préconisations techniques validées.
Les factures définitives doivent être transmises dans un délai de 3 ans après la notification, sauf prorogation exceptionnelle accordée par le délégé local de l'Anah. Ces factures doivent mentionner précisément les travaux réalisés, avec un détail suffisant pour permettre le contrôle de la conformité.
Point crucial : les modifications en cours de chantier sont possibles mais strictement encadrées. Tout changement substantiel (modification technique majeure, abandon d'un poste de travaux, dépassement significatif du devis) doit faire l'objet d'un avenant à la convention, soumis à l'accord préalable de l'Anah.
Le versement de l'aide s'effectue généralement en deux temps : un acompte de 70 % après justification du commencement effectif des travaux, puis le solde après réception des factures définitives et validation de la conformité. Certaines délégations locales pratiquent un versement unique sur présentation de l'ensemble des justificatifs.
Les obligations post-travaux s'étendent sur une période de 5 ans minimum. Le bénéficiaire s'engage à occuper le logement à titre de résidence principale pendant cette durée. En cas de vente ou de changement d'usage, l'aide peut être récupérée au prorata de la période non respectée.
Des contrôles a posteriori peuvent être diligentés par l'Anah, notamment en cas de signalement ou dans le cadre de vérifications aléatoires. Ces contrôles portent sur la réalité des travaux, leur conformité aux normes techniques et le respect des engagements d'occupation.
Sanctions possibles : en cas de manquement avéré, l'Anah peut exiger le remboursement partiel ou total de l'aide, majoré d'intérêts de retard au taux légal. Les cas les plus fréquents concernent la non-occupation du logement, la revente précoce sans autorisation, ou la non-conformité technique majeure des travaux réalisés.