Le prêt à l'amélioration de l'habitat MSA : une aide méconnue pour les agriculteurs
Propriétaire agricole ou salarié du secteur rural, vous envisagez de rénover votre cuisine, d'installer une nouvelle chaudière ou d'aménager une salle de bain accessible ? Le prêt à l'amélioration de l'habitat de la Mutualité sociale agricole constitue un dispositif de financement spécifique, distinct des aides classiques de rénovation énergétique. Plafonné à 1 067,14 euros, ce prêt sans intérêt s'adresse exclusivement aux allocataires de la MSA résidant dans leur logement principal.
Cette aide financière, encadrée par l'article L.542-9 du code de la Sécurité sociale, répond à une logique d'amélioration du cadre de vie des familles rurales. Contrairement aux prêts bancaires classiques, elle ne nécessite ni apport personnel ni garantie hypothécaire, mais impose des conditions strictes de recevabilité et d'utilisation.
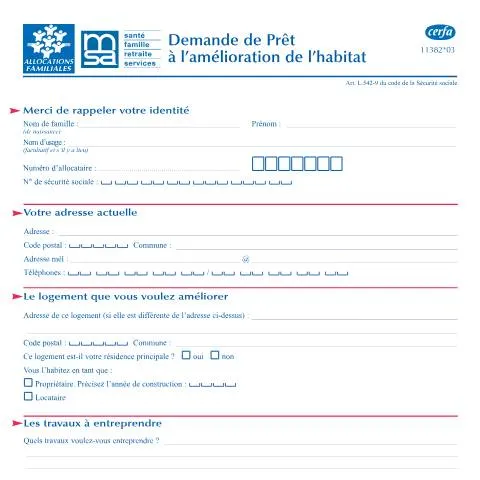
Décryptage du formulaire 11382*03 : section par section
Le formulaire de demande de prêt à l'amélioration de l'habitat se structure en cinq grandes parties, chacune comportant ses spécificités de remplissage et ses pièges potentiels.
L'identification du demandeur : au-delà des coordonnées classiques
La première section exige une précision particulière concernant le numéro d'allocataire. Ce code, différent du numéro de sécurité sociale, figure sur tous les courriers de la MSA et sur l'espace personnel en ligne. Une erreur de transcription retarde systématiquement l'instruction du dossier.
L'adresse électronique, bien que facultative, conditionne la rapidité des échanges avec l'organisme. La MSA privilégie désormais les notifications dématérialisées pour les accusés de réception et les demandes de compléments.
Le logement concerné : résidence principale obligatoire
La distinction entre adresse actuelle et adresse du logement à améliorer révèle toute son importance pour les exploitants agricoles possédant plusieurs biens. Le prêt ne finance exclusivement que les travaux effectués dans la résidence principale, excluant de facto les bâtiments d'exploitation, les résidences secondaires ou les logements locatifs.
L'année de construction, demandée aux seuls propriétaires, influence parfois l'éligibilité de certains types de travaux. Les bâtiments antérieurs à 1949 bénéficient d'une tolérance particulière pour les travaux d'assainissement non collectif.
| Statut d'occupation | Pièces spécifiques requises | Particularités |
|---|---|---|
| Propriétaire | Permis de construire si nécessaire | Préciser l'année de construction |
| Locataire | Autorisation écrite du propriétaire | Indiquer si remboursement partiel prévu |
Description des travaux : la précision détermine l'acceptation
La rubrique consacrée aux travaux à entreprendre constitue le cœur de la demande. Une description trop succincte ou imprécise compromet l'évaluation par les services instructeurs. Il convient de détailler chaque poste : "remplacement de la chaudière fioul par une pompe à chaleur air-eau 12 kW" plutôt que "changement de chauffage".
Le coût des travaux doit correspondre exactement au montant total des devis joints. Tout écart, même minime, génère un courrier de régularisation. La MSA vérifie systématiquement la cohérence entre le descriptif, les devis et le montant du prêt sollicité.
Types de travaux éligibles et exclusions notables
Le prêt à l'amélioration de l'habitat finance une gamme étendue d'interventions, des plus classiques aux plus spécialisées, mais certaines exclusions méritent d'être soulignées.
Les travaux systématiquement acceptés
- Rénovation des installations sanitaires (salle de bain, WC, cuisine)
- Amélioration du système de chauffage et d'isolation
- Mise aux normes électriques et installation de systèmes de sécurité
- Aménagement pour l'accessibilité des personnes à mobilité réduite
- Réfection de la toiture et des menuiseries extérieures
Les travaux sous conditions
Certaines interventions nécessitent des justifications particulières. L'installation d'une piscine ou d'un spa, par exemple, n'est financée que si elle répond à des besoins thérapeutiques attestés médicalement. Les travaux d'embellissement pur, comme la pose de papier peint ou la peinture décorative, sont généralement exclus sauf s'ils accompagnent des rénovations plus lourdes.
Les aménagements extérieurs (terrasse, pergola, abri de jardin) font l'objet d'un examen au cas par cas, privilégiant les réalisations liées à l'amélioration de l'habitabilité du logement principal.
Autofinancement ou recours à l'entreprise : implications financières
Le choix entre travaux réalisés personnellement et intervention d'un professionnel modifie substantiellement les modalités de financement et les pièces justificatives exigées.
L'option "travaux personnels" : économies et contraintes
Les allocataires optant pour l'autoréalisation doivent fournir des devis matériaux détaillés comportant quantités, références et prix unitaires. Cette solution permet de maximiser l'impact du prêt mais impose une traçabilité rigoureuse des achats. La MSA peut exiger les factures d'achat définitives avant versement du prêt.
Attention particulière pour les travaux mixtes : certains postes réalisés par l'allocataire, d'autres confiés à des artisans. Dans ce cas, il faut distinguer clairement chaque intervention et joindre les devis correspondants.
Le recours à l'entreprise : garanties et coût
Les devis d'entreprise doivent respecter la réglementation en vigueur : mentions légales obligatoires, détail des prestations, TVA applicable. Pour les travaux de rénovation énergétique, la qualification RGE (Reconnu garant de l'environnement) de l'entreprise peut conditionner le cumul avec d'autres aides publiques.
Cumul d'aides et déclaration obligatoire des autres financements
Le prêt MSA se cumule avec la plupart des dispositifs d'aide à la rénovation, mais cette possibilité impose des obligations déclaratives strictes.
Les aides couramment cumulées
MaPrimeRénov', crédit d'impôt pour la transition énergétique, éco-prêt à taux zéro, aides des collectivités locales : ces dispositifs se combinent généralement sans difficulté avec le prêt à l'amélioration de l'habitat. Toutefois, le montant total des aides ne peut excéder le coût réel des travaux.
La section "autres aides financières" du formulaire exige une déclaration exhaustive, y compris des demandes en cours d'instruction. Omettre une aide, même refusée ultérieurement, constitue une fausse déclaration passible de sanctions.
Situation de surendettement : transparence exigée
La question relative au dépôt d'un dossier de surendettement à la Banque de France n'est pas anodine. Une procédure en cours n'interdit pas automatiquement l'octroi du prêt, mais modifie les modalités de versement. Les fonds peuvent être directement versés aux entreprises ou bloqués sur un compte séquestre.
Modalités de dépôt et instruction administrative
La transmission du dossier s'effectue selon plusieurs canaux, chacun présentant des avantages spécifiques en termes de rapidité et de traçabilité.
Dépôt dématérialisé via l'espace personnel
L'espace personnel MSA permet le téléchargement du formulaire pré-rempli et la transmission sécurisée des pièces justificatives. Cette modalité accélère l'instruction et limite les risques de perte de courrier. Les documents numérisés doivent respecter certains critères : format PDF, résolution minimale, lisibilité parfaite.
Envoi postal traditionnel
Le dépôt par voie postale reste privilégié pour les dossiers volumineux ou comportant des plans techniques. L'envoi en recommandé avec accusé de réception sécurise la transmission, particulièrement recommandé pour les demandes proches des échéances budgétaires.
Remise en agence MSA
Le dépôt direct en agence permet un contrôle immédiat de la complétude du dossier. Les conseillers vérifient sur place la cohérence des pièces et peuvent suggérer des améliorations. Cette option s'avère particulièrement utile pour les primo-demandeurs ou les dossiers complexes.
Délais d'instruction et versement du prêt
L'instruction d'une demande de prêt à l'amélioration de l'habitat suit un calendrier précis, influencé par la complétude du dossier initial et la période de dépôt.
Phases d'instruction standardisées
- Accusé de réception : sous 15 jours pour les dossiers complets
- Instruction technique : examen des devis et vérification de l'éligibilité (30 à 45 jours)
- Décision : notification d'accord ou de refus motivé
- Versement : après présentation des factures définitives
Les dossiers incomplets génèrent un courrier de demande de compléments, suspendant l'instruction jusqu'à réception des pièces manquantes. Cette interruption peut prolonger le traitement de plusieurs mois, particulièrement problématique pour les travaux urgents.
Modalités de versement différenciées
Le prêt n'est jamais versé avant réalisation des travaux. Deux situations se présentent :
- Travaux par entreprise : versement sur présentation des factures acquittées
- Travaux personnels : versement sur présentation des factures d'achat de matériaux et justificatifs de réalisation
Pour les gros chantiers étalés sur plusieurs mois, un versement fractionné peut être négocié, chaque fraction correspondant à une étape achevée et facturée.
Recours et régularisations en cas de difficultés
Les refus de prêt ou les demandes de régularisation ne constituent pas des décisions définitives. Plusieurs voies de recours permettent de contester ou de corriger les décisions administratives.
Contestation des refus
Tout refus doit être motivé par écrit, précisant les motifs d'inéligibilité. Si ces motifs paraissent contestables, une demande de réexamen peut être formulée dans un délai de deux mois, accompagnée d'éléments complémentaires ou de justifications nouvelles.
Les refus pour "dépassement d'enveloppe budgétaire" méritent une attention particulière. Ils signifient que les crédits annuels sont épuisés, non que le dossier est inéligible. Une nouvelle demande l'année suivante peut aboutir favorablement.
Régularisation des dossiers incomplets
Les demandes de pièces complémentaires précisent systématiquement le délai de réponse, généralement fixé à un mois. Passé ce délai, le dossier est classé sans suite, mais une nouvelle demande reste possible sans pénalité.
Pour les pièces techniques complexes (plans, études thermiques), la MSA accepte généralement les documents provisoires, à condition qu'ils soient remplacés par les versions définitives avant versement du prêt.
Point de vigilance : La signature du formulaire engage juridiquement le demandeur. Toute fausse déclaration expose aux sanctions prévues par les articles L. 114-9 et L. 114-17 du code de la Sécurité sociale, pouvant aller de l'amende au prononcé de pénalités financières, voire à des poursuites pénales pour les cas les plus graves.
Les spécificités du PAH selon votre statut professionnel agricole
Le prêt à l'amélioration de l'habitat de la MSA s'adapte aux réalités diverses du monde agricole, avec des modalités qui varient selon votre statut exact au sein de ce secteur. Cette différenciation reflète la complexité des parcours professionnels agricoles et les besoins spécifiques de chaque catégorie d'assurés.
Pour les chefs d'exploitation agricole, le PAH peut financer des aménagements liés à l'activité professionnelle lorsqu'ils concernent le logement principal. Par exemple, l'installation d'une chambre froide attenante à l'habitation pour la conservation de produits fermiers, ou l'aménagement d'un bureau pour la gestion administrative de l'exploitation. Ces travaux mixtes nécessitent une justification précise de la partie dédiée à l'usage domestique.
Les salariés agricoles permanents bénéficient des mêmes conditions de base, mais leur dossier peut être traité plus rapidement en raison de la stabilité de leurs revenus. La MSA apprécie particulièrement les justificatifs de CDI et les bulletins de salaire réguliers. En revanche, les salariés saisonniers doivent démontrer une continuité d'emploi sur plusieurs années consécutives, généralement trois ans minimum chez le même employeur ou dans la même région.
Cas particulier des conjoints collaborateurs : leur éligibilité au PAH dépend de leur statut officiel au sein de l'exploitation. Le conjoint doit être déclaré comme tel auprès de la MSA et cotiser en conséquence. Les revenus pris en compte sont alors ceux de l'exploitation dans son ensemble, ce qui peut parfois faciliter l'obtention du prêt lors d'années agricoles favorables.
Les retraités agricoles représentent une catégorie importante des bénéficiaires du PAH. Leurs besoins portent souvent sur l'adaptation du logement au vieillissement : installation d'une douche à l'italienne, pose de volets roulants électriques, ou création d'un accès de plain-pied. La MSA examine alors les pensions perçues, qu'elles soient de base ou complémentaires, et peut accorder des conditions préférentielles aux petites retraites agricoles.
Pour les pluriactifs exerçant une activité agricole en complément d'un autre emploi, l'instruction du dossier PAH prend en compte l'ensemble des revenus. Cette situation, fréquente notamment chez les jeunes agriculteurs ou dans certaines régions, peut être un atout si l'activité non-agricole apporte une stabilité financière complémentaire.
Optimisation fiscale et cumuls d'aides possibles avec le PAH
Le prêt à l'amélioration de l'habitat de la MSA s'inscrit dans un écosystème d'aides publiques qu'il convient de maîtriser pour maximiser le financement de vos travaux. Cette approche stratégique permet souvent de réduire significativement le reste à charge final.
Cumul avec MaPrimeRénov' : cette aide de l'État pour la rénovation énergétique se cumule parfaitement avec le PAH. La stratégie optimale consiste à solliciter d'abord MaPrimeRénov' pour les équipements éligibles (pompe à chaleur, isolation, fenêtres), puis à compléter avec le PAH pour les travaux connexes ou le reste à financer. Attention toutefois : les mêmes travaux ne peuvent pas être financés deux fois.
Les aides de l'Anah (Agence nationale de l'habitat) présentent une compatibilité plus complexe avec le PAH. Le programme "Habiter Mieux" peut se cumuler sous certaines conditions, notamment pour les ménages aux revenus modestes en zone rurale. Il convient de déclarer simultanément les deux demandes pour éviter tout malentendu administratif.
Crédit d'impôt et TVA réduite : le PAH n'empêche pas de bénéficier du crédit d'impôt pour la transition énergétique sur les équipements éligibles. De même, la TVA à 5,5% s'applique aux travaux de rénovation énergétique financés par le prêt. Ces avantages fiscaux réduisent mécaniquement le montant à emprunter.
Au niveau local, de nombreuses collectivités territoriales proposent des aides complémentaires : départements, régions, intercommunalités. Ces dispositifs, souvent méconnus, peuvent prendre la forme de subventions directes, de prêts à taux zéro complémentaires, ou d'exonérations fiscales temporaires. Les conseillers MSA disposent généralement d'une cartographie actualisée de ces aides locales.
Pour les exploitants agricoles, certains investissements peuvent relever des aides PAC (Politique Agricole Commune) s'ils présentent un lien avec l'activité professionnelle. L'installation d'équipements économes en énergie dans la partie habitation d'un corps de ferme peut ainsi bénéficier d'un co-financement européen via les mesures agro-environnementales.
Stratégie de phasage des travaux : pour optimiser les cumuls d'aides, il peut être judicieux d'échelonner les travaux sur deux années fiscales. Cette approche permet de maximiser les crédits d'impôt tout en respectant les plafonds annuels des différents dispositifs d'aide.
Gestion des incidents et recours en cas de difficultés
Malgré une instruction rigoureuse, des difficultés peuvent survenir pendant la vie du PAH. La MSA a développé des procédures spécifiques pour accompagner les emprunteurs en situation délicate, dans un esprit de service public adapté aux réalités du monde agricole.
Difficultés de remboursement temporaires : les revenus agricoles connaissent par nature des variations importantes selon les années et les aléas climatiques. La MSA en tient compte et propose des solutions d'adaptation. Le report d'échéances, généralement accordé pour 6 à 12 mois, permet de traverser une période difficile sans compromettre l'ensemble du prêt. Cette mesure s'accompagne d'un rééchelonnement des mensualités restantes.
En cas de maladie ou d'accident de l'emprunteur principal, la MSA peut suspendre temporairement les remboursements, le temps que les indemnités journalières ou la pension d'invalidité se mettent en place. Cette procédure, spécifique au régime agricole, témoigne de la solidarité professionnelle qui caractérise la MSA.
Difficultés structurelles : lorsque les difficultés semblent durables (cessation d'activité, divorce, succession conflictuelle), la MSA peut proposer un réaménagement complet du prêt. Cela peut aller jusqu'à la transformation du PAH en prêt social, avec des conditions plus favorables mais un allongement de la durée de remboursement.
Concernant les litiges sur les travaux, la MSA n'intervient pas directement dans les conflits avec les entreprises, mais peut adapter les modalités de versement du prêt. Si des malfaçons importantes sont constatées, le versement des dernières tranches peut être suspendu le temps que le litige se règle, évitant à l'emprunteur de se retrouver endetté pour des travaux non conformes.
Procédure de recours : tout refus de PAH peut faire l'objet d'un recours gracieux auprès de la commission de recours amiable de la MSA. Cette instance, composée de représentants des assurés et de l'institution, réexamine le dossier sous un angle différent. Le recours doit être déposé dans les deux mois suivant la notification de refus, accompagné de tous éléments nouveaux susceptibles de modifier l'appréciation du dossier.
En cas d'échec du recours gracieux, un recours contentieux reste possible devant le tribunal des affaires de sécurité sociale. Cette procédure, plus lourde, nécessite souvent l'assistance d'un avocat spécialisé en droit de la sécurité sociale. La MSA privilégie toutefois la recherche de solutions amiables, dans l'esprit mutualiste qui la caractérise.
Médiation spécialisée : depuis quelques années, la MSA a développé un service de médiation interne pour les situations les plus complexes. Ce médiateur, indépendant des services instructeurs, peut proposer des solutions créatives adaptées à chaque situation particulière. Son intervention est gratuite et confidentielle.
Les associations de défense des assurés agricoles constituent également un recours utile. Ces structures, présentes dans chaque département, connaissent parfaitement les rouages de la MSA et peuvent accompagner efficacement les démarches de recours. Leur intervention est particulièrement précieuse pour les dossiers techniques complexes ou les situations de grande précarité.