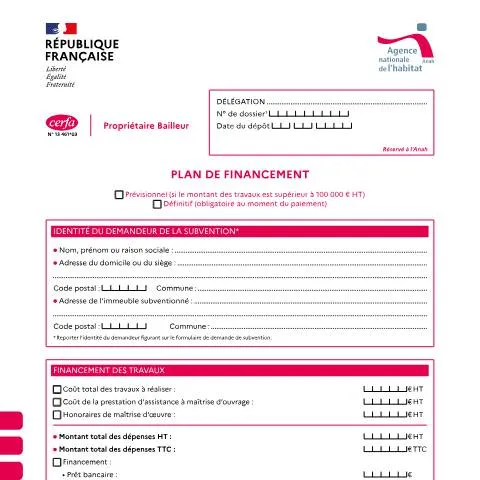
Le plan de financement, pièce maîtresse de votre demande d'aide Anah
Lorsque vous envisagez des travaux de rénovation énergétique ou d'amélioration de l'habitat dans un logement que vous donnez en location, l'Agence nationale de l'habitat (Anah) peut vous accompagner financièrement. Mais cette aide n'est pas automatique : elle nécessite de démontrer la cohérence économique de votre projet à travers un document précis, le plan de financement. Ce formulaire 13461*03 constitue le cœur de votre dossier, celui qui permettra à l'organisme compétent d'évaluer la viabilité de votre demande et de déterminer le montant de la subvention.
Ce document va bien au-delà d'un simple récapitulatif de devis. Il s'agit d'une véritable photographie financière de votre projet, qui doit mettre en évidence l'équilibre entre vos ressources disponibles et le coût total des travaux envisagés. L'administration s'appuie sur ces données pour s'assurer que votre projet est réalisable et que l'aide publique s'inscrit dans une démarche cohérente.
Qui peut déposer ce plan de financement et dans quelles circonstances
Le formulaire s'adresse exclusivement aux propriétaires bailleurs, c'est-à-dire aux personnes physiques ou morales qui possèdent un logement destiné à la location. Cette qualification implique plusieurs conditions que l'Anah vérifie systématiquement.
Les propriétaires éligibles selon leur statut
Les particuliers constituent la majorité des demandeurs. Qu'ils soient propriétaires uniques, en indivision, ou usufruitiers, ils peuvent solliciter l'aide à condition de s'engager sur une mise en location du bien rénové. Les sociétés civiles immobilières (SCI) familiales entrent également dans ce périmètre, sous réserve que leurs associés soient des personnes physiques et que la SCI ne dépasse pas certains seuils de revenus.
Les investisseurs institutionnels ou les sociétés commerciales sont généralement exclus du dispositif, l'Anah privilégiant les petits propriétaires dans sa politique d'aide. Toutefois, des exceptions peuvent exister pour des projets d'intérêt général ou dans certaines zones tendues du territoire.
Les conditions liées au logement
Le bien concerné doit répondre à des critères stricts. Il s'agit nécessairement d'un logement de plus de quinze ans, destiné à devenir une résidence principale pour les futurs locataires. Les résidences secondaires ou les locations saisonnières ne sont pas éligibles au dispositif.
La localisation joue également un rôle déterminant. Certains territoires bénéficient de conditions plus favorables, notamment les centres-villes en revitalisation ou les quartiers prioritaires de la politique de la ville. À l'inverse, dans certaines zones très tendues, des critères supplémentaires peuvent s'appliquer.
Architecture et logique du document financier
Le formulaire 13461*03 s'articule autour de plusieurs sections qui forment un ensemble cohérent. Chaque partie a sa logique propre et contribue à l'évaluation globale de votre projet par les services de l'Anah.
La ventilation détaillée des coûts
La première partie du plan exige une décomposition précise de tous les postes de dépenses. Il ne suffit pas d'indiquer le montant global des travaux : chaque intervention doit être détaillée avec son coût unitaire. Les travaux d'isolation, de chauffage, de plomberie, d'électricité constituent autant de lignes distinctes.
Cette granularité permet à l'instructeur de vérifier la cohérence des prix pratiqués et de s'assurer que les travaux correspondent bien aux objectifs du programme d'aide. Les frais annexes, comme les honoraires d'architecte ou les coûts de maîtrise d'œuvre, doivent également figurer de manière distincte.
L'inventaire des ressources mobilisées
En face des dépenses, le plan de financement recense toutes vos sources de financement. Vos fonds propres constituent généralement la base du projet, mais d'autres ressources peuvent compléter le montage : emprunts bancaires, autres subventions publiques, aides des collectivités locales.
L'Anah porte une attention particulière aux cumuls d'aides. Certaines subventions sont compatibles entre elles, d'autres non. Le formulaire permet de déclarer l'ensemble de ces financements pour que l'organisme compétent puisse vérifier la conformité du montage et ajuster, le cas échéant, le montant de son intervention.
| Type de financement | Contraintes particulières | Impact sur l'aide Anah |
|---|---|---|
| Fonds propres | Justificatifs de capacité financière | Aucun impact négatif |
| Prêt bancaire classique | Accord de principe requis | Aucun impact sur le calcul |
| Éco-prêt à taux zéro | Compatible sous conditions | Peut influencer le plafond |
| Aide locale (région, département) | Vérification des cumuls | Déduction possible du montant |
Préparation et rassemblement des pièces justificatives
Le plan de financement ne peut être complété sans avoir au préalable réuni l'ensemble des documents qui vont étayer chaque ligne budgétaire. Cette phase préparatoire conditionne la qualité de votre dossier et la rapidité de son instruction.
Les devis et leur qualification
Chaque poste de travaux doit s'appuyer sur des devis détaillés établis par des professionnels qualifiés. L'Anah exige que ces entreprises disposent des certifications appropriées, particulièrement pour les travaux liés à l'efficacité énergétique où la mention RGE (Reconnu Garant de l'Environnement) peut être obligatoire.
Les devis doivent présenter un niveau de détail suffisant pour permettre l'évaluation technique. Une simple ligne "rénovation complète" ne sera pas acceptée. Il faut que chaque intervention soit décrite avec ses spécifications techniques, les matériaux utilisés, et la quantité de main-d'œuvre nécessaire.
Les justificatifs de ressources financières
Pour vos fonds propres, l'administration peut demander des attestations bancaires ou des relevés de comptes récents. Si vous sollicitez un emprunt, l'accord de principe de votre banque doit être joint au dossier. Ces documents permettent de vérifier que le financement annoncé est effectivement disponible.
Dans le cas d'autres subventions publiques, les courriers d'attribution ou les accusés de réception des demandes en cours constituent des pièces importantes. Ils permettent à l'Anah de coordonner son intervention avec celle des autres financeurs publics.
Processus de dépôt et canaux disponibles
Une fois votre plan de financement finalisé et tous les justificatifs réunis, plusieurs modalités s'offrent à vous pour transmettre votre dossier à l'organisme compétent. Chaque canal présente ses propres caractéristiques et délais de traitement.
La dématérialisation, voie privilégiée
Le dépôt en ligne constitue désormais la méthode recommandée par l'administration. Cette procédure permet un suivi en temps réel de l'avancement de votre dossier et facilite les échanges avec les services instructeurs. Vous recevez immédiatement un accusé de réception électronique qui fait foi pour le calcul des délais.
La plateforme numérique intègre des contrôles de cohérence qui peuvent vous alerter sur d'éventuelles incohérences dans votre plan de financement avant même la validation définitive. Cette fonctionnalité limite les demandes de compléments ultérieures.
Le dépôt physique, alternative maintenue
Pour les propriétaires moins familiers du numérique ou dans certaines situations complexes, le dépôt papier reste possible. Il s'effectue soit par courrier recommandé avec accusé de réception, soit directement au guichet des services départementaux compétents.
Cette modalité implique des délais généralement plus longs, le temps de numérisation et de saisie des données par les services administratifs. Il convient également de prévoir des copies supplémentaires de certaines pièces qui pourraient être transmises à d'autres services pour instruction.
Le traitement administratif et ses étapes
Une fois déposé, votre plan de financement entre dans un circuit d'instruction codifié qui mobilise différents niveaux d'expertise au sein de l'organisme compétent. Comprendre ce processus vous aide à mieux anticiper les délais et les éventuelles demandes de complément.
L'instruction technique préalable
La première phase consiste en un examen de recevabilité qui vérifie la complétude formelle de votre dossier. Les services contrôlent la présence de toutes les pièces obligatoires et la cohérence apparente des montants déclarés. Si des éléments manquent, vous recevez une demande de complément qui interrompt temporairement l'instruction.
Parallèlement, une vérification technique évalue la pertinence des travaux proposés au regard des objectifs du programme d'aide. Cette analyse peut conduire à des ajustements dans la nature ou l'ampleur des interventions éligibles.
L'évaluation financière approfondie
L'examen du plan de financement proprement dit constitue le cœur de l'instruction. Les agents analysent l'équilibre général du projet, la réalisme des coûts annoncés, et la capacité réelle de financement. Ils peuvent solliciter des compléments d'information sur certains postes ou demander des devis alternatifs si les prix paraissent surévalués.
Cette phase peut également donner lieu à des propositions d'optimisation du montage financier, notamment en cas de cumul possible avec d'autres dispositifs d'aide non identifiés initialement par le demandeur.
Calendrier et timing de la procédure
La temporalité de votre demande d'aide Anah s'inscrit dans un cadre réglementaire précis qui conditionne à la fois vos obligations et celles de l'administration. Maîtriser ces échéances vous permet d'organiser efficacement votre projet de rénovation.
Les délais d'instruction réglementaires
L'organisme compétent dispose d'un délai légal pour statuer sur votre demande à compter de la réception du dossier complet. Ce délai peut varier selon la complexité du projet et la charge de travail des services, mais il est généralement compris entre deux et quatre mois pour les dossiers standards.
Pendant cette période, l'administration peut vous demander des compléments d'information qui suspendent le décompte du délai. Il est donc crucial de répondre rapidement et de manière complète à ces sollicitations pour éviter un allongement de la procédure.
La gestion des travaux après accord
L'obtention de l'accord de financement ne marque pas la fin de vos obligations administratives. Vous devez respecter un calendrier de réalisation des travaux et tenir l'Anah informée de l'avancement du chantier. Des versements échelonnés de la subvention sont généralement prévus, conditionnés à la justification de l'avancement des travaux.
La réception définitive des travaux donne lieu à un contrôle final qui peut être réalisé sur pièces ou sur site selon l'importance du projet. Ce n'est qu'à l'issue de cette vérification que le solde de la subvention est versé.
Situations particulières et adaptations procédurales
Certains profils de propriétaires ou certaines configurations de projets nécessitent des adaptations dans la constitution du plan de financement ou dans les modalités d'instruction. L'Anah a développé des procédures spécifiques pour traiter ces cas particuliers.
Les propriétaires en situation de copropriété
Lorsque les travaux concernent un logement en copropriété, la situation se complexifie car certaines interventions relèvent des parties communes et d'autres des parties privatives. Le plan de financement doit alors distinguer clairement ces deux niveaux d'intervention et leurs financements respectifs.
Les travaux sur parties communes peuvent bénéficier d'aides spécifiques à la copropriété, tandis que ceux sur parties privatives relèvent du dispositif classique. Cette distinction influence directement la constitution du dossier et les pièces justificatives à fournir.
Les projets d'envergure exceptionnelle
Pour les opérations de réhabilitation lourde ou les projets impliquant plusieurs logements, des procédures renforcées peuvent s'appliquer. Le plan de financement doit alors présenter un niveau de détail supérieur et peut nécessiter l'intervention d'un bureau d'études spécialisé pour valider la cohérence technique et financière de l'ensemble.
Ces dossiers font généralement l'objet d'une instruction collégiale impliquant plusieurs services de l'Anah et peuvent donner lieu à des négociations sur les modalités de financement et de réalisation des travaux.
Articulation avec les autres dispositifs d'aide publique
L'aide de l'Anah ne constitue qu'une brique du financement global de vos travaux de rénovation énergétique. Une approche stratégique consiste à l'articuler intelligemment avec d'autres dispositifs publics pour optimiser votre plan de financement.
L'éco-prêt à taux zéro (éco-PTZ) représente un complément naturel aux subventions Anah. Ce prêt sans intérêts, plafonné à 50 000 € pour un bouquet de travaux, finance la part des dépenses non couverte par la subvention. Contrairement aux idées reçues, l'éco-PTZ reste accessible même si vous percevez une aide Anah, sous réserve que le montant cumulé ne dépasse pas le coût total des travaux.
La démarche s'avère particulièrement pertinente pour les propriétaires bailleurs dont les revenus dépassent les plafonds de MaPrimeRénov'. Tandis que l'Anah finance 25 % à 35 % du projet selon votre profil, l'éco-PTZ peut couvrir une partie substantielle du reste à charge, étalant le remboursement sur quinze ans maximum.
Les aides locales constituent un autre levier d'optimisation souvent méconnu. De nombreuses collectivités territoriales — régions, départements, intercommunalités, communes — proposent des compléments aux dispositifs nationaux. Ces aides locales prennent diverses formes : subventions directes, prêts bonifiés, exonérations fiscales temporaires, voire mise à disposition d'assistance technique.
L'Île-de-France, par exemple, abonde les aides Anah via son dispositif régional, majorant de 500 € à 1 500 € les subventions selon le type de travaux. Certaines métropoles comme Lyon ou Toulouse proposent des prêts à taux préférentiels pour les propriétaires bailleurs s'engageant sur des loyers maîtrisés. À l'inverse, des territoires ruraux peuvent offrir des accompagnements techniques gratuits compensant la rareté des entreprises RGE locales.
La recherche de ces aides locales nécessite une approche méthodique. L'Agence nationale pour l'information sur le logement (ANIL) centralise une base de données actualisée des dispositifs territoriaux. Votre contact local Anah dispose également d'une connaissance fine des compléments disponibles dans votre secteur géographique.
Les certificats d'économies d'énergie (CEE) offrent une troisième voie de financement complémentaire. Ces primes, financées par les fournisseurs d'énergie dans le cadre de leurs obligations réglementaires, s'ajoutent aux aides Anah sans restriction particulière. Les montants varient selon la nature des travaux et les caractéristiques du logement, mais peuvent atteindre plusieurs milliers d'euros pour une rénovation globale.
L'obtention des CEE s'effectue directement auprès des obligés (fournisseurs d'énergie, grandes surfaces spécialisées) ou via des plateformes dédiées. La démarche doit impérativement être initiée avant signature du devis, sous peine d'inéligibilité. Certains obligés proposent des offres spécifiquement calibrées pour les bénéficiaires d'aides Anah, simplifiant les démarches administratives.
Gestion des phases de travaux et déblocage des fonds
La réussite financière de votre projet de rénovation repose largement sur une gestion rigoureuse des phases de travaux et du déblocage échelonné des financements. Cette orchestration temporelle conditionne votre trésorerie et la fluidité du chantier.
Le phasage des travaux doit concilier logique technique et contraintes financières. L'Anah privilégie généralement un déblocage en deux temps : un acompte de 30 % à 50 % au démarrage effectif du chantier, puis le solde à la réception des travaux sur présentation des factures acquittées. Cette modalité impose une avance de trésorerie substantielle que tous les propriétaires bailleurs ne peuvent assumer.
Pour les projets d'envergure dépassant 30 000 €, certaines délégations locales Anah acceptent un phasage plus fin : acompte initial, versements intermédiaires sur justification d'avancement, puis solde final. Cette souplesse s'obtient sur demande motivée, accompagnée d'un échéancier détaillé validé par l'entreprise ou le maître d'œuvre.
L'articulation avec les autres financements complexifie la donne. L'éco-PTZ, par exemple, impose ses propres règles de déblocage : première tranche à la signature du contrat de prêt, tranches suivantes sur présentation des factures intermédiaires. Les CEE, eux, ne sont généralement versés qu'en fin de chantier, après transmission des attestations sur l'honneur et pièces justificatives.
La gestion de trésorerie nécessite donc une planification anticipée. Établissez un tableau de flux prévisionnel intégrant l'ensemble des recettes (subventions, prêts, fonds propres) et dépenses (entreprises, maîtrise d'œuvre, frais annexes) selon leur calendrier respectif. Cette vision d'ensemble révèle les éventuels décalages et besoins de financement relais.
Plusieurs solutions existent pour pallier ces décalages temporaires. Certaines banques proposent des facilités de caisse spécifiquement dédiées aux travaux subventionnés, gagées sur les aides à percevoir. Les entreprises peuvent parfois accepter des échéanciers de paiement adaptés, moyennant négociation préalable et éventuellement garanties.
Le suivi administratif conditionne la fluidité des déblocages. Chaque organisme financeur impose ses propres justificatifs et délais de transmission. L'Anah exige généralement : factures acquittées, attestations de fin de travaux, photos de réalisation, voire visite de contrôle pour les gros montants. Les retards dans la production de ces pièces peuvent différer significativement les versements.
Anticipez cette charge administrative dès la phase de préparation. Constituez un dossier dédié recensant l'ensemble des obligations de chaque financeur, leurs échéances respectives et les interlocuteurs désignés. Cette organisation préventive évite les blocages de dernière minute et optimise vos délais de recouvrement.
Les aléas de chantier perturbent fréquemment la planification initiale. Découvertes techniques imprévues, intempéries, défaillances d'entreprises : autant de facteurs susceptibles d'allonger les délais et de modifier les coûts. L'Anah autorise généralement des avenants dans la limite de 20 % du montant initial, sous réserve de justification technique et d'accord préalable.
Ces modifications impactent mécaniquement votre plan de financement. Un surcoût de 15 % sur un projet de 50 000 € représente 7 500 € supplémentaires, dont seulement une partie sera prise en charge par la subvention majorée. Constituez systématiquement une réserve de précaution de 10 % à 15 % du budget initial pour absorber ces aléas sans compromettre l'achèvement du projet.
Impact fiscal et déclaratif des aides perçues
Les subventions Anah génèrent des conséquences fiscales spécifiques que tout propriétaire bailleur doit intégrer dans sa stratégie patrimoniale. Ces implications dépassent la simple question de l'imposition des aides pour englober l'amortissement des travaux, l'optimisation des revenus fonciers et la valorisation du patrimoine.
Le traitement fiscal des subventions obéit à des règles précises souvent mal appréhendées. En principe, les aides publiques constituent des produits imposables dans la catégorie des revenus fonciers de l'année de perception. Cette règle générale souffre toutefois d'exceptions notables selon la nature des travaux et le statut du propriétaire.
Les subventions pour travaux d'amélioration énergétique bénéficient d'un régime de faveur : elles ne sont imposables que si elles excèdent le montant des dépenses réellement engagées. Concrètement, si vous percevez 15 000 € d'aide Anah pour 50 000 € de travaux, aucune imposition n'intervient puisque la subvention reste inférieure aux dépenses. Cette exonération s'applique automatiquement, sans formalité particulière.
En revanche, les aides pour travaux de mise aux normes ou d'adaptation au handicap suivent le régime de droit commun : imposition intégrale l'année de perception, indépendamment du montant des travaux. Cette différence de traitement justifie une attention particulière lors du montage de dossiers mixtes combinant plusieurs types d'interventions.
L'amortissement des travaux subventionnés soulève des questions techniques complexes. La doctrine fiscale distingue nettement les dépenses déductibles immédiatement (entretien, réparations) des investissements amortissables sur plusieurs années (amélioration, transformation). Les travaux de rénovation énergétique relèvent généralement de la seconde catégorie, imposant un étalement de la déduction sur leur durée d'utilisation présumée.
La présence d'une subvention modifie le calcul de la base amortissable. Seule la part des dépenses restant à votre charge constitue l'assiette d'amortissement déductible. Sur un projet de 50 000 € subventionné à hauteur de 15 000 €, vous pourrez amortir 35 000 € selon les durées légales : quinze ans pour l'isolation, dix ans pour les équipements de chauffage, vingt ans pour les aménagements lourds.
Cette logique d'amortissement net génère parfois des arbitrages contre-intuitifs. Un taux de subvention élevé réduit mécaniquement vos possibilités de déduction fiscale future, pouvant in fine diminuer l'avantage financier global selon votre tranche marginale d'imposition. Les propriétaires fortement imposés ont parfois intérêt à privilégier des financements remboursables (éco-PTZ) plutôt que des subventions, pour maximiser leurs déductions.
L'optimisation du régime foncier constitue un enjeu stratégique pour les propriétaires détenant plusieurs biens locatifs. Le régime micro-foncier, plafonné à 15 000 € de revenus locatifs annuels, applique un abattement forfaitaire de 30 % censé couvrir l'ensemble des charges et travaux. Les subventions perçues majorent mécaniquement les revenus déclarés, risquant de faire basculer vers le régime réel d'imposition.
Ce basculement n'est pas nécessairement pénalisant si vos charges réelles excèdent l'abattement forfaitaire. Les gros travaux de rénovation génèrent souvent des déductions supérieures aux 30 % du micro-foncier, rendant le régime réel plus avantageux. Anticipez cette bascule en calculant l'impact comparé des deux régimes sur votre situation personnelle.
Inversement, certains propriétaires cherchent à rester dans le micro-foncier malgré des travaux subventionnés. Des stratégies d'étalement sont alors envisageables : phasage des travaux sur plusieurs années, report de perception de certaines aides, voire renonciation partielle aux subventions si l'économie d'impôt compense la perte de financement.
La déclaration des aides impose une vigilance particulière sur les formulaires fiscaux. Les subventions imposables figurent ligne 4BE de la déclaration 2044, distinctement des revenus locatifs proprement dits. Cette séparation facilite les contrôles fiscaux et évite les erreurs de qualification.
Conservez scrupuleusement l'ensemble des justificatifs : notifications d'attribution Anah, factures d'entreprises, relevés de versements, attestations de réalisation. Ces pièces s'avèrent indispensables en cas de contrôle, particulièrement pour justifier l'exonération des aides énergétiques ou le calcul des bases d'amortissement.
La dématérialisation progressive des échanges avec l'Anah facilite cette traçabilité documentaire. Votre espace personnel sur le site de l'agence centralise l'historique complet de vos dossiers : demandes, décisions, versements, correspondances. Cette centralisation numérique constitue une source probante pour vos obligations déclaratives futures.