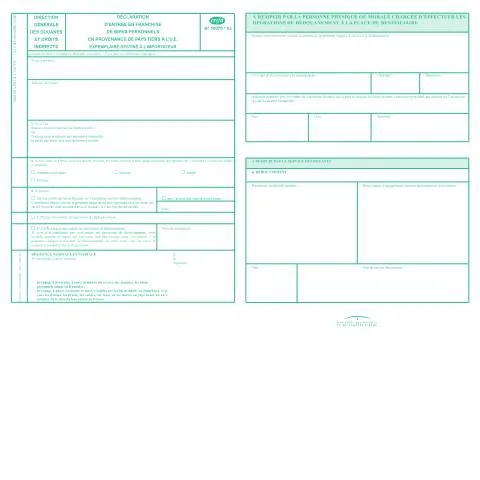
Quand la frontière française s'ouvre à vos biens personnels : décryptage d'une procédure méconnue
Déménager depuis un pays situé hors Union européenne vers la France implique souvent de transporter des biens personnels accumulés au fil des années. Meubles, électroménager, véhicule, objets de valeur : ces effets constituent un patrimoine mobilier dont l'importation en franchise de droits de douane nécessite une démarche administrative spécifique. Le formulaire de déclaration d'entrée en France en franchise de biens personnels, référencé sous le code 10070*03, constitue le sésame indispensable pour éviter une taxation douanière qui pourrait considérablement alourdir le coût d'un transfert de domicile.
Cette procédure s'inscrit dans le cadre réglementaire européen qui distingue les marchandises commerciales des effets personnels lors du franchissement des frontières extérieures de l'Union. La France, en tant qu'État membre, applique cette distinction en accordant des exonérations fiscales aux particuliers qui établissent leur résidence sur le territoire national, sous réserve de respecter certaines conditions de forme et de fond.
Le périmètre d'application : bien plus large qu'il n'y paraît
La notion de pays tiers à l'Union européenne englobe l'ensemble des États non membres de l'UE, soit la quasi-totalité du globe à l'exception des vingt-sept pays de l'Union. Cela inclut des destinations fréquentes comme les États-Unis, le Canada, la Suisse, le Royaume-Uni depuis le Brexit, mais également les pays d'Afrique, d'Asie ou d'Océanie.
Le formulaire concerne exclusivement les particuliers, excluant de facto les entreprises ou les professionnels qui importent des biens dans le cadre de leur activité commerciale. Cette distinction revêt une importance capitale car elle détermine le régime fiscal applicable : franchise totale pour les effets personnels, taxation selon les tarifs douaniers communs pour les marchandises commerciales.
Les situations déclenchant le recours à cette déclaration sont multiples :
- Retour en France après une expatriation de longue durée
- Installation définitive d'un étranger sur le territoire français
- Transfert de résidence principale depuis un pays tiers
- Succession internationale impliquant des biens situés hors UE
- Rapatriement d'effets personnels suite à un divorce ou une séparation
Anatomie du formulaire : décryptage section par section
Le document 10070*03 se structure en plusieurs rubriques dont la complétion rigoureuse conditionne l'acceptation de la demande par les services douaniers. Chaque section répond à une logique de contrôle spécifique permettant aux autorités de vérifier l'éligibilité du demandeur au régime de franchise.
Identification du déclarant
Les premières rubriques collectent les informations d'état civil du déclarant. Attention particulière pour les personnes de nationalité étrangère : l'indication précise du titre de séjour s'avère indispensable. Les autorités douanières vérifient systématiquement la régularité du séjour, condition sine qua non de l'octroi de la franchise.
La date d'entrée en France revêt une importance cruciale car elle détermine le point de départ des délais réglementaires. Certaines conditions de franchise sont assorties d'obligations temporelles strictes, notamment concernant la durée de résidence antérieure dans le pays tiers d'origine.
Caractérisation de la résidence
Cette section permet d'établir la réalité du transfert de domicile, élément central de la procédure. Les services douaniers distinguent rigoureusement les déménagements définitifs des séjours temporaires. La production de justificatifs probants s'avère indispensable : contrat de travail, bail de location, acte d'achat immobilier, certificat de radiation du pays d'origine.
Les situations mixtes nécessitent une attention particulière. Par exemple, un cadre expatrié qui maintient un pied-à-terre dans son pays d'origine tout en s'installant durablement en France doit pouvoir démontrer que la France devient effectivement son centre d'intérêts vitaux.
Inventaire détaillé des biens
Le cœur du formulaire consiste en un inventaire exhaustif des effets personnels importés. Cette section exige une description précise de chaque bien : nature, marque, modèle, année d'acquisition, valeur estimée. L'objectif consiste à permettre aux douaniers d'identifier formellement les biens lors des contrôles physiques.
Certaines catégories d'objets font l'objet d'une surveillance particulière :
- Véhicules automobiles : nécessité d'indiquer le numéro de châssis et la cylindrée
- Appareils électroniques : spécification des numéros de série
- Bijoux et objets précieux : description détaillée et estimation de valeur
- Œuvres d'art : authentification et provenance si possible
- Armes de collection : déclaration obligatoire aux autorités compétentes
Conditions d'éligibilité : un équilibre subtil entre souplesse et contrôle
L'octroi de la franchise douanière obéit à des critères stricts destinés à prévenir les détournements commerciaux du régime préférentiel. Ces conditions s'articulent autour de plusieurs axes de vérification que les services douaniers appliquent avec rigueur.
| Critère | Exigence | Justificatifs requis |
|---|---|---|
| Durée de résidence antérieure | Résidence habituelle dans le pays tiers | Certificats de résidence, contrats de travail |
| Usage personnel | Biens à usage exclusivement familial | Factures d'achat, photos d'usage |
| Possession antérieure | Détention avant le transfert de résidence | Preuves d'acquisition, témoignages |
| Intention de résidence | Installation durable en France | Engagement de résidence, projet professionnel |
La notion d'usage personnel mérite une attention particulière. Elle exclut les biens destinés à la revente immédiate ou à un usage commercial. Les douaniers scrutent attentivement les quantités déclarées pour détecter d'éventuels stocks commerciaux déguisés. Par exemple, l'importation de plusieurs véhicules identiques ou d'équipements professionnels en surnombre éveille systématiquement les soupçons.
Délais et contraintes temporelles
Le respect des délais constitue un aspect critique de la procédure. La réglementation impose généralement que les biens soient importés dans un délai raisonnable suivant l'établissement de la résidence en France. Ce délai varie selon les circonstances mais s'établit couramment autour de douze mois.
Certaines situations justifient des assouplissements : difficultés de transport, contraintes familiales, obligations professionnelles dans le pays d'origine. Dans ces cas, une demande de prorogation peut être sollicitée auprès des services douaniers, accompagnée de justificatifs circonstanciés.
Modalités de dépôt : entre tradition et modernisation
La transmission du formulaire 10070*03 s'effectue selon plusieurs canaux, chacun présentant des avantages et des contraintes spécifiques. Le choix du mode de dépôt influence directement les délais de traitement et les modalités de suivi du dossier.
Dépôt physique en bureau de douane
La remise directe en bureau de douane demeure la voie privilégiée pour les dossiers complexes ou les importations de grande valeur. Cette approche permet un échange direct avec les agents, facilitant la résolution immédiate des difficultés de compréhension ou de complétude du dossier.
Les bureaux de douane spécialisés dans les particuliers sont généralement situés dans les grandes agglomérations et aux points de passage frontaliers. Leurs horaires d'ouverture, souvent restreints, nécessitent une prise de rendez-vous préalable pour éviter les déplacements infructueux.
Transmission postale
L'envoi par courrier recommandé avec accusé de réception constitue une alternative pratique pour les résidents éloignés des bureaux de douane. Cette modalité exige une attention particulière à la complétude du dossier car les échanges ultérieurs s'effectuent exclusivement par écrit, rallongeant considérablement les délais en cas de pièce manquante.
La constitution d'un dossier complet revêt une importance capitale dans cette configuration. L'absence d'un justificatif mineur peut entraîner un rejet temporaire et obliger à recommencer entièrement la procédure.
Procédures dématérialisées
Certaines directions régionales des douanes expérimentent des téléprocédures permettant la transmission électronique des déclarations. Ces dispositifs, encore inégalement déployés sur le territoire, offrent des gains de temps substantiels mais nécessitent une maîtrise minimale des outils numériques.
La signature électronique, lorsqu'elle est requise, peut constituer un obstacle pour certains usagers. Les services d'accompagnement numérique proposés par certaines mairies ou centres sociaux peuvent s'avérer précieux dans ce contexte.
Pièges et écueils : les erreurs qui coûtent cher
L'expérience des services douaniers révèle des erreurs récurrentes dans la constitution des dossiers de franchise. Ces maladresses, souvent anodines en apparence, peuvent entraîner des rejets de demande et des pénalités financières substantielles.
Sous-estimation des valeurs déclarées
La tentation de minorer la valeur des biens importés pour réduire l'exposition au risque fiscal constitue une erreur majeure. Les douaniers disposent de bases de données de valorisation et peuvent procéder à des expertises contradictoires. Une sous-évaluation manifeste entraîne non seulement un redressement fiscal mais également des pénalités pour fausse déclaration.
La méthode de valorisation recommandée consiste à retenir la valeur de remplacement au moment de l'importation, en tenant compte de l'usure et de la vétusté. Les factures d'achat originales, même anciennes, constituent des références précieuses pour établir cette estimation.
Confusion entre effets personnels et marchandises
La frontière entre biens personnels et marchandises commerciales s'avère parfois ténue, particulièrement pour les professions libérales ou les artisans. Un médecin qui importe son matériel de cabinet ou un artiste ses œuvres invendues navigue en zone grise.
La jurisprudence douanière privilégie une approche au cas par cas, tenant compte de la proportionnalité des quantités, de la nature des biens et des intentions déclarées du propriétaire. En cas de doute, une consultation préalable des services douaniers permet de sécuriser juridiquement l'opération.
Négligence dans la documentation
L'insuffisance documentaire constitue le premier motif de rejet des demandes de franchise. Les usagers sous-estiment fréquemment les exigences probatoires des administrations douanières, habituées à traiter avec des professionnels du commerce international.
La constitution d'un dossier probant nécessite une démarche méthodique :
- Rassemblement de tous les justificatifs de résidence antérieure
- Collecte des preuves d'acquisition des biens (factures, héritages, donations)
- Documentation photographique des biens volumineux ou de valeur
- Traduction certifiée des documents rédigés en langue étrangère
- Apostille ou légalisation des actes publics étrangers selon les conventions internationales
Suites de la procédure : de l'instruction à la décision
Une fois le dossier déposé, s'engage une phase d'instruction dont la durée varie considérablement selon la complexité du cas et la charge de travail des services compétents. Cette période d'attente, souvent anxiogène pour les demandeurs, obéit à des règles précises qu'il convient de connaître.
Délais d'instruction
Les services douaniers ne communiquent généralement pas de délais fermes d'instruction, préférant se ménager une marge de manœuvre face à la diversité des situations rencontrées. L'expérience montre néanmoins que les dossiers simples et complets sont traités en quelques semaines, tandis que les cas complexes peuvent nécessiter plusieurs mois d'analyse.
Certains facteurs accélèrent sensiblement l'instruction : complétude du dossier initial, clarté de la situation juridique du demandeur, faible valeur des biens importés. À l'inverse, les situations mixtes (résidence partagée entre plusieurs pays), les biens de forte valeur ou les professions particulières (diplomates, militaires) rallongent mécaniquement les délais.
Contrôles et vérifications
L'administration douanière dispose de prérogatives étendues en matière de contrôle. Les agents peuvent procéder à des vérifications documentaires approfondies, solliciter des compléments d'information ou ordonner des expertises techniques pour les biens de valeur.
Les contrôles physiques, bien que moins systématiques que par le passé, demeurent possibles. Ils s'effectuent généralement lors du dédouanement effectif des marchandises, au port, à l'aéroport ou au bureau de douane de destination. La présence du déclarant ou de son représentant s'avère souvent nécessaire pour identifier formellement les biens inventoriés.
Décision et mise en œuvre
L'accord de franchise se matérialise par la délivrance d'un document officiel autorisant l'importation en exonération de droits et taxes. Ce titre constitue le sésame indispensable lors des opérations de dédouanement et doit être conservé précieusement.
En cas de refus, l'administration motive sa décision et indique les voies de recours disponibles. Les motifs de rejet les plus fréquents concernent l'insuffisance de preuves de résidence, la qualification commerciale des biens ou le non-respect des délais réglementaires.
Recours et contestations : défendre ses droits face à l'administration
Le refus d'une demande de franchise n'épuise pas les droits du demandeur. Plusieurs voies de recours permettent de contester la décision administrative, chacune obéissant à des règles de procédure et des délais spécifiques.
Recours gracieux
La première démarche consiste généralement en un recours gracieux auprès du service ayant pris la décision contestée. Cette approche amiable permet souvent de résoudre les malentendus ou de compléter un dossier insuffisamment documenté sans engager de frais de procédure.
Le recours gracieux doit être motivé et accompagné de tous les éléments nouveaux susceptibles de modifier l'appréciation initiale. Les délais de réponse administrative, bien qu'encadrés par les textes, s'avèrent souvent longs dans la pratique.
Recours contentieux
En cas d'échec du recours gracieux, la voie contentieuse s'ouvre devant les juridictions administratives spécialisées. Le tribunal administratif territorialement compétent examine la légalité de la décision douanière au regard des textes en vigueur et de la jurisprudence établie.
Cette procédure, plus lourde et coûteuse, nécessite généralement l'assistance d'un conseil spécialisé en droit douanier. Les enjeux financiers, parfois considérables, justifient souvent cet investissement pour les importations de forte valeur.
La complexité croissante des situations familiales et professionnelles contemporaines rend cette procédure de franchise douanière plus nécessaire que jamais. Entre mobilité internationale accrue et réglementations toujours plus précises, le formulaire 10070*03 constitue un outil indispensable pour sécuriser juridiquement et financièrement les transferts de patrimoine mobilier vers la France. Sa maîtrise technique, loin d'être anecdotique, peut représenter des économies substantielles et éviter des complications administratives durables.