L'influenza aviaire H5N8 : quand les zones réglementées déclenchent l'indemnisation
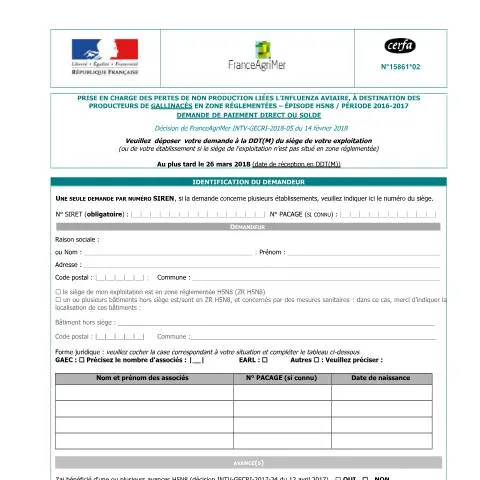
Lorsque l'influenza aviaire frappe un territoire et que les autorités sanitaires délimitent des zones réglementées, les éleveurs de gallinacés se retrouvent confrontés à des restrictions drastiques qui paralysent leur activité économique. L'épisode H5N8, particulièrement virulent, a conduit l'État français à mettre en place un dispositif d'indemnisation spécifique pour compenser les pertes de production subies par les professionnels contraints à l'arrêt. Le formulaire 15861*02 constitue le sésame administratif permettant d'accéder à cette prise en charge financière, mais sa complexité reflète les enjeux sanitaires et économiques considérables qui entourent cette crise aviaire.
Cette démarche s'inscrit dans un contexte où chaque jour d'immobilisation représente des milliers d'euros de manque à gagner pour les exploitations, qu'il s'agisse d'élevages de poules pondeuses, de poulets de chair, de dindes ou d'autres volailles commerciales. La non-production visée par ce formulaire englobe toutes les conséquences économiques directes des mesures de police sanitaire imposées dans les périmètres de surveillance et de protection.
Architecture du dispositif réglementaire face à l'urgence sanitaire
Le déclenchement du processus d'indemnisation repose sur une cascade de décisions administratives qui s'articulent autour de la détection de foyers d'influenza aviaire H5N8. Dès qu'un cas est confirmé par les services vétérinaires départementaux, des zones de protection de trois kilomètres de rayon et des zones de surveillance de dix kilomètres sont automatiquement instaurées autour du foyer.
Ces périmètres géographiques déterminent les contraintes applicables aux exploitations qui s'y trouvent, depuis l'interdiction totale de mouvement des volailles jusqu'aux restrictions de commercialisation des produits avicoles. L'ampleur de ces mesures varie selon la position exacte de l'élevage par rapport au foyer initial et selon l'évolution épidémiologique de la situation.
Le formulaire 15861*02 s'adresse exclusivement aux producteurs de gallinacés dont l'activité se trouve entravée par ces dispositions réglementaires. Il ne concerne ni les élevages de palmipèdes, ni les exploitations situées hors des zones délimitées, même si celles-ci subissent des répercussions économiques indirectes de la crise sanitaire.
Critères d'éligibilité et périmètres d'application
L'éligibilité au dispositif dépend de plusieurs paramètres cumulatifs que l'administration vérifie scrupuleusement. L'exploitation doit être physiquement située dans une zone réglementée officiellement délimitée par arrêté préfectoral, et cette situation doit avoir généré une impossibilité objective de poursuivre l'activité de production normale.
Les gallinacés concernés incluent l'ensemble des volailles terrestres : poules pondeuses, poulets de chair, dindes, pintades, faisans d'élevage, cailles et autres espèces similaires destinées à la production commerciale. Sont exclues les volailles détenues à titre de loisir ou dans un cadre non professionnel, même si leur propriétaire exerce par ailleurs une activité avicole commerciale.
Décryptage des rubriques : de l'identification à la quantification des préjudices
La structure du formulaire reflète la nécessité pour l'administration d'établir un lien de causalité précis entre les mesures sanitaires et les pertes économiques déclarées. Chaque section répond à une logique d'instruction rigoureuse qui conditionne l'acceptation du dossier.
Identification de l'exploitation et géolocalisation
Les premières rubriques exigent une identification complète de l'exploitation, incluant le numéro SIRET, l'adresse exacte des bâtiments d'élevage et les références cadastrales précises. Cette géolocalisation permet aux services instructeurs de vérifier l'inclusion effective dans les zones réglementées, donnée essentielle puisque quelques centaines de mètres peuvent déterminer l'éligibilité ou l'exclusion du dispositif.
Le demandeur doit également préciser sa qualité juridique : propriétaire exploitant, locataire, fermier, ou gestionnaire dans le cadre d'une société. Cette information conditionne les modalités de versement de l'indemnisation et peut nécessiter la production de pièces justificatives complémentaires selon le statut déclaré.
Caractérisation de l'activité d'élevage
Une section détaillée porte sur la description précise de l'activité avicole exercée. Il convient d'indiquer les effectifs habituels par catégorie d'âge, les cycles de production pratiqués, et les destinations commerciales des produits (œufs de consommation, poussins d'un jour, volailles de chair destinées à l'abattage).
Cette caractérisation permet d'évaluer l'impact spécifique des restrictions selon le type de production. Un élevage de poules pondeuses subira des pertes différentes d'un élevage de poulets de chair, tant dans leur nature que dans leur échelonnement temporel.
| Type de production | Période critique | Nature des pertes principales |
|---|---|---|
| Poules pondeuses | Immédiate et continue | Œufs invendus, déclassement |
| Poulets de chair | Fin de cycle | Impossibilité d'enlèvement |
| Dindes | Variable selon l'âge | Prolongation forcée d'élevage |
| Poulettes futures pondeuses | Transfert vers les élevages | Retard de livraison |
Quantification économique des préjudices : méthodes et référentiels
La partie la plus délicate du formulaire concerne l'évaluation chiffrée des pertes subies. L'administration n'accepte pas les estimations approximatives et exige une justification documentée de chaque montant déclaré.
Les pertes de non-production se décomposent en plusieurs catégories distinctes. Les pertes directes correspondent aux produits qui auraient dû être commercialisés pendant la période d'interdiction : œufs détruits, volailles maintenues au-delà de leur poids optimal d'abattage, ou impossibilité de livrer des animaux selon les contrats établis.
Les surcoûts d'exploitation incluent l'alimentation supplémentaire nécessaire pour maintenir les animaux en vie pendant la prolongation forcée de l'élevage, les frais vétérinaires additionnels liés aux mesures de biosécurité renforcées, et les coûts de destruction des produits invendables.
Référentiels de prix et périodes de référence
Pour éviter les surévaluations, l'administration impose l'utilisation de prix de référence établis selon des barèmes officiels ou des moyennes de marché attestées par les organisations professionnelles. Ces référentiels peuvent varier selon les bassins de production et les périodes considérées.
La période de référence pour calculer la production habituelle correspond généralement aux trois dernières campagnes d'élevage précédant l'épisode H5N8, afin d'établir une moyenne représentative excluant les variations conjoncturelles ponctuelles.
Modalités pratiques de dépôt et instruction des dossiers
Le dépôt du formulaire s'effectue exclusivement auprès des services déconcentrés de l'État compétents en matière agricole, généralement la direction départementale des territoires (DDT) ou la direction départementale de la cohésion sociale et de la protection des populations (DDCSPP), selon l'organisation administrative locale.
Contrairement à de nombreuses démarches administratives contemporaines, ce formulaire ne bénéficie pas systématiquement d'une procédure dématérialisée. La transmission peut s'effectuer par voie postale avec accusé de réception, par dépôt direct en guichet, ou exceptionnellement par voie électronique si l'administration locale a mis en place les outils techniques appropriés.
Constitution du dossier probatoire
Au-delà du formulaire proprement dit, la demande doit être accompagnée d'un ensemble de pièces justificatives dont la liste précise peut varier selon les circonstances particulières de chaque exploitation. Les documents systématiquement exigés incluent les registres d'élevage réglementaires, les factures d'aliment des périodes concernées, et les attestations de l'organisme de défense sanitaire local confirmant l'inclusion dans les zones réglementées.
Les justificatifs économiques comprennent les contrats de vente habituels, les bons de livraison des périodes antérieures servant de référence, et les attestations des acheteurs confirmant l'impossibilité d'enlèvement des produits pendant la période d'interdiction.
- Registres d'élevage couvrant les six mois précédant l'épisode
- Factures d'aliment et de soins vétérinaires
- Contrats commerciaux et bons de commande
- Attestation de l'organisme de défense sanitaire
- Justificatifs d'identité et de statut juridique du demandeur
- Relevé d'identité bancaire pour le versement
Chronologie décisionnelle et versement des indemnisations
L'instruction administrative suit un calendrier contraint par l'urgence économique des exploitations touchées et les exigences de contrôle budgétaire de l'État. Une première phase de recevabilité vérifie la complétude formelle du dossier et l'éligibilité de principe du demandeur.
La phase d'instruction au fond mobilise les compétences techniques des services vétérinaires pour valider la réalité des contraintes subies et celles des services économiques pour expertiser les montants réclamés. Cette double validation peut nécessiter des investigations sur site ou des demandes de compléments d'information qui allongent les délais de traitement.
Modalités de versement et suivi financier
Le versement des indemnisations s'effectue généralement en une fois après validation définitive du dossier, mais des acomptes peuvent être accordés dans les situations d'urgence économique avérée. Les montants alloués sont soumis au régime fiscal des subventions d'exploitation et doivent être déclarés comme tels dans la comptabilité de l'entreprise.
Un contrôle a posteriori peut être diligenté par l'administration pour vérifier la sincérité des déclarations, particulièrement lorsque les montants en jeu dépassent certains seuils. Ce contrôle peut déboucher sur des demandes de reversement en cas de déclarations inexactes ou de non-respect des engagements pris lors du dépôt de la demande.
Articulation avec les autres dispositifs de soutien agricole
L'indemnisation des pertes de non-production liées à l'influenza aviaire H5N8 s'inscrit dans un écosystème plus large d'aides publiques destinées à soutenir les filières agricoles en difficulté. Il convient de distinguer ce dispositif spécifique des autres mécanismes de compensation existants pour éviter les erreurs d'orientation ou les tentatives de cumul irrégulier.
Les indemnisations pour abattage sanitaire relèvent d'une procédure distincte lorsque les animaux de l'exploitation doivent être euthanasiés sur ordre des services vétérinaires. Dans ce cas, c'est la valeur des animaux détruits qui est compensée, et non les pertes de production futures.
Les dispositifs d'aide d'urgence mobilisables dans le cadre des calamités agricoles peuvent compléter cette indemnisation spécifique, mais leur activation dépend de conditions différentes et leur instruction suit des circuits administratifs parallèles.
Coordination avec les assurances privées
Les exploitants ayant souscrit des polices d'assurance couvrant les risques sanitaires doivent déclarer ces garanties lors du dépôt de leur demande d'indemnisation publique. L'administration procède alors à une coordination des indemnisations pour éviter la surcompensation des préjudices.
Cette articulation peut conduire à un versement différé de l'aide publique, le temps que l'assureur privé statue sur la prise en charge de sa part du dommage. Dans certains cas, l'État peut verser une indemnisation provisoire sous réserve de régularisation ultérieure en fonction des décisions de l'assureur.
Spécificités techniques de l'épisode H5N8 et évolutions réglementaires
L'influenza aviaire H5N8 présente des caractéristiques épidémiologiques particulières qui ont conduit les autorités sanitaires à adapter les protocoles de gestion habituels des épizooties aviaires. Sa contagiosité élevée et sa persistance dans l'environnement justifient des périodes d'immobilisation prolongées et des mesures de biosécurité renforcées.
Ces spécificités techniques se répercutent sur les modalités d'indemnisation, notamment dans la détermination des durées de référence pour le calcul des pertes et dans l'évaluation des surcoûts de remise en route des exploitations après levée des restrictions.
Le formulaire 15861*02 a été spécialement conçu pour cet épisode H5N8, ce qui explique certaines de ses particularités par rapport aux formulaires utilisés pour d'autres souches d'influenza aviaire ou d'autres maladies animales réglementées. Les producteurs ayant déjà eu recours aux dispositifs d'indemnisation lors d'épisodes antérieurs ne doivent pas présumer de l'identité des procédures et doivent s'adapter aux exigences spécifiques de ce nouveau formulaire.
Modalités spécifiques d'indemnisation selon le type d'exploitation avicole
Les producteurs de gallinacés ne bénéficient pas tous des mêmes conditions d'indemnisation lors d'un épisode H5N8, les modalités variant substantiellement selon la nature et la taille de l'exploitation. Cette différenciation reflète les réalités économiques distinctes de chaque filière et les impacts variables de l'influenza aviaire sur les cycles de production.
Pour les élevages de poules pondeuses, l'indemnisation tient compte de la courbe de ponte spécifique à chaque souche génétique. Les services vétérinaires départementaux évaluent la perte sur la base du potentiel de production restant au moment de l'abattage préventif, en référence aux standards techniques reconnus par l'Institut technique de l'aviculture. Un élevage de 10 000 poules Lohmann Brown âgées de 35 semaines, par exemple, fait l'objet d'un calcul prenant en compte les 25 semaines de ponte productive restantes, soit environ 125 œufs par poule sur cette période.
Les exploitations de poulets de chair bénéficient d'un mode de calcul différent, basé sur le poids vif projeté à l'abattage commercial. L'expertise vétérinaire détermine l'âge des animaux au moment de l'intervention sanitaire et projette le gain de poids moyen quotidien jusqu'à l'âge d'abattage standard de la souche. Pour un lot de poulets Ross 308 âgés de 28 jours et pesant 1,2 kg en moyenne, l'indemnisation couvre la perte de croissance sur les 14 jours restants, soit approximativement 1,3 kg supplémentaire par animal.
Les accouveurs et multiplicateurs font l'objet d'une évaluation particulièrement complexe, leur activité générant des revenus échelonnés sur plusieurs mois. L'indemnisation couvre non seulement la valeur des reproducteurs abattus, mais également la perte des œufs à couver non produits et des poussins non éclos. Un cheptel de 5 000 reproductrices pondeuses en pic de ponte représente une production hebdomadaire d'environ 30 000 œufs fertiles, dont la valorisation s'étend sur 21 jours d'incubation puis plusieurs semaines d'élevage chez les clients.
Les élevages fermiers et biologiques bénéficient de coefficients majorateurs reflétant leurs prix de vente supérieurs et leurs cycles de production plus longs. Un poulet fermier Label Rouge abattu à 12 semaines au lieu de 6 semaines pour un standard fait l'objet d'une indemnisation calculée sur la base du prix de vente fermier, généralement 40 à 60% supérieur au cours du poulet conventionnel.
Procédures d'expertise et de contrôle des déclarations de pertes
L'évaluation des pertes de non-production repose sur un protocole d'expertise rigoureux mené conjointement par les services vétérinaires départementaux et les experts mandatés par le fonds national agricole de mutualisation du risque sanitaire et environnemental (FMSE). Cette procédure, encadrée par l'arrêté du 23 juillet 2013, garantit l'objectivité des évaluations tout en tenant compte des spécificités techniques de chaque exploitation.
L'expertise sur site constitue la première étape obligatoire, réalisée dans les 48 heures suivant l'arrêté préfectoral d'abattage. L'expert vétérinaire procède à un inventaire exhaustif du cheptel, en distinguant les différentes catégories d'âge et de poids. Cette phase inclut la vérification des registres d'élevage, des bons de livraison d'aliments et des factures de vente des six derniers mois, documents indispensables pour établir les références de production de l'exploitation.
Le calcul des performances de référence s'appuie sur les données zootechniques des trois derniers cycles de production, à condition qu'ils soient représentatifs et non perturbés par des incidents sanitaires ou techniques majeurs. En l'absence de références suffisantes, notamment pour les nouveaux éleveurs, l'expertise se fonde sur les standards techniques de la souche génétique concernée, tels que publiés par les sélectionneurs et validés par les organismes techniques professionnels.
La valorisation économique des pertes fait l'objet d'un barème actualisé trimestriellement par les chambres d'agriculture régionales, en concertation avec les organisations professionnelles. Ce barème intègre les variations saisonnières des prix, particulièrement marquées pour les œufs de consommation et les volailles festives. Un éleveur de dindes de Noël subissant un abattage préventif en novembre bénéficie ainsi d'une valorisation tenant compte de la plus-value saisonnière, pouvant représenter 20 à 30% de majoration par rapport au prix de base.
Les contrôles de cohérence portent sur la vraisemblance des déclarations au regard des capacités d'élevage et des approvisionnements en aliments. Un élevage déclarant 8 000 poulets de chair ne peut justifier d'une consommation alimentaire correspondant à 12 000 sujets sans explications documentées. Ces vérifications croisées, facilitées par la traçabilité obligatoire des mouvements d'animaux via la base de données nationale d'identification, permettent de détecter les éventuelles anomalies déclaratives.
En cas de contestation de l'expertise initiale, l'éleveur dispose d'un délai de quinze jours pour solliciter une contre-expertise auprès de la direction départementale en charge de la protection des populations. Cette seconde évaluation, confiée à un expert différent et indépendant, peut conduire à une révision de l'indemnisation initialement proposée, à la hausse comme à la baisse selon les éléments techniques nouveaux apportés au dossier.
Articulation avec les mesures de soutien européennes et accompagnement post-crise
L'indemnisation des pertes de non-production s'inscrit dans un dispositif plus large de soutien public, associant financements nationaux et européens dans le cadre de la politique agricole commune. Cette articulation, parfois complexe à appréhender pour les éleveurs, détermine pourtant l'enveloppe finale d'aide accessible et les conditions de sa mobilisation.
Le cofinancement européen, prévu par le règlement (UE) n°652/2014 relatif aux mesures de gestion des dépenses liées à la chaîne alimentaire, couvre jusqu'à 75% des indemnisations versées au titre de l'influenza aviaire. Cette participation communautaire, conditionnée au respect des procédures d'urgence sanitaire et à la notification préalable à la Commission européenne, allège significativement la charge budgétaire supportée par le budget national. Toutefois, son versement effectif intervient avec un délai de 12 à 18 mois, nécessitant une avance de trésorerie de l'État français.
Les aides à la modernisation des bâtiments d'élevage peuvent être mobilisées en complément de l'indemnisation, particulièrement lorsque les mesures de biosécurité renforcées imposées après la crise nécessitent des investissements spécifiques. Le plan de relance et de modernisation de l'aviculture française, doté de 100 millions d'euros sur la période 2021-2024, prévoit des taux de subvention majorés pour les exploitations ayant subi des pertes liées à l'influenza aviaire. Ces aides couvrent notamment l'installation de sas sanitaires, la rénovation des systèmes de ventilation et l'aménagement d'aires bétonnées pour les parcours extérieurs.
L'accompagnement technique post-crise constitue un volet essentiel du retour à l'activité, souvent sous-estimé par les éleveurs focalisés sur les aspects financiers immédiats. Les chambres d'agriculture et les organismes de conseil en élevage proposent un suivi personnalisé pour optimiser la reprise d'activité, incluant la révision des protocoles sanitaires, l'adaptation des programmes alimentaires et la planification des nouveaux cycles de production. Cette prestation, prise en charge à 80% par les crédits du plan Écophyto, permet d'éviter les contre-performances techniques fréquemment observées lors des premiers lots suivant une crise sanitaire.
Les mesures fiscales dérogatoires complètent le dispositif d'accompagnement, notamment la possibilité de reporter l'imposition des indemnités perçues sur l'exercice suivant, conformément à l'article 72 D bis du code général des impôts. Cette faculté, particulièrement intéressante pour les exploitations soumises au régime du bénéfice réel, permet de lisser l'impact fiscal de l'indemnisation et d'optimiser la gestion de trésorerie lors de la reprise d'activité. Le report peut porter sur la totalité de l'indemnité ou seulement sur la fraction excédant les pertes réellement constatées sur l'exercice en cours.
La coordination avec les assurances privées nécessite une attention particulière, les contrats d'assurance mortalité ou perte d'exploitation pouvant prévoir des clauses d'exclusion ou de limitation en cas d'épizootie réglementée. L'indemnisation publique, considérée comme une aide d'État au sens du droit européen, peut être déduite des prestations d'assurance selon les termes du contrat. Il convient donc de vérifier attentivement les conditions générales et de signaler sans délai la survenance du sinistre à l'assureur, même si l'indemnisation publique paraît plus avantageuse à première vue.