Le perfectionnement passif dans le commerce triangulaire : un mécanisme douanier stratégique
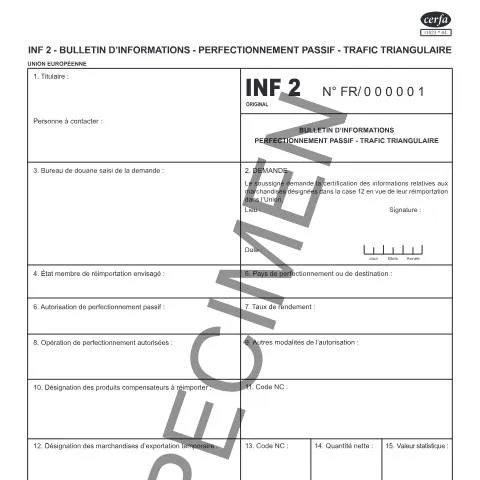
Dans l'univers complexe des échanges internationaux, certaines opérations commerciales échappent aux schémas classiques d'importation et d'exportation. Le perfectionnement passif en trafic triangulaire représente l'une de ces configurations particulières où des marchandises françaises ou européennes transitent vers un pays tiers pour y subir une transformation, avant d'être réexpédiées vers une destination finale différente du territoire d'origine. Cette mécanique, encadrée par des dispositions douanières spécifiques, nécessite un suivi administratif rigoureux matérialisé par le bulletin d'informations INF 2.
L'enjeu dépasse la simple déclaration : il s'agit de préserver les avantages tarifaires et de maintenir la traçabilité des flux de marchandises dans un contexte où les frontières économiques se multiplient. Les entreprises qui recourent à cette pratique - souvent dans les secteurs textile, électronique ou automobile - doivent naviguer entre les exigences réglementaires nationales et les contraintes opérationnelles de leurs partenaires commerciaux.
Décryptage du régime : quand les marchandises voyagent en triangle
Le perfectionnement passif triangulaire se distingue du perfectionnement passif classique par sa géographie commerciale. Contrairement au schéma traditionnel où les produits transformés reviennent sur leur territoire d'origine, le trafic triangulaire implique une réexpédition vers un marché tiers. Cette particularité génère des implications douanières et fiscales spécifiques.
Les acteurs du triangle commercial
Trois protagonistes structurent cette opération : l'exportateur initial établi dans l'Union européenne, le transformateur situé dans un pays tiers, et le destinataire final implanté dans un troisième territoire. Chaque sommet de ce triangle commercial génère des obligations déclaratives distinctes, coordonnées par le bulletin INF 2.
L'exportateur français conserve un rôle central malgré l'absence de retour physique des marchandises. Il demeure responsable de la déclaration initiale d'exportation temporaire et doit justifier de l'utilisation conforme des produits expédiés. Cette responsabilité perdure jusqu'à la confirmation de la destination finale des marchandises transformées.
Secteurs d'activité privilégiés
Certaines industries exploitent davantage ce mécanisme en raison de leurs contraintes de production et de leurs marchés de débouchés. L'industrie textile recourt fréquemment au perfectionnement passif triangulaire pour la confection de vêtements dans des pays à main-d'œuvre compétitive, avant commercialisation sur des marchés éloignés du lieu de production initial des tissus.
Le secteur automobile utilise également ce dispositif pour l'assemblage de composants européens dans des usines délocalisées, les véhicules finis étant ensuite commercialisés sur des marchés régionaux spécifiques. Cette pratique permet de concilier expertise technique européenne et optimisation des coûts de production.
Modalités de dépôt et acteurs concernés par la déclaration
La soumission du bulletin INF 2 relève de la compétence exclusive de l'exportateur établi sur le territoire français. Cette centralisation vise à maintenir un contrôle administratif cohérent malgré la complexité géographique de l'opération. L'entreprise déclarante doit disposer d'un numéro d'identification douanière valide et justifier de sa qualité d'exportateur agréé pour les opérations de perfectionnement passif.
Profil des entreprises éligibles
Les sociétés candidates à ce régime doivent démontrer leur solvabilité financière et leur capacité à assurer le suivi des marchandises jusqu'à leur destination finale. L'administration douanière évalue notamment la régularité des opérations passées, la qualité de la tenue des registres comptables et la fiabilité des partenaires commerciaux étrangers.
Les entreprises de négoce international constituent une catégorie particulièrement représentée parmi les utilisateurs de ce dispositif. Leur expertise dans la coordination de flux commerciaux complexes et leur réseau de partenaires établis facilitent la mise en œuvre opérationnelle du perfectionnement passif triangulaire.
Conditions préalables à remplir
| Critère d'éligibilité | Justificatif requis | Validité |
|---|---|---|
| Statut d'exportateur agréé | Autorisation douanière spécifique | Renouvelable annuellement |
| Capacité financière | Garantie bancaire ou caution | Actualisable selon les volumes |
| Traçabilité des opérations | Système d'information certifié | Contrôle périodique |
Architecture du formulaire : sections et informations requises
Le bulletin INF 2 s'articule autour de plusieurs blocs informationnels destinés à documenter précisément le parcours commercial triangulaire envisagé. La structure du document reflète la chronologie de l'opération, depuis l'exportation initiale jusqu'à la livraison finale.
Identification des intervenants
La première section du formulaire recense l'ensemble des acteurs économiques impliqués dans l'opération triangulaire. L'exportateur français y renseigne ses coordonnées complètes ainsi que son numéro d'identification douanière. Le transformateur étranger fait l'objet d'une description détaillée incluant son adresse précise, sa spécialité technique et ses références commerciales.
Le destinataire final des marchandises transformées doit également être identifié avec précision, même si sa localisation géographique demeure incertaine au moment de la déclaration initiale. Cette exigence peut contraindre les entreprises à reporter leur déclaration jusqu'à la finalisation de leurs accords commerciaux.
Description des marchandises et transformations
Le cœur du bulletin INF 2 réside dans la caractérisation précise des produits exportés et de leur devenir industriel. L'exportateur doit spécifier la nomenclature douanière des marchandises expédiées, leur valeur en douane et leur conditionnement. La description technique des transformations prévues revêt une importance particulière car elle conditionne l'application des régimes tarifaires préférentiels.
Les modifications apportées aux produits doivent être suffisamment substantielles pour justifier le recours au perfectionnement passif. L'administration douanière distingue les transformations qualifiantes des simples manipulations commerciales qui ne bénéficient pas du même traitement réglementaire.
Circuit administratif et délais de traitement
Le parcours administratif du bulletin INF 2 s'inscrit dans une temporalité contrainte par les impératifs commerciaux des entreprises et les exigences de contrôle douanier. Le dépôt s'effectue auprès du service douanier territorialement compétent, généralement celui du lieu d'établissement de l'exportateur déclarant.
Étapes de l'instruction
L'examen du dossier débute par une vérification formelle de la complétude des informations fournies et de la cohérence des données déclarées. Les services douaniers contrôlent notamment l'adéquation entre les transformations envisagées et le régime du perfectionnement passif, ainsi que la vraisemblance des flux commerciaux décrits.
Une phase d'instruction technique peut être diligentée lorsque les marchandises ou les procédés de transformation présentent des spécificités nécessitant une expertise sectorielle. Cette étape implique parfois la consultation d'organismes techniques spécialisés ou de chambres de commerce sectorielles.
- Réception et enregistrement : attribution d'un numéro de suivi et accusé de réception
- Contrôle de recevabilité : vérification des conditions d'éligibilité du demandeur
- Instruction technique : analyse de la cohérence de l'opération triangulaire
- Décision administrative : autorisation, refus ou demande de compléments
Délais réglementaires et pratiques
Bien que l'administration ne communique pas systématiquement sur les délais de traitement du bulletin INF 2, l'expérience professionnelle suggère une fourchette comprise entre plusieurs semaines et quelques mois selon la complexité du dossier. Les opérations triangulaires impliquant des pays soumis à des restrictions commerciales font l'objet d'un examen renforcé susceptible de prolonger l'instruction.
Les entreprises anticipent généralement cette temporalité en déposant leur bulletin suffisamment en amont de leurs échéances commerciales. Certaines sociétés recourent à des demandes d'autorisation globale couvrant plusieurs opérations similaires sur une période déterminée.
Pièces justificatives et documentation complémentaire
La constitution d'un dossier de perfectionnement passif triangulaire exige la production de justificatifs variés destinés à étayer la réalité et la conformité de l'opération commerciale envisagée. Cette documentation dépend largement de la nature des marchandises et de la complexité du circuit commercial.
Documents contractuels et commerciaux
Les contrats commerciaux liant l'exportateur français au transformateur étranger constituent la pièce maîtresse du dossier. Ces documents doivent préciser les modalités techniques de la transformation, les responsabilités de chaque partie et les conditions de réexpédition vers la destination finale. La rédaction de ces contrats nécessite souvent l'intervention de juristes spécialisés en droit du commerce international.
Les accords avec le destinataire final, même s'ils demeurent parfois préliminaires au moment du dépôt, apportent une crédibilité supplémentaire à la demande. L'administration douanière apprécie particulièrement la cohérence entre les volumes déclarés et les capacités d'absorption du marché de destination.
Justificatifs techniques et réglementaires
La nature des transformations envisagées détermine largement le type de justificatifs techniques requis. Les opérations impliquant des produits sensibles ou réglementés peuvent nécessiter la production d'autorisations spécifiques délivrées par les autorités compétentes du pays de transformation.
Les certificats d'origine, les attestations de conformité technique et les éventuelles autorisations d'exportation constituent autant de pièces complémentaires dont la production conditionne l'aboutissement favorable de la demande.
Suivi post-autorisation et obligations déclaratives
L'obtention de l'autorisation de perfectionnement passif triangulaire marque le début d'une période de surveillance administrative durant laquelle l'entreprise bénéficiaire doit respecter des obligations déclaratives spécifiques. Ces contraintes visent à maintenir la traçabilité des marchandises et à prévenir les détournements de trafic.
Reporting périodique et contrôles
L'exportateur autorisé transmet régulièrement à l'administration douanière des états récapitulatifs détaillant l'avancement des opérations triangulaires en cours. Ces rapports mentionnent les quantités effectivement expédiées, l'état d'avancement des transformations et les destinations finales confirmées des produits finis.
Des contrôles physiques peuvent être diligentés à tout moment, tant sur le territoire français qu'à l'étranger dans le cadre d'accords de coopération douanière. Ces vérifications portent sur la conformité des transformations réalisées avec les autorisations accordées et sur le respect des circuits commerciaux déclarés.
Clôture administrative des opérations
Chaque opération de perfectionnement passif triangulaire fait l'objet d'une clôture administrative matérialisée par la production de justificatifs de livraison finale. Cette étape conditionne la libération des éventuelles garanties financières constituées et la régularisation définitive du statut douanier des marchandises.
Les entreprises disposent généralement d'un délai déterminé pour produire ces justificatifs de clôture, au-delà duquel des pénalités peuvent être appliquées. La gestion rigoureuse de ces échéances constitue un enjeu opérationnel majeur pour les sociétés pratiquant régulièrement ce type d'opérations.
Implications fiscales et avantages économiques du dispositif
Le perfectionnement passif triangulaire génère des implications fiscales spécifiques qui justifient en grande partie l'intérêt économique du dispositif pour les entreprises exportatrices. La compréhension de ces mécanismes conditionne l'optimisation des flux commerciaux et la préservation des marges bénéficiaires.
L'exportation temporaire des marchandises destinées au perfectionnement suspend l'application de la TVA française, sous réserve du respect des conditions réglementaires. Cette suspension perdure jusqu'à la livraison finale des produits transformés, permettant aux entreprises de différer leurs obligations fiscales et d'optimiser leur trésorerie.
Régimes douaniers préférentiels
Les marchandises bénéficiant du perfectionnement passif triangulaire conservent, sous certaines conditions, leur origine douanière européenne malgré leur transformation à l'étranger. Cette préservation de l'origine peut s'avérer déterminante pour l'accès aux marchés de destination finale, notamment lorsque ceux-ci accordent des préférences tarifaires aux produits européens.
L'application de ces régimes préférentiels demeure toutefois subordonnée au respect de règles d'origine complexes qui varient selon les accords commerciaux en vigueur entre l'Union européenne et les pays de destination finale. La consultation préalable de l'organisme compétent s'impose pour sécuriser l'application de ces avantages tarifaires.
Identification et classification des opérations triangulaires selon le régime douanier
La caractérisation précise d'une opération triangulaire conditionne directement l'application du perfectionnement passif et les modalités de déclaration sur l'INF 2. Trois configurations principales se distinguent selon la nature juridique des relations contractuelles et la localisation des transformations.
Dans le schéma classique de sous-traitance, l'entreprise française conserve la propriété des marchandises durant tout le processus. Elle expédie ses produits vers un pays tiers, confie leur transformation à un sous-traitant local, puis réimporte les produits ouvrés. Cette configuration, la plus courante, bénéficie pleinement du régime de perfectionnement passif sous réserve du respect des conditions d'origine et de transformation substantielle.
Le montage triangulaire avec vente intermédiaire présente une complexité supplémentaire. L'entreprise française vend ses marchandises à un partenaire étranger qui les fait transformer avant de les lui revendre. Bien que la propriété change temporairement de mains, l'administration douanière peut accepter l'application du perfectionnement passif si l'opération s'inscrit dans un cycle commercial cohérent et préétabli. La preuve de cette cohérence s'établit notamment par la présentation de contrats-cadres ou d'accords de partenariat démontrant l'intention initiale de réimportation.
Les opérations de façonnage international constituent une troisième catégorie où l'entreprise française fournit les matières premières à un façonnier étranger qui réalise l'intégralité du processus de transformation. Cette configuration nécessite une vigilance particulière quant à la qualification des matières exportées et à leur traçabilité dans le produit final. L'INF 2 doit alors détailler précisément la nature des apports français et leur incorporation dans les produits transformés.
La documentation probante varie selon chaque configuration. Pour la sous-traitance pure, les contrats de façonnage et les bons de livraison suffisent généralement. Les montages avec vente intermédiaire exigent une documentation plus étoffée incluant les factures d'achat et de revente, ainsi que la démonstration de l'intention initiale de réimportation. Les opérations de façonnage international nécessitent un suivi détaillé des matières premières et de leur transformation.
Calcul des droits et taxes : méthodes d'évaluation et cas particuliers
L'application du perfectionnement passif implique un calcul spécifique des droits de douane qui ne porte que sur la valeur ajoutée à l'étranger. Cette méthode d'évaluation, apparemment simple en théorie, soulève de nombreuses difficultés pratiques nécessitant une maîtrise fine des règles d'évaluation en douane.
La valeur ajoutée comprend principalement le coût de la main-d'œuvre, les frais de transformation, les matières premières ajoutées à l'étranger et les frais accessoires liés à l'opération de perfectionnement. Sont exclus de cette base les coûts des marchandises exportées de France, même si elles ont subi une dépréciation ou une perte partielle durant le processus de transformation.
Le calcul se complique lorsque les matières premières d'origine tierce entrent dans la composition du produit final. L'administration douanière distingue alors les matières incorporées qui relèvent du régime classique d'importation de celles qui s'intègrent dans le processus de perfectionnement. Cette distinction influence directement le montant des droits exigibles et nécessite une comptabilité analytique précise de la part de l'entreprise.
Les frais de transport et d'assurance font l'objet d'un traitement particulier. Seuls ceux se rapportant au transport des marchandises transformées vers la France s'intègrent dans la base taxable du perfectionnement passif. Les frais de transport aller, correspondant à l'exportation des marchandises à transformer, demeurent exclus du calcul des droits.
Certaines situations génèrent des complications évaluatives spécifiques. Lorsque la transformation entraîne une perte de matière (chutes, déchets, évaporation), l'évaluation doit tenir compte de cette diminution quantitative. À l'inverse, si le processus génère des sous-produits valorisables, leur traitement douanier dépend de leur destination finale et de leur valeur relative par rapport au produit principal.
La facturation en devises étrangères impose l'application du taux de change en vigueur au moment de l'acceptation de la déclaration en douane. Les entreprises doivent donc intégrer le risque de change dans leur évaluation économique du perfectionnement passif, particulièrement pour les opérations de longue durée où les fluctuations monétaires peuvent affecter significativement la rentabilité de l'opération.
Les remises et ristournes accordées par le façonnier étranger réduisent d'autant la valeur ajoutée taxable, sous réserve qu'elles soient clairement identifiées et documentées. Cette possibilité offre un levier d'optimisation fiscale non négligeable pour les entreprises pratiquant régulièrement le perfectionnement passif avec les mêmes partenaires étrangers.
Gestion des non-conformités et procédures de régularisation
Les opérations de perfectionnement passif, de par leur complexité, exposent les entreprises à divers risques de non-conformité susceptibles d'entraîner des redressements douaniers. La prévention et la gestion de ces situations nécessitent une approche méthodique et une bonne connaissance des procédures de régularisation.
Les principales sources d'irrégularités concernent généralement l'évaluation de la valeur ajoutée, le respect des délais de réimportation, la traçabilité des marchandises transformées ou encore l'application erronée des taux de droits. Chaque type d'anomalie appelle une réponse spécifique et des délais de régularisation variables selon la gravité de l'infraction constatée.
En cas de dépassement des délais de réimportation, l'administration douanière peut accorder des prorogations exceptionnelles sur demande motivée de l'entreprise. Cette demande doit intervenir avant l'expiration du délai initial et justifier les circonstances exceptionnelles ayant empêché la réimportation dans les temps. Les retards dus à des causes techniques, des grèves ou des événements de force majeure bénéficient généralement d'une approche bienveillante des services douaniers.
La découverte d'erreurs d'évaluation après dédouanement peut faire l'objet d'une déclaration rectificative volontaire dans un délai de trois ans. Cette démarche proactive, bien que générant des droits et intérêts supplémentaires, évite les majorations pénales applicables en cas de contrôle a posteriori. L'entreprise doit alors reconstituer précisément les éléments d'évaluation corrects et calculer les droits complémentaires exigibles.
Les défauts de traçabilité constituent une problématique récurrente, particulièrement lorsque les marchandises françaises se mélangent avec d'autres provenances durant le processus de transformation. L'administration exige alors la mise en place de systèmes de traçabilité renforcés pour les opérations futures et peut remettre en cause le bénéfice du perfectionnement passif pour les opérations litigieuses.
La procédure de transaction douanière offre une alternative aux poursuites pénales pour certaines infractions. Cette procédure permet de régulariser une situation irrégulière moyennant le paiement d'une amende transactionnelle et des droits éludés. Elle présente l'avantage d'éviter une procédure judiciaire longue et coûteuse tout en permettant à l'entreprise de continuer ses activités sans interruption.
Les contrôles a posteriori peuvent intervenir jusqu'à trois ans après le dédouanement et portent sur l'ensemble de la documentation relative aux opérations de perfectionnement passif. L'entreprise doit donc conserver soigneusement tous les documents justificatifs et maintenir une comptabilité analytique permettant de reconstituer le coût de chaque opération de transformation.