Sortir du prélèvement mensuel : quand les exploitants agricoles reprennent la main sur leurs échéances
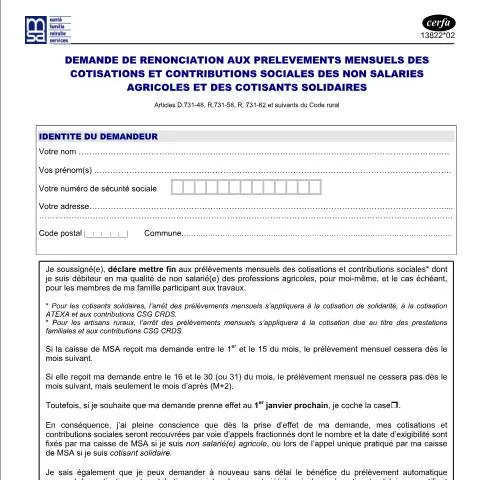
Le régime des prélèvements automatiques mensuels des cotisations sociales agricoles, bien qu'avantageux pour lisser la trésorerie, ne convient pas à tous les profils d'exploitants. Certains préfèrent retrouver une gestion plus directe de leurs échéances, notamment lorsque leur activité présente une forte saisonnalité ou que leur situation financière évolue. Le formulaire 13822*02 constitue l'outil officiel permettant aux non-salariés agricoles et aux cotisants solidaires de renoncer à ce système de prélèvement automatique.
Cette démarche administrative, loin d'être anodine, engage l'exploitant dans une nouvelle organisation de ses obligations sociales. Elle s'adresse aussi bien aux chefs d'exploitation qu'aux collaborateurs d'exploitation ou aux cotisants solidaires qui souhaitent reprendre le contrôle de leurs versements. La demande nécessite une réflexion approfondie sur les implications financières et organisationnelles de ce changement de modalité de paiement.
Les profils concernés par cette renonciation et leurs motivations spécifiques
La demande de renonciation aux prélèvements mensuels s'applique exclusivement aux non-salariés agricoles et aux cotisants solidaires relevant du régime de protection sociale agricole. Cette catégorie englobe les chefs d'exploitation, les collaborateurs d'exploitation, ainsi que les personnes ayant opté pour le statut de cotisant solidaire dans le cadre de leur maintien au régime agricole.
Les motivations conduisant à cette démarche varient considérablement selon les profils. Les exploitants en productions saisonnières, notamment en arboriculture ou viticulture, privilégient souvent un paiement calé sur leurs rentrées financières plutôt qu'un étalement uniforme. Les jeunes installés peuvent également souhaiter ajuster leurs modalités de paiement durant les premières années d'activité, période où la trésorerie reste souvent tendue et imprévisible.
Les cotisants solidaires, quant à eux, peuvent être amenés à modifier leurs modalités de versement en fonction de l'évolution de leur situation personnelle ou professionnelle. Cette catégorie particulière regroupe notamment d'anciens exploitants souhaitant maintenir leur affiliation au régime agricole moyennant le versement d'une cotisation spécifique.
Cas particuliers nécessitant une attention renforcée
Certaines situations requièrent une approche plus nuancée de la renonciation. Les exploitants en société, par exemple, doivent coordonner leur démarche avec l'ensemble des associés concernés par les prélèvements automatiques. La renonciation peut en effet impacter la gestion globale des charges sociales de la structure.
Les pluriactifs cumulent souvent plusieurs régimes de protection sociale et doivent anticiper les conséquences de leur choix sur l'ensemble de leurs obligations. La modification des modalités de paiement dans le régime agricole peut créer des décalages avec d'autres échéances sociales ou fiscales.
Décryptage du formulaire : rubriques et subtilités de saisie
Le formulaire 13822*02 se structure autour de plusieurs sections distinctes, chacune nécessitant une attention particulière lors du remplissage. L'identification du demandeur constitue la première étape, avec la saisie du numéro de PACAGE pour les exploitants ou du numéro de cotisant pour les autres profils. Cette référence permet à l'organisme de protection sociale agricole de rattacher la demande au bon dossier administratif.
La section relative aux motifs de la renonciation revêt une importance particulière, même si elle n'est pas toujours obligatoire selon les organismes. Préciser les raisons de la demande facilite le traitement du dossier et peut éviter des demandes de complément d'information. Les motifs les plus fréquemment invoqués concernent les difficultés de trésorerie, les spécificités de l'activité agricole ou les préférences personnelles de gestion.
Points d'attention dans le remplissage
La date d'effet souhaitée pour la renonciation mérite une réflexion approfondie. Cette date ne peut généralement pas être antérieure à la date de dépôt de la demande et doit respecter certains délais de prévenance. Les exploitants doivent également vérifier que cette date ne créé pas de complications avec d'autres échéances en cours.
Pour les cotisants solidaires, des rubriques spécifiques peuvent apparaître selon leur situation particulière. Ces sections nécessitent souvent la production de justificatifs complémentaires attestant du maintien des conditions d'éligibilité au statut de cotisant solidaire.
| Rubrique | Information requise | Point de vigilance |
|---|---|---|
| Identification | Numéro PACAGE ou cotisant | Vérifier la correspondance avec les documents officiels |
| Motif | Raison de la renonciation | Être précis sans révéler d'informations confidentielles |
| Date d'effet | Échéance souhaitée | Respecter les délais réglementaires |
| Signature | Engagement du demandeur | Date cohérente avec le dépôt |
Modalités de dépôt et circuits de traitement différenciés
Le dépôt du formulaire 13822*02 s'effectue auprès de l'organisme de protection sociale agricole dont relève le demandeur. Cette démarche peut emprunter plusieurs canaux, chacun présentant des spécificités en termes de délais et de suivi.
Le dépôt en ligne, lorsqu'il est disponible, offre l'avantage de la traçabilité et de la rapidité. Les plateformes numériques des organismes agricoles permettent généralement un suivi en temps réel de l'avancement du dossier. Cette modalité nécessite toutefois de disposer des identifiants de connexion et d'une signature électronique valide.
L'envoi postal reste la modalité la plus utilisée, particulièrement dans les zones rurales où la dématérialisation progresse plus lentement. Cette voie impose de respecter scrupuleusement les délais d'acheminement et de conserver les preuves d'expédition, notamment en cas de recommandé avec accusé de réception.
Spécificités du dépôt en guichet
Le dépôt direct en guichet présente l'avantage du conseil personnalisé et de la vérification immédiate de la complétude du dossier. Les conseillers peuvent identifier d'éventuelles erreurs de saisie ou suggérer des pièces complémentaires utiles au traitement. Cette modalité convient particulièrement aux situations complexes nécessitant des éclaircissements.
Certains organismes proposent également des permanences décentralisées dans les communes rurales ou lors de manifestations agricoles. Ces créneaux permettent aux exploitants éloignés des centres administratifs de bénéficier d'un accompagnement sans se déplacer sur de longues distances.
Conséquences pratiques et nouvelles obligations du demandeur
La renonciation aux prélèvements mensuels transforme radicalement l'organisation administrative de l'exploitant. En lieu et place des ponctions automatiques, il devra désormais honorer ses cotisations selon les échéances traditionnelles, généralement trimestrielles ou semestrielles selon les organismes et les types de cotisations.
Cette modification implique une vigilance accrue dans le suivi des échéances. L'exploitant doit anticiper les dates de paiement et constituer les provisions nécessaires pour éviter les retards de versement. Les pénalités de retard, souvent plus sévères que les agios bancaires liés aux prélèvements automatiques, peuvent rapidement alourdir la facture sociale.
L'impact sur la trésorerie constitue l'autre conséquence majeure de cette renonciation. Le passage d'un système lissé à des versements concentrés nécessite une adaptation de la gestion financière. Les exploitants doivent réorganiser leurs flux de trésorerie pour faire face à des appels de cotisations plus importants mais moins fréquents.
Nouveaux réflexes administratifs à acquérir
La gestion manuelle des cotisations impose l'adoption de nouveaux réflexes administratifs. La tenue d'un échéancier précis devient indispensable pour éviter les oublis. Certains exploitants optent pour la mise en place d'alertes personnalisées ou de provisions automatiques sur des comptes dédiés.
Les modalités de paiement évoluent également avec la renonciation. Selon les organismes, différents moyens restent disponibles : virement bancaire, prélèvement ponctuel sur demande, chèque ou paiement en ligne. Chaque option présente ses propres délais de traitement et ses conditions d'utilisation.
Distinguer cette démarche des autres modifications de prélèvement
Le formulaire 13822*02 de renonciation aux prélèvements mensuels ne doit pas être confondu avec d'autres démarches liées aux modalités de paiement des cotisations sociales agricoles. La suspension temporaire des prélèvements, par exemple, relève d'une procédure différente et ne nécessite pas ce formulaire spécifique.
La demande de report d'échéances ou d'étalement des cotisations constitue également une démarche distincte. Ces mesures, souvent liées à des difficultés financières temporaires, maintiennent le principe du prélèvement automatique tout en aménageant les modalités de versement.
Les modifications de coordonnées bancaires ou les changements de compte de prélèvement s'effectuent par d'autres canaux et ne remettent pas en cause le principe même du prélèvement mensuel. Ces ajustements techniques préservent les avantages du lissage tout en s'adaptant aux évolutions de la situation bancaire de l'exploitant.
Cas des demandes de rééchelonnement
Certains exploitants confondent la renonciation aux prélèvements avec les demandes de rééchelonnement des dettes sociales. Ces dernières visent à étaler dans le temps le règlement de cotisations impayées, sans modifier le principe du prélèvement automatique pour les échéances futures.
La différence fondamentale réside dans l'objectif poursuivi : la renonciation vise à changer définitivement les modalités de paiement, tandis que le rééchelonnement constitue une mesure d'accompagnement temporaire face à des difficultés ponctuelles.
Procédure de retour au prélèvement automatique
L'exploitant ayant renoncé aux prélèvements mensuels conserve la possibilité de revenir ultérieurement au système automatique. Cette réintégration nécessite une nouvelle démarche administrative, généralement plus simple que la renonciation initiale.
La demande de réadhésion s'effectue auprès du même organisme, selon des modalités qui peuvent varier d'une caisse à l'autre. Certaines imposent un délai minimal entre la renonciation et la nouvelle adhésion, d'autres conditionnent le retour à l'apurement préalable d'éventuels arriérés de cotisations.
Les exploitants ayant expérimenté les deux systèmes développent souvent une préférence marquée pour l'une ou l'autre modalité. Cette expérience pratique constitue le meilleur guide pour déterminer la solution la plus adaptée à chaque situation particulière.
Conditions et délais de réintégration
La réintégration au système de prélèvement automatique peut être soumise à certaines conditions. L'organisme vérifie généralement la régularité des versements effectués depuis la renonciation et l'absence de créances importantes. Cette vérification vise à s'assurer que le retour au prélèvement automatique ne masque pas des difficultés financières persistantes.
Les délais de mise en œuvre varient selon les organismes et les périodes de l'année. Certaines caisses synchronisent les changements de modalité avec leurs cycles de facturation, d'autres traitent les demandes au fil de l'eau avec des délais plus courts.
Accompagnement et recours en cas de difficultés
Les exploitants confrontés à des difficultés lors du traitement de leur demande de renonciation disposent de plusieurs recours. Le service relations cotisants de l'organisme compétent constitue le premier niveau d'accompagnement. Ces services spécialisés maîtrisent les subtilités réglementaires et peuvent proposer des solutions adaptées aux situations particulières.
En cas de refus de la demande de renonciation, l'exploitant peut contester cette décision selon les voies de recours habituelles du contentieux social agricole. Ces procédures, bien qu'encadrées par des délais stricts, offrent la possibilité de faire réexaminer le dossier par une instance indépendante.
Les médiateurs des organismes de protection sociale agricole interviennent également dans les situations de blocage ou de incompréhension mutuelle. Leur rôle consiste à faciliter le dialogue et à rechercher des solutions équilibrées respectant à la fois les droits de l'exploitant et les contraintes réglementaires de l'organisme.
Ressources d'information et d'accompagnement
Les chambres d'agriculture proposent souvent des sessions d'information sur les modalités de paiement des cotisations sociales. Ces formations collectives permettent aux exploitants de mieux comprendre les enjeux et les conséquences de leurs choix administratifs.
Les centres de gestion agréés et les experts-comptables agricoles constituent également des ressources précieuses pour évaluer l'opportunité d'une renonciation aux prélèvements automatiques. Leur connaissance approfondie des situations individuelles leur permet de conseiller leurs clients en tenant compte de l'ensemble de leur contexte financier et organisationnel.
Les spécificités selon le statut : exploitant, cotisant solidaire ou collaborateur
La demande de renonciation aux prélèvements mensuels présente des nuances importantes selon votre statut exact au sein du régime agricole. Ces distinctions influencent directement les modalités de votre demande et les conséquences financières qui en découlent.
Pour les exploitants agricoles à titre principal, la renonciation s'applique à l'ensemble des cotisations obligatoires : maladie, vieillesse, prestations familiales, accidents du travail et formation professionnelle. Si vous exploitez plusieurs parcelles ou exercez des activités complémentaires (transformation, vente directe), l'ensemble de vos revenus agricoles reste concerné par cette renonciation. Attention particulière pour les exploitants en société : chaque associé exploitant doit formuler sa propre demande, même si la structure juridique est commune.
Les cotisants solidaires bénéficient d'un régime simplifié mais doivent respecter certaines particularités. Votre demande de renonciation ne porte que sur les cotisations maladie et vieillesse, les autres contributions étant généralement forfaitaires ou inexistantes. Si vous avez commencé votre activité en cours d'année, la MSA calculera au prorata temporis, mais votre renonciation s'appliquera dès le mois suivant l'acceptation de votre demande.
Pour les collaborateurs d'exploitation, la situation se complique davantage. Votre statut étant lié à celui de l'exploitant principal (conjoint, partenaire pacsé ou membre de la famille), votre demande de renonciation doit parfois être coordonnée avec celle du chef d'exploitation. La MSA vérifie notamment que cette renonciation n'engendre pas de difficultés dans le calcul des droits sociaux familiaux ou des prestations communes.
Les pluriactifs (salariés agricoles exerçant aussi une activité non salariée) doivent être particulièrement vigilants. Votre renonciation aux prélèvements mensuels ne concerne que la partie non salariée de vos revenus. Les cotisations salariales continuent d'être prélevées normalement sur votre bulletin de paie, tandis que les cotisations d'exploitant basculeraient vers un paiement annuel.
Gestion des revenus irréguliers et situations particulières
Les exploitations agricoles se caractérisent souvent par des revenus saisonniers ou cycliques, rendant la gestion des prélèvements mensuels complexe. La renonciation à la mensualisation peut s'avérer particulièrement pertinente dans ces configurations atypiques.
Les productions saisonnières illustrent parfaitement cette problématique. Si vous cultivez des fruits rouges, votre chiffre d'affaires se concentre sur trois à quatre mois, tandis que vos charges s'étalent sur toute l'année. Avec des prélèvements mensuels basés sur des revenus provisionnels, vous pourriez vous retrouver en décalage permanent entre vos encaissements réels et vos prélèvements sociaux. La renonciation vous permet d'ajuster vos versements à votre réalité économique, en payant par exemple en fin d'année après la commercialisation de votre récolte.
Les élevages avec cycles longs présentent des enjeux similaires. Un éleveur bovin allaitant vend ses animaux une à deux fois par an, créant des pics de revenus suivis de longs mois sans encaissement significatif. Les prélèvements mensuels, calculés sur une moyenne annuelle, peuvent générer des tensions de trésorerie importantes pendant les périodes creuses.
Les jeunes installés méritent une attention particulière. Durant vos premières années d'exploitation, vos revenus restent souvent imprévisibles et en construction progressive. La renonciation aux prélèvements mensuels vous offre une souplesse appréciable pour gérer cette montée en puissance, en évitant des prélèvements basés sur des projections parfois optimistes. Toutefois, cette souplesse s'accompagne de la nécessité de provisionner vous-même vos cotisations sociales.
En cas de difficultés économiques temporaires, la renonciation peut constituer une mesure d'urgence. Si votre exploitation traverse une crise (intempéries, maladie du cheptel, effondrement des cours), cesser temporairement les prélèvements mensuels vous donne un répit pour restructurer votre activité. Cette mesure doit cependant s'accompagner d'un dialogue avec votre conseiller MSA pour anticiper les échéances à venir et éviter l'accumulation d'impayés.
Les exploitants diversifiés combinent souvent plusieurs sources de revenus agricoles aux temporalités différentes. Un maraîcher qui pratique aussi l'accueil à la ferme encaisse des revenus hebdomadaires pour ses légumes et saisonniers pour son activité touristique. Cette diversité rend les prévisions de revenus particulièrement délicates et peut justifier une renonciation aux prélèvements mensuels pour coller au plus près de la réalité économique.
Conséquences sur les droits sociaux et la couverture sociale
Renoncer aux prélèvements mensuels ne modifie pas vos droits sociaux fondamentaux, mais peut influencer certains aspects de votre couverture sociale et de vos prestations futures. Cette dimension mérite une analyse approfondie avant de prendre votre décision.
Au niveau de l'assurance maladie, votre couverture reste intacte même en cas de renonciation. Vos remboursements de soins, vos indemnités journalières en cas d'arrêt de travail et vos prestations maternité ne subissent aucune interruption. Cependant, en cas de retard de paiement significatif de vos cotisations annuelles, la MSA peut suspendre le versement des prestations en espèces (indemnités journalières notamment). Cette suspension ne concerne jamais les remboursements de soins, qui relèvent de la solidarité nationale.
Pour la retraite, le calcul de vos droits s'effectue sur la base des cotisations effectivement versées, quel que soit leur mode de prélèvement. Toutefois, un retard de paiement peut temporairement impacter la validation de certains trimestres. La MSA applique des règles de régularisation rétroactive, mais il convient de rester vigilant sur le respect des échéances pour éviter tout décalage dans vos droits à pension.
Les prestations familiales ne dépendent pas directement de vos cotisations, étant financées par la solidarité nationale. Votre renonciation aux prélèvements mensuels n'affecte donc ni vos allocations familiales, ni votre complément de libre choix du mode de garde, ni vos autres prestations CAF.
L'assurance accidents du travail présente une spécificité importante. En cas d'accident survenant pendant une période où vos cotisations ne sont pas à jour, votre couverture reste acquise, mais la MSA peut demander la régularisation immédiate des cotisations dues avant le versement des prestations. Cette situation souligne l'importance de provisionner efficacement vos cotisations même en cas de renonciation à la mensualisation.
Pour les conjoints collaborateurs, la renonciation peut avoir des répercussions sur les droits propres acquis au titre de cette activité. Vos droits à pension de retraite, calculés sur la base des cotisations versées, nécessitent une régularité de paiement pour optimiser votre future pension. Un étalement ou un retard de cotisations peut temporairement impacter cette acquisition de droits.
En matière de formation professionnelle, vos droits au Compte Personnel de Formation (CPF) et aux dispositifs de formation agricole restent ouverts indépendamment de votre mode de prélèvement. Cependant, certaines formations spécialisées financées par VIVEA nécessitent d'être à jour de ses cotisations sociales au moment de la demande de prise en charge.
La couverture sociale internationale mérite également attention. Si vous exercez ponctuellement des activités dans d'autres pays de l'Union européenne ou si vous résidez temporairement à l'étranger, vos droits sociaux européens dépendent de la régularité de vos cotisations françaises. Un retard significatif pourrait compliquer la reconnaissance de vos droits lors de déplacements professionnels ou de séjours prolongés dans un autre État membre.