Le versement de transport en Île-de-France : comprendre le mécanisme de remboursement trimestriel
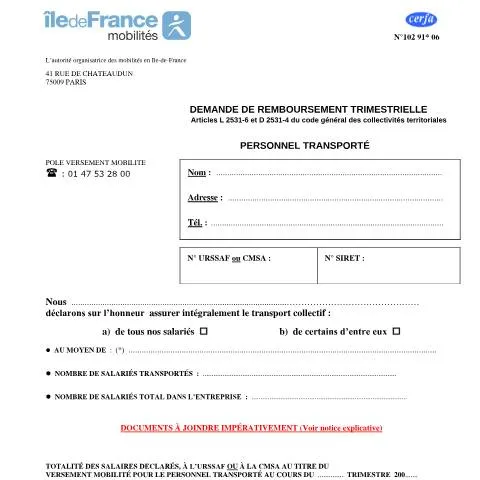
En Île-de-France, les employeurs contribuent au financement des transports publics par le biais du versement de transport, une taxe calculée sur la masse salariale. Mais lorsqu'une entreprise organise elle-même le transport de ses salariés — navettes d'entreprise, cars de ramassage, véhicules dédiés —, elle peut prétendre à un remboursement partiel de cette contribution. Le formulaire 10291*06 constitue l'outil officiel pour solliciter ce remboursement, selon un rythme trimestriel qui impose sa propre logique administrative.
Cette demande de remboursement s'inscrit dans une démarche d'optimisation fiscale parfaitement légale, mais nécessite de respecter des conditions strictes et de fournir des justificatifs précis. L'enjeu financier peut s'avérer substantiel pour les entreprises qui investissent dans des solutions de transport alternatives, notamment dans les zones mal desservies par les réseaux publics.
Qui peut prétendre à ce remboursement et dans quelles circonstances
Le dispositif s'adresse exclusivement aux employeurs assujettis au versement de transport en Île-de-France qui organisent eux-mêmes le transport de leur personnel. Cette condition fondamentale exclut d'emblée les entreprises de moins de onze salariés, non soumises à cette contribution.
Les entreprises éligibles selon leur profil
Plusieurs catégories d'employeurs peuvent bénéficier de ce mécanisme :
- Les entreprises industrielles implantées dans des zones d'activité excentrées, où l'offre de transport public reste insuffisante
- Les établissements de santé qui organisent le transport de leurs équipes pour assurer la continuité des soins, notamment en horaires décalés
- Les centres logistiques et entrepôts dont les horaires ne coïncident pas avec les dessertes classiques
- Les entreprises du secteur tertiaire regroupées sur des sites d'affaires mal connectés aux réseaux de transport
Les modalités de transport ouvrant droit au remboursement
L'administration distingue plusieurs formes de transport organisé par l'employeur. Les navettes d'entreprise représentent le cas le plus fréquent : véhicules affrétés ou exploités directement par l'entreprise, desservant des points de rabattement vers les transports publics ou reliant directement le domicile des salariés au lieu de travail.
Les services de transport collectif mis en place par plusieurs employeurs peuvent également ouvrir des droits, à condition que chaque entreprise participante puisse justifier de sa contribution et du nombre de salariés transportés. Cette mutualisation concerne souvent les zones d'activité où plusieurs entreprises s'associent pour créer une desserte commune.
Décryptage du formulaire : section par section
Le formulaire 10291*06 se structure autour de plusieurs blocs d'informations qui correspondent chacun à une logique particulière de contrôle administratif.
L'identification de l'entreprise et du trimestre concerné
La première section exige une identification précise de l'entreprise : numéro SIRET, raison sociale, adresse du siège social et de l'établissement concerné si différent. Cette distinction s'avère cruciale pour les groupes disposant de plusieurs établissements en Île-de-France, chacun devant faire l'objet d'une demande séparée.
La période de référence doit correspondre exactement au trimestre civil écoulé. Toute approximation ou chevauchement avec le trimestre suivant entraîne un rejet automatique de la demande.
Le décompte du personnel transporté
Cette rubrique constitue le cœur technique du formulaire. L'administration exige un décompte mensuel du nombre de salariés ayant effectivement utilisé le service de transport organisé par l'entreprise. Il ne suffit pas d'indiquer le nombre de places disponibles, mais bien le nombre d'utilisateurs réels, avec une ventilation par mois.
| Mois | Nombre de jours ouvrés | Nombre moyen de salariés transportés | Total mensuel |
|---|---|---|---|
| Premier mois du trimestre | À préciser selon calendrier | Moyenne quotidienne | Calcul automatique |
| Deuxième mois du trimestre | À préciser selon calendrier | Moyenne quotidienne | Calcul automatique |
| Troisième mois du trimestre | À préciser selon calendrier | Moyenne quotidienne | Calcul automatique |
Les coûts de transport et leur justification
L'employeur doit détailler l'ensemble des coûts liés au service de transport : affrètement de véhicules, carburant, péages, rémunération des conducteurs, assurance spécifique, entretien des véhicules dédiés. Cette ventilation permet à l'administration de vérifier la réalité et la proportionnalité des dépenses engagées.
Pour les entreprises qui exploitent leurs propres véhicules, le calcul s'avère plus complexe car il faut isoler la quote-part des frais généraux (amortissement, entretien, assurance) imputable au transport du personnel.
Constitution et organisation du dossier justificatif
La demande de remboursement s'accompagne obligatoirement d'un ensemble de pièces justificatives dont la complétude conditionne l'instruction du dossier.
Les justificatifs comptables et financiers
L'administration exige la production de factures originales ou de copies certifiées conformes pour tous les frais déclarés. Pour les services d'affrètement, les contrats de prestation doivent préciser la période couverte, le kilométrage parcouru, et le nombre de rotations effectuées.
Les entreprises qui utilisent leurs propres véhicules doivent fournir un état détaillé des frais établi par leur service comptable, avec ventilation des coûts fixes et variables. Ce document doit être signé par le dirigeant ou le directeur financier.
Les attestations de fréquentation
La preuve du nombre de salariés transportés repose sur différents documents selon l'organisation mise en place. Les feuilles d'émargement quotidiennes constituent la solution la plus fiable, mais certaines entreprises utilisent des systèmes de badge ou des applications mobiles de réservation.
Quelle que soit la méthode retenue, l'administration doit pouvoir reconstituer, jour par jour, l'identité des salariés transportés et vérifier que ces personnes figurent bien dans l'effectif de l'entreprise au moment des trajets.
La cartographie des dessertes
Un plan de desserte doit accompagner la demande, indiquant les points d'arrêt, les horaires de passage, et les itinéraires suivis. Cette pièce permet de vérifier que le service organisé par l'entreprise constitue bien un complément aux transports publics existants et non une substitution injustifiée.
Calendrier de dépôt et circuit de traitement administratif
Le respect du calendrier trimestriel conditionne la recevabilité de la demande. L'administration francilienne applique des règles strictes qui ne souffrent aucune dérogation.
Les échéances impératives
Chaque demande doit être déposée dans les trois mois suivant la fin du trimestre civil concerné. Un dépôt tardif entraîne automatiquement l'irrecevabilité, sans possibilité de régularisation ultérieure. Cette règle s'applique même en cas de force majeure ou de circonstances exceptionnelles.
Les entreprises ont donc intérêt à anticiper la constitution de leur dossier et à ne pas attendre les derniers jours pour effectuer leur dépôt. L'expérience montre que les services administratifs sont particulièrement sollicités en fin de période, ce qui peut ralentir l'instruction.
Les modalités de dépôt selon les profils d'entreprise
L'organisme compétent propose plusieurs canaux de dépôt, adaptés aux différents profils d'entreprise. Le dépôt électronique via le portail dédié constitue la solution privilégiée pour les entreprises équipées, avec accusé de réception immédiat et suivi en ligne du dossier.
Le dépôt postal reste possible, mais l'entreprise doit utiliser un envoi recommandé avec accusé de réception pour préserver ses droits. La date de dépôt correspond alors au cachet de la poste, et non à la date de réception par l'administration.
Instruction administrative et modalités de versement
Une fois le dossier déposé, l'administration dispose d'un délai d'instruction qui peut varier selon la complexité du dossier et la période de dépôt.
Les étapes de la vérification administrative
L'instruction commence par un contrôle de forme : complétude du formulaire, présence de toutes les pièces justificatives, cohérence des montants déclarés. Si des éléments manquent, l'administration adresse une demande de complément, qui suspend le délai d'instruction.
Le contrôle de fond porte sur la réalité du service de transport, la justification des coûts, et la conformité aux conditions d'éligibilité. L'administration peut demander des précisions ou procéder à des vérifications sur site, notamment pour les dossiers de montant important.
Les décisions possibles et leurs conséquences
L'administration peut prendre trois types de décision : accord total avec versement du remboursement intégral, accord partiel avec réduction du montant si certaines dépenses ne sont pas jugées éligibles, ou refus motivé en cas de non-respect des conditions.
En cas d'accord, le versement intervient généralement dans un délai qui peut être communiqué par l'organisme compétent. L'entreprise reçoit un décompte détaillé précisant les éléments pris en compte et les éventuelles corrections apportées.
Optimisation de la démarche et évitement des écueils techniques
La réussite d'une demande de remboursement repose largement sur la qualité de la préparation en amont et la mise en place d'une organisation administrative adaptée.
L'organisation comptable préalable
Les entreprises qui sollicitent régulièrement ces remboursements ont intérêt à mettre en place une comptabilité analytique spécifique permettant d'isoler facilement tous les coûts liés au transport du personnel. Cette organisation facilite grandement la constitution des dossiers trimestriels et limite les risques d'erreur.
La tenue d'un registre de fréquentation, même informatisé, constitue également un prérequis indispensable. Certaines entreprises intègrent cette fonction dans leur système de gestion des temps et des activités.
La gestion des cas particuliers
Plusieurs situations peuvent compliquer la demande : salariés en temps partiel utilisant ponctuellement le service, personnels intérimaires ou détachés, modifications d'itinéraire en cours de trimestre. Chaque cas doit faire l'objet d'une documentation spécifique pour éviter les contestations ultérieures.
Les entreprises multi-sites doivent également veiller à bien distinguer les services de transport propres à chaque établissement, même si une mutualisation opérationnelle existe sur le terrain.
Pour les entreprises débutantes dans cette démarche, il peut être judicieux de prendre contact avec l'organisme compétent avant le premier dépôt, afin de valider l'interprétation des conditions d'éligibilité et d'éviter les erreurs de procédure qui retarderaient inutilement l'instruction.
Les spécificités selon le type d'employeur et le secteur d'activité
Le versement de transport s'applique différemment selon la nature juridique de l'employeur et son secteur d'activité. Cette diversité génère des particularités dans les démarches de remboursement trimestriel qui méritent une attention particulière.
Pour les entreprises du secteur privé, le calcul s'effectue sur la masse salariale brute soumise aux cotisations sociales. Les employeurs doivent distinguer les salariés permanents des travailleurs temporaires ou saisonniers. Ces derniers peuvent bénéficier d'un prorata si leur période de présence ne couvre qu'une partie du trimestre concerné. L'URSSAF vérifie notamment que les déclarations trimestrielles correspondent aux effectifs réellement transportés, en croisant avec les données des déclarations sociales nominatives (DSN).
Les établissements publics industriels et commerciaux (EPIC) suivent un régime particulier. Leur assujettissement au versement de transport dépend de leur activité principale et de leur mode de financement. Certains EPIC bénéficient d'exonérations partielles lorsqu'ils exercent une mission de service public. Dans ce cas, seule la fraction commerciale de leur activité entre dans l'assiette de calcul du remboursement.
Les associations employeuses font l'objet d'une attention spécifique. Celles qui emploient du personnel salarié sont soumises au versement de transport au même titre que les entreprises privées. Toutefois, les associations reconnues d'utilité publique ou agréées par l'État peuvent solliciter des modalités de paiement adaptées, notamment un étalement sur plusieurs trimestres en cas de difficultés financières temporaires.
Le secteur de la construction présente des complexités particulières liées à la mobilité des chantiers. Les entreprises du BTP doivent tenir compte des déplacements de leurs équipes entre différents sites, parfois situés dans plusieurs zones de transport. Le remboursement peut alors concerner plusieurs autorités organisatrices selon la localisation des projets durant le trimestre écoulé.
Les professions libérales employant du personnel salarié entrent également dans le champ d'application. Les cabinets médicaux, d'avocats ou d'expertise-comptable doivent déclarer leurs salariés (secrétaires, assistants, collaborateurs) pour le calcul du versement de transport. La spécificité réside dans le fait que ces employeurs exercent souvent dans des locaux de petite taille avec un nombre limité de salariés, ce qui peut les faire bénéficier du seuil d'exonération de 11 salariés.
Gestion des cas particuliers et situations exceptionnelles
Certaines situations sortent du cadre standard et nécessitent une approche spécialisée pour la demande de remboursement trimestrielle. Ces cas particuliers peuvent concerner tant les caractéristiques de l'entreprise que les circonstances temporaires affectant son activité.
Les entreprises saisonnières bénéficient d'un traitement adapté. Celles qui n'emploient du personnel que pendant certaines périodes de l'année (stations de ski, campings, entreprises agricoles) peuvent ajuster leur demande de remboursement en fonction de leur calendrier d'activité réel. La période de référence pour le calcul peut être modifiée pour tenir compte des spécificités saisonnières, sous réserve de justifier cette situation auprès de l'URSSAF.
En cas de cessation d'activité, l'employeur dispose d'un délai de 60 jours pour effectuer sa demande de remboursement finale. Cette démarche doit s'accompagner de la production du certificat de radiation du registre du commerce et des sociétés (RCS) ou du répertoire des métiers. Le calcul s'effectue alors au prorata de la période d'activité effective durant le dernier trimestre.
Les situations de redressement ou de liquidation judiciaire font l'objet de procédures spécifiques. L'administrateur judiciaire ou le liquidateur peut solliciter un remboursement pour la période antérieure au jugement d'ouverture. Ces créances entrent dans le passif de l'entreprise et leur traitement dépend de la procédure collective en cours. Le mandataire de justice doit produire les justificatifs comptables et sociaux nécessaires à l'instruction du dossier.
Les fusions, acquisitions et restructurations d'entreprises génèrent des complexités particulières. Lors d'une fusion-absorption, l'entreprise absorbante reprend les droits et obligations de l'entreprise absorbée, y compris en matière de versement de transport. Le remboursement trimestriel doit alors intégrer les effectifs des deux entités selon leur période de rattachement respective. En cas de scission, chaque entité nouvelle effectue sa propre demande pour la fraction d'activité qui lui correspond.
Les entreprises multi-sites réparties sur plusieurs zones de transport doivent ventiler leur demande de remboursement selon la localisation de chaque établissement. Cette répartition s'effectue en fonction de l'affectation géographique réelle des salariés et non selon le siège social. Un salarié itinérant peut être rattaché à l'établissement où il exerce principalement son activité ou à celui dont il dépend hiérarchiquement.
Les situations de force majeure, telles que les catastrophes naturelles, les grèves prolongées ou les crises sanitaires, peuvent justifier des aménagements exceptionnels. L'autorité compétente peut accorder des délais supplémentaires ou adapter les modalités de calcul lorsque l'activité normale de l'entreprise a été significativement perturbée. Ces dérogations nécessitent une demande motivée accompagnée de justificatifs probants.
Optimisation et bonnes pratiques pour les employeurs
Une gestion rigoureuse du versement de transport et de ses remboursements nécessite la mise en place de procédures internes adaptées. Ces bonnes pratiques permettent d'éviter les erreurs courantes et d'optimiser les délais de traitement.
La tenue d'un registre détaillé constitue la base d'une gestion efficace. Ce document doit recenser pour chaque trimestre l'ensemble des salariés concernés, leur période de présence effective, les montants versés et les justificatifs correspondants. Cette traçabilité facilite grandement la préparation des dossiers de remboursement et permet de répondre rapidement aux éventuelles demandes de vérification.
L'anticipation des échéances représente un facteur clé de succès. Les employeurs avisés préparent leurs dossiers de remboursement dès la fin de chaque trimestre, sans attendre la date limite de dépôt. Cette anticipation permet de détecter d'éventuelles anomalies dans les données sociales et de les corriger avant la transmission du dossier.
La coordination avec les services comptables et sociaux s'avère indispensable. Les données nécessaires au calcul du remboursement proviennent de sources multiples : bulletins de paie, déclarations sociales, registres du personnel. Une procédure interne claire doit définir les responsabilités de chaque service et les circuits de validation des informations.
La veille réglementaire permet de rester informé des évolutions législatives et réglementaires. Les taux de versement de transport peuvent évoluer d'une année sur l'autre, et de nouvelles modalités de calcul ou de remboursement peuvent être introduites. Les employeurs peuvent s'abonner aux bulletins d'information de l'URSSAF ou des autorités organisatrices de transport pour recevoir ces informations en temps réel.
La digitalisation des processus constitue une tendance forte d'optimisation. De nombreux employeurs utilisent désormais des logiciels de paie intégrant automatiquement le calcul du versement de transport et générant les données nécessaires aux demandes de remboursement. Ces outils réduisent significativement les risques d'erreur et accélèrent les traitements.
La formation du personnel en charge de ces questions représente un investissement rentable. Les évolutions réglementaires fréquentes et la complexité de certaines situations nécessitent une expertise actualisée. Les organismes professionnels et les centres de formation proposent régulièrement des sessions spécialisées sur le versement de transport.
L'établissement de relations de confiance avec les services instructeurs facilite le traitement des dossiers complexes. Un dialogue constructif avec les agents de l'URSSAF ou des autorités organisatrices permet souvent de résoudre rapidement les difficultés d'interprétation ou les cas particuliers. Cette approche collaborative bénéficie à toutes les parties prenantes.