L'option pour le paiement intégral des cotisations vieillesse : un choix stratégique pour optimiser sa retraite
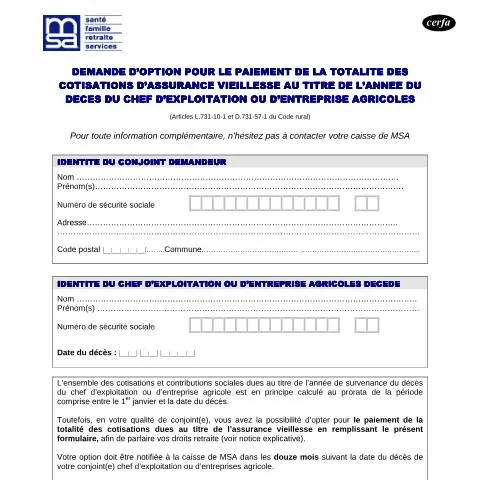
Dans le paysage complexe des régimes de retraite français, certaines situations permettent aux assurés de moduler leurs cotisations pour améliorer leurs droits futurs. Le formulaire de demande d'option pour le paiement de la totalité des cotisations d'assurance vieillesse s'adresse spécifiquement aux professionnels qui souhaitent optimiser leur couverture retraite en versant des cotisations sur l'intégralité de leurs revenus, même lorsque ceux-ci dépassent les plafonds habituels de cotisation.
Cette démarche concerne principalement les travailleurs indépendants, les professions libérales et certains dirigeants d'entreprise qui perçoivent des revenus supérieurs aux seuils de cotisation obligatoire. En choisissant cette option, ils peuvent constituer des droits à retraite proportionnels à l'ensemble de leurs revenus professionnels, moyennant le versement de cotisations supplémentaires calculées selon des modalités spécifiques.
Les mécanismes de l'option : comprendre l'impact sur ses droits à retraite
Le système français de retraite fonctionne habituellement sur la base de cotisations plafonnées : seule une partie des revenus professionnels donne lieu au versement de cotisations vieillesse obligatoires. Pour les revenus qui excèdent ces plafonds, aucune cotisation n'est due au titre du régime de base, ce qui limite mécaniquement les droits à retraite correspondants.
L'option pour le paiement intégral permet de déplafonner ces cotisations et d'acquérir des droits à retraite sur la totalité des revenus déclarés. Cette possibilité présente un intérêt particulier pour les professionnels aux revenus élevés qui souhaitent optimiser leur pension de retraite du régime de base.
Calcul des cotisations supplémentaires
Les cotisations additionnelles se calculent sur la fraction des revenus qui dépasse le plafond habituel de cotisation. Le taux appliqué peut différer selon le régime d'affiliation et la nature de l'activité professionnelle. L'organisme compétent communique les modalités de calcul précises lors de l'instruction de la demande.
Cette option génère des droits à retraite supplémentaires qui s'ajoutent aux droits acquis sur la partie plafonnée des revenus. Le montant de la pension future dépendra alors de l'ensemble des cotisations versées et des durées d'assurance validées.
Conditions d'éligibilité et profils concernés par cette démarche
L'option pour le paiement intégral des cotisations vieillesse ne s'ouvre pas à tous les assurés. Les conditions d'accès varient selon les régimes et les statuts professionnels, mais certains critères généraux se dégagent.
| Statut professionnel | Conditions spécifiques | Régime concerné |
|---|---|---|
| Travailleur indépendant | Revenus dépassant le plafond de la Sécurité sociale | Régime social des indépendants |
| Profession libérale | Affiliation à une caisse spécifique | Sections professionnelles CNAVPL |
| Dirigeant assimilé salarié | Rémunération supérieure au plafond | Régime général |
Les micro-entrepreneurs peuvent également être concernés dans certaines configurations, notamment lorsque leur chiffre d'affaires génère des revenus nets significatifs. Toutefois, leurs modalités de cotisation particulières nécessitent une analyse spécifique de l'opportunité de cette option.
Délais et périodes d'exercice de l'option
L'option doit généralement être exercée dans des délais précis, souvent liés aux échéances déclaratives annuelles. Une fois exprimée, elle peut produire ses effets pour l'année en cours et les années suivantes, selon les modalités définies par chaque régime.
Certains régimes imposent un engagement minimal dans le temps, empêchant les assurés de modifier leur choix d'une année sur l'autre. Cette stabilité vise à sécuriser le financement des prestations et à éviter les stratégies d'optimisation à court terme.
Décryptage des rubriques du formulaire : éviter les écueils de saisie
Le formulaire de demande d'option comporte plusieurs sections qui nécessitent une attention particulière pour éviter les erreurs de saisie susceptibles de retarder le traitement du dossier.
Identification du demandeur et situation professionnelle
Les premières rubriques collectent les informations d'état civil et le numéro de sécurité sociale de l'assuré. Il convient de reporter exactement les données figurant sur les documents officiels, car toute divergence peut générer des demandes de régularisation.
La section relative à l'activité professionnelle requiert une description précise du statut et de la nature des revenus concernés. Les professionnels exerçant plusieurs activités doivent indiquer celle qui justifie la demande d'option, en précisant le régime d'affiliation correspondant.
Revenus et périodes de référence
Cette partie du formulaire demande de renseigner les revenus professionnels de l'année de référence, en distinguant la fraction soumise aux cotisations obligatoires de celle qui ferait l'objet de l'option. Les montants doivent correspondre aux déclarations fiscales et sociales déjà effectuées.
Pour les activités saisonnières ou irrégulières, il peut être nécessaire de fournir des éléments de justification complémentaires permettant d'apprécier la pérennité des revenus déclarés.
Choix des modalités de paiement
Le formulaire propose généralement plusieurs options pour le règlement des cotisations supplémentaires : paiement unique, échelonnement mensuel ou trimestriel. Le choix de la périodicité peut avoir un impact sur la trésorerie de l'entreprise ou du professionnel, notamment pour les activités aux revenus cycliques.
Certains régimes accordent des facilités de paiement ou des reports d'échéances en cas de difficultés temporaires, mais ces aménagements doivent faire l'objet d'une demande spécifique auprès de l'organisme gestionnaire.
Circuit administratif et traitement de la demande d'option
Une fois complété et signé, le formulaire suit un parcours administratif dont la durée varie selon les organismes et les périodes de l'année. La compréhension de ce circuit permet aux demandeurs d'anticiper les délais et de préparer les éventuelles demandes de compléments d'information.
Phase d'instruction et vérifications
L'organisme compétent procède d'abord à un contrôle de la complétude du dossier et de la cohérence des informations déclarées. Cette étape peut donner lieu à des demandes de pièces complémentaires, notamment lorsque les revenus déclarés présentent des variations importantes par rapport aux années précédentes.
Les services instructeurs vérifient également que le demandeur respecte les conditions d'éligibilité propres à son régime d'affiliation. Cette vérification peut nécessiter des échanges avec d'autres organismes sociaux ou fiscaux, ce qui explique les délais parfois observés.
Notification de la décision et mise en œuvre
La décision d'acceptation ou de refus de l'option est notifiée par courrier recommandé ou par voie dématérialisée, selon les modalités propres à chaque organisme. En cas d'acceptation, la notification précise les modalités de calcul des cotisations supplémentaires et les échéances de paiement.
Le refus de l'option peut être motivé par le non-respect des conditions d'éligibilité, l'insuffisance des pièces justificatives ou l'incohérence des revenus déclarés. Dans ce cas, le demandeur dispose généralement d'un délai de recours pour contester la décision ou compléter son dossier.
Stratégies d'optimisation et arbitrages financiers
Le choix d'opter pour le paiement intégral des cotisations vieillesse s'inscrit dans une logique d'optimisation patrimoniale qui mérite d'être analysée sous différents angles.
Analyse coût-bénéfice de l'option
L'intérêt financier de l'option dépend de plusieurs paramètres : l'âge du demandeur, ses perspectives d'évolution de revenus, la durée prévisible de sa carrière et les taux de rendement des cotisations selon les régimes. Plus le professionnel est jeune et ses revenus élevés, plus l'option présente généralement un intérêt.
Il convient également de prendre en compte les modalités de revalorisation des pensions et les perspectives d'évolution des régimes de retraite. Les réformes successives peuvent modifier les paramètres de calcul des pensions et influencer la rentabilité de l'option à long terme.
Coordination avec les autres dispositifs de retraite
L'option pour le paiement intégral doit être mise en perspective avec les autres dispositifs de constitution de droits à retraite : retraite complémentaire obligatoire, contrats de retraite supplémentaire, épargne retraite individuelle. Une approche globale permet d'optimiser la répartition des efforts d'épargne retraite.
Pour les dirigeants d'entreprise, l'arbitrage peut également intégrer les dispositifs spécifiques comme les contrats collectifs d'entreprise ou les régimes de retraite supplémentaire à prestations définies, qui peuvent offrir des avantages fiscaux et sociaux complémentaires.
Suivi du dossier et gestion des évolutions
L'option pour le paiement intégral génère des obligations de suivi tant pour l'assuré que pour l'organisme gestionnaire. La maîtrise de ces aspects pratiques conditionne la bonne exécution de l'option dans la durée.
Obligations déclaratives et de paiement
Une fois l'option accordée, l'assuré doit respecter les échéances de paiement des cotisations supplémentaires et informer l'organisme de toute modification de sa situation professionnelle susceptible d'affecter le calcul de ces cotisations.
Les changements d'activité, les cessations temporaires ou définitives d'exercice professionnel, les modifications de statut doivent être signalés dans les délais pour éviter les régularisations ultérieures et les pénalités éventuelles.
Révision et dénonciation de l'option
Selon les régimes, l'option peut être révisable périodiquement ou dénonciable sous certaines conditions. Les modalités de révision tiennent compte de l'évolution des revenus professionnels et des changements de situation personnelle ou professionnelle de l'assuré.
La dénonciation de l'option peut être motivée par une baisse significative des revenus, un changement d'activité ou une modification des objectifs patrimoniaux. Elle doit généralement être formalisée par écrit et respecter un préavis dont la durée varie selon les organismes.
Impact sur les droits connexes et les prestations familiales
L'exercice de l'option pour le paiement intégral peut avoir des répercussions sur d'autres prestations sociales et avantages fiscaux, qu'il convient d'anticiper pour éviter les mauvaises surprises.
Les cotisations supplémentaires versées au titre de l'option peuvent modifier l'assiette de calcul de certaines prestations sociales ou influencer les droits aux dispositifs d'aide sociale. Ces interactions nécessitent une analyse cas par cas selon la situation particulière de chaque assuré.
Sur le plan fiscal, les cotisations vieillesse supplémentaires peuvent généralement être déduites des revenus professionnels dans les mêmes conditions que les cotisations obligatoires. Cette déductibilité améliore la rentabilité nette de l'option, particulièrement pour les contribuables soumis aux tranches marginales d'imposition élevées.
L'organisme compétent reste le référent privilégié pour obtenir des précisions sur les modalités d'application de l'option selon les situations individuelles et les évolutions réglementaires. Les services de conseil de ces organismes peuvent accompagner les assurés dans leurs choix d'optimisation retraite et les aider à évaluer l'opportunité de cette démarche au regard de leur situation patrimoniale globale.
Les particularités du rachat selon votre statut professionnel
Le rachat de cotisations d'assurance vieillesse s'adapte aux spécificités de chaque parcours professionnel. Les salariés du secteur privé peuvent racheter leurs années d'études supérieures dans la limite de 12 trimestres, à condition de justifier d'un diplôme obtenu dans un établissement d'enseignement supérieur français ou équivalent européen. Cette démarche concerne également les périodes de stage non rémunérées effectuées dans le cadre du cursus, sous réserve de pouvoir en apporter la preuve documentaire.
Les fonctionnaires bénéficient d'un dispositif particulier pour racheter leurs années d'études accomplies avant leur titularisation. Contrairement au régime général, ils peuvent solliciter ce rachat auprès du Service des retraites de l'État (SRE) pour les fonctionnaires d'État, ou auprès de la CNRACL pour les agents territoriaux et hospitaliers. Le calcul diffère sensiblement : il s'appuie sur le traitement indiciaire et intègre les spécificités du régime de la fonction publique.
Les professions libérales relèvent de caisses spécialisées (CNAVPL, CNBF, CARPIMKO, etc.) qui appliquent leurs propres barèmes de rachat. Un avocat souhaitant racheter ses années d'études s'adressera à la CNBF, tandis qu'un médecin contactera la CARMF. Chaque caisse définit ses conditions d'âge limite et ses modalités de calcul, souvent plus restrictives que le régime général.
Les artisans et commerçants peuvent effectuer leur demande auprès de la Sécurité sociale des indépendants. Leurs particularités tiennent aux revenus souvent variables et à la nécessité de justifier de l'exercice effectif de leur activité pendant les périodes concernées. Le montant du rachat s'appuie sur leurs revenus professionnels déclarés, ce qui peut générer des écarts importants selon les années de référence retenues.
Les exploitants agricoles dépendent de la Mutualité sociale agricole (MSA) et peuvent racheter certaines périodes d'activité non cotisées, notamment les années où ils étaient aides familiaux sur l'exploitation sans statut officiel. Cette situation, fréquente dans le milieu agricole, nécessite une documentation précise sur les conditions d'exercice de cette activité familiale.
Optimiser sa demande : stratégies et écueils à éviter
Le timing de votre demande de rachat revêt une importance capitale pour optimiser votre investissement. Effectuer le rachat le plus tôt possible présente l'avantage de bénéficier d'un coût moindre, le barème étant progressif avec l'âge. Un assuré de 30 ans paiera significativement moins qu'un assuré de 50 ans pour racheter la même période. Cette différence peut atteindre plusieurs milliers d'euros pour un rachat complet de 12 trimestres.
Néanmoins, anticiper excessivement comporte des risques. Les réformes successives des retraites peuvent modifier les paramètres de calcul, rendant potentiellement moins rentable un rachat effectué trop précocement. L'évolution de votre carrière professionnelle constitue également un facteur déterminant : une progression salariale importante peut rendre plus avantageux un rachat tardif, calculé sur des revenus plus élevés.
L'analyse de votre relevé de carrière s'impose avant toute démarche. Des trimestres peuvent avoir été validés automatiquement au titre du service national, de périodes de chômage indemnisé, ou de congés maternité/paternité. Vérifiez également que vos employeurs ont bien déclaré l'intégralité de vos périodes d'activité. Une régularisation administrative, gratuite, peut parfois suffire à combler certaines lacunes.
La cohérence entre vos différents régimes nécessite une attention particulière si vous avez cotisé dans plusieurs systèmes (privé, public, indépendant). Chaque régime applique ses propres règles de rachat, et l'optimisation globale peut nécessiter de privilégier le rachat dans un régime plutôt qu'un autre selon votre situation spécifique.
Certains pièges techniques sont à éviter absolument. Le rachat au titre du taux seul, moins coûteux, ne permet pas d'augmenter la durée de cotisation prise en compte pour le calcul de la pension. Si vous visez une retraite anticipée pour carrière longue, seul le rachat au titre du taux et de la durée d'assurance sera utile. Inversement, si vous avez déjà validé suffisamment de trimestres mais que votre taux est pénalisé par une décote, le rachat au titre du taux seul peut suffire.
L'échelonnement du paiement sur plusieurs années fiscales peut optimiser votre situation fiscale, les sommes versées étant déductibles du revenu imposable dans certaines limites. Cette stratégie nécessite une planification rigoureuse en coordination avec votre conseiller fiscal, car les plafonds de déduction évoluent régulièrement.
Impact fiscal et optimisation patrimoniale du rachat de trimestres
Le rachat de trimestres génère des conséquences fiscales qu'il convient d'anticiper pour optimiser votre stratégie patrimoniale. Les versements pour le rachat sont déductibles de votre revenu imposable, dans la limite des plafonds applicables aux cotisations retraite. Cette déductibilité immédiate peut représenter une économie fiscale substantielle, particulièrement pour les contribuables soumis aux tranches marginales d'imposition élevées.
Le calcul de l'avantage fiscal dépend de votre tranche marginale d'imposition. Un contribuable imposé à 30 % bénéficie d'une réduction d'impôt égale à 30 % du montant versé pour le rachat, dans les limites réglementaires. Cette économie immédiate doit être intégrée dans le calcul de rentabilité de l'opération, réduisant d'autant le coût réel du rachat.
Les plafonds de déduction évoluent annuellement et s'articulent avec l'ensemble de vos cotisations retraite obligatoires et facultatives. Pour 2024, le plafond général s'élève à 10 % des revenus professionnels, avec des montants planchers et plafonds spécifiques selon votre situation. Les travailleurs indépendants bénéficient de règles particulières, souvent plus avantageuses, tenant compte de leurs cotisations sociales spécifiques.
L'étalement du paiement sur plusieurs années fiscales permet d'optimiser l'impact fiscal, notamment si vos revenus varient significativement d'une année à l'autre. Cette stratégie s'avère particulièrement pertinente pour les professions aux revenus irréguliers (commerciaux à commission, professions libérales en développement, dirigeants d'entreprise). L'objectif consiste à faire coïncider les déductions avec les années de revenus les plus élevés.
L'arbitrage avec d'autres placements retraite mérite une analyse approfondie. Le rachat de trimestres concurrence d'autres dispositifs d'épargne retraite (PER, contrats Madelin, PERCO) qui offrent également des avantages fiscaux. La rentabilité comparée dépend de nombreux facteurs : votre âge, votre espérance de vie, l'évolution prévisible de vos revenus, et les performances attendues des placements alternatifs.
Les implications successorales diffèrent selon les dispositifs. Contrairement aux capitaux constitués via l'épargne retraite privée, les droits acquis par rachat de trimestres s'éteignent au décès de l'assuré, sauf droits dérivés limités au profit du conjoint survivant. Cette caractéristique peut influencer votre choix si la transmission patrimoniale constitue une priorité.
La coordination avec l'épargne salariale offre parfois des synergies intéressantes. L'utilisation de sommes issues de la participation, de l'intéressement, ou d'un compte épargne temps pour financer le rachat peut optimiser l'ensemble de votre stratégie, ces sommes bénéficiant déjà d'un régime fiscal favorable.