Les coopératives d'utilisation de matériel agricole face à leurs besoins d'investissement
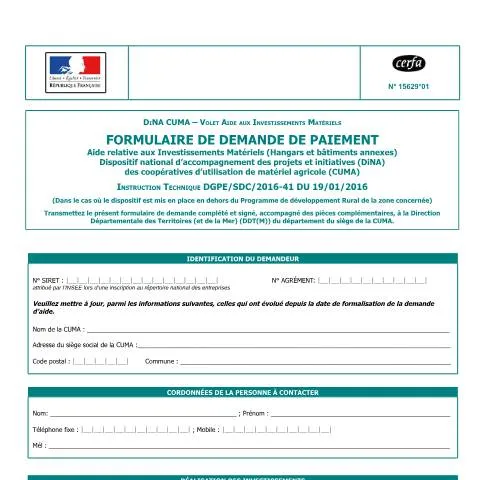
Quand une CUMA (Coopérative d'utilisation de matériel agricole) franchit le cap d'un investissement conséquent — tracteur haute puissance, moissonneuse-batteuse dernier cri, équipement de méthanisation ou matériel spécialisé en agriculture de précision —, elle peut solliciter un soutien public dans le cadre du dispositif DiNA (Diagnostic numérique agricole). Le formulaire de référence 15629*01 constitue alors l'étape cruciale pour transformer un projet validé en versement effectif des fonds.
Cette demande de paiement intervient après l'acceptation du dossier initial et la réalisation concrète des investissements. Elle matérialise le passage de l'engagement théorique au remboursement réel, une phase où la rigueur documentaire devient déterminante pour éviter les blocages administratifs.
Le profil des CUMA éligibles et leurs spécificités juridiques
Toutes les coopératives d'utilisation de matériel agricole ne présentent pas le même profil face à ce dispositif. Les CUMA traditionnelles, constituées d'agriculteurs exploitants en société, forment le cœur de cible historique. Leurs statuts coopératifs, leur gouvernance démocratique et leur finalité non lucrative s'alignent naturellement sur les objectifs des politiques publiques agricoles.
Les CUMA spécialisées dans des créneaux techniques — travaux forestiers, prestation de services environnementaux, transformation à la ferme — peuvent également prétendre aux aides, sous réserve que leurs investissements s'inscrivent dans les priorités sectorielles définies par l'organisme compétent.
Cas particuliers selon la taille et l'implantation
- CUMA de petite taille (moins de 10 adhérents) : souvent confrontées à des seuils d'investissement proportionnellement plus élevés
- CUMA interdépartementales : nécessité de coordination entre plusieurs services instructeurs
- CUMA en zone de montagne : critères d'éligibilité parfois assouplis compte tenu des contraintes territoriales
- CUMA récentes : justificatifs d'antériorité et de viabilité économique renforcés
La forme juridique exacte importe : une association de fait entre agriculteurs, même si elle mutualise du matériel, ne saurait prétendre aux mêmes dispositifs qu'une CUMA légalement constituée et immatriculée.
Architecture du dossier de demande de paiement
Le formulaire 15629*01 structure la demande selon une logique comptable et probatoire précise. Contrairement au dossier initial qui portait sur les intentions d'investissement, cette étape exige la preuve de la réalisation effective et de la conformité des achats aux engagements pris.
Volet identification et rappel du projet
La première section reprend les éléments d'identification de la CUMA : numéro SIRET, dénomination sociale exacte, adresse du siège social, coordonnées du président ou du responsable légal. Ces informations doivent correspondre parfaitement aux données du dossier initial, toute divergence pouvant entraîner des demandes de régularisation.
Le rappel synthétique du projet permet à l'instructeur de situer rapidement le contexte : nature des investissements prévus, montant total du plan de financement, taux d'aide accordé. Cette section évite les recherches dans les archives et facilite le contrôle de cohérence.
Justification des dépenses réalisées
| Type de justificatif | Exigences particulières | Observations |
|---|---|---|
| Factures définitives | Acquittées, détaillées, conformes aux devis initiaux | Pas de factures pro forma ou d'acomptes |
| Preuves de paiement | Relevés bancaires, virements, chèques encaissés | Correspondance exacte avec les montants facturés |
| Documentation technique | Fiches produit, certificats de conformité | Vérification des caractéristiques promises |
Les factures partielles ou échelonnées nécessitent une présentation chronologique claire, avec indication des modalités de règlement. L'organisme compétent vérifie que les investissements correspondent bien aux équipements décrits dans le dossier initial, tant en termes de spécifications techniques que de fournisseurs retenus.
Modalités de transmission et circuits de traitement
Le dépôt du formulaire emprunte généralement la voie dématérialisée, via le portail de téléprocédures de l'organisme compétent. Cette option présente l'avantage de la traçabilité automatique, de l'accusé de réception immédiat et de la possibilité de suivi en ligne de l'avancement du dossier.
Pour les CUMA moins familiarisées avec les outils numériques ou confrontées à des volumes documentaires importants, le dépôt physique reste possible auprès des services départementaux. Cette modalité implique souvent des délais de traitement légèrement supérieurs et nécessite un récépissé de dépôt pour sécuriser la démarche.
Circuit d'instruction et délais indicatifs
Une fois réceptionné, le dossier suit un parcours d'instruction en plusieurs étapes. L'examen de recevabilité intervient dans les premiers jours : vérification de la complétude du formulaire, présence des pièces obligatoires, cohérence des montants déclarés.
L'instruction technique approfondit l'analyse : conformité des investissements aux objectifs initiaux, respect des conditions d'éligibilité, contrôle des justificatifs financiers. Cette phase peut donner lieu à des demandes de compléments si certains éléments manquent de précision.
Le contrôle sur place, bien que non systématique, reste possible pour les investissements les plus conséquents. Il vise à s'assurer de la réalité des équipements acquis et de leur mise en service effective au bénéfice de la coopérative.
Gestion des écarts et adaptations en cours de projet
Entre le dossier initial et la réalisation finale, des ajustements peuvent s'avérer nécessaires. L'évolution des prix, les délais de livraison, les modifications techniques ou les opportunités de marché conduisent parfois à des écarts par rapport au plan de financement initial.
Les dépassements de coûts modérés (généralement inférieurs à 10% du montant initial) sont souvent acceptés sans formalité particulière, sous réserve que l'aide publique ne dépasse pas les plafonds réglementaires. Au-delà, une demande d'avenant peut s'imposer avant la finalisation des achats.
Substitutions d'équipements et changements de fournisseurs
Le remplacement d'un équipement par un modèle équivalent ou supérieur nécessite une justification technique et économique. L'organisme compétent vérifie que la substitution respecte les objectifs initiaux du projet et ne dénature pas sa cohérence d'ensemble.
Les changements de fournisseurs en cours de projet sont généralement admis s'ils résultent de contraintes objectives : défaillance du fournisseur initial, évolution des conditions commerciales, opportunité d'amélioration technique. La transparence dans la présentation de ces modifications facilite leur acceptation par l'instructeur.
Suivi post-versement et obligations de la CUMA
Le versement de l'aide n'épuise pas les obligations de la coopérative. Un engagement de maintien des investissements pour une durée déterminée s'applique généralement, assortie d'interdictions de revente prématurée ou de changement d'affectation sans autorisation préalable.
Les contrôles a posteriori peuvent intervenir pendant plusieurs années après le versement. Ils portent sur le maintien en état des équipements, leur utilisation conforme aux objectifs déclarés, et le respect des conditions d'éligibilité de la CUMA (nombre d'adhérents, activité réelle, gouvernance coopérative).
Obligations comptables et déclaratives
- Comptabilisation correcte de l'aide reçue dans les comptes de la CUMA
- Conservation des pièces justificatives pendant la durée légale de prescription
- Déclaration de tout changement significatif dans la structure ou l'activité de la coopérative
- Transmission des comptes annuels si cette obligation figure dans les conditions d'attribution
La traçabilité de l'utilisation des équipements subventionnés peut faire l'objet de demandes spécifiques : carnet d'entretien, registre d'utilisation par les adhérents, factures de maintenance. Ces documents témoignent de la réalité de l'exploitation et de la bonne gestion du matériel.
Recours et contestations en cas de difficultés
Face à un refus de paiement ou à une réduction du montant initialement accordé, la CUMA dispose de voies de recours. Le recours gracieux auprès de l'organisme compétent constitue généralement la première étape, permettant de clarifier les motifs de la décision et d'apporter les compléments d'information nécessaires.
Les erreurs matérielles dans le calcul de l'aide ou l'interprétation des pièces justificatives peuvent souvent se résoudre par ce biais. L'organisme instructeur apprécie alors s'il convient de réexaminer le dossier ou de maintenir sa position initiale.
Le recours hiérarchique puis le recours contentieux devant le tribunal administratif restent possibles si la CUMA estime que ses droits n'ont pas été respectés. Ces procédures, plus lourdes, nécessitent généralement l'assistance d'un conseil spécialisé dans le droit public.
Pour optimiser ses chances de succès, la coopérative a intérêt à documenter précisément sa démarche dès le dépôt initial : conservation de tous les échanges, constitution d'un dossier photographique des équipements, archivage méthodique des justificatifs. Cette rigueur facilite la défense du dossier en cas de contestation ultérieure.
Spécificités selon le type de CUMA et le statut juridique
Le dispositif DiNA CUMA s'adapte aux différentes formes juridiques que peuvent revêtir les coopératives d'utilisation de matériel agricole. Les CUMA classiques, constituées sous forme de société coopérative agricole, bénéficient du régime standard avec un taux de base à 20 % pour les investissements éligibles. Ces structures, régies par le Code rural et de la pêche maritime, doivent justifier d'un minimum de 3 adhérents agriculteurs pour prétendre aux aides.
Les CUMA innovantes, reconnues pour leurs projets expérimentaux ou leurs démarches environnementales exemplaires, peuvent prétendre à des bonifications de taux. L'instruction de leur dossier fait l'objet d'une attention particulière de la part des services déconcentrés de l'État. Ces structures doivent démontrer leur caractère innovant par des éléments tangibles : partenariats avec des organismes de recherche, mise en œuvre de pratiques agroécologiques avancées, ou développement de services numériques partagés.
Les CUMA spécialisées dans l'agriculture biologique bénéficient souvent de majorations spécifiques, sous réserve que l'ensemble de leurs adhérents soit certifié AB ou en cours de conversion. Le matériel acquis doit alors répondre aux exigences du cahier des charges de l'agriculture biologique, notamment pour les outils de désherbage mécanique ou les équipements de transformation à la ferme.
Les groupements d'employeurs agricoles ayant une activité de CUMA peuvent également solliciter ces aides, mais leur dossier fait l'objet d'un examen spécifique. Ils doivent démontrer que l'investissement matériel constitue l'activité principale et non accessoire de la structure. La répartition des charges entre l'activité employeur et l'activité CUMA doit être clairement établie dans les statuts et la comptabilité.
Pour les CUMA trans-filières, qui rassemblent des agriculteurs de productions différentes (grandes cultures, élevage, viticulture), l'éligibilité du matériel s'apprécie au regard de l'utilisation effective par chaque type d'exploitation. Un tracteur polyvalent sera éligible, contrairement à un matériel très spécialisé qui ne servirait qu'à une minorité d'adhérents.
Gestion des modifications en cours de projet et avenants
La réalisation d'un projet d'investissement CUMA s'étale généralement sur plusieurs mois, voire années pour les gros équipements. Durant cette période, des ajustements peuvent s'avérer nécessaires, nécessitant la mise en place d'avenants à la convention initiale.
Les modifications techniques du matériel constituent le cas le plus fréquent. Si la CUMA souhaite remplacer un équipement prévu par un modèle différent, elle doit solliciter un avenant avant tout engagement financier. L'administration vérifie que le nouveau matériel reste éligible et que son coût demeure cohérent avec l'enveloppe accordée. Une tolérance de 10 % sur le montant unitaire est généralement admise sans formalité particulière.
Les modifications de planning doivent également faire l'objet d'une déclaration. Le report d'un investissement au-delà de l'exercice budgétaire prévu peut entraîner une révision de l'engagement financier de l'État. Les CUMA doivent anticiper ces décalages et les signaler au minimum 2 mois avant l'échéance initialement prévue.
L'ajout d'équipements complémentaires en cours de projet nécessite un avenant spécifique. La CUMA doit justifier la cohérence technique de cet ajout avec l'investissement initial et démontrer que les fonds propres ou cofinancements sont disponibles. L'administration examine la pertinence économique de cet élargissement du projet.
En cas de défaillance d'un fournisseur ou de retard de livraison majeur, la CUMA peut solliciter un report d'échéance. Elle doit fournir les éléments justificatifs de cette situation indépendante de sa volonté : courrier du fournisseur, attestation de force majeure, ou justificatifs de procédure judiciaire en cours.
Les modifications de la composition de la CUMA (adhésion ou retrait d'associés) impactent parfois l'éligibilité du projet. Si le nombre d'adhérents descend sous le seuil réglementaire, l'aide peut être remise en cause. À l'inverse, l'arrivée de nouveaux adhérents peut justifier l'acquisition d'équipements complémentaires ou de plus forte capacité.
La procédure d'avenant suit un circuit similaire à la demande initiale : dépôt du dossier complémentaire auprès de la DDT, instruction par les services techniques, validation par la commission d'attribution si le montant le justifie. Les délais d'instruction sont généralement plus courts (4 à 6 semaines) car le contexte du projet est déjà connu des services.
Contrôles, sanctions et récupération des aides indues
Le versement des aides DiNA CUMA ne marque pas la fin des obligations de la coopérative. Un dispositif de contrôle s'étale sur plusieurs années pour vérifier le bon usage des fonds publics et le respect des engagements pris.
Les contrôles sur pièces constituent le premier niveau de vérification. L'administration peut demander à tout moment la production de documents comptables, factures, contrats d'assurance, ou registres d'utilisation du matériel. Ces contrôles documentaires visent à s'assurer de la réalité des investissements et de leur utilisation conforme aux objectifs déclarés.
Les contrôles sur place interviennent généralement dans les 3 ans suivant le dernier versement. Un agent assermenté se rend dans les locaux de la CUMA pour vérifier la présence physique du matériel, son état de fonctionnement, et sa conformité aux spécifications ayant justifié l'aide. Il examine également les registres d'utilisation et peut interroger les adhérents sur les modalités pratiques d'usage des équipements.
Le non-respect des engagements de maintien constitue le motif de sanction le plus fréquent. Si la CUMA cède, loue à des tiers non-adhérents, ou laisse inutilisé le matériel subventionné avant l'échéance réglementaire (généralement 5 ans), elle s'expose à un reversement proportionnel de l'aide perçue. Le calcul tient compte de la durée effective d'utilisation conforme rapportée à la durée d'engagement totale.
Les manquements aux obligations déclaratives (non-transmission des comptes annuels, défaut de signalement de modifications importantes) entraînent des pénalités financières. Ces sanctions, fixées par arrêté préfectoral, peuvent représenter 10 à 25 % du montant de l'aide selon la gravité et la récurrence des manquements.
En cas de fausse déclaration ou de détournement avéré, la CUMA encourt le reversement intégral de l'aide majoré d'intérêts de retard calculés au taux légal. Ces situations, heureusement rares, concernent principalement les surfacturations ou l'acquisition d'équipements non conformes aux spifications déclarées.
La procédure de récupération suit un processus contradictoire : notification des griefs, possibilité pour la CUMA de présenter ses observations, décision motivée de l'autorité compétente. La coopérative dispose d'un délai de recours gracieux de 2 mois, puis peut saisir le tribunal administratif si elle conteste la décision.
Les circonstances atténuantes sont prises en compte dans l'appréciation des sanctions : bonne foi manifeste, coopération lors des contrôles, régularisation spontanée des anomalies constatées. L'administration peut alors moduler le montant du reversement ou étaler son paiement selon la situation financière de la CUMA.