La surveillance semestrielle des mesures d'aide à la gestion budgétaire familiale
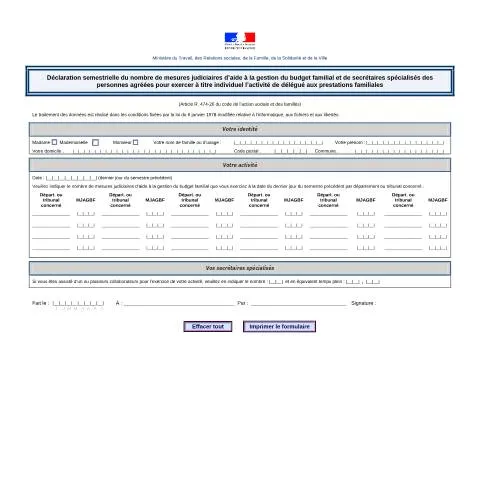
Lorsqu'un juge aux affaires familiales ou un juge des tutelles ordonne une mesure d'aide à la gestion du budget familial, cette décision ne s'arrête pas à son prononcé. Un suivi statistique rigoureux accompagne chaque mesure mise en place, permettant aux autorités compétentes d'évaluer l'efficacité de ce dispositif de protection sociale. C'est précisément dans ce cadre que s'inscrit la déclaration semestrielle du nombre de mesures judiciaires d'aide à la gestion du budget familial, un formulaire administratif aux enjeux multiples.
Cette déclaration statistique, référencée sous le code 13931*01, constitue un maillon essentiel dans la chaîne de contrôle et d'évaluation des politiques publiques de protection des familles en difficulté financière. Elle permet de dresser un panorama précis de l'activité des organismes chargés de mettre en œuvre ces mesures judiciaires, tout en alimentant les réflexions sur l'évolution des besoins sociaux.
Les acteurs concernés par cette déclaration obligatoire
La déclaration semestrielle s'adresse principalement aux organismes agréés pour exercer des mesures judiciaires d'aide à la gestion du budget familial. Ces structures, qu'il s'agisse d'associations spécialisées, de centres communaux d'action sociale ou d'autres entités habilitées, portent la responsabilité de transmettre régulièrement leurs données d'activité.
Cette obligation déclarative ne concerne pas directement les familles bénéficiaires des mesures, mais bien les professionnels et organismes qui assurent concrètement l'accompagnement budgétaire ordonné par la justice. Chaque structure agréée doit ainsi comptabiliser précisément le nombre de mesures qu'elle gère et les déclarer selon un calendrier semestriel strict.
Les délégués aux prestations familiales, ces professionnels nommés par les organismes agréés pour exercer directement les mesures auprès des familles, voient leur activité intégrée dans ces déclarations globales. Leur travail quotidien d'accompagnement et de gestion budgétaire se traduit ainsi en données statistiques nationales.
La diversité des organismes déclarants
- Les associations tutélaires départementales ou locales spécialisées dans la protection des majeurs
- Les centres communaux d'action sociale (CCAS) ayant obtenu l'agrément préfectoral
- Les associations familiales reconnues d'utilité publique et agréées
- Les services départementaux spécialisés dans l'aide sociale à l'enfance, le cas échéant
- Certains établissements publics locaux habilités par dérogation
Décryptage des rubriques : une comptabilité sociale précise
Le formulaire 13931*01 structure la collecte d'informations autour de plusieurs catégories statistiques permettant une analyse fine de l'évolution des mesures d'aide à la gestion budgétaire. Chaque rubrique répond à des besoins spécifiques d'évaluation des politiques publiques.
Le décompte des mesures en cours
La première section du formulaire porte sur l'inventaire des mesures actives au cours de la période semestrielle concernée. L'organisme déclarant doit distinguer les mesures déjà en cours au début de la période de celles nouvellement ordonnées par les juridictions compétentes.
Cette distinction revêt une importance particulière pour mesurer la dynamique des nouvelles prises en charge et identifier d'éventuelles évolutions dans les pratiques judiciaires. Une augmentation significative des nouvelles mesures peut ainsi révéler une dégradation de la situation socio-économique des familles sur un territoire donné.
Les motifs d'ouverture et de clôture
Le formulaire demande également de préciser les circonstances ayant conduit à l'ouverture de nouvelles mesures durant le semestre. Ces informations permettent d'identifier les principales causes de vulnérabilité budgétaire des familles : surendettement, difficultés de gestion liées à un handicap, problématiques addictives, ou encore conflits familiaux impactant la gestion des ressources.
Symétriquement, les motifs de fin de mesure font l'objet d'un recensement détaillé. Qu'il s'agisse d'une amélioration de la situation familiale, d'un déménagement hors du ressort géographique, ou malheureusement du décès du bénéficiaire, chaque situation de clôture apporte des enseignements sur l'efficacité du dispositif.
| Type de données collectées | Finalité statistique | Périodicité de mise à jour |
|---|---|---|
| Nombre de mesures nouvelles | Évaluation des besoins émergents | Semestrielle |
| Mesures clôturées par motif | Analyse de l'efficacité du dispositif | Semestrielle |
| Durée moyenne des accompagnements | Optimisation des ressources allouées | Semestrielle |
| Répartition géographique | Adaptation territoriale des politiques | Semestrielle |
Le calendrier déclaratif et ses contraintes opérationnelles
La périodicité semestrielle de cette déclaration s'articule autour du calendrier civil, avec des échéances fixes qui rythment l'activité administrative des organismes concernés. Cette régularité permet une photographie continue de l'évolution du dispositif, tout en évitant une surcharge déclarative trop fréquente.
Les organismes agréés doivent généralement transmettre leurs données dans les premières semaines suivant la clôture de chaque semestre civil. Cette contrainte temporelle impose une organisation rigoureuse de la collecte interne des informations, particulièrement dans les structures gérant un volume important de mesures.
La préparation en amont de la déclaration
Pour respecter les délais impartis, les organismes expérimentés mettent en place des procédures de collecte continue tout au long du semestre. Cette anticipation évite les erreurs de comptage et les oublis qui pourraient fausser les statistiques nationales.
La mise en place d'outils de suivi informatisés facilite grandement cette tâche, permettant d'extraire automatiquement les données nécessaires à la déclaration. Cependant, les structures de plus petite taille peuvent encore s'appuyer sur des méthodes de recensement manuelles, nécessitant une vigilance accrue pour éviter les doublons ou les omissions.
Les spécificités territoriales et leurs répercussions déclaratives
L'exercice des mesures d'aide à la gestion du budget familial présente des variations territoriales significatives qui se reflètent dans les déclarations semestrielles. Les départements ruraux n'affichent pas les mêmes profils statistiques que les zones urbaines denses, et ces différences doivent être correctement retranscrites dans les formulaires.
Les organismes intervenant sur plusieurs départements doivent parfois ventiler leurs données selon les circonscriptions judiciaires concernées. Cette exigence peut compliquer la saisie, particulièrement lorsque des familles déménagent en cours de mesure ou lorsque des transferts de dossiers interviennent entre organismes.
Les cas de mutations et de transferts
Lorsqu'une famille bénéficiaire déménage vers un autre département, la continuité de la mesure peut nécessiter un transfert vers un organisme agréé du nouveau lieu de résidence. Ces situations, bien que minoritaires, doivent être correctement comptabilisées pour éviter les doubles comptes ou les mesures "fantômes" dans les statistiques.
Le formulaire prévoit généralement des rubriques spécifiques pour signaler ces mouvements de dossiers, permettant aux services centraux de reconstituer une vision cohérente de l'activité nationale malgré la mobilité géographique des familles.
L'impact de la dématérialisation sur les procédures déclaratives
L'évolution vers la dématérialisation des démarches administratives touche également cette déclaration semestrielle, avec des répercussions pratiques importantes pour les organismes déclarants. La transition du format papier vers les téléprocédures modifie les habitudes de travail et nécessite parfois des adaptations organisationnelles.
Cette modernisation présente l'avantage de réduire les délais de transmission et de faciliter le traitement automatisé des données par l'administration centrale. Elle permet également une meilleure traçabilité des déclarations et réduit les risques de perte ou de détérioration des documents.
Les défis de la transition numérique
Cependant, tous les organismes ne disposent pas du même niveau d'équipement informatique ou de compétences techniques. Les associations de petite taille peuvent rencontrer des difficultés pour s'adapter aux nouvelles interfaces de saisie, nécessitant parfois un accompagnement spécifique de la part des services déconcentrés.
La question de la sécurisation des données devient également centrale avec la dématérialisation. Les informations relatives aux mesures judiciaires présentent un caractère sensible qui impose des protocoles de transmission renforcés et des mesures de protection adaptées.
Les enjeux de qualité et de cohérence des données collectées
La fiabilité des statistiques nationales dépend directement de la qualité des déclarations individuelles transmises par chaque organisme. Cette exigence impose une vigilance particulière lors de la saisie et de la vérification des données, d'autant que ces informations alimentent des études d'impact et des décisions politiques importantes.
Les services instructeurs mettent en place des contrôles de cohérence permettant d'identifier les déclarations présentant des anomalies manifestes. Ces vérifications portent notamment sur l'évolution des effectifs d'une période à l'autre et sur la cohérence entre les ouvertures, les clôtures et le stock de mesures en cours.
La formation des déclarants
Pour améliorer la qualité des déclarations, l'organisme compétent organise régulièrement des sessions de formation destinées aux professionnels chargés de remplir les formulaires. Ces formations abordent les difficultés récurrentes de saisie et précisent l'interprétation à donner aux différentes rubriques.
L'émergence de réseaux d'échange entre organismes déclarants contribue également à homogéniser les pratiques et à résoudre collectivement les questions d'interprétation les plus complexes. Cette mutualisation des expériences profite particulièrement aux structures nouvellement agréées.
Les perspectives d'évolution du dispositif déclaratif
L'adaptation constante du système statistique aux évolutions sociétales et juridiques constitue un défi permanent pour l'administration. Les modifications du cadre légal régissant les mesures d'aide à la gestion budgétaire peuvent nécessiter des ajustements du formulaire de déclaration pour maintenir la pertinence des données collectées.
L'intégration progressive de nouveaux indicateurs répond également aux besoins d'évaluation plus fine des politiques publiques. Les questions relatives à l'efficacité pédagogique des mesures ou à leur impact sur l'autonomisation des familles pourraient ainsi enrichir les futures versions du formulaire.
Cette déclaration semestrielle, bien qu'apparemment technique, constitue donc un instrument d'observation sociale précieux pour comprendre les évolutions de la précarité budgétaire des familles françaises. Sa régularité et sa précision permettent d'anticiper les besoins futurs et d'adapter les dispositifs d'aide aux réalités du terrain, faisant de chaque organisme déclarant un contributeur actif à l'amélioration continue de la protection sociale familiale.
Les sanctions et conséquences en cas de déclaration tardive ou erronée
Le non-respect des obligations déclaratives relatives aux mesures judiciaires d'aide à la gestion du budget familial expose les organismes et professionnels concernés à plusieurs types de sanctions administratives et financières. La gravité des conséquences varie selon la nature du manquement et la récidive éventuelle.
En cas de déclaration tardive, l'organisme gestionnaire des prestations familiales peut dans un premier temps adresser une mise en demeure avec délai de régularisation. Si cette mise en demeure reste sans effet, des pénalités financières peuvent être appliquées. Ces pénalités sont généralement calculées sur la base d'un pourcentage des sommes concernées par les mesures non déclarées, avec un minimum forfaitaire par dossier non signalé.
Les déclarations inexactes ou incomplètes font également l'objet d'un traitement spécifique. Lorsque les données transmises comportent des erreurs significatives - montants erronés, durées incorrectes, omission de bénéficiaires - l'organisme peut exiger une déclaration rectificative dans les meilleurs délais. En cas d'erreurs répétées ou manifestement négligentes, des sanctions financières proportionnelles peuvent s'appliquer.
Pour les mandataires judiciaires à la protection des majeurs, les conséquences peuvent être particulièrement lourdes. En effet, ces professionnels sont soumis à un régime de surveillance renforcée de la part des tribunaux judiciaires. Un manquement grave aux obligations déclaratives peut conduire à une radiation temporaire ou définitive de la liste des mandataires agréés, compromettant ainsi l'exercice de leur activité professionnelle.
Les associations tutélaires ne sont pas épargnées par ces sanctions. En cas de défaillance répétée dans leurs obligations déclaratives, elles risquent la suspension de leur agrément préfectoral, voire sa révocation pure et simple. Cette mesure extrême prive l'association de la possibilité d'exercer des mesures de protection, impactant directement sa mission sociale et sa viabilité financière.
Il convient de noter que les sanctions ne se limitent pas au volet administratif. En cas de dissimulation volontaire d'informations relatives aux mesures d'aide à la gestion du budget familial, notamment dans le but de permettre le maintien indu de prestations sociales, des poursuites pénales peuvent être engagées pour fraude aux prestations sociales. Ces infractions sont passibles d'amendes substantielles et, dans les cas les plus graves, de peines d'emprisonnement.
Les récidivistes font l'objet d'un traitement particulièrement sévère. Après un premier manquement ayant donné lieu à sanctions, tout nouveau défaut de déclaration ou déclaration erronée entraîne automatiquement l'application du régime de sanctions majorées. Les montants des pénalités financières peuvent ainsi être doublés, et les mesures de suspension d'agrément appliquées plus rapidement.
Coordination avec les autres déclarations obligatoires du secteur social
La déclaration semestrielle des mesures judiciaires d'aide à la gestion du budget familial s'inscrit dans un écosystème complexe de reporting administratif qui concerne l'ensemble du secteur de la protection sociale et de l'action médico-sociale. Cette articulation nécessite une coordination fine pour éviter les doublons, les incohérences et optimiser la charge administrative pesant sur les professionnels.
La principale interface concerne les déclarations relatives aux mesures de protection des majeurs. Les mandataires judiciaires qui exercent simultanément des mesures d'aide à la gestion du budget familial et des mesures de protection des majeurs (curatelle, tutelle, sauvegarde de justice) doivent veiller à la cohérence entre leurs différentes déclarations. Les systèmes d'information des greffes des tribunaux judiciaires et ceux des organismes de prestations familiales échangent désormais certaines données pour détecter les éventuelles divergences.
Les associations tutélaires agréées sont également soumises à des obligations de reporting spécifiques auprès des services préfectoraux dans le cadre du renouvellement de leur agrément. Ces déclarations annuelles doivent mentionner l'ensemble de leur activité, incluant les mesures d'aide à la gestion du budget familial. Une concordance est attendue entre les chiffres communiqués aux préfectures et ceux transmis aux organismes de prestations familiales.
La déclaration sociale nominative (DSN) constitue un autre point de convergence important. Les structures employant des professionnels chargés de l'exécution des mesures d'aide à la gestion du budget familial doivent déclarer ces activités dans leurs DSN mensuelles. Cette déclaration permet notamment de calculer les cotisations sociales spécifiques à cette activité et d'alimenter les statistiques nationales de l'emploi dans le secteur médico-social.
Pour les établissements et services médico-sociaux autorisés par les conseils départementaux, la déclaration des mesures d'aide à la gestion du budget familial doit s'articuler avec le rapport d'activité annuel transmis aux autorités de tarification. Ces rapports comportent une section dédiée aux mesures individuelles d'accompagnement, dans laquelle les mesures d'aide à la gestion du budget familial trouvent leur place aux côtés des autres dispositifs d'accompagnement social.
Les services intégrés d'accueil et d'orientation (SIAO) et les services d'accompagnement à la vie sociale interviennent fréquemment en complément des mesures d'aide à la gestion du budget familial. Leurs déclarations d'activité doivent mentionner ces articulations pour permettre une vision globale des parcours d'accompagnement des bénéficiaires. Cette coordination est particulièrement cruciale dans le cadre des politiques départementales de prévention et de lutte contre les exclusions.
La dématérialisation progressive des procédures déclaratives favorise cette coordination inter-organismes. Les plateformes numériques développées par les organismes de sécurité sociale permettent désormais des échanges automatisés de données avec les autres systèmes d'information du secteur social. Cette évolution technique réduit significativement les risques d'erreur et allège la charge administrative des professionnels, tout en améliorant la qualité du pilotage des politiques publiques.
Évolutions réglementaires récentes et perspectives d'avenir
Le cadre réglementaire encadrant la déclaration semestrielle des mesures judiciaires d'aide à la gestion du budget familial a connu plusieurs évolutions significatives ces dernières années, traduisant la volonté des pouvoirs publics d'améliorer l'efficacité du dispositif et sa lisibilité pour les usagers comme pour les professionnels.
La réforme de la protection des majeurs de 2019 a eu des répercussions directes sur le régime déclaratif des mesures d'aide à la gestion du budget familial. L'introduction de nouveaux critères d'appréciation de l'altération des facultés personnelles a conduit à une redéfinition partielle du périmètre des mesures concernées par l'obligation déclarative. Désormais, certaines situations intermédiaires, relevant auparavant du droit commun de l'action sociale, peuvent basculer vers le régime des mesures judiciaires selon l'évolution de l'état de la personne protégée.
L'harmonisation européenne des standards de protection sociale influence également l'évolution du dispositif français. Les directives européennes sur la portabilité des droits sociaux et la coordination des systèmes de sécurité sociale imposent une traçabilité renforcée des mesures d'aide individualisée. Cette contrainte se traduit par un enrichissement progressif des données à déclarer, notamment pour les bénéficiaires de nationalité étrangère ou en situation de mobilité transfrontalière.
La digitalisation du secteur judiciaire, accélérée par la crise sanitaire, transforme profondément les modalités de mise en œuvre des mesures d'aide à la gestion du budget familial. Le déploiement du portail du justiciable et des téléprocédures judiciaires crée de nouvelles interfaces avec les systèmes d'information des organismes sociaux. À terme, cette interconnexion devrait permettre une déclaration automatisée des mesures dès leur prononcé par le juge, réduisant les délais et les risques d'omission.
Les évolutions démographiques et sociales impactent également le dispositif. Le vieillissement de la population et l'augmentation des situations de précarité conduisent à un accroissement du nombre de mesures d'aide à la gestion du budget familial. Cette tendance pousse les pouvoirs publics à repenser l'organisation du système déclaratif pour absorber cette charge croissante sans dégrader la qualité du service rendu aux bénéficiaires.
La territorialisation des politiques sociales, renforcée par les lois de décentralisation successives, influence la mise en œuvre locale du dispositif déclaratif. Les conseils départementaux développent des systèmes d'information de plus en plus sophistiqués pour piloter leurs politiques d'action sociale. Ces systèmes doivent désormais intégrer les données issues des déclarations semestrielles pour permettre une approche globale de l'accompagnement des publics vulnérables.
L'intelligence artificielle et l'analyse prédictive commencent à faire leur apparition dans le traitement des déclarations. Les organismes de prestations familiales expérimentent des algorithmes capables de détecter automatiquement les incohérences dans les données déclarées et d'identifier les situations nécessitant un contrôle approfondi. Ces outils promettent une amélioration significative de la qualité des données tout en permettant une allocation plus efficace des moyens de contrôle.
Les enjeux de protection des données personnelles, renforcés par l'application du règlement général sur la protection des données (RGPD), conduisent à une refonte progressive des systèmes de collecte et de traitement des déclarations. Les professionnels doivent désormais s'assurer que leurs pratiques déclaratives respectent les principes de minimisation des données et de limitation des finalités, tout en maintenant la qualité de l'information nécessaire au pilotage des politiques publiques.