Les enjeux commerciaux du marché unique antillais pour les entreprises exportatrices
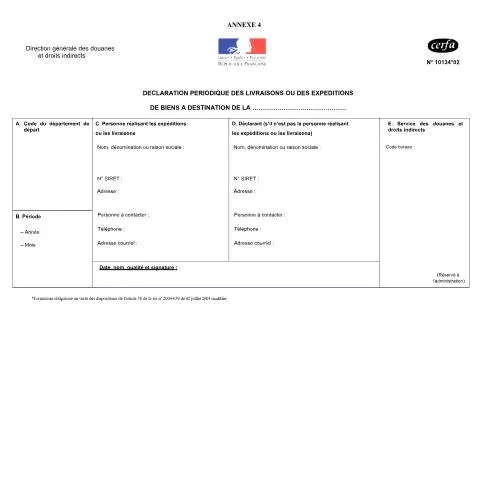
Dans l'archipel des Antilles françaises, les échanges commerciaux entre la Guadeloupe, la Martinique et les collectivités d'outre-mer s'inscrivent dans un cadre réglementaire spécifique qui nécessite un suivi statistique précis. Le formulaire de déclaration périodique des livraisons ou des expéditions de biens, référencé sous le code 10134*02, constitue l'instrument administratif par lequel les entreprises transmettent à l'organisme compétent les données relatives à leurs flux commerciaux intrarégionaux.
Cette obligation déclarative répond à plusieurs impératifs : d'une part, elle permet aux services statistiques d'établir une cartographie fiable des échanges économiques entre les territoires antillais, d'autre part, elle contribue au suivi des politiques de développement économique régional. Pour les entreprises concernées, cette déclaration représente bien plus qu'une simple formalité : elle s'intègre dans leur stratégie de développement commercial et peut conditionner leur accès à certains dispositifs d'accompagnement.
Périmètre d'application : quelles entreprises doivent déclarer
L'obligation déclarative ne concerne pas l'ensemble des acteurs économiques antillais, mais cible spécifiquement les entreprises dont l'activité commerciale dépasse certains seuils d'échanges intrarégionaux. Sont principalement visées les sociétés établies dans les départements et collectivités d'outre-mer français des Antilles qui expédient ou livrent des biens vers d'autres territoires de cette zone géographique.
Critères de seuils et d'activité
Les entreprises soumises à cette obligation présentent généralement des caractéristiques communes : un chiffre d'affaires lié aux échanges intrarégionaux qui excède les montants de référence fixés par la réglementation, une activité commerciale régulière avec d'autres territoires antillais, ou encore une inscription dans des secteurs d'activité considérés comme stratégiques pour l'économie régionale.
Les micro-entreprises et les très petites structures commerciales peuvent être exemptées de cette déclaration si leurs volumes d'échanges demeurent inférieurs aux seuils établis. Toutefois, certaines activités spécifiques, notamment dans les secteurs de l'alimentation, de l'artisanat traditionnel ou des services aux entreprises, peuvent être soumises à déclaration indépendamment du volume des transactions.
Cas particuliers des nouveaux établissements
Les entreprises récemment créées ou celles qui développent pour la première fois une activité commerciale intrarégionale bénéficient généralement d'un délai d'adaptation. Cette période transitoire leur permet de se familiariser avec les exigences déclaratives tout en développant leurs activités commerciales. L'organisme compétent peut accompagner ces nouveaux déclarants dans leurs premières démarches.
Architecture du formulaire et informations à renseigner
Le formulaire 10134*02 s'articule autour de plusieurs sections distinctes, chacune correspondant à un aspect spécifique de l'activité commerciale déclarée. Cette structuration reflète la nécessité de collecter des données à la fois quantitatives et qualitatives sur les flux commerciaux.
Identification de l'entreprise déclarante
La première partie du formulaire concerne l'identification complète de l'entreprise : raison sociale, numéro SIRET, adresse du siège social et des éventuels établissements secondaires impliqués dans les échanges déclarés. Cette section inclut également les coordonnées de la personne responsable de la déclaration, information cruciale pour d'éventuels échanges avec les services instructeurs.
Les entreprises disposant de plusieurs établissements dans différents territoires antillais doivent porter une attention particulière à cette section, en précisant clairement quel établissement effectue les opérations déclarées et sous quelle autorité juridique ces opérations s'inscrivent.
Détail des opérations commerciales
Le cœur du formulaire réside dans la description précise des livraisons et expéditions effectuées au cours de la période de référence. Pour chaque opération ou catégorie d'opérations, l'entreprise doit renseigner la nature des biens concernés, leur valeur, leur destination géographique précise, ainsi que les modalités de transport utilisées.
| Type d'information | Niveau de détail requis | Observations particulières |
|---|---|---|
| Nature des biens | Classification par catégorie économique | Référence aux nomenclatures officielles |
| Valeur des échanges | Montant hors taxes et toutes taxes comprises | Conversion monétaire si nécessaire |
| Destination | Territoire et commune de livraison | Distinction entre livraison directe et transit |
| Transport | Mode et transporteur | Information sur les ruptures de charge |
Informations complémentaires et observations
Une section spécifique permet aux entreprises de signaler tout élément particulier susceptible d'éclairer l'analyse de leurs déclarations : saisonnalité de l'activité, événements exceptionnels ayant affecté les échanges, projets de développement commercial, ou encore difficultés rencontrées dans l'exercice de leur activité intrarégionale.
Calendrier déclaratif et périodicité des transmissions
La périodicité des déclarations varie selon le profil de l'entreprise et l'intensité de ses échanges commerciaux intrarégionaux. Cette modulation permet d'adapter la charge administrative à la réalité économique de chaque structure tout en garantissant la qualité des données collectées.
Rythme standard et déclarations exceptionnelles
La plupart des entreprises soumises à cette obligation effectuent leurs déclarations selon un rythme trimestriel, aligné sur l'année civile. Cette périodicité correspond aux cycles comptables habituels et facilite la cohérence avec les autres obligations déclaratives des entreprises.
Certaines structures, en raison du volume ou de la nature particulière de leurs échanges, peuvent être tenues de déclarer selon un rythme mensuel. Cette obligation renforcée concerne notamment les entreprises opérant dans des secteurs sensibles ou stratégiques pour l'économie régionale.
À l'inverse, les entreprises dont les échanges intrarégionaux présentent un caractère occasionnel peuvent bénéficier d'une déclaration annuelle, sous réserve de respecter certaines conditions de volume et de régularité.
Dates limites et conséquences des retards
Chaque période déclarative s'accompagne d'une date limite de transmission, généralement fixée dans le mois suivant la fin de la période de référence. Le respect de ces échéances conditionne la bonne tenue des statistiques régionales et peut influencer l'accès de l'entreprise à certains dispositifs d'accompagnement public.
Les retards dans la transmission des déclarations peuvent entraîner des rappels de l'organisme compétent et, dans certains cas, l'application de mesures correctives. Ces mesures visent davantage à encourager la régularité déclarative qu'à sanctionner, l'objectif premier étant la qualité et l'exhaustivité des données statistiques.
Modalités de dépôt et circuits de transmission
L'évolution des outils numériques a considérablement simplifié les modalités de transmission des déclarations, tout en maintenant des alternatives pour les entreprises moins familiarisées avec les démarches dématérialisées.
Procédure dématérialisée privilégiée
La voie électronique constitue désormais le mode de transmission standard, offrant aux entreprises une plus grande souplesse dans la gestion de leurs obligations déclaratives. Cette modalité permet une saisie progressive des informations, avec possibilité de sauvegarde intermédiaire et de correction avant validation définitive.
Le système dématérialisé intègre des contrôles de cohérence automatiques qui alertent l'entreprise en cas d'incohérence apparente dans les données saisies. Ces vérifications préalables réduisent significativement les échanges correctifs ultérieurs avec les services instructeurs.
Un accusé de réception électronique confirme la bonne transmission de chaque déclaration, fournissant à l'entreprise une référence de suivi et la date officielle de dépôt. Cette traçabilité constitue un élément de sécurité juridique important pour les déclarants.
Solutions alternatives et accompagnement
Les entreprises rencontrant des difficultés avec la procédure dématérialisée peuvent solliciter un accompagnement spécifique auprès de l'organisme compétent. Cet accompagnement peut prendre la forme de formations courtes, d'assistance téléphonique, ou de rendez-vous individualisés selon les besoins identifiés.
Dans des circonstances particulières, notamment pour les entreprises situées dans des zones où la connectivité internet demeure problématique, des modalités de transmission alternatives peuvent être exceptionnellement accordées. Ces dérogations font l'objet d'un examen au cas par cas et nécessitent généralement une demande motivée préalable.
Traitement administratif et exploitation des données
Une fois transmises, les déclarations font l'objet d'un traitement spécialisé qui combine vérifications automatisées et analyse experte. Cette double approche garantit la fiabilité des statistiques produites tout en identifiant les éventuelles anomalies nécessitant un éclaircissement.
Contrôles de premier niveau
Les services instructeurs procèdent systématiquement à des contrôles de cohérence interne pour chaque déclaration reçue. Ces vérifications portent sur la concordance entre les différentes sections du formulaire, la plausibilité des montants déclarés au regard de l'activité de l'entreprise, et la cohérence temporelle avec les déclarations antérieures.
Lorsque des anomalies sont détectées, l'organisme compétent contacte l'entreprise pour obtenir les clarifications nécessaires. Ces échanges, généralement menés par voie électronique, permettent une résolution rapide de la plupart des incohérences apparentes.
Analyse économique et restitution
Au-delà du contrôle formel, les données collectées alimentent des analyses économiques sectorielles et territoriales qui contribuent à l'élaboration des politiques publiques régionales. Ces analyses peuvent révéler des tendances émergentes, des dysfonctionnements dans les circuits commerciaux, ou des opportunités de développement insuffisamment exploitées.
Les entreprises déclarantes bénéficient en retour d'informations agrégées sur l'évolution de leur secteur d'activité et de leur territoire d'implantation. Cette restitution, généralement annuelle, leur fournit des éléments de benchmark et d'aide à la décision stratégique.
Rectifications et mise à jour des déclarations
La possibilité de corriger ou de compléter une déclaration déjà transmise constitue un aspect important du dispositif, reconnaissant que les entreprises peuvent découvrir des erreurs ou disposer d'informations complémentaires après leur transmission initiale.
Procédure de rectification volontaire
Les entreprises qui identifient une erreur dans une déclaration antérieure peuvent spontanément procéder à sa rectification en transmettant une déclaration corrective. Cette démarche, encouragée par l'administration, témoigne de la bonne foi du déclarant et facilite la qualité des statistiques.
La déclaration corrective doit clairement identifier la période et les éléments faisant l'objet de la correction, en explicitant la nature de l'erreur initiale et les modifications apportées. Cette transparence facilite le traitement administratif et évite les malentendus.
Demandes de régularisation administrative
Dans certains cas, c'est l'organisme compétent qui sollicite des clarifications ou des rectifications, généralement suite à des contrôles croisés avec d'autres sources d'information ou à des incohérences détectées lors de l'analyse des données.
Ces demandes de régularisation font l'objet d'un courrier motivé précisant les points nécessitant éclaircissement et le délai accordé pour répondre. L'entreprise dispose alors d'un délai raisonnable pour fournir les éléments demandés ou procéder aux corrections nécessaires.
Impact sur la stratégie commerciale des entreprises antillaises
Au-delà de son caractère obligatoire, cette déclaration périodique influence progressivement les pratiques commerciales des entreprises antillaises en les incitant à structurer leur approche des marchés intrarégionaux et à développer une vision stratégique de leurs échanges.
L'exercice déclaratif régulier conduit naturellement les entreprises à analyser leurs performances commerciales selon une grille de lecture territoriale, révélant parfois des opportunités inexploitées ou des déséquilibres dans leur stratégie de développement. Cette prise de conscience peut déboucher sur des réorientations commerciales ou des investissements ciblés.
Les données agrégées mises à disposition par l'organisme compétent permettent également aux entreprises de mieux comprendre l'environnement concurrentiel de leur secteur et d'ajuster leurs stratégies en conséquence. Cette dimension collective de l'information statistique constitue un véritable levier de développement économique régional.
Pour les entreprises ambitieuses, la maîtrise de ces obligations déclaratives devient un atout dans leurs relations avec les partenaires institutionnels et financiers, témoignant de leur professionnalisme et de leur intégration dans l'écosystème économique antillais.
Particularités du régime fiscal et douanier dans le cadre du marché unique antillais
Le marché unique antillais introduit des spécificités fiscales et douanières qui impactent directement les obligations déclaratives des entreprises. Contrairement aux échanges intracommunautaires européens, ce dispositif caribéen conserve certaines particularités liées au statut d'outre-mer des territoires concernés.
Les entreprises établies en Guadeloupe, Martinique, Guyane ou Saint-Martin bénéficient d'un régime d'octroi de mer spécifique. Cette taxe locale, perçue au profit des collectivités territoriales, s'applique aux marchandises importées ou livrées localement. Dans le cadre du marché unique antillais, les livraisons entre territoires participants peuvent être exonérées d'octroi de mer sous certaines conditions, notamment lorsque les biens sont destinés à la consommation finale dans un autre territoire du marché unique.
La TVA applicable varie selon la destination finale des biens. En Guadeloupe et Martinique, le taux normal s'élève à 8,5 %, tandis qu'en Guyane il atteint 8,5 % également, avec des taux réduits spécifiques pour certains produits de première nécessité. Saint-Martin applique ses propres taux dans le cadre de son statut de collectivité d'outre-mer. Les déclarations périodiques doivent mentionner précisément le territoire de destination pour permettre l'application du taux correct.
Les entreprises doivent également tenir compte des contingents tarifaires et des restrictions quantitatives qui peuvent s'appliquer à certains produits sensibles. Les secteurs agricole et agroalimentaire font l'objet d'une surveillance particulière, avec des quotas d'importation qui influencent les volumes déclarables dans les formulaires périodiques.
Le régime des entrepôts sous douane prend une dimension particulière dans ce contexte. Les marchandises stockées en entrepôt dans un territoire du marché unique antillais peuvent être expédiées vers un autre territoire participant sans acquittement immédiat des droits et taxes, sous réserve de respecter les procédures de transit spécifiques. Cette facilité nécessite une traçabilité renforcée dans les déclarations, avec l'indication des références d'entrepôt et des autorisations douanières correspondantes.
Les opérateurs économiques agréés (OEA) bénéficient de simplifications procédurales étendues dans le cadre du marché unique antillais. Leur statut leur permet notamment de déposer des déclarations simplifiées ou différées, réduisant les contraintes administratives tout en maintenant le niveau de contrôle requis par les autorités douanières.
Gestion des flux logistiques et traçabilité des marchandises
La mise en œuvre du marché unique antillais impose une refonte complète de la gestion logistique pour les entreprises opérant sur plusieurs territoires. La traçabilité des marchandises devient un enjeu majeur, nécessitant des systèmes d'information adaptés et une coordination renforcée entre les différents acteurs de la chaîne d'approvisionnement.
Les entreprises doivent désormais gérer des flux de marchandises complexes, avec des statuts douaniers variables selon l'origine, la destination et la nature des biens. Un même produit peut transiter par plusieurs territoires avant d'atteindre sa destination finale, générant autant d'obligations déclaratives distinctes. Cette complexité nécessite une planification logistique minutieuse et des outils de suivi en temps réel.
L'intermodalité transport maritime-terrestre-aérien prend une dimension stratégique dans ce contexte. Les hubs logistiques régionaux, notamment celui de la Martinique pour les liaisons avec les îles du nord, ou celui de la Guadeloupe pour les échanges avec les territoires britanniques et néerlandais limitrophes, deviennent des points de passage obligés nécessitant une coordination administrative spécifique.
Les systèmes de traçabilité doivent intégrer les exigences sanitaires et phytosanitaires particulièrement strictes dans la zone caribéenne. Les produits alimentaires, les végétaux et les animaux vivants font l'objet de contrôles renforcés aux frontières, avec des certificats sanitaires obligatoires qui doivent être référencés dans les déclarations périodiques. Les délais de validité de ces certificats influencent directement la planification des expéditions.
La dématérialisation des procédures douanières s'accélère avec la mise en place de plateformes d'échange électronique entre les administrations des différents territoires. Ces systèmes permettent un suivi en temps réel des marchandises et facilitent les contrôles a posteriori, mais nécessitent une adaptation des systèmes d'information des entreprises pour assurer l'interopérabilité des données.
Les zones franches et zones d'activités économiques spéciales présentes dans certains territoires du marché unique antillais offrent des avantages fiscaux spécifiques, mais génèrent également des obligations déclaratives particulières. Les entreprises implantées dans ces zones doivent justifier de l'origine et de la destination de leurs marchandises avec une précision accrue, notamment pour bénéficier des exonérations fiscales prévues.
La gestion des retours de marchandises et des invendus constitue un défi logistique et administratif particulier. Dans le contexte insulaire, les coûts de transport élevés incitent à optimiser les flux retour, mais les procédures douanières restent contraignantes. Les déclarations doivent mentionner précisément le motif du retour (défaut de conformité, invendu, fin de consignation) pour permettre l'application du régime fiscal approprié.
Impact sur les relations commerciales et contractuelles entre entreprises
L'instauration du marché unique antillais transforme profondément les relations commerciales entre entreprises des territoires participants. Cette évolution nécessite une adaptation des contrats commerciaux existants et influence les stratégies de développement des entreprises régionales.
Les clauses contractuelles relatives au transfert de propriété et aux risques doivent être repensées pour tenir compte des nouvelles facilités douanières. Les Incoterms traditionnellement utilisés dans le commerce international peuvent s'avérer inadaptés aux échanges intra-marché unique antillais. Une clause spécifique "Rendu frontière marché unique antillais" émerge dans la pratique contractuelle, définissant précisément les obligations de chaque partie en matière de formalités administratives et de prise en charge des coûts.
La facturation entre entreprises du marché unique antillais nécessite des mentions obligatoires spécifiques pour permettre l'application correcte des régimes fiscaux préférentiels. Au-delà des mentions classiques (numéro de TVA, origine des biens), les factures doivent désormais préciser le régime douanier applicable, les éventuelles exonérations revendiquées et les références des déclarations périodiques correspondantes.
Les conditions de paiement évoluent également sous l'influence du marché unique. Les délais de règlement peuvent être allongés du fait de la complexité administrative accrue, mais les risques de change sont réduits grâce à l'utilisation de l'euro dans la plupart des territoires participants. Les entreprises développent des mécanismes de compensation multilatérale pour optimiser leurs flux de trésorerie à l'échelle régionale.
La question de la propriété intellectuelle prend une dimension particulière dans ce contexte. Les marques et brevets enregistrés dans un territoire du marché unique antillais bénéficient-ils d'une protection étendue aux autres territoires ? Cette interrogation influence les stratégies de protection industrielle des entreprises innovantes et nécessite souvent un accompagnement juridique spécialisé.
Les relations de sous-traitance se complexifient avec la multiplication des intervenants potentiels. Une entreprise martiniquaise peut désormais faire appel à un sous-traitant guadeloupéen pour une livraison en Guyane, générant une chaîne de responsabilités et d'obligations déclaratives qu'il convient de formaliser contractuellement. Les contrats de sous-traitance doivent prévoir explicitement la répartition des obligations administratives entre donneur d'ordre et sous-traitant.
L'émergence de groupements d'entreprises et de consortiums régionaux s'accélère pour mutualiser les coûts logistiques et administratifs. Ces structures collectives développent des services partagés de gestion des déclarations douanières, permettant aux PME de bénéficier d'économies d'échelle tout en respectant leurs obligations réglementaires. La gouvernance de ces groupements nécessite des accords précis sur la répartition des responsabilités en cas de contrôle ou de redressement fiscal.
Les entreprises de négoce international présentes dans la zone développent de nouvelles stratégies d'optimisation fiscale licites, tirant parti des différences de régimes fiscaux entre territoires tout en respectant les règles anti-évasion. Cette optimisation nécessite une planification fine des flux commerciaux et une documentation contractuelle irréprochable pour justifier la réalité économique des opérations auprès des administrations fiscales.