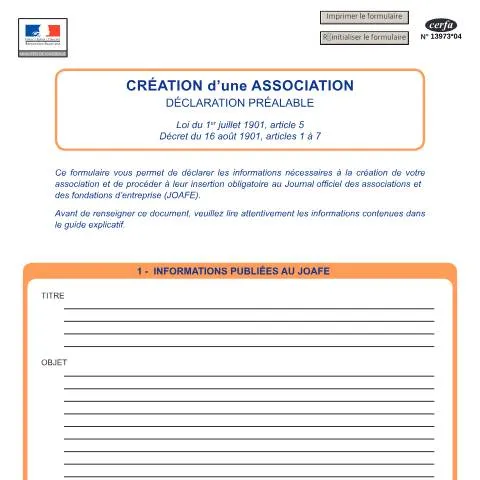
Donner vie à votre projet associatif : l'acte fondateur officiel
Transformer une idée généreuse en association reconnue nécessite de franchir une étape administrative incontournable : la déclaration officielle de création. Ce passage obligé, loin d'être une simple formalité, constitue l'acte de naissance juridique de votre future structure. Le formulaire de création d'une association matérialise cette transition cruciale entre l'intention collective et l'existence légale, ouvrant la voie à de nombreux droits et obligations.
Cette démarche s'adresse à tout groupe de personnes souhaitant structurer leur action commune autour d'un but non lucratif. Qu'il s'agisse de promouvoir une activité culturelle, sportive, caritative ou de défendre une cause particulière, la création d'une association offre un cadre juridique adapté à des projets variés. Cependant, la simplicité apparente de cette procédure cache des subtilités qu'il convient de maîtriser pour éviter les écueils.
Les fondateurs face à leurs responsabilités : qui peut déclarer et comment
La création d'une association repose sur la volonté d'au moins deux personnes physiques majeures ou mineures émancipées. Cette exigence minimale cache une réalité plus complexe : la qualité des fondateurs influence directement la crédibilité et la pérennité de la future structure. Les déclarants doivent jouir de leurs droits civiques et ne pas être frappés d'interdictions particulières liées à la gestion d'associations.
Parmi les fondateurs, certains endossent des responsabilités particulières en devenant dirigeants. Le président, le secrétaire et le trésorier forment traditionnellement le bureau, bien que les statuts puissent prévoir d'autres configurations. Ces personnes apparaîtront nominativement dans la déclaration et leurs coordonnées seront rendues publiques au Journal officiel des associations et fondations d'entreprise.
Capacité juridique et restrictions particulières
Les mineurs non émancipés peuvent participer à la création d'une association sous certaines conditions. Ils doivent obtenir l'autorisation écrite de leurs représentants légaux et ne peuvent exercer de fonctions dirigeantes impliquant des responsabilités financières. Cette limitation protège à la fois le mineur et l'association naissante.
Les étrangers résidant en France peuvent librement créer une association, sous réserve de respecter la législation en vigueur. Toutefois, certaines activités spécifiques peuvent être soumises à des restrictions selon la nationalité des fondateurs, particulièrement dans les domaines touchant à la sécurité ou à l'ordre public.
Architecture du formulaire : décrypter chaque rubrique stratégique
Le formulaire de création se structure autour de plusieurs blocs d'informations complémentaires. Chaque section répond à une logique précise et nécessite une attention particulière pour éviter les rejets ou les demandes de complément.
Identification de l'association : plus qu'un simple nom
La dénomination de l'association constitue son identité publique. Elle doit être distinctive, licite et non trompeuse. Évitez les appellations trop génériques ou susceptibles de créer une confusion avec des organismes existants. La vérification préalable auprès de l'Institut national de la propriété industrielle peut s'avérer judicieuse pour les projets d'envergure.
L'adresse du siège social détermine la compétence territoriale de la préfecture chargée de l'instruction du dossier. Cette adresse peut être celle d'un des fondateurs, mais elle doit correspondre à un lieu réel et stable. Les boîtes postales sont généralement refusées, sauf exceptions particulières justifiées par la nature de l'activité.
Objet social : définir le périmètre d'action
La rédaction de l'objet social mérite une attention particulière car elle délimite le champ d'intervention de l'association. Trop restrictif, il bridera les futures activités ; trop large, il manquera de crédibilité. L'objet doit être précis sans être limitatif, permettant une certaine évolution tout en conservant une cohérence d'ensemble.
Certains objets sociaux nécessitent des autorisations préalables ou sont soumis à des réglementations spécifiques. Les activités touchant à l'enfance, à la santé, à l'environnement ou à la formation professionnelle peuvent impliquer des démarches complémentaires auprès d'autorités spécialisées.
Statuts et règlement intérieur : les textes fondateurs à parfaire
Les statuts constituent la constitution de l'association. Leur rédaction ne souffre aucune improvisation car ils déterminent l'organisation interne, les règles de fonctionnement et les modalités de prise de décision. Le formulaire de création doit être accompagné de statuts datés et signés par au moins deux fondateurs.
| Mentions obligatoires | Mentions recommandées | Mentions à éviter |
|---|---|---|
| Dénomination et siège | Durée de vie de l'association | Clauses discriminatoires |
| Objet et but | Modalités d'exclusion | Références politiques partisanes |
| Composition et fonctionnement | Gestion du patrimoine | Clauses léonines |
| Ressources de l'association | Procédures de médiation | Dispositions contraires à l'ordre public |
| Modalités de modification | Représentation externe | Clauses d'inaliénabilité abusives |
Équilibre des pouvoirs et gouvernance
Les statuts doivent organiser un équilibre entre les différents organes de l'association. L'assemblée générale, instance souveraine, doit conserver ses prérogatives essentielles : approbation des comptes, modification des statuts, élection des dirigeants. Le bureau exécutif dispose quant à lui des pouvoirs de gestion courante, dans le respect des orientations votées collectivement.
La définition claire des rôles évite les conflits futurs. Le président représente l'association dans ses rapports avec les tiers, le secrétaire tient les registres et rédige les procès-verbaux, le trésorier gère les finances. Ces répartitions peuvent être adaptées selon les besoins spécifiques de chaque structure.
Procédure de dépôt : naviguer dans les circuits administratifs
La transmission du dossier de création s'effectue auprès de la préfecture du département où se situe le siège social de l'association. Cette compétence territoriale ne souffre aucune exception et détermine l'interlocuteur administratif pour toute la vie de l'association.
Le dépôt peut s'effectuer selon plusieurs modalités : remise directe au guichet, envoi postal recommandé avec accusé de réception, ou transmission dématérialisée lorsque cette option est disponible. Chaque mode présente ses avantages : la remise directe permet un contrôle immédiat de la complétude du dossier, l'envoi postal offre une traçabilité juridique, la voie électronique accélère les délais de traitement.
Délais et étapes de validation
L'administration dispose d'un délai de cinq jours pour accuser réception du dossier complet. Cet accusé de réception fait foi de la date de création de l'association et lui confère immédiatement la personnalité juridique. Toutefois, l'acquisition de la capacité juridique pleine nécessite la publication de la création au Journal officiel des associations.
Entre le dépôt et la publication, l'administration procède à un contrôle de conformité. Elle vérifie la régularité formelle du dossier, la cohérence des statuts avec l'ordre public et l'absence d'incompatibilité avec des dispositions légales particulières. Cette instruction peut donner lieu à des demandes de précisions ou de modifications.
Pièces justificatives : constituer un dossier irréprochable
La complétude du dossier conditionne la rapidité de traitement de la demande. Outre le formulaire de création dûment rempli, plusieurs documents doivent impérativement accompagner la déclaration.
Les statuts, pièce maîtresse du dossier, doivent être datés, paraphés et signés par au moins deux fondateurs. La signature manuscrite reste exigée même en cas de dépôt dématérialisé, nécessitant alors une numérisation de qualité. Les ratures ou corrections doivent être approuvées par paraphe pour éviter tout malentendu.
Documents complémentaires selon les situations
La liste des dirigeants avec leurs coordonnées complètes accompagne obligatoirement la déclaration. Ces informations, destinées à être rendues publiques, doivent être exactes et à jour. Toute modification ultérieure nécessitera une déclaration rectificative dans les trois mois.
Certaines associations doivent fournir des pièces spécifiques selon leur objet ou leur mode de fonctionnement. Les structures accueillant des mineurs doivent présenter les extraits de casier judiciaire de leurs dirigeants. Les associations cultuelles suivent une procédure particulière nécessitant des justificatifs supplémentaires.
La constitution d'une association cultuelle obéit à des règles spécifiques prévues par la loi de 1905 concernant la séparation des Églises et de l'État. Ces structures bénéficient d'avantages fiscaux particuliers mais sont soumises à des contraintes renforcées quant à leur objet et leur fonctionnement.
Après la création : droits acquis et obligations naissantes
L'obtention du récépissé de création marque l'entrée de l'association dans le monde juridique. Cette reconnaissance officielle ouvre de nombreuses possibilités : ouverture de comptes bancaires, signature de contrats, demandes de subventions, embauche de salariés. Cependant, ces nouveaux droits s'accompagnent d'obligations qu'il convient d'anticiper.
La tenue d'une comptabilité devient obligatoire dès la première opération financière. Même si les associations de petite taille peuvent opter pour une comptabilité simplifiée, la rigueur dans la gestion des fonds conditionne la crédibilité et la pérennité de la structure. Les dirigeants engagent leur responsabilité personnelle en cas de faute de gestion caractérisée.
Évolution et modifications statutaires
La vie associative implique souvent des adaptations : changement de siège, modification de l'objet, renouvellement des dirigeants. Chaque modification substantielle doit faire l'objet d'une déclaration préalable auprès de la préfecture, dans un délai de trois mois suivant la décision de l'assemblée générale.
Les modifications mineures, comme un simple changement d'adresse du président, peuvent être déclarées de manière groupée. En revanche, les changements touchant à l'objet social ou à la dénomination nécessitent une attention particulière car ils peuvent remettre en cause certains agréments ou autorisations obtenus antérieurement.
Gestion des difficultés : anticiper les situations délicates
Malgré toutes les précautions prises, la création d'une association peut se heurter à des obstacles imprévus. Le rejet de la déclaration, rare mais possible, intervient généralement pour des motifs précis : non-conformité des statuts, objet contraire à l'ordre public, ou dossier incomplet malgré les relances.
En cas de rejet, l'administration doit motiver sa décision par écrit. Cette notification ouvre un droit de recours devant le tribunal administratif, mais il est souvent préférable de corriger les défauts identifiés et de représenter un nouveau dossier. Cette approche pragmatique évite les délais contentieux tout en garantissant une issue favorable.
Stratégies de résolution des conflits internes
Les désaccords entre fondateurs peuvent compromettre la finalisation de la procédure de création. La rédaction collective des statuts révèle parfois des divergences de vision qu'il convient de résoudre en amont. Mieux vaut retarder la création que de la précipiter sur des bases fragiles.
La médiation préalable, même informelle, permet souvent de dépasser ces blocages. L'intervention d'une personne extérieure, expérimentée dans la vie associative, peut faciliter la recherche de compromis acceptables par toutes les parties. Cette démarche volontaire évite les ruptures définitives et préserve l'avenir du projet commun.
Une fois ces étapes franchies avec succès, l'association dispose de tous les outils juridiques nécessaires à son développement. La publication au Journal officiel, dernière étape du processus, consacre définitivement son existence légale et lui permet d'exercer pleinement ses activités dans le respect de ses statuts et de la réglementation applicable.
Les aspects financiers et comptables de votre association
Une fois votre association déclarée, la gestion financière devient un enjeu central, même si vous n'exercez aucune activité économique. Toute association doit tenir une comptabilité, dont la complexité varie selon son chiffre d'affaires et ses subventions publiques.
Pour les petites associations dont les ressources annuelles n'excèdent pas 153 000 euros, une comptabilité de trésorerie simplifiée suffit généralement. Vous devez enregistrer chronologiquement les recettes et les dépenses, conserver tous les justificatifs (factures, reçus, relevés bancaires) et établir un compte de résultat annuel. Cette obligation s'impose dès le premier euro encaissé, qu'il s'agisse de cotisations, de dons ou de recettes d'activité.
Les associations recevant plus de 153 000 euros de subventions publiques doivent établir des comptes annuels complets : bilan, compte de résultat et annexe. Au-delà de 3,1 millions d'euros de ressources, un commissaire aux comptes devient obligatoire. Cette graduation permet d'adapter les contraintes comptables à la taille réelle de votre structure.
L'ouverture d'un compte bancaire dédié s'avère indispensable dès que l'association perçoit des fonds. Aucune obligation légale n'existe pour les très petites associations sans activité financière, mais la séparation entre patrimoine personnel des dirigeants et patrimoine associatif constitue une protection juridique fondamentale. La plupart des banques proposent des tarifs préférentiels aux associations, notamment pour les comptes courants et les moyens de paiement.
Concernant la fiscalité, votre association bénéficie d'exonérations importantes si elle respecte certaines conditions. Les activités non lucratives (gestion désintéressée, activité non concurrentielle, public non solvable) échappent aux impôts commerciaux. En revanche, dès qu'une activité génère des recettes régulières dans des conditions similaires à celles du secteur marchand, elle devient imposable. La règle des 4P (Produit, Public, Prix, Publicité) permet d'évaluer cette concurrence : si votre association propose des produits identiques, au même public, aux mêmes prix et avec la même communication qu'une entreprise, elle entre dans le champ fiscal commercial.
Les dons manuels reçus par votre association restent exonérés d'impôt, mais attention aux donations importantes qui peuvent déclencher des droits de mutation. Un don supérieur à 15 000 euros doit faire l'objet d'une déclaration fiscale spécifique. Pour les donateurs, la déductibilité fiscale n'est possible que si votre association présente un caractère d'intérêt général et respecte des conditions strictes de gestion.
Gouvernance et évolution statutaire : anticiper les besoins futurs
La rédaction des statuts initiaux conditionne largement le fonctionnement futur de votre association. Bien que modifiables, certaines clauses méritent une réflexion approfondie dès la création pour éviter des blocages ultérieurs.
Le mode de désignation des dirigeants constitue un point crucial souvent sous-estimé. Prévoir uniquement l'élection en assemblée générale peut s'avérer insuffisant si votre association grandit rapidement. Certaines structures intègrent des mécanismes de cooptation temporaire, des mandats échelonnés ou des modalités de révocation encadrées. La durée des mandats influence directement la stabilité de la gouvernance : des mandats trop courts (un an) génèrent une instabilité permanente, tandis que des mandats longs (plus de trois ans) peuvent scléroser le renouvellement.
Les quorums et majorités pour les décisions importantes nécessitent un équilibre délicat. Un quorum trop élevé risque de paralyser le fonctionnement si les membres se désengagent progressivement. À l'inverse, l'absence de quorum permet à une minorité active de prendre des décisions majeures. Pour les modifications statutaires, la loi impose une majorité qualifiée, mais vous pouvez définir des règles plus strictes pour certaines décisions sensibles comme la dissolution ou les partenariats stratégiques.
L'admission et l'exclusion de membres soulèvent des questions délicates que vos statuts doivent anticiper. Les critères d'admission ne peuvent être discriminatoires au sens légal, mais peuvent refléter l'objet social (compétences professionnelles pour une association technique, zone géographique pour une association locale). Les procédures d'exclusion doivent respecter les droits de la défense : notification des griefs, possibilité de s'expliquer, décision motivée. L'exclusion automatique pour non-paiement de cotisation doit être explicitement prévue statutairement.
La transformation éventuelle de votre association mérite également réflexion. Certaines associations évoluent vers des formes juridiques différentes (coopérative, société commerciale, fondation) selon leur développement. Prévoir les conditions de cette transformation dans les statuts initiaux facilite ces évolutions futures. De même, les modalités de dissolution et de dévolution des biens doivent être clairement établies, notamment pour les associations amenées à acquérir un patrimoine significatif.
Les relations avec les tiers nécessitent des clauses spécifiques selon votre secteur d'activité. Les associations intervenant auprès de mineurs doivent prévoir les autorisations parentales et les vérifications d'honorabilité. Celles gérant des données personnelles doivent intégrer les contraintes RGPD dans leur fonctionnement statutaire. Les associations employeuses doivent anticiper les relations avec les représentants du personnel et les obligations sociales.
Responsabilités et assurances : protéger l'association et ses membres
La création d'une association engage différents types de responsabilités qu'il convient de cerner précisément pour organiser une protection adaptée. Contrairement aux idées reçues, le statut associatif n'exonère pas automatiquement de toute responsabilité.
La responsabilité civile de l'association peut être engagée pour les dommages causés à des tiers dans le cadre de ses activités. Cette responsabilité s'applique tant aux dommages matériels qu'aux préjudices corporels ou moraux. L'association répond des actes de ses dirigeants, salariés et bénévoles agissant dans le cadre de leur mission. Pour les activités à risque (sport, animation, transport), cette exposition peut représenter des montants considérables nécessitant une couverture assurantielle spécifique.
Les dirigeants associatifs engagent leur responsabilité civile et pénale dans l'exercice de leurs fonctions. En matière civile, ils peuvent être poursuivis pour faute de gestion ayant causé un préjudice à l'association ou aux tiers. Les fautes les plus fréquentes concernent la gestion financière (défaut de tenue de comptabilité, détournement de fonds), le non-respect des obligations légales (défaut de déclaration, violation du droit du travail) ou les décisions manifestement contraires à l'intérêt associatif. La responsabilité pénale peut être engagée pour des infractions comme l'abus de confiance, l'escroquerie ou la mise en danger d'autrui.
Les assurances spécialisées constituent une protection indispensable pour la plupart des associations. L'assurance responsabilité civile générale couvre les dommages causés aux tiers par l'association, ses dirigeants et ses membres dans le cadre des activités statutaires. Pour certaines activités (enseignement, sport, garde d'enfants), des garanties spécifiques s'imposent souvent réglementairement. L'assurance protection juridique aide à faire face aux litiges et procédures, particulièrement utile pour les associations employeuses ou gérant un patrimoine important.
La protection des bénévoles nécessite une attention particulière. En cas d'accident survenant lors d'une activité associative, le bénévole peut se retrouver sans couverture s'il n'est pas salarié. Certaines assurances proposent des garanties spécifiques "bénévolat" couvrant les accidents corporels et la responsabilité civile. La loi prévoit également un régime de protection sociale pour les dirigeants bénévoles sous certaines conditions, notamment en cas d'accident du travail.
Les associations gérant des locaux ou du matériel doivent souscrire une assurance multirisque couvrant les dommages aux biens, le vol, l'incendie et les dégâts des eaux. Cette obligation s'impose particulièrement aux associations propriétaires ou locataires de locaux recevant du public. L'évaluation correcte de la valeur des biens assurés évite les situations de sous-assurance pénalisantes en cas de sinistre.
Pour les associations employeuses, la souscription d'une assurance responsabilité civile employeur devient obligatoire. Cette garantie couvre les conséquences financières des accidents du travail et maladies professionnelles non prises en charge par la Sécurité sociale. Les associations utilisant des véhicules doivent également souscrire les assurances automobiles obligatoires et vérifier que leurs conducteurs bénévoles sont couverts.