Le régime spécifique de la taxe d'embarquement outre-mer : comprendre les obligations déclaratives
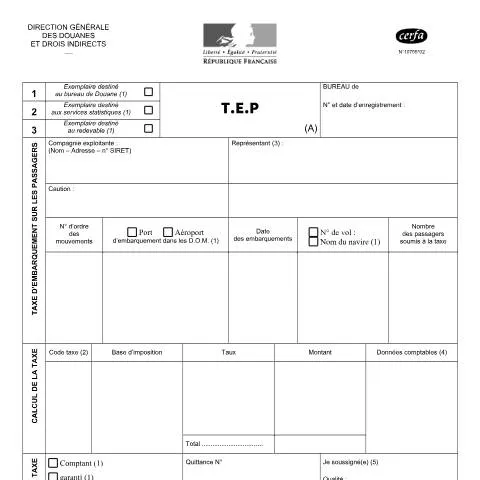
Dans les territoires d'outre-mer français, l'aviation civile génère des flux de passagers soumis à un régime fiscal particulier : la taxe d'embarquement sur les passagers. Cette contribution, distincte des taxes aéroportuaires classiques, nécessite une déclaration spécifique de la part des compagnies aériennes et des exploitants d'aérodromes. Le formulaire 10755*02 constitue l'instrument réglementaire permettant aux professionnels du transport aérien de s'acquitter de leurs obligations déclaratives dans ce domaine.
Cette taxe présente des caractéristiques propres aux territoires ultramarins, où les enjeux de développement économique et de désenclavement se conjuguent avec la nécessité de financer les infrastructures aéroportuaires. Les modalités de calcul, les taux applicables et les procédures de recouvrement diffèrent sensiblement de ceux pratiqués en métropole, justifiant l'existence d'un formulaire spécialisé.
Périmètre d'application et redevables de la taxe d'embarquement
La taxe d'embarquement sur les passagers dans les territoires d'outre-mer s'applique aux compagnies aériennes effectuant des vols commerciaux au départ des aéroports situés dans ces territoires. Sont concernés les transporteurs aériens, qu'ils soient français ou étrangers, dès lors qu'ils embarquent des passagers payants dans le périmètre géographique défini.
Les exploitants d'aérodromes peuvent également être assujettis à cette taxe dans certaines configurations, notamment lorsqu'ils perçoivent directement des redevances passagers ou gèrent des services d'embarquement pour le compte de tiers. Cette situation se rencontre fréquemment dans les petites plateformes aéroportuaires ultramarines où les rôles entre gestionnaire d'infrastructure et prestataire de services peuvent se chevaucher.
Territoires concernés et spécificités locales
Chaque territoire d'outre-mer présente des particularités dans l'application de cette taxe. Les collectivités d'outre-mer disposent souvent d'une autonomie fiscale qui influence les modalités de perception et les taux applicables. Cette diversité territoriale explique pourquoi le formulaire doit permettre une adaptation aux réglementations locales spécifiques.
Les compagnies régionales, qui assurent des liaisons inter-îles ou des dessertes de proximité, bénéficient parfois d'exonérations partielles ou de régimes préférentiels. Ces dispositions visent à préserver la continuité territoriale et à maintenir des tarifs accessibles pour les populations locales.
Architecture du formulaire : rubriques et informations requises
Le formulaire 10755*02 se structure autour de plusieurs blocs d'informations permettant d'identifier précisément le déclarant, la période concernée et les mouvements de passagers soumis à taxation. Cette architecture répond à la nécessité de croiser les données commerciales avec les obligations fiscales territoriales.
| Section du formulaire | Type d'informations | Particularités techniques |
|---|---|---|
| Identification du déclarant | Raison sociale, SIRET, licence de transport | Références spécifiques au territoire d'exploitation |
| Période de déclaration | Dates de début et fin, fréquence déclarative | Calendrier adapté aux cycles d'exploitation locaux |
| Mouvements passagers | Nombre de passagers, destinations, types de vols | Distinction passagers locaux/transit/correspondance |
| Calcul de la taxe | Base taxable, taux applicables, montant dû | Prise en compte des exonérations territoriales |
Données passagers et classifications spécifiques
La déclaration des mouvements passagers constitue le cœur du formulaire. Les compagnies doivent distinguer plusieurs catégories de voyageurs selon leur statut et leur destination finale. Les passagers en transit, qui ne quittent pas la zone internationale de l'aéroport, peuvent bénéficier d'un traitement fiscal différencié selon les accords bilatéraux en vigueur.
Les résidents des territoires d'outre-mer font souvent l'objet de dispositions particulières, notamment dans le cadre des politiques de continuité territoriale. Le formulaire prévoit des cases spécifiques pour identifier ces passagers et appliquer, le cas échéant, les taux préférentiels ou les exonérations prévues par la réglementation locale.
Les mineurs accompagnés ou non accompagnés peuvent également relever de régimes spéciaux. Certains territoires appliquent des exonérations totales pour les enfants de moins de deux ans, tandis que d'autres prévoient des taux réduits jusqu'à un âge plus avancé.
Modalités de calcul et variations territoriales des taux
Le calcul de la taxe d'embarquement repose sur l'application de taux variables selon les territoires et les types de destinations. Cette modulation tarifaire reflète les politiques locales en matière de développement touristique et de financement des infrastructures aéroportuaires. Les vols domestiques entre îles d'un même territoire bénéficient généralement de taux préférentiels par rapport aux liaisons internationales.
La base de calcul intègre le nombre de passagers effectivement embarqués, excluant les passagers no-show ou ceux dont l'embarquement a été refusé pour des raisons techniques ou sécuritaires. Cette précision revêt une importance particulière dans les petites plateformes où les aléas météorologiques peuvent fréquemment perturber le trafic.
Régimes d'exonération et cas particuliers
Plusieurs catégories de passagers ou de vols peuvent bénéficier d'exonérations totales ou partielles. Les vols sanitaires d'urgence, les évacuations médicales et certains vols militaires ou gouvernementaux échappent généralement au champ d'application de la taxe. Ces exonérations doivent être justifiées par des pièces spécifiques lors du dépôt de la déclaration.
Les compagnies charter opérant pour le compte d'organismes humanitaires ou dans le cadre de missions d'intérêt public peuvent également prétendre à des régimes préférentiels. Le formulaire prévoit des rubriques permettant de documenter ces situations exceptionnelles et de solliciter l'application des dispositions dérogatoires appropriées.
Procédure de dépôt et échéances déclaratives
La périodicité de dépôt du formulaire varie selon l'intensité du trafic et le statut du déclarant. Les grandes compagnies effectuant des liaisons régulières sont généralement soumises à des déclarations mensuelles, tandis que les petits transporteurs occasionnels peuvent bénéficier d'une fréquence trimestrielle ou semestrielle.
Le dépôt s'effectue auprès des services fiscaux compétents du territoire concerné, selon des modalités qui peuvent inclure la transmission électronique ou le dépôt physique. Certains territoires ont développé des plateformes numériques dédiées permettant une saisie en ligne et un suivi en temps réel du traitement des déclarations.
Pièces justificatives et documentation requise
Chaque déclaration doit être accompagnée de justificatifs attestant de la réalité des mouvements déclarés. Les manifestes passagers, les relevés de billetterie et les rapports d'exploitation constituent les pièces de base exigées par l'administration fiscale. Ces documents permettent de vérifier la cohérence entre les données commerciales et les déclarations fiscales.
Pour les vols en correspondance ou impliquant plusieurs escales, des justificatifs complémentaires peuvent être requis pour établir le point d'embarquement initial et déterminer l'assujettissement à la taxe. Cette problématique se pose fréquemment dans les hubs régionaux où se concentrent de nombreuses liaisons inter-îles.
Contrôles administratifs et obligations de conservation
Les déclarations de taxe d'embarquement font l'objet de contrôles réguliers de la part des services fiscaux territoriaux. Ces vérifications peuvent porter sur la cohérence des données déclarées, l'application correcte des taux et le respect des échéances de dépôt. Les compagnies doivent maintenir une comptabilité passagers détaillée permettant de justifier chaque déclaration pendant une durée minimale déterminée par la réglementation locale.
En cas d'irrégularités constatées, les pénalités applicables varient selon la nature et la gravité des manquements. Les retards de déclaration font généralement l'objet de majorations forfaitaires, tandis que les omissions ou les sous-déclarations peuvent donner lieu à des sanctions proportionnelles aux montants éludés.
Recours et procédures contradictoires
Les compagnies contestant une décision de l'administration fiscale disposent de voies de recours spécifiques. La procédure contradictoire permet d'échanger avec les services compétents avant l'établissement définitif des redressements éventuels. Cette phase de dialogue revêt une importance particulière dans le contexte ultramarin, où les spécificités locales peuvent générer des interprétations divergentes de la réglementation.
Les commissions de recours territiales examinent les litiges complexes et peuvent proposer des solutions adaptées aux particularités de chaque dossier. Ces instances jouent un rôle d'arbitrage entre les impératifs de recouvrement fiscal et les contraintes économiques des transporteurs aériens locaux.
Impact sur la gestion financière des compagnies aériennes
L'intégration de la taxe d'embarquement dans la structure tarifaire des compagnies nécessite une planification financière rigoureuse. Les variations saisonnières du trafic, particulièrement marquées dans les destinations touristiques ultramarines, influencent directement le montant des taxes dues et imposent une gestion prévisionnelle adaptée.
La répercussion de cette taxe sur les tarifs passagers fait l'objet de stratégies commerciales diversifiées. Certaines compagnies choisissent une approche transparente en affichant la taxe séparément du prix du billet, tandis que d'autres préfèrent l'intégrer dans un tarif global. Cette décision impacte directement la perception des coûts par la clientèle et peut influencer la compétitivité sur les marchés concurrentiels.
Les outils de gestion financière des compagnies doivent permettre un suivi précis des encaissements liés à cette taxe et de leur reversement aux autorités compétentes. Cette traçabilité s'avère essentielle lors des contrôles administratifs et contribue à sécuriser les relations avec l'administration fiscale territoriale.
Mécanismes de perception et circuits de recouvrement de la TEP
La collecte de la taxe d'embarquement passagers dans les territoires ultramarins s'articule autour d'un système à double niveau impliquant les gestionnaires d'aéroports et les compagnies aériennes. Le gestionnaire de l'aéroport de départ constitue le point focal de cette organisation : il perçoit directement la TEP auprès des transporteurs aériens, lesquels l'ont préalablement intégrée dans le prix du billet vendu au passager.
Cette chaîne de recouvrement présente des spécificités selon le statut juridique de l'aéroport. Dans les collectivités où l'infrastructure aéroportuaire relève d'une régie directe de la collectivité territoriale, les sommes collectées transitent par le budget de cette dernière avant reversement à l'État. À l'inverse, lorsque l'aéroport est géré par une société concessionnaire ou un syndicat mixte, un mécanisme de reversement direct vers le Trésor public s'applique, généralement selon une périodicité mensuelle.
Les compagnies aériennes doivent tenir une comptabilité séparée des montants de TEP collectés. Cette obligation s'avère particulièrement complexe pour les transporteurs opérant des liaisons multi-segments : un passager effectuant un Paris-Nouméa avec escale technique à Tokyo voit sa TEP calculée uniquement sur le segment Nouméa-destination finale, mais la compagnie doit ventiler cette perception selon les règles comptables en vigueur.
Les délais de reversement varient selon le volume de trafic de l'aéroport. Les plateformes traitant plus de 500 000 passagers annuels appliquent un reversement mensuel, tandis que les aéroports de moindre importance peuvent bénéficier d'un étalement trimestriel, sous réserve de constitution de garanties bancaires équivalentes aux montants différés.
Un dispositif de contrôle croisé permet de sécuriser ces flux financiers. Les services des douanes ultramarines transmettent mensuellement aux services fiscaux compétents un état récapitulatif des mouvements de passagers par compagnie et par destination. Cette transmission électronique, via le système DELTA, permet de détecter d'éventuels écarts entre les déclarations des transporteurs et les constats douaniers.
Régimes dérogatoires et cas particuliers d'application
L'application de la TEP dans l'outre-mer français révèle une mosaïque de situations particulières qui reflètent la diversité statutaire de ces territoires. Saint-Pierre-et-Miquelon bénéficie d'un régime d'exception lié à sa proximité géographique avec le Canada : les résidents de l'archipel effectuant des trajets vers Halifax ou Saint-Jean de Terre-Neuve dans le cadre d'évacuations sanitaires d'urgence peuvent prétendre à une exonération totale, sur présentation d'un certificat médical établi par le centre hospitalier local.
En Nouvelle-Calédonie, la complexité du statut politique génère des modalités d'application spécifiques. Les vols entre la Grande Terre et les îles Loyauté (Maré, Lifou, Ouvéa) échappent à la TEP car considérés comme du transport intérieur calédonien. Cependant, un vol Nouméa-Port-Vila (Vanuatu) via Lifou voit la TEP s'appliquer uniquement sur le segment Lifou-Port-Vila, créant une complexité tarifaire que les compagnies répercutent par des grilles spécifiques.
Les personnels des forces armées stationnés outre-mer bénéficient d'exonérations ciblées. Un militaire du détachement de Guyane rejoignant la métropole dans le cadre d'une permission exceptionnelle pour raisons familiales graves peut solliciter une dispense auprès du bureau de garnison, laquelle sera validée par les services préfectoraux avant transmission à la compagnie aérienne.
La situation des travailleurs saisonniers illustre une autre facette de ces régimes particuliers. En Martinique et en Guadeloupe, les coupeurs de canne originaires d'Haïti ou de Sainte-Lucie, détenteurs de contrats OMI (Office des migrations internationales), échappent à la TEP sur leurs voyages de retour, cette exonération étant financée par le Fonds européen d'intégration des ressortissants de pays tiers.
Les évacuations sanitaires inter-îles constituent un cas d'école révélateur des enjeux humanitaires de la taxe. Un patient des îles Marquises transféré d'urgence vers le CHU de Tahiti ne supporte aucune TEP, l'évacuation étant prise en charge intégralement par la Caisse de prévoyance sociale de Polynésie française. Toutefois, si ce même patient nécessite un transfert vers la métropole, seule la première évacuation (Marquises-Tahiti) reste exonérée, le segment Tahiti-Paris relevant du régime de droit commun sauf décision dérogatoire du médecin-chef du territoire.
Les équipages techniques présentent également des particularités d'application. Un pilote d'Air Moana effectuant une rotation commerciale Papeete-Los Angeles puis repositionnant l'appareil à vide vers Nouméa supporte la TEP sur le segment commercial mais en est dispensé sur le vol de convoyage, cette distinction nécessitant une déclaration spécifique auprès des autorités aéroportuaires tahitiennes.
Impact économique et perspectives d'évolution de la fiscalité aéroportuaire ultramarine
L'analyse des recettes générées par la TEP dans les territoires d'outre-mer révèle des disparités significatives qui reflètent les écarts de développement touristique et économique entre ces collectivités. La Réunion concentre près de 40 % du produit total de la taxe ultramarine, avec des recettes annuelles dépassant les 15 millions d'euros, principalement alimentées par le trafic vers la métropole et les liaisons régionales vers Maurice et Madagascar.
Cette concentration financière contraste avec la situation de territoires comme Wallis-et-Futuna, où le produit annuel de la TEP peine à dépasser 200 000 euros, reflétant un trafic aérien limité à quelques centaines de passagers mensuels vers la Nouvelle-Calédonie et la Polynésie française. Cette asymétrie pose des questions d'équité territoriale, certaines collectivités ultramarines plaidant pour une péréquation des recettes fiscales aéroportuaires au profit des territoires les moins connectés.
L'évolution du transport aérien low-cost dans l'océan Indien modifie progressivement l'assiette de perception de la TEP. L'arrivée de compagnies à bas coûts sur les liaisons Réunion-Maurice ou Réunion-Mayotte génère une augmentation du volume de passagers mais une diminution relative du produit moyen par voyageur, les tarifs réduits limitant mécaniquement l'impact de la taxe sur la demande.
Les projets d'extension aéroportuaire en cours dans plusieurs territoires laissent entrevoir une croissance future des recettes TEP. Le développement du hub de Nouméa-Tontouta, avec la construction d'un nouveau terminal international d'ici 2027, pourrait doubler le trafic de passagers vers l'Asie-Pacifique et générer des recettes additionnelles estimées à 8 millions d'euros annuels.
La digitalisation des procédures de collecte constitue un enjeu majeur pour l'administration fiscale ultramarine. Le déploiement du système SOPRANO (Suivi des Opérations Aéroportuaires et Notification Automatisée) dans les principaux aéroports d'outre-mer permet désormais un suivi en temps réel des flux de passagers et une réconciliation automatique avec les déclarations des compagnies aériennes, réduisant les risques de fraude et les délais de recouvrement.
Les négociations en cours au niveau européen sur l'harmonisation des taxes aéroportuaires pourraient impacter l'avenir de la TEP ultramarine. Le projet de directive sur la taxation du transport aérien, actuellement à l'étude à Bruxelles, prévoit l'instauration d'une taxe carbone européenne qui pourrait se substituer partiellement aux dispositifs nationaux existants, obligeant la France à repenser l'architecture fiscale de ses aéroports ultramarins.
L'émergence de nouvelles technologies aéronautiques, notamment les avions électriques pour les liaisons courtes inter-îles, soulève également des questions sur l'adaptation future de la TEP. Plusieurs collectivités ultramarines étudient l'opportunité d'exonérations ciblées pour les appareils à faible impact environnemental, dans le cadre de leurs stratégies de transition énergétique.
La concurrence inter-aéroports dans certaines zones géographiques influence également l'évolution de la fiscalité aéroportuaire. La proximité entre les aéroports de Pointe-à-Pitre et de Fort-de-France crée une dynamique concurrentielle où toute majoration significative de la TEP peut détourner une partie du trafic vers l'aéroport voisin, obligeant les autorités à coordonner leurs politiques tarifaires.