Le régime suspensif des produits énergétiques : quand la marchandise quitte l'entrepôt
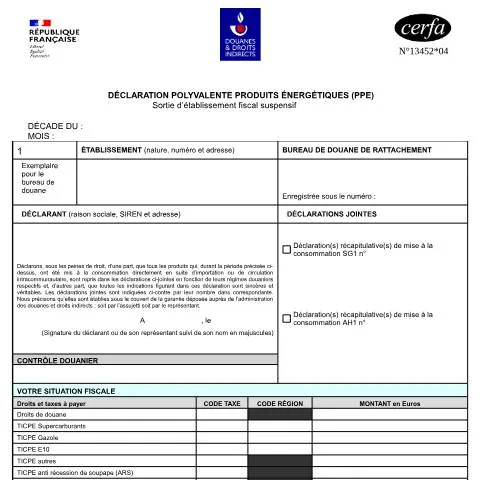
Dans l'univers complexe de la fiscalité énergétique française, les établissements fiscaux suspensifs occupent une position stratégique. Ces entrepôts particuliers permettent aux opérateurs économiques de stocker des produits énergétiques sans acquitter immédiatement les droits d'accise. Mais dès qu'une marchandise franchit les portes de ces établissements pour rejoindre le marché, une déclaration rigoureuse s'impose. C'est précisément l'objet du formulaire 13452*04, véritable sésame administratif qui encadre chaque sortie de produits pétroliers, de gaz ou d'autres énergies soumises à la réglementation fiscale spécialisée.
Cette déclaration polyvalente constitue bien plus qu'une simple formalité : elle représente le moment fiscal où l'État français recouvre ses droits sur des marchandises qui, jusque-là, évoluaient dans un environnement fiscal neutralisé. Pour les raffineries, les dépôts pétroliers, les installations de stockage de gaz ou les entrepôts de biocarburants, maîtriser ce processus déclaratif conditionne directement la fluidité des opérations commerciales et la conformité réglementaire.
Anatomie d'une déclaration : décortiquer les sections du formulaire PPE
Le formulaire 13452*04 se structure autour de plusieurs blocs d'informations qui retracent fidèlement le parcours administratif et fiscal de chaque sortie d'établissement. Cette architecture n'est pas fortuite : elle répond à des exigences de traçabilité et de contrôle particulièrement strictes dans le secteur énergétique.
Identification de l'établissement et de l'opérateur
Les premières rubriques du formulaire concentrent les données d'identification de l'établissement fiscal suspensif. L'administration exige une précision absolue sur la dénomination sociale, l'adresse exacte du site de stockage, ainsi que le numéro d'agrément délivré par les services douaniers. Cette section inclut également l'identification du représentant fiscal lorsque l'opérateur ne dispose pas d'un établissement stable en France.
Attention particulière doit être portée aux codes d'activité et aux références d'autorisation : une erreur de transcription peut entraîner un rejet automatique de la déclaration ou, pire encore, des redressements fiscaux ultérieurs. Les établissements multi-sites doivent impérativement distinguer chaque installation dans leurs déclarations respectives.
Caractérisation des produits énergétiques concernés
Cette section technique requiert une expertise approfondie de la nomenclature douanière et des classifications fiscales spécialisées. Chaque produit énergétique sortant doit être décrit selon des critères précis : code tarifaire, désignation commerciale, caractéristiques physico-chimiques pertinentes (densité, teneur en soufre, indice d'octane pour les essences, etc.).
| Type de produit | Informations obligatoires | Spécificités déclaratives |
|---|---|---|
| Essences et supercarburants | Indice d'octane, teneur en plomb, additifs | Distinction essence/super/SP95/SP98 |
| Gazole et fuel domestique | Teneur en soufre, point d'éclair, usage | Différenciation fiscale selon destination |
| Gaz de pétrole liquéfiés | Composition propane/butane, conditionnement | Régimes particuliers selon utilisation |
| Biocarburants | Taux d'incorporation, origine biologique | Justificatifs de durabilité requis |
Quantités et modalités de sortie
La quantification des sorties obéit à des règles de mesure strictement codifiées. Les volumes déclarés doivent correspondre aux relevés effectués dans les conditions de référence (15°C pour les produits liquides), avec mention obligatoire des coefficients de correction appliqués. Pour les gaz, les déclarations s'expriment généralement en tonnes métriques ou en mètres cubes dans les conditions normales de température et de pression.
Les modalités de sortie revêtent une importance capitale : livraison directe, expédition sous régime suspensif vers un autre établissement agréé, exportation vers un pays tiers, mise à la consommation sur le territoire national. Chaque situation active des obligations déclaratives et des taux de taxation différenciés.
Calendrier fiscal et échéances déclaratives : maîtriser les temporalités
La gestion temporelle des déclarations PPE s'inscrit dans un cadre réglementaire particulièrement contraignant. Contrairement aux déclarations fiscales classiques qui suivent des périodicités mensuelles ou annuelles, les sorties d'établissement suspensif peuvent nécessiter des déclarations en temps réel ou selon des fréquences adaptées au volume d'activité.
Périodicité et délais de dépôt
La plupart des établissements fonctionnent selon un régime déclaratif mensuel, avec dépôt obligatoire avant le 15 du mois suivant la période concernée. Toutefois, les gros opérateurs peuvent bénéficier d'autorisations particulières permettant des déclarations hebdomadaires voire quotidiennes, notamment pour optimiser leur trésorerie fiscale.
Les établissements saisonniers ou ceux présentant une activité irrégulière peuvent solliciter des aménagements auprès de l'organisme compétent. Ces dérogations restent exceptionnelles et supposent une justification économique solide, assortie de garanties financières appropriées.
Conséquences des retards et régularisations
Tout retard dans le dépôt des déclarations PPE expose l'opérateur à des pénalités automatiques dont le calcul intègre à la fois une majoration forfaitaire et des intérêts de retard. Plus préoccupant encore, un retard récurrent peut conduire à la suspension temporaire de l'agrément d'entrepositaire agréé, paralysant de facto l'activité commerciale.
Les procédures de régularisation permettent de corriger les erreurs matérielles ou les omissions involontaires, mais elles doivent être engagées spontanément par l'opérateur. Une régularisation tardive, consécutive à un contrôle fiscal, perd ce caractère spontané et s'expose à des sanctions renforcées.
Circuit administratif et traitement par les services fiscaux
Une fois déposée auprès de l'organisme compétent, la déclaration PPE entame un parcours administratif codifié qui mobilise plusieurs échelons de l'administration fiscale. Ce processus de traitement, largement dématérialisé, n'en demeure pas moins soumis à des vérifications humaines approfondies.
Réception et contrôles de cohérence
La phase de réception s'articule autour de contrôles automatisés qui vérifient la complétude formelle du formulaire, la cohérence des données saisies et la concordance avec les déclarations antérieures du même établissement. Les systèmes informatiques détectent automatiquement les variations significatives de volumes ou les incohérences entre produits déclarés et autorisations détenues.
En cas d'anomalie détectée, l'administration adresse un courrier de demande de précisions dans un délai qui peut varier selon la charge de travail des services. L'opérateur dispose alors d'un délai déterminé pour apporter les éléments complémentaires ou procéder aux corrections nécessaires.
Liquidation des droits et recouvrement
La liquidation des droits d'accise intervient automatiquement dès validation de la déclaration, selon les tarifs en vigueur à la date de sortie des marchandises. Cette liquidation génère un avis d'imposition que l'établissement peut généralement consulter via son espace dédié sur les plateformes dématérialisées de l'administration.
Le recouvrement s'effectue selon les modalités prévues par l'autorisation d'exploitation : prélèvement automatique pour les établissements disposant d'une autorisation de débit différé, versement immédiat pour les autres. Les garanties bancaires ou cautions préalablement constituées peuvent être mobilisées en cas de défaillance de paiement.
Spécificités sectorielles et régimes dérogatoires
Le formulaire 13452*04 s'adapte aux particularités des différents segments du marché énergétique français. Cette flexibilité se traduit par des variantes déclaratives qui tiennent compte des spécificités techniques, commerciales et réglementaires propres à chaque filière.
Biocarburants et énergies renouvelables
Les biocarburants bénéficient de régimes fiscaux préférentiels qui se répercutent directement sur les modalités déclaratives. La déclaration doit impérativement mentionner l'origine biologique des matières premières, les certificats de durabilité conformes à la directive européenne, ainsi que les taux d'incorporation dans les carburants conventionnels.
Les agro-carburants de deuxième génération font l'objet de dispositions particulières qui peuvent évoluer rapidement au gré des politiques publiques. Les opérateurs doivent donc maintenir une veille réglementaire constante pour adapter leurs pratiques déclaratives.
Exportations et régime suspensif intracommunautaire
Les exportations vers les pays tiers activent des procédures déclaratives simplifiées, la sortie du territoire douanier européen neutralisant l'exigibilité des droits d'accise français. Toutefois, les formalités de preuve d'exportation doivent être scrupuleusement respectées pour éviter une taxation a posteriori.
Le régime suspensif intracommunautaire permet la circulation des produits énergétiques entre États membres de l'Union européenne sans acquittement immédiat des droits. Ces mouvements supposent une coordination déclarative entre l'expéditeur français et le destinataire européen, via le système informatisé EMCS (Excise Movement and Control System).
Évolutions technologiques et dématérialisation des procédures
La transformation numérique de l'administration fiscale française impacte significativement les modalités de dépôt et de traitement des déclarations PPE. Cette dématérialisation progressive vise à fluidifier les échanges entre opérateurs et services fiscaux, tout en renforçant la sécurisation des données et la traçabilité des opérations.
Téléprocédures et espaces numériques dédiés
Les téléprocédures constituent désormais le mode de dépôt privilégié pour la plupart des établissements. Ces plateformes sécurisées offrent des fonctionnalités avancées : pré-remplissage automatique à partir des déclarations antérieures, contrôles de cohérence en temps réel, archivage numérique des justificatifs, suivi en ligne du traitement administratif.
L'interface utilisateur s'enrichit régulièrement de nouvelles fonctionnalités : calculateurs automatiques de droits d'accise, simulateurs d'impact fiscal, alertes personnalisées sur les évolutions réglementaires. Ces outils contribuent à sécuriser le processus déclaratif en réduisant les risques d'erreur humaine.
Interconnexions avec les systèmes de gestion d'entreprise
Les grands opérateurs développent des interfaces informatiques directes entre leurs systèmes de gestion et les plateformes administratives. Ces API (interfaces de programmation) permettent un transfert automatisé des données déclaratives, réduisant considérablement les délais de traitement et les coûts administratifs.
Cette intégration technique suppose néanmoins un investissement initial conséquent et une expertise informatique spécialisée. Les établissements de taille intermédiaire peuvent s'appuyer sur des prestataires spécialisés ou des logiciels sectoriels qui intègrent ces fonctionnalités.
Contrôles fiscaux et contentieux : prévenir et gérer les difficultés
Les déclarations PPE font l'objet d'un suivi statistique approfondi qui permet à l'administration de détecter les anomalies et de programmer des contrôles ciblés. Cette surveillance accrue s'explique par les enjeux financiers considérables que représentent les droits d'accise sur les produits énergétiques dans le budget de l'État.
Méthodologie des contrôles sur pièces et sur place
Les contrôles sur pièces constituent la première ligne de vérification administrative. Ils portent sur la cohérence des déclarations successives, la concordance entre volumes déclarés et capacités de stockage, l'évolution des ratios d'activité par rapport aux moyennes sectorielles. Ces contrôles peuvent déclencher des demandes de justificatifs complémentaires ou déboucher sur des vérifications approfondies.
Les contrôles sur place mobilisent des équipes spécialisées qui procèdent à des vérifications physiques des stocks, à l'examen des systèmes de mesure et de comptage, ainsi qu'à l'analyse des procédures internes de l'établissement. Ces interventions peuvent s'étaler sur plusieurs semaines selon la complexité de l'activité contrôlée.
Contentieux et voies de recours
En cas de redressement fiscal, l'établissement dispose de garanties procédurales strictement encadrées. La procédure contradictoire permet de présenter des observations écrites, d'apporter des éléments de preuve complémentaires et de contester les bases ou les modalités de calcul retenues par l'administration.
Les voies de recours s'exercent selon une hiérarchie définie : recours gracieux auprès du service liquidateur, réclamation contentieuse devant le tribunal administratif compétent, appel devant la cour administrative d'appel. Chaque étape obéit à des délais de forclusion qu'il convient de respecter scrupuleusement.
La complexité technique des dossiers énergétiques justifie souvent le recours à une expertise spécialisée, qu'elle soit comptable, juridique ou technique. Cette expertise peut s'avérer déterminante pour faire valoir des arguments de défense solides, notamment sur les questions de qualification des produits ou d'interprétation des régimes fiscaux applicables.
Modalités de contrôle et de vérification par l'administration fiscale
La sortie d'établissement fiscal suspensif fait l'objet d'un contrôle rigoureux de la part de l'administration des douanes et droits indirects. Les agents peuvent procéder à des vérifications inopinées ou programmées selon plusieurs modalités distinctes.
Le contrôle documentaire constitue la première étape de vérification. L'administration examine la cohérence entre les déclarations PPE, les documents d'accompagnement (DAA ou e-DAA) et les registres tenus par l'exploitant. Une attention particulière est portée sur la concordance des volumes déclarés, des codes NC8 utilisés et des taux d'accises appliqués. Les agents vérifient également que les mentions obligatoires figurent bien sur tous les documents : numéro d'accise, références des cuves, dates et heures de sortie.
Les contrôles physiques interviennent de manière aléatoire ou ciblée, notamment lors de mouvements importants ou d'opérations sensibles. L'administration peut procéder au jaugeage des cuves, au prélèvement d'échantillons pour analyse qualitative, ou encore à la vérification des systèmes de comptage volumétrique. Ces interventions nécessitent la présence d'un représentant de l'établissement et donnent lieu à l'établissement d'un procès-verbal contradictoire.
Le contrôle informatisé EMCS (Excise Movement and Control System) permet un suivi en temps réel des mouvements intracommunautaires. Le système génère automatiquement des alertes en cas d'incohérence : délais de transport dépassés, volumes non concordants, destinataires non agréés. L'exploitant doit réagir rapidement aux messages d'alerte pour éviter les blocages de livraison.
En cas d'irrégularités constatées, l'administration peut prononcer des sanctions graduées : rappel de droits et taxes, majorations pour déclaration tardive (10% à 40%), amendes fiscales (jusqu'à 50% des droits éludés), voire suspension temporaire ou retrait de l'autorisation d'exploitation. Les manquements graves, comme la commercialisation de produits non déclarés, exposent à des poursuites pénales.
L'exploitant dispose de voies de recours contre les décisions de l'administration : réclamation préalable auprès du service des douanes, puis recours contentieux devant le tribunal administratif. Il est fortement recommandé de se faire assister par un conseil spécialisé en droit fiscal pour défendre efficacement ses intérêts.
Spécificités selon le type de produits énergétiques manipulés
Chaque catégorie de produits énergétiques présente des contraintes particulières qui influencent directement les modalités de déclaration et de sortie d'établissement fiscal suspensif.
Pour les carburants automobiles (essences, gazole), la réglementation impose des exigences strictes en matière de qualité et de traçabilité. Les exploitants doivent tenir un registre détaillé des additifs incorporés, respecter les spécifications techniques nationales et européennes, et déclarer précisément les indices d'octane ou de cétane. Les sorties vers les stations-service nécessitent une surveillance particulière des volumes, car ces établissements ne disposent pas toujours d'autorisation d'entrepositaire agréé.
Les fiouls domestiques et industriels bénéficient de taux d'accises réduits ou d'exonérations partielles, sous réserve de respecter des conditions d'utilisation strictes. L'exploitant doit s'assurer que le destinataire dispose des autorisations nécessaires pour bénéficier de ces avantages fiscaux. Un marquage spécifique par colorants est obligatoire pour distinguer les fiouls détaxés des carburants routiers. Toute confusion ou utilisation détournée expose à des redressements significatifs.
Le gaz de pétrole liquéfié (GPL) présente des particularités liées à son conditionnement sous pression et à ses multiples usages (carburant, combustible, usage industriel). Les déclarations doivent préciser le type de conditionnement (vrac, bouteilles, réservoirs fixes), la destination finale et le régime fiscal applicable. Les mouvements de GPL carburant vers les stations de distribution nécessitent des précautions particulières en matière de sécurité et de traçabilité.
Les biocarburants et carburants de synthèse font l'objet d'une réglementation évolutive, avec des incitations fiscales variables selon leur origine et leur mode de production. L'exploitant doit tenir une comptabilité matières détaillée, incluant les certificats de durabilité et les preuves d'origine des matières premières. Les mélanges essence-éthanol ou gazole-biodiesel requièrent une déclaration précise des proportions et des caractéristiques de chaque composant.
Pour les produits énergétiques destinés à l'exportation, les procédures diffèrent selon la destination (Union européenne ou pays tiers). Les exportations hors UE peuvent bénéficier de la suspension ou de la restitution des droits d'accises, sous réserve de fournir les preuves de sortie du territoire douanier. Les formalités administratives sont particulièrement lourdes et nécessitent une coordination étroite avec les services douaniers.
Évolutions réglementaires et perspectives d'avenir
Le secteur des produits énergétiques connaît une transformation profonde sous l'effet des politiques environnementales et de la transition énergétique. Ces évolutions impactent directement les obligations déclaratives des exploitants d'établissements fiscaux suspensifs.
La directive européenne 2020/262 sur le régime général d'accise modernise les procédures de contrôle et de déclaration. Elle introduit notamment l'obligation de dématérialisation complète des échanges avec l'administration d'ici 2025. Les exploitants devront adapter leurs systèmes informatiques pour gérer les nouvelles interfaces de déclaration électronique et les flux de données en temps réel. Cette évolution nécessite des investissements techniques significatifs, particulièrement pour les établissements de petite taille.
L'introduction progressive du mécanisme d'ajustement carbone aux frontières (MACF) de l'Union européenne aura des répercussions sur la fiscalité des produits énergétiques importés. Les exploitants devront intégrer de nouveaux paramètres dans leurs déclarations, notamment les données relatives aux émissions de CO2 associées aux produits manipulés. Cette exigence renforcera l'importance de la traçabilité et de la documentation technique.
Le développement des carburants alternatifs (hydrogène, carburants de synthèse, biocarburants avancés) pose de nouveaux défis réglementaires. L'administration fiscale travaille actuellement sur l'adaptation des nomenclatures douanières et des régimes d'accises pour ces produits innovants. Les exploitants pionniers dans ces domaines doivent maintenir un dialogue étroit avec les services fiscaux pour anticiper les évolutions réglementaires.
La digitalisation des contrôles s'accélère avec le déploiement d'outils de surveillance automatisée des mouvements de produits. Les établissements devront progressivement s'équiper de systèmes de mesure connectés, transmettant en continu les données de stock et de mouvement à l'administration. Cette évolution vise à réduire les risques de fraude tout en allégeant certaines contraintes déclaratives pour les opérateurs vertueux.
Les enjeux de cybersécurité prennent une importance croissante avec la dématérialisation des procédures. Les exploitants doivent renforcer la sécurisation de leurs systèmes d'information pour protéger les données sensibles échangées avec l'administration. Des incidents de sécurité pourraient entraîner des interruptions d'activité et des sanctions administratives en cas de non-respect des obligations déclaratives.
L'administration fiscale développe également des outils d'intelligence artificielle pour analyser les déclarations et détecter automatiquement les anomalies. Ces systèmes permettront des contrôles plus ciblés et plus efficaces, mais nécessiteront de la part des exploitants une rigueur accrue dans la qualité et la cohérence de leurs déclarations.