Quand les mètres carrés se transforment en obligation fiscale
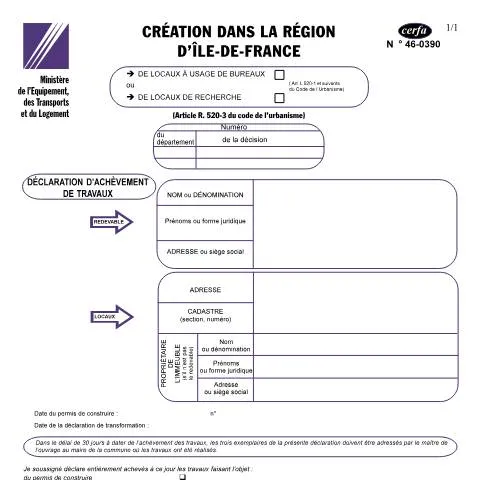
L'aménagement d'un local commercial ou la création d'espaces de bureaux dans certaines zones géographiques déclenche automatiquement une taxe spécifique que peu d'entrepreneurs anticipent. Cette contribution, distincte de la TVA ou des taxes foncières habituelles, s'applique dès lors que les travaux créent ou transforment des surfaces dédiées à l'activité tertiaire ou commerciale. Le formulaire 46-0390 constitue l'instrument déclaratif obligatoire pour signaler l'achèvement de ces aménagements et déclencher le calcul de cette imposition particulière.
Cette déclaration intervient dans un contexte réglementaire précis : certaines collectivités territoriales ont instauré cette taxe pour réguler l'implantation commerciale sur leur territoire et financer les infrastructures nécessaires à l'accueil de nouvelles activités économiques. L'oubli ou le retard dans cette déclaration expose le redevable à des majorations substantielles, d'où l'importance de maîtriser parfaitement cette procédure.
Le périmètre d'application : bien plus large qu'il n'y paraît
La taxe pour la création de bureaux ou de locaux commerciaux ne concerne pas uniquement les constructions neuves. Elle s'applique également aux transformations d'usage qui convertissent des locaux d'habitation, industriels ou agricoles en espaces tertiaires ou commerciaux. Cette extension du champ d'application piège régulièrement les porteurs de projets qui imaginent échapper à cette obligation fiscale.
Les redevables concernés par cette déclaration
Plusieurs profils d'acteurs économiques se trouvent assujettis à cette déclaration :
- Les promoteurs immobiliers développant des programmes mixtes ou tertiaires
- Les entreprises aménageant leurs propres locaux d'activité
- Les investisseurs privés créant des surfaces commerciales destinées à la location
- Les collectivités publiques développant des zones d'activité économique
- Les particuliers transformant une partie de leur résidence en local professionnel
La qualité du déclarant peut varier selon la configuration juridique du projet. Dans le cas d'une société civile immobilière, c'est généralement le gérant qui assume cette responsabilité. Pour les opérations en VEFA (vente en l'état futur d'achèvement), la charge incombe au promoteur jusqu'à la livraison, puis se transfère à l'acquéreur selon les stipulations contractuelles.
Seuils et exemptions : connaître les limites
Toutes les créations de surfaces commerciales ou tertiaires ne déclenchent pas systématiquement cette taxation. Des seuils minimaux s'appliquent, généralement exprimés en mètres carrés de surface de plancher. Certaines activités bénéficient également d'exonérations spécifiques, notamment dans le secteur artisanal traditionnel ou pour les professions libérales sous conditions de superficie.
Les extensions modestes d'établissements existants peuvent également échapper à cette imposition, sous réserve de respecter des critères de surface et de ne pas modifier substantiellement la nature de l'activité exercée.
Décryptage des rubriques : éviter les erreurs de qualification
Le formulaire 46-0390 structure la déclaration autour de plusieurs blocs d'informations dont la précision conditionne directement le calcul de la taxe due. Chaque rubrique répond à une logique particulière qu'il convient de maîtriser pour éviter les redressements ultérieurs.
Identification du projet et localisation
La première partie du formulaire rassemble les éléments d'identification du projet immobilier. Cette section exige une attention particulière concernant l'adresse précise des locaux, car la taxation peut varier selon la commune d'implantation ou même selon les zones à l'intérieur d'une même commune. Les références cadastrales doivent correspondre exactement aux parcelles concernées par les travaux.
La date d'achèvement des travaux constitue un élément déterminant pour le calcul des intérêts de retard éventuels. Cette date correspond généralement à la réception des travaux ou à la première occupation des locaux, selon l'événement qui survient en premier.
Description des surfaces créées
| Type de surface | Mode de calcul | Particularités déclaratives |
|---|---|---|
| Bureaux | Surface de plancher utile | Exclusion des circulations communes |
| Commerces de détail | Surface de vente accessible au public | Inclusion des espaces d'exposition |
| Entrepôts commerciaux | Surface totale de stockage | Distinction selon la destination finale |
| Locaux mixtes | Répartition proportionnelle | Justification de la ventilation requise |
La qualification précise de chaque espace revêt une importance cruciale car les taux d'imposition diffèrent selon la nature de l'activité. Une erreur de catégorisation peut conduire à une sous-évaluation de la taxe, exposant le déclarant à un redressement accompagné de pénalités.
Informations sur les travaux réalisés
Cette rubrique distingue les créations pures des transformations d'usage. Pour les transformations, il convient de préciser l'usage antérieur des locaux et de justifier la modification d'affectation. Les travaux de réhabilitation lourde peuvent être assimilés à des créations sous certaines conditions, notamment lorsqu'ils modifient substantiellement la structure du bâtiment.
La nature des aménagements réalisés influence également l'assiette de taxation. Certains équipements spécifiques peuvent être exclus du calcul de la surface imposable, tandis que d'autres installations techniques sont intégralement prises en compte.
Stratégies de dépôt : optimiser les délais et canaux
Le choix du mode de transmission de la déclaration d'achèvement influence directement les délais de traitement et la sécurité juridique de la démarche. L'organisme compétent propose généralement plusieurs canaux de dépôt, chacun présentant des avantages et des contraintes spécifiques.
Dépôt dématérialisé : rapidité et traçabilité
La télédéclaration s'impose progressivement comme le mode de dépôt de référence pour les professionnels habitués aux démarches administratives numériques. Ce canal offre une traçabilité complète des échanges et permet une validation immédiate de la cohérence des informations saisies. Les accusés de réception électroniques constituent des preuves opposables en cas de contentieux ultérieur.
Cependant, cette modalité exige une maîtrise technique minimale et suppose l'accès à des certificats numériques pour les déclarations les plus sensibles. Les entreprises dépourvues d'infrastructure informatique adaptée peuvent rencontrer des difficultés techniques bloquantes.
Transmission papier : sécurité traditionnelle
Le dépôt physique du formulaire reste possible et présente l'avantage de la relation humaine directe avec les services instructeurs. Cette approche facilite la résolution immédiate des questions techniques et permet l'examen contradictoire des pièces justificatives complexes.
L'envoi postal recommandé avec accusé de réception constitue une alternative sécurisée pour les déclarants éloignés géographiquement des guichets de l'organisme compétent. Cette modalité impose toutefois des délais d'acheminement incompressibles qu'il convient d'anticiper.
Pièces justificatives : constituer un dossier inattaquable
La crédibilité de la déclaration repose largement sur la qualité et l'exhaustivité des documents joints au formulaire. Cette documentation doit établir de manière irréfutable la réalité des travaux réalisés et la conformité de leur exécution aux autorisations administratives préalables.
Documents techniques indispensables
Les plans d'exécution actualisés constituent la pièce maîtresse du dossier justificatif. Ces documents doivent refléter fidèlement l'état final des locaux après achèvement des travaux, avec une cotation précise des surfaces créées ou transformées. Les éventuelles modifications par rapport au projet initial doivent être clairement matérialisées et expliquées.
Les certificats de conformité délivrés par les organismes de contrôle technique renforcent la crédibilité du dossier, particulièrement pour les opérations complexes impliquant des modifications structurelles importantes.
Justificatifs administratifs et financiers
- Autorisations d'urbanisme : permis de construire, déclaration préalable, certificat de conformité
- Procès-verbaux de réception des travaux avec les entreprises intervenantes
- Factures détaillées permettant de distinguer les différents postes de dépenses
- Attestations d'assurance couvrant la période de réalisation des travaux
- Diagnostics techniques réglementaires (amiante, plomb, performance énergétique)
Pour les transformations d'usage, les documents établissant l'affectation antérieure des locaux revêtent une importance particulière. Les baux commerciaux, actes notariés ou déclarations fiscales antérieures peuvent servir de preuves de l'usage précédent.
Après la déclaration : anticiper les suites de procédure
Le dépôt du formulaire 46-0390 déclenche un processus d'instruction dont les délais et modalités varient selon la complexité du dossier et la charge de travail des services compétents. Cette phase d'examen peut déboucher sur plusieurs issues qu'il convient d'anticiper.
Instruction normale et validation
Dans la majorité des cas, l'instruction se déroule sans difficulté particulière et aboutit à l'établissement d'un titre de recette précisant le montant de la taxe due. Ce document fixe également les modalités et échéances de paiement, généralement échelonnées sur plusieurs mensualités pour les montants importants.
Les services instructeurs disposent d'un délai réglementaire pour notifier leur décision au déclarant. L'absence de réponse dans ce délai peut, selon les cas, valoir acceptation tacite ou déclencher une procédure de relance automatique.
Demandes de compléments et régularisations
L'instruction peut révéler des insuffisances documentaires ou des imprécisions dans la déclaration initiale. Dans cette hypothèse, l'organisme compétent adresse au déclarant une demande motivée de compléments, assortie d'un délai de réponse généralement fixé à trente jours.
Ces régularisations ne constituent pas nécessairement des anomalies graves, mais reflètent souvent la complexité technique des projets immobiliers contemporains. Une réactivité dans les réponses facilite grandement la finalisation de l'instruction.
Contentieux et voies de recours : préserver ses droits
Les désaccords sur l'assiette de taxation ou les modalités de calcul peuvent donner lieu à des procédures contentieuses dont l'issue dépend largement de la solidité du dossier constitué lors de la déclaration initiale. La connaissance des voies de recours disponibles permet d'optimiser les chances de succès en cas de contestation.
Recours gracieux préalable
Avant d'engager une procédure juridictionnelle, la voie du recours gracieux auprès de l'organisme compétent offre souvent des perspectives de résolution amiable. Cette démarche suppose une argumentation technique précise et la production de pièces complémentaires établissant le bien-fondé de la contestation.
Les erreurs matérielles dans le calcul des surfaces ou les erreurs d'interprétation des règlements locaux constituent les motifs de contestation les plus fréquemment admis par l'administration. La jurisprudence administrative fournit de nombreux exemples de situations où la bonne foi du déclarant a été reconnue.
Saisine du tribunal administratif
En cas d'échec du recours gracieux, la saisine du tribunal administratif compétent constitue l'ultime recours pour contester une taxation jugée excessive ou irrégulière. Cette procédure exige le respect de délais stricts et la constitution d'un dossier juridique solide, souvent avec l'assistance d'un conseil spécialisé.
Les frais de procédure et les aléas inhérents à tout contentieux administratif doivent être mis en balance avec les enjeux financiers de la contestation. Une évaluation préalable des chances de succès s'impose avant d'engager cette voie.
Dimension territoriale : comprendre les spécificités locales
L'application de la taxe pour la création de bureaux ou de locaux commerciaux présente des variations territoriales significatives qui influencent directement les obligations déclaratives. Cette diversité géographique résulte de la faculté laissée aux collectivités locales d'adapter les modalités d'application aux spécificités de leur territoire.
Certaines métropoles ont développé des systèmes de taxation particulièrement sophistiqués, avec des taux différenciés selon les zones urbaines et des exonérations ciblées pour favoriser certains types d'activités. À l'inverse, des territoires ruraux peuvent appliquer des régimes simplifiés avec des seuils d'exemption plus élevés.
Cette hétérogénéité territoriale impose aux opérateurs intervenant sur plusieurs zones géographiques de maîtriser les particularités locales et d'adapter leur stratégie déclarative en conséquence. La consultation préalable des services de l'organisme compétent permet d'éviter les erreurs d'interprétation coûteuses et de sécuriser juridiquement les projets d'aménagement complexes.