Les entreprises mécaniques et de fonderie face à leur contribution obligatoire
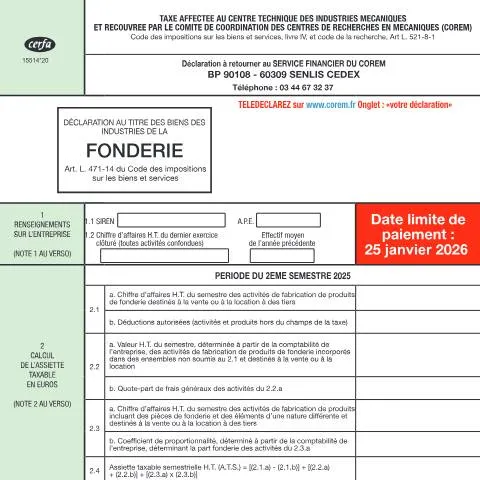
Dans l'univers industriel français, certaines activités spécialisées génèrent des obligations fiscales particulières, souvent méconnues des dirigeants d'entreprise. La taxe affectée au centre technique des industries mécaniques de la fonderie constitue l'une de ces contributions sectorielles qui touchent directement les professionnels évoluant dans des domaines techniques précis. Cette taxe, déclarée via le formulaire référencé 15514*20, s'inscrit dans un mécanisme de financement spécialisé visant à soutenir la recherche et le développement technologique d'un secteur industriel stratégique.
Contrairement aux impôts classiques, cette contribution présente la particularité d'être affectée, c'est-à-dire directement orientée vers le financement d'organismes techniques spécialisés. Les entreprises concernées découvrent souvent cette obligation lors de contrôles fiscaux ou par le biais de leur expert-comptable, ce qui peut générer des régularisations importantes si la déclaration n'a pas été effectuée dans les délais requis.
Périmètre d'application et entreprises redevables de la taxe
La détermination des entreprises soumises à cette taxe repose sur des critères d'activité précis, définis par les codes NAF et la nature réelle des opérations industrielles menées. Les activités de mécanique générale constituent le cœur du dispositif, englobant notamment la fabrication de machines-outils, d'équipements industriels spécialisés, de composants mécaniques de précision et d'outillages techniques.
Le secteur de la fonderie représente le second pilier de cette taxation sectorielle. Sont concernées les entreprises pratiquant la coulée de métaux ferreux ou non ferreux, qu'il s'agisse de fonderie de précision, de fonderie sous pression ou de techniques plus traditionnelles. La distinction s'opère parfois de manière subtile avec d'autres activités métallurgiques, nécessitant une analyse fine des processus de production.
Cas particuliers et zones grises
Certaines situations génèrent des interrogations légitimes quant à l'assujettissement. Les entreprises de sous-traitance mécanique peuvent être concernées selon le degré de spécialisation de leurs interventions. De même, les sociétés pratiquant l'usinage à façon pour le compte de donneurs d'ordre du secteur automobile ou aéronautique entrent potentiellement dans le champ d'application.
Les entreprises mixtes, exerçant à la fois des activités mécaniques et d'autres activités industrielles, doivent procéder à une ventilation de leur chiffre d'affaires pour déterminer la part soumise à taxation. Cette répartition s'effectue généralement sur la base de la comptabilité analytique ou, à défaut, selon des clés de répartition validées par l'administration fiscale.
Mécanisme de calcul et assiette de la contribution
Le calcul de cette taxe s'appuie sur le chiffre d'affaires réalisé au titre des activités entrant dans le champ d'application. L'assiette comprend les ventes de produits finis, les prestations de services techniques spécialisées et, selon les cas, certaines opérations de sous-traitance qualifiées.
| Type d'opération | Inclusion dans l'assiette | Observations |
|---|---|---|
| Ventes de pièces mécaniques | Oui | Totalité du prix de vente |
| Prestations d'usinage | Oui | Montant facturé hors matières |
| Ventes de matières premières | Non | Sauf transformation significative |
| Exportations | Variable | Selon réglementation en vigueur |
Les entreprises nouvellement créées bénéficient généralement d'un régime transitoire, avec une exonération partielle durant les premiers exercices d'activité. Les modalités précises de cette exonération peuvent varier selon l'évolution de la réglementation et doivent être vérifiées auprès de l'organisme compétent.
Particularités liées aux groupes d'entreprises
Dans le cadre de structures complexes, la détermination de l'assiette peut s'avérer délicate. Les opérations intragroupe font l'objet d'un traitement spécifique, visant à éviter les doubles impositions ou, à l'inverse, les évasions fiscales par transfert de chiffre d'affaires vers des entités non assujetties.
Les entreprises pratiquant la facturation centralisée doivent adapter leurs systèmes comptables pour isoler les flux relevant de la taxe. Cette contrainte administrative peut nécessiter des aménagements organisationnels significatifs, particulièrement dans les groupes industriels diversifiés.
Procédure déclarative et obligations formelles
La déclaration s'effectue via le formulaire 15514*20, dont la structure reflète la complexité du secteur d'activité concerné. Ce document requiert une ventilation détaillée du chiffre d'affaires par nature d'activité, permettant à l'administration de vérifier la correcte application des règles d'assujettissement.
Les entreprises doivent porter une attention particulière à la cohérence entre les montants déclarés et ceux figurant dans leurs déclarations fiscales générales. Les recoupements automatisés pratiqués par l'administration peuvent révéler des divergences nécessitant des justifications détaillées.
Calendrier et échéances
La périodicité de la déclaration suit généralement le rythme annuel, avec des dates limites de dépôt alignées sur le calendrier fiscal des entreprises. Les sociétés clôturant leur exercice en fin d'année civile respectent ainsi des échéances printanières, tandis que celles pratiquant des dates de clôture décalées adaptent leur calendrier déclaratif en conséquence.
Le télédépôt constitue désormais la modalité privilégiée, voire obligatoire selon la taille de l'entreprise. Cette dématérialisation facilite les contrôles de cohérence automatisés et accélère le traitement des déclarations par l'organisme compétent.
Justificatifs requis et documentation probante
L'instruction du dossier nécessite la production de pièces justificatives attestant de la réalité des activités déclarées et de l'exactitude des montants communiqués. La liasse fiscale constitue le socle documentaire de base, complétée par des éléments spécifiques au secteur d'activité.
Les entreprises doivent conserver une comptabilité analytique suffisamment détaillée pour justifier la ventilation de leur chiffre d'affaires entre activités assujetties et non assujetties. Cette exigence peut conduire à revoir l'organisation comptable, particulièrement dans les structures pratiquant des activités diversifiées.
- États comptables certifiés par un commissaire aux comptes le cas échéant
- Détail des facturations par nature d'activité
- Justification des éventuelles exonérations revendiquées
- Documentation technique attestant de la nature des processus industriels
Spécificités sectorielles
Certaines activités nécessitent des justificatifs particuliers. Les entreprises de fonderie doivent ainsi pouvoir attester de leurs procédés de coulée et de la nature des alliages utilisés. Les mécaniciens spécialisés dans l'outillage de précision peuvent être amenés à documenter leurs capacités techniques et leurs équipements.
La sous-traitance génère des obligations documentaires spécifiques, avec la nécessité de caractériser précisément les prestations réalisées et leur degré de spécialisation technique. Les contrats de sous-traitance constituent alors des pièces probantes essentielles.
Contrôles fiscaux et contentieux spécialisés
Les vérifications portant sur cette taxe présentent des particularités liées à la technicité des activités concernées. Les agents vérificateurs peuvent s'appuyer sur l'expertise d'ingénieurs spécialisés pour apprécier la réalité des processus industriels et leur qualification fiscale.
Les redressements portent fréquemment sur la délimitation du champ d'application, avec des divergences d'interprétation sur la qualification de certaines activités. Les entreprises contestant ces redressements peuvent faire valoir la spécificité de leurs procédés ou l'absence de caractère mécanique au sens strict de certaines opérations.
Stratégies de régularisation
Face à un contrôle révélant des insuffisances déclaratives, les entreprises disposent de plusieurs options. La régularisation spontanée avant mise en demeure permet souvent d'obtenir des conditions plus favorables, notamment en matière de pénalités.
L'argumentation technique revêt une importance cruciale dans ces contentieux. La production d'expertises industrielles indépendantes peut s'avérer déterminante pour établir la nature exacte des activités et leur degré d'assujettissement à la taxe.
Évolutions réglementaires et perspectives sectorielles
Le dispositif fait l'objet d'ajustements périodiques, reflétant les évolutions technologiques du secteur et les besoins de financement des organismes bénéficiaires. Les innovations industrielles, notamment dans le domaine de la fabrication additive ou de l'usinage haute précision, peuvent conduire à redéfinir certains contours du champ d'application.
Les entreprises doivent donc maintenir une veille réglementaire active, particulièrement lors de diversifications d'activité ou d'investissements dans de nouvelles technologies. L'émergence de processus hybrides, combinant mécanique traditionnelle et technologies numériques, génère parfois des interrogations sur l'assujettissement.
La dématérialisation progressive des procédures administratives modifie également les modalités pratiques de déclaration et de contrôle. Les entreprises doivent adapter leurs systèmes d'information pour répondre aux exigences croissantes de traçabilité et de reporting automatisé.
Impact des mutations industrielles
L'évolution vers l'industrie 4.0 questionne parfois la pertinence des classifications traditionnelles. Les entreprises intégrant massivement le numérique dans leurs processus de production peuvent voir leur qualification fiscale évoluer, avec des conséquences sur leur assujettissement à cette taxe sectorielle.
Ces mutations nécessitent un dialogue renforcé avec l'organisme compétent pour sécuriser les positions fiscales et éviter les contentieux liés à des interprétations divergentes de situations nouvelles. La consultation préalable, bien qu'optionnelle, constitue souvent une précaution utile face à l'incertitude juridique.
Modalités de calcul et d'assiette de la taxe CTIF selon les secteurs d'activité
Le calcul de la taxe affectée au CTIF repose sur une assiette spécifique qui varie selon la nature de l'activité exercée par l'entreprise. Pour les entreprises de fonderie proprement dites, l'assiette correspond généralement au tonnage de métal coulé dans l'année civile précédente, tous alliages confondus. Cette approche volumétrique reflète directement l'intensité de l'activité de production et l'utilisation potentielle des services techniques du centre.
Les fonderies d'acier appliquent un barème différent de celui des fonderies d'alliages légers ou de fonte. Le coefficient multiplicateur varie notamment selon la complexité des procédés mis en œuvre : la fonderie de précision à la cire perdue bénéficie d'un traitement particulier par rapport à la coulée en sable traditionnel. Les entreprises pratiquant plusieurs techniques de fonderie doivent ventiler leur production selon chaque procédé pour déterminer l'assiette exacte.
Pour les entreprises connexes au secteur de la fonderie, l'assiette peut être calculée sur d'autres critères. Les fournisseurs de matières premières spécialisées (sables de moulage, résines, alliages mères) voient leur contribution établie sur la base de leur chiffre d'affaires réalisé avec les fonderies françaises. Les fabricants d'équipements spécifiques à la fonderie (fours, machines de moulage, systèmes de filtration) sont également concernés selon un barème adapté à leur secteur.
La déclaration annuelle doit détailler précisément la répartition de la production par famille d'alliages et par procédé. Les entreprises multi-sites doivent consolider les données de l'ensemble de leurs établissements français. En cas de sous-traitance de coulée, c'est l'entreprise qui réalise effectivement l'opération de fonderie qui supporte la taxe, même si elle travaille à façon pour le compte d'un donneur d'ordre.
Certaines productions bénéficient d'exonérations ou d'abattements spécifiques. La refonte de déchets internes à l'entreprise peut être exclue de l'assiette dans certaines conditions. Les pièces produites dans le cadre de contrats de défense nationale font parfois l'objet de modalités particulières. Les entreprises en phase de démarrage peuvent prétendre à un étalement du paiement sur les deux premières années d'activité, sous réserve de justifier leur situation auprès de l'organisme collecteur.
Contrôles, redressements et voies de recours administratives
Le contrôle du respect des obligations liées à la taxe CTIF s'effectue selon plusieurs modalités complémentaires. L'organisme collecteur peut diligenter des contrôles sur pièces à partir des déclarations transmises par les entreprises. Ces vérifications portent sur la cohérence entre les tonnages déclarés et les autres données comptables ou techniques disponibles : consommation d'énergie, achats de matières premières, effectifs dédiés à la production.
Les contrôles sur site permettent une approche plus approfondie. Les agents habilités examinent les registres de production, les bons de coulée, les analyses chimiques des alliages et tous documents attestant de l'activité réelle. Ils peuvent procéder à des recoupements avec les déclarations environnementales, les bilans matières ou les données transmises aux organismes de sécurité sociale pour vérifier la cohérence d'ensemble.
En cas de sous-déclaration avérée, l'entreprise s'expose à un redressement assorti de pénalités. Le rappel porte sur la différence entre la taxe due et celle effectivement versée, majorée d'intérêts de retard calculés au taux légal. Les pénalités peuvent atteindre 40% du montant éludé en cas de mauvaise foi caractérisée ou de récidive. Les sanctions s'appliquent également aux déclarations tardives, même en l'absence de sous-évaluation de la base taxable.
L'entreprise dispose de voies de recours contre les décisions de redressement. Elle peut d'abord présenter ses observations écrites dans un délai de trente jours suivant la notification de la mise en demeure. Cette phase contradictoire permet souvent de résoudre les divergences d'interprétation ou de corriger d'éventuelles erreurs matérielles dans l'évaluation de l'assiette.
Si le désaccord persiste, l'entreprise peut saisir la commission de recours compétente. Cette instance paritaire, composée de représentants de l'administration et de la profession, examine les dossiers litigieux et rend un avis motivé. Ses décisions s'imposent à l'organisme collecteur, sauf recours devant la juridiction administrative compétente dans les conditions de droit commun.
Pour les entreprises en difficulté financière, des aménagements sont possibles. L'étalement du paiement peut être accordé sur présentation d'un plan de redressement validé par un mandataire judiciaire. Dans les procédures collectives, la taxe CTIF suit le sort des autres créances fiscales et parafiscales selon la classification établie par le Code de commerce.
Impact économique et évolutions réglementaires récentes de la taxe CTIF
L'évolution du montant de la taxe CTIF reflète les transformations structurelles de l'industrie française de la fonderie. Depuis la création du centre technique, les taux ont été périodiquement ajustés pour maintenir l'équilibre financier de l'organisme face à la diminution du nombre d'entreprises du secteur et à l'évolution des besoins en recherche et développement.
Les dernières modifications réglementaires ont introduit une modulation du taux selon la taille des entreprises. Les TPE et PME bénéficient d'un abattement dégressif qui peut représenter jusqu'à 30% de réduction par rapport au taux plein. Cette mesure vise à préserver la compétitivité des structures les plus fragiles tout en maintenant leur accès aux services du CTIF. Le seuil d'effectifs et de chiffre d'affaires déterminant l'éligibilité à ces abattements est révisé annuellement.
L'intégration croissante des enjeux environnementaux dans l'industrie de la fonderie a conduit à faire évoluer les missions du CTIF et, par voie de conséquence, les modalités de financement. Une part croissante des ressources est désormais consacrée au développement de procédés moins polluants, à l'économie circulaire dans la gestion des déchets métalliques et à l'amélioration de l'efficacité énergétique des installations.
Cette évolution se traduit par l'introduction de critères environnementaux dans le calcul de la taxe. Les entreprises certifiées ISO 14001 ou engagées dans des démarches d'éco-conception peuvent prétendre à des réductions tarifaires. À l'inverse, les installations classées soumises à des arrêtés préfectoraux pour pollution peuvent voir leur contribution majorée selon un coefficient correcteur.
La digitalisation des procédures constitue un autre axe d'évolution majeur. La dématérialisation progressive des déclarations et des paiements s'accompagne d'un renforcement des contrôles automatisés. Les entreprises doivent désormais transmettre leurs données selon des formats standardisés qui permettent des recoupements en temps réel avec d'autres bases administratives.
Les perspectives d'évolution à moyen terme intègrent les défis de la transition écologique et de la digitalisation industrielle. Le CTIF développe de nouvelles expertises en matière d'industrie 4.0, d'impression 3D métallique et de fonderie bas-carbone. Ces orientations stratégiques nécessiteront probablement des adaptations du système de financement pour accompagner la transformation du secteur tout en préservant l'équilibre économique de l'organisme technique.