Déclaration annuelle des entreprises : naviguer dans les méandres de la liasse fiscale BIC/IS
Chaque printemps, les entreprises soumises au régime réel normal voient arriver l'échéance redoutée de la déclaration fiscale annuelle. Derrière l'appellation technique « liasse fiscale du régime réel normal (BIC/IS) », se cache un ensemble documentaire complexe qui détermine l'imposition des bénéfices industriels et commerciaux ou de l'impôt sur les sociétés. Cette obligation administrative, codifiée sous la référence 15949*07, constitue bien plus qu'une simple formalité : elle cristallise la relation fiscale entre l'entreprise et l'administration, conditionnant le montant des impositions futures et l'évaluation de la santé financière de la structure.
La liasse fiscale se compose de multiples imprimés numérotés, chacun correspondant à un aspect spécifique de la comptabilité et de la fiscalité de l'entreprise. Cette architecture modulaire permet de s'adapter aux différentes situations : société commerciale classique, entreprise individuelle, holding, structure avec activités multiples ou implantations géographiques diverses.
Architecture documentaire : décryptage des imprimés constitutifs
La liasse fiscale du régime réel normal s'articule autour de plusieurs imprimés fondamentaux, chacun répondant à une logique comptable et fiscale précise. Cette modularité permet une approche graduée selon la complexité de l'entreprise concernée.
Le socle obligatoire : bilan et compte de résultat
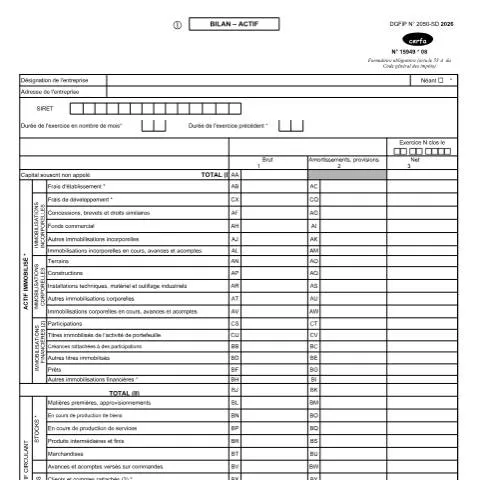
L'imprimé principal reproduit fidèlement la structure du bilan comptable, distinguant actif immobilisé, actif circulant, capitaux propres, provisions et dettes. Les montants doivent correspondre exactement aux écritures comptables de clôture, toute divergence étant susceptible de déclencher un contrôle approfondi.
Le compte de résultat fiscal reprend la nomenclature comptable tout en intégrant les retraitements fiscaux spécifiques. Les charges non déductibles, les produits non imposables, les amortissements dérogatoires ou encore les provisions réglementées trouvent leur traduction dans des rubriques dédiées.
Les annexes spécialisées selon l'activité
Certaines entreprises doivent compléter leur déclaration par des imprimés spécialisés. Les sociétés détenant des participations remplissent l'état des échéances des créances et des dettes. Les entreprises réalisant des opérations avec des entités liées déclarent leurs relations intra-groupe. Les structures ayant une activité internationale précisent leurs implantations étrangères et leurs flux transfrontaliers.
| Type d'entreprise | Imprimés supplémentaires | Particularités |
|---|---|---|
| Société mère | État des participations | Détail des filiales et pourcentages de détention |
| Groupe fiscal | Déclaration consolidée | Élimination des opérations internes |
| Activité internationale | Déclaration pays par pays | Répartition géographique du chiffre d'affaires |
| Crédit-bail | État des redevances | Retraitement des loyers en amortissements |
Calendrier fiscal et stratégies de préparation
La préparation de la liasse fiscale s'inscrit dans un calendrier contraint, généralement calé sur l'exercice civil se terminant au 31 décembre. Les entreprises clôturant à date décalée adaptent leur planning en conséquence, mais conservent la même logique temporelle.
Anticipation comptable et fiscale
Dès la clôture des comptes, l'entreprise doit procéder aux écritures d'inventaire, valoriser les stocks selon les méthodes autorisées, constater les provisions pour risques et charges, et calculer les amortissements de l'exercice. Cette phase comptable conditionne directement la qualité de la déclaration fiscale ultérieure.
Les retraitements fiscaux interviennent ensuite : réintégration des amendes et pénalités, déduction des dividendes reçus de filiales, calcul des plus-values professionnelles selon le régime applicable, application des mesures d'étalement ou d'exonération sectorielles.
Coordination avec les autres obligations déclaratives
La liasse fiscale s'articule avec d'autres déclarations périodiques : TVA, taxes sur les salaires, contribution économique territoriale, déclarations sociales. Une cohérence doit être maintenue entre ces différents documents, l'administration croisant systématiquement les informations pour détecter les anomalies.
Les entreprises soumises à des obligations comptables renforcées (commissaire aux comptes, publication des comptes) veillent à l'harmonie entre leurs comptes sociaux publiés et leur déclaration fiscale. Toute divergence significative appelle une justification documentée.
Particularités selon la forme juridique et le régime d'imposition
La liasse fiscale s'adapte aux spécificités de chaque forme sociale, reflétant les règles d'imposition particulières à chaque statut. Cette modularité génère des variantes significatives dans le contenu et la présentation des informations.
Entreprises individuelles au régime réel
L'entrepreneur individuel soumis au régime réel normal déclare ses bénéfices industriels et commerciaux dans la catégorie BIC. Sa liasse fiscale intègre directement les éléments patrimoniaux affectés à l'activité professionnelle, distinguant clairement la sphère privée de la sphère professionnelle.
Les prélèvements personnels de l'exploitant, les apports en capital, les charges privées payées par l'entreprise font l'objet d'un suivi comptable et fiscal rigoureux. La frontière entre patrimoine professionnel et patrimoine privé conditionne la déductibilité fiscale des charges.
Sociétés de capitaux et impôt sur les sociétés
Les sociétés soumises à l'impôt sur les sociétés utilisent une version adaptée de la liasse, intégrant les spécificités de ce régime : report des déficits antérieurs, provisions pour investissement, participation des salariés, crédit d'impôt recherche.
Le calcul du résultat fiscal tient compte des règles particulières aux sociétés : déduction des dividendes distribués par les filiales détenues à plus de 5%, régime des plus-values à long terme, application du taux réduit d'impôt sur les sociétés sous conditions de chiffre d'affaires.
Structures spécialisées et secteurs réglementés
Certaines activités génèrent des obligations déclaratives complémentaires. Les banques et établissements de crédit complètent leur liasse par des états spécialisés relatifs aux provisions sur créances douteuses. Les compagnies d'assurance détaillent leurs provisions techniques et leurs placements.
Les professions libérales soumises au régime réel utilisent une version simplifiée, adaptée à leur structure de coûts spécifique et à l'absence d'activité commerciale au sens strict.
Processus de contrôle et cohérence des données
La liasse fiscale fait l'objet de contrôles automatisés dès sa réception par l'administration fiscale. Ces vérifications portent sur la cohérence arithmétique des montants déclarés, la concordance entre les différents imprimés, et la comparaison avec les déclarations des exercices antérieurs.
Contrôles de cohérence internes
Avant tout dépôt, l'entreprise vérifie que les totaux du bilan s'équilibrent, que le résultat comptable correspond au résultat fiscal après retraitements, et que les montants reportés d'un imprimé à l'autre concordent parfaitement.
Les ratios financiers calculés automatiquement (endettement, rentabilité, rotation des stocks) doivent présenter une évolution cohérente avec l'activité réelle de l'entreprise. Des variations brutales appellent des explications détaillées dans l'annexe comptable.
Traçabilité comptable et justificatifs
Chaque montant inscrit dans la liasse doit pouvoir être justifié par les écritures comptables correspondantes et les pièces justificatives sous-jacentes. Cette traçabilité constitue un prérequis à tout contrôle fiscal ultérieur.
L'entreprise conserve pendant la durée légale de prescription l'ensemble des documents ayant servi à l'établissement de sa déclaration : grand livre, balance générale, journaux comptables, factures, contrats, procès-verbaux d'inventaire.
Modalités de transmission et suivi administratif
La dématérialisation progressive des procédures fiscales modifie les modalités de dépôt de la liasse fiscale, tout en maintenant des exigences de forme et de délai strictes.
Transmission électronique obligatoire
Les entreprises dont le chiffre d'affaires dépasse certains seuils doivent obligatoirement transmettre leur liasse fiscale par voie électronique. Cette obligation s'étend progressivement à l'ensemble des entreprises soumises au régime réel normal.
La transmission électronique s'effectue via les portails dédiés de l'administration fiscale, nécessitant une authentification préalable et le respect de formats techniques spécifiques. Les accusés de réception électroniques font foi de la date et de l'heure de dépôt.
Procédures de rectification et délais
En cas d'erreur constatée après dépôt, l'entreprise peut déposer une déclaration rectificative dans les délais légaux. Cette procédure permet de corriger les omissions ou inexactitudes sans attendre un éventuel contrôle fiscal.
Les rectifications à la hausse (augmentation du résultat imposable) n'entraînent généralement pas de pénalités si elles sont déposées spontanément avant toute intervention de l'administration. Les rectifications à la baisse peuvent faire l'objet d'un remboursement de crédit d'impôt sous conditions.
Impact sur la gestion financière et la stratégie fiscale
Au-delà de son caractère obligatoire, la liasse fiscale constitue un outil de pilotage stratégique pour l'entreprise. Les informations qu'elle contient orientent les décisions de gestion et la planification fiscale des exercices suivants.
Optimisation fiscale et dispositifs incitatifs
La préparation de la liasse fiscale constitue l'occasion de faire le bilan des dispositifs d'optimisation fiscale utilisés : crédit d'impôt recherche, mécénat d'entreprise, investissements en outre-mer, provisions pour investissement.
L'entreprise évalue l'efficacité de sa stratégie fiscale en comparant sa charge d'impôt effective au taux théorique applicable. Cette analyse guide les orientations futures en matière d'investissement, de financement ou d'implantation géographique.
Relations bancaires et évaluation externe
Les établissements bancaires utilisent systématiquement les données de la liasse fiscale pour évaluer la solvabilité de leurs clients entreprises. La qualité et la cohérence de ces informations conditionnent l'accès au crédit et les conditions de financement obtenues.
Les investisseurs potentiels, les partenaires commerciaux ou les organismes de notation s'appuient également sur ces données publiques pour évaluer la performance et la fiabilité de l'entreprise. La liasse fiscale constitue ainsi un véritable « passeport financier » de l'entreprise vis-à-vis de ses interlocuteurs externes.
La maîtrise de cet exercice déclaratif dépasse largement le cadre de la simple conformité réglementaire. Elle s'inscrit dans une démarche globale de gestion d'entreprise, alliant rigueur comptable, optimisation fiscale et communication financière. L'accompagnement par des professionnels qualifiés (experts-comptables, avocats fiscalistes) s'avère généralement indispensable pour naviguer dans cette complexité réglementaire tout en préservant les intérêts économiques de l'entreprise.
Les annexes obligatoires et leur impact sur le contrôle fiscal
La liasse fiscale du régime réel normal ne se limite pas aux tableaux principaux : elle s'accompagne d'annexes obligatoires dont l'omission ou l'inexactitude peut déclencher un redressement fiscal. Ces documents complémentaires révèlent la profondeur de l'analyse que l'administration fiscale peut mener sur votre entreprise.
L'état des échéances des créances et des dettes (tableau n° 2058-A) constitue l'une des annexes les plus scrutées par les services fiscaux. Il détaille la ventilation par échéance (moins d'un an, de un à cinq ans, plus de cinq ans) de l'ensemble des postes du bilan. Cette annexe permet aux vérificateurs d'identifier rapidement les anomalies dans la structure financière : créances clients anormalement anciennes, dettes fournisseurs surévaluées, ou encore décalages temporels suspects entre les échéances déclarées et la réalité économique du secteur.
Le tableau des filiales et participations (n° 2058-ER) revêt une importance particulière pour les groupes de sociétés. Il doit mentionner toutes les participations détenues, même minoritaires, avec leur valeur brute, les provisions constituées et les informations sur le chiffre d'affaires et le résultat des filiales. L'administration fiscale utilise cette annexe pour vérifier la cohérence des prix de transfert, détecter les montages d'optimisation fiscale abusifs ou s'assurer du respect des obligations déclaratives en matière de conventions réglementées.
Les entreprises du secteur immobilier doivent porter une attention particulière au tableau des plus et moins-values (n° 2059-A à 2059-G). Ces annexes détaillent les cessions d'éléments d'actif avec leur régime fiscal spécifique. L'erreur classique consiste à omettre certaines opérations considérées comme neutres fiscalement : apports en société, échanges d'actifs, ou transmissions à titre gratuit. Or, même exemptées d'imposition immédiate, ces opérations doivent figurer dans les annexes pour permettre le suivi des valeurs fiscales et des reports d'imposition.
Pour les entreprises soumises à l'impôt sur les sociétés, l'état de suivi des déficits (tableau n° 2058-A bis) constitue un enjeu majeur. Il retrace l'historique des déficits reportables en distinguant ceux soumis à la limitation temporelle (report sur dix ans pour les déficits antérieurs à 2004) de ceux reportables indéfiniment. Une erreur dans ce suivi peut faire perdre définitivement le bénéfice de reports déficitaires représentant parfois plusieurs années d'économies d'impôt.
L'annexe relative aux amortissements dérogatoires et provisions réglementées (n° 2058-A) mérite également une vigilance particulière. Elle détaille les dotations et reprises de l'exercice pour chaque catégorie d'amortissement dérogatoire ou de provision réglementée. L'administration vérifie systématiquement que les conditions d'application de ces régimes préférentiels sont respectées : durées d'amortissement conformes aux usages professionnels, provisions justifiées par des risques réels et probables, respect des plafonds légaux pour certaines provisions sectorielles.
Stratégies d'optimisation fiscale légale à travers la liasse
La liasse fiscale, loin d'être un simple exercice déclaratif, constitue un véritable outil de pilotage fiscal permettant d'optimiser légalement la charge d'impôt. Cette optimisation passe par une maîtrise fine des mécanismes comptables et fiscaux que révèle l'analyse approfondie des tableaux.
L'étalement des plus-values professionnelles représente l'une des techniques d'optimisation les plus efficaces pour les entreprises individuelles relevant du régime BIC. Le tableau n° 2059-C permet de suivre les plus-values en sursis d'imposition réinvesties dans l'outil professionnel. L'astuce consiste à anticiper ces réinvestissements en planifiant les cessions d'actifs en fonction du calendrier prévisionnel d'acquisitions. Une société qui prévoit le renouvellement de son parc informatique sur trois ans peut ainsi échelonner la cession de ses anciens locaux pour bénéficier du report d'imposition sur chaque tranche de réinvestissement.
La gestion des provisions pour risques et charges offre également des leviers d'optimisation significatifs. Le tableau n° 2058-A détaille ces provisions dont la déductibilité immédiate permet de différer l'imposition. L'art consiste à identifier tous les risques provisionnables : litiges commerciaux probables, garanties données aux clients, coûts de restructuration décidés avant la clôture, charges de personnel liées aux départs négociés. Attention toutefois : chaque provision doit être individualisée et justifiée par des éléments probants, faute de quoi l'administration fiscale la requalifiera en réserve occulte taxable.
Pour les groupes de sociétés, l'intégration fiscale constitue un mécanisme d'optimisation puissant révélé par l'analyse consolidée des liasses. Le régime permet la compensation automatique des bénéfices et déficits des sociétés du groupe, mais aussi l'optimisation des plus-values internes et la mutualisation de certains crédits d'impôt. La liasse consolidée (série 2058-IG) retrace ces mécanismes et permet d'identifier les opportunités d'optimisation : filiales déficitaires à absorber, plus-values internes à neutraliser, ou encore transferts de créances fiscales entre entités du groupe.
L'amortissement dégressif et les amortissements exceptionnels constituent des leviers classiques mais efficaces d'optimisation de trésorerie. Les tableaux d'amortissements de la liasse permettent de simuler différents scénarios : passage en dégressif pour certains matériels, amortissement exceptionnel sur 12 mois pour les logiciels, ou encore amortissement accéléré pour les équipements de production d'énergie renouvelable. L'optimisation consiste à calibrer ces choix en fonction de la courbe prévisionnelle de résultats pour lisser la charge fiscale sur plusieurs exercices.
Les crédits d'impôt recherche et innovation méritent une attention particulière dans l'optimisation fiscale. Bien que ne figurant pas directement dans la liasse BIC, leur impact sur l'impôt société transparaît dans le tableau de détermination du résultat fiscal. L'optimisation passe par la maximisation des dépenses éligibles : personnel affecté à la recherche, dotations aux amortissements des équipements dédiés, frais de fonctionnement des laboratoires internes, ou encore dépenses externalisées auprès d'organismes agréés. Une comptabilisation analytique rigoureuse de ces coûts permet d'optimiser significativement le crédit d'impôt.
Évolutions réglementaires et dématérialisation : l'avenir de la liasse fiscale
La liasse fiscale connaît une transformation profonde sous l'effet conjugué de la dématérialisation des échanges avec l'administration fiscale et de l'évolution constante de la réglementation comptable et fiscale. Ces mutations impactent directement les pratiques des entreprises et redéfinissent les enjeux de conformité.
La télédéclaration obligatoire généralisée depuis 2017 pour toutes les entreprises relevant du régime réel normal a révolutionné les modalités de dépôt. Au-delà de la simple dématérialisation, cette évolution s'accompagne de contrôles automatisés renforcés : cohérence arithmétique entre les tableaux, concordance avec les déclarations de TVA, rapprochement automatique avec les données issues du fichier des écritures comptables (FEC). Ces contrôles automatiques détectent immédiatement les erreurs qui passaient auparavant inaperçues, obligeant les entreprises à une rigueur accrue dans l'établissement de leurs déclarations.
L'introduction du fichier des écritures comptables (FEC) comme pièce justificative systématique lors des contrôles fiscaux modifie profondément la nature du contrôle fiscal. L'administration dispose désormais d'un accès direct et exhaustif à la comptabilité de l'entreprise, permettant des analyses automatisées sophistiquées : détection d'anomalies dans les séquences de numérotation, identification d'écritures suspectes par analyse sémantique des libellés, ou encore reconstitution automatique de certains tableaux de la liasse à partir des données comptables brutes. Cette évolution impose aux entreprises une traçabilité parfaite de leurs opérations comptables et une cohérence absolue entre les écritures et les déclarations fiscales.
La réforme de l'audit légal et l'évolution des normes comptables internationales impactent également la liasse fiscale. L'application progressive des normes IFRS aux comptes consolidés et leur influence sur les comptes sociaux créent des divergences croissantes entre résultat comptable et résultat fiscal. Ces écarts se répercutent mécaniquement sur les tableaux de détermination du résultat fiscal (2058-A) et obligent à une documentation renforcée des retraitements extracomptables. Les entreprises doivent désormais maîtriser une double comptabilité de fait : celle destinée aux tiers (normes comptables) et celle destinée au fisc (règles fiscales).
L'évolution vers une administration fiscale prédictive transforme l'utilisation des données de la liasse fiscale. Les algorithmes d'intelligence artificielle développés par la DGFiP analysent désormais en temps réel les déclarations pour identifier les entreprises présentant un risque fiscal élevé. Ces analyses portent sur la cohérence sectorielle (ratios comparés aux moyennes du secteur), l'évolution temporelle (variations brutales d'un exercice à l'autre), ou encore les corrélations entre différentes variables fiscales. Une entreprise dont les ratios s'écartent significativement des standards sectoriels ou présentent des évolutions atypiques sera automatiquement signalée pour un contrôle approfondi.
La directive européenne DAC (Directive Administrative Cooperation) et ses déclinaisons successives renforcent l'échange automatique d'informations fiscales entre États membres. Les données de la liasse fiscale des entreprises ayant une dimension internationale sont désormais partagées avec les administrations fiscales des pays partenaires. Cette évolution impose une cohérence renforcée entre les déclarations nationales et les prix de transfert pratiqués à l'international, sous peine de redressements coordonnés entre plusieurs juridictions fiscales.
L'émergence de la facturation électronique obligatoire, programmée progressivement jusqu'en 2026, révolutionnera les contrôles de cohérence. L'administration fiscale disposera en temps réel des données de facturation, permettant des rapprochements automatiques avec les déclarations de résultats. Cette évolution nécessite dès aujourd'hui une adaptation des systèmes d'information comptable pour garantir une traçabilité parfaite entre les factures émises, les écritures comptables et les déclarations fiscales. Les entreprises doivent anticiper cette mutation en renforçant leurs procédures de contrôle interne et en s'assurant de la fiabilité de leurs interfaces informatiques.