Une démarche forestière et agricole pour alléger sa fiscalité foncière
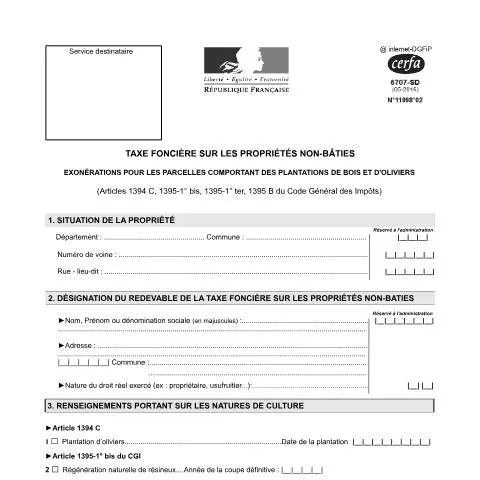
Les propriétaires de terrains non bâtis plantés d'oliviers, de bois ou d'arbres truffiers peuvent prétendre à des exonérations substantielles de taxe foncière sous certaines conditions strictes. Le formulaire 6707-SD, référencé 11998*02, constitue l'unique voie pour déclarer ces situations particulières auprès de l'organisme compétent et obtenir l'application de ces mesures fiscales dérogatoires.
Cette déclaration intervient dans un contexte où les collectivités territoriales cherchent à encourager le développement forestier et la préservation des cultures traditionnelles. Les articles 1394 C, 1395-1° bis, 1395-1° ter et 1395 B du Code général des impôts encadrent précisément ces dispositifs d'allègement, chacun répondant à des objectifs environnementaux ou économiques distincts.
Le périmètre d'application : cinq situations forestières et agricoles spécifiques
Le formulaire 6707-SD couvre exclusivement cinq types de plantations ou de régénérations forestières, chacune correspondant à un fondement juridique particulier dans le Code général des impôts.
Plantations d'oliviers : l'encouragement aux cultures méditerranéennes
L'article 1394 C vise les plantations d'oliviers nouvellement établies. Cette mesure concerne principalement les régions du Sud de la France où l'oléiculture représente un enjeu économique et paysager. La déclaration doit préciser la date exacte de plantation, élément déterminant pour calculer la durée d'exonération applicable.
Régénération naturelle des essences résineuses et feuillues
L'article 1395-1° bis distingue deux situations de régénération naturelle après coupe définitive :
- Régénération de résineux : épicéas, sapins, pins, mélèzes issus naturellement après exploitation forestière
- Régénération de feuillus : chênes, hêtres, châtaigniers, frênes repoussant spontanément sur les parcelles exploitées
Pour ces deux cas, le propriétaire doit renseigner l'année de la coupe définitive et la date de constatation officielle de la régénération. Cette dernière date conditionne le point de départ de l'exonération.
Futaie irrégulière en équilibre de régénération
L'article 1395-1° ter concerne les futaies irrégulières maintenues en équilibre, technique sylvicole consistant à préserver une diversité d'âges et d'essences sur une même parcelle. Cette gestion forestière durable nécessite une certification spécifique datant de moins d'un an au moment du dépôt.
Plantations d'arbres truffiers : la valorisation de la trufficulture
L'article 1395 B encourage le développement de la trufficulture par l'exonération des parcelles plantées en chênes truffiers, noisetiers mycorhizés ou autres essences productrices. Comme pour les oliviers, la date de plantation constitue l'élément clé de la déclaration.
Décryptage des rubriques : naviguer dans les subtilités cadastrales
Le formulaire 6707-SD s'articule autour de cinq sections principales, chacune réclamant une précision particulière dans la saisie des informations.
Identification de la propriété : au-delà de l'adresse postale
La section 1 exige une localisation cadastrale précise : département, commune, numéro de voirie et lieu-dit. Cette information doit correspondre exactement aux références figurant sur le dernier avis de taxe foncière reçu. Les terrains situés en zone rurale portent souvent une désignation par lieu-dit plutôt qu'une adresse traditionnelle.
Désignation du redevable : attention aux situations complexes
La section 2 identifie le redevable légal de la taxe foncière, qui n'est pas toujours le propriétaire au sens civil. Le formulaire précise explicitement la nature du droit réel exercé :
| Nature du droit | Redevable de la taxe | Particularités déclaratives |
|---|---|---|
| Propriétaire | Le propriétaire | Situation standard |
| Usufruitier | L'usufruitier | Joindre l'acte d'usufruit |
| Emphytéote | Le preneur à bail | Durée du bail > 18 ans |
| Concessionnaire | Le concessionnaire | Concessions domaniales |
Sélection des natures de culture : une case unique par déclaration
La section 3 impose de cocher une seule case correspondant à la situation des parcelles déclarées. Cette limitation implique que les propriétaires possédant plusieurs types d'exonérations doivent déposer autant de formulaires 6707-SD distincts.
Chaque nature de culture appelle des précisions chronologiques spécifiques. Les dates de plantation s'expriment au format jour/mois/année complet, tandis que les années de coupe définitive ne nécessitent que quatre chiffres. Cette différence de précision reflète l'importance accordée par l'administration à l'exactitude temporelle des opérations forestières.
Inventaire parcellaire : la cartographie fiscale de ses terrains
La section 4 constitue le cœur technique du formulaire, réclamant un inventaire exhaustif des parcelles concernées selon le découpage cadastral officiel.
Références cadastrales : décoder l'identité fiscale des terrains
Chaque ligne du tableau correspond à une parcelle cadastrale unique, identifiée par sa combinaison préfixe-section-numéro. Le préfixe, composé de trois chiffres, distingue les sections cadastrales au sein d'une même commune. La section, généralement constituée de deux caractères alphanumériques, subdivise le territoire communal. Le numéro de plan, pouvant comporter jusqu'à cinq chiffres, identifie précisément la parcelle.
Contenance et dénombrement : quantifier l'exonération
La contenance s'exprime en hectares, ares et centiares, reprenant l'unité de mesure cadastrale traditionnelle où 1 hectare = 100 ares = 10 000 centiares. Cette information doit correspondre exactement à celle figurant sur l'extrait cadastral ou l'acte de propriété.
La colonne "Nombre d'arbres plantés" ne concerne que les plantations volontaires (oliviers et arbres truffiers). Pour les régénérations naturelles et les futaies irrégulières, cette case reste vide, l'administration appliquant l'exonération à l'ensemble de la surface déclarée.
Gestion des intercalaires : organiser une déclaration étendue
Le formulaire prévoit 24 lignes par intercalaire pour lister les parcelles. Les propriétaires possédant davantage de terrains doivent utiliser des intercalaires supplémentaires, en précisant leur numérotation séquentielle et le total d'intercalaires joints à la déclaration.
Justificatifs obligatoires : la preuve technique des opérations forestières
La section 5 conditionne l'acceptation de la déclaration à la production de certificats techniques spécialisés pour certaines situations forestières.
Certificats de régénération naturelle
Les régénérations naturelles de résineux et feuillus exigent un certificat établi par l'administration forestière départementale ou un agent assermenté de l'Office national des forêts. Ce document atteste officiellement de la réussite de l'opération de régénération, critère déterminant pour l'octroi de l'exonération.
Le certificat doit préciser les essences concernées, la densité de régénération constatée et la date d'établissement du constat. Les services forestiers appliquent des critères techniques stricts, notamment un seuil minimal de densité de semis naturels par hectare selon les essences.
Certification des futaies irrégulières
L'état d'équilibre de régénération des futaies irrégulières nécessite un certificat spécialisé datant de moins d'un an. Cette contrainte temporelle reflète l'évolution continue de ces écosystèmes forestiers et la nécessité d'une évaluation récente de leur état d'équilibre.
Le certificat évalue la diversité des classes d'âge, la répartition des essences et la capacité de régénération naturelle de la futaie. Seuls les techniciens forestiers agréés ou les experts forestiers peuvent délivrer cette certification technique.
Circuit administratif et temporalité : de la déclaration à l'exonération
Le dépôt du formulaire 6707-SD s'inscrit dans un calendrier fiscal précis qui détermine l'application effective des exonérations.
Moment optimal de déclaration
Contrairement aux déclarations fiscales annuelles, le formulaire 6707-SD peut être déposé dès la réalisation des opérations déclarées. Pour les plantations, le dépôt intervient logiquement après la mise en terre. Pour les régénérations naturelles, il suit l'obtention du certificat forestier obligatoire.
L'administration recommande un dépôt avant le 1er janvier de l'année suivant l'opération pour bénéficier de l'exonération dès l'année d'imposition suivante. Un dépôt tardif peut retarder l'application de l'avantage fiscal d'une année supplémentaire.
Instruction du dossier par l'organisme compétent
L'organisme compétent procède à un contrôle documentaire puis, si nécessaire, à une vérification sur site. L'instruction porte sur la conformité des références cadastrales, la cohérence des dates déclarées et l'authenticité des certificats forestiers joints.
En cas d'acceptation, l'exonération s'applique automatiquement aux avis de taxe foncière suivants, sans notification spécifique au contribuable. Le dégrèvement apparaît directement sur l'avis d'imposition sous la mention "exonération temporaire - plantations" ou équivalent selon la nature de culture concernée.
Durée et renouvellement des exonérations
Chaque type d'exonération obéit à une durée légale spécifique, généralement comprise entre 8 et 50 ans selon la nature des plantations ou régénérations. Cette période court à compter de la date de plantation ou de constatation de régénération mentionnée dans la déclaration.
Certaines exonérations nécessitent un renouvellement périodique accompagné de nouveaux justificatifs attestant du maintien des conditions d'éligibilité. L'organisme compétent informe alors le contribuable de ses obligations déclaratives complémentaires.
Articulation avec d'autres dispositifs fiscaux forestiers
Le formulaire 6707-SD s'inscrit dans un écosystème fiscal forestier plus large, comportant d'autres mécanismes d'encouragement à la gestion forestière durable.
Complémentarité avec les régimes d'aide forestière
Les exonérations déclarées via le formulaire 6707-SD peuvent se cumuler avec certaines aides publiques à la foresterie, notamment les subventions régionales à la plantation ou les aides européennes au développement rural. Cette complémentarité renforce l'attractivité économique des investissements forestiers à long terme.
Toutefois, certains dispositifs fiscaux s'excluent mutuellement. Les Groupements forestiers d'investissement ou les fonds forestiers spécialisés peuvent appliquer des régimes dérogatoires incompatibles avec les exonérations individuelles déclarées sur formulaire 6707-SD.
Impact sur la fiscalité successorale
Les terrains bénéficiant d'exonérations forestières via le formulaire 6707-SD conservent généralement ces avantages en cas de transmission, sous réserve du maintien de leur affectation forestière ou agricole. Cette continuité fiscale constitue un élément d'attractivité pour les stratégies patrimoniales familiales.
Les héritiers ou donataires doivent néanmoins signaler le changement de propriétaire à l'organisme compétent et justifier du respect continu des conditions d'exonération. Un changement d'affectation des terrains peut entraîner une remise en cause rétroactive des avantages fiscaux accordés.
Les cas particuliers d'exonération selon la nature de l'exploitation agricole
L'exonération de taxe foncière sur les propriétés non bâties présente des spécificités notables selon le type d'activité agricole exercée. Les exploitations dédiées à l'élevage extensif bénéficient d'un traitement particulier : les pâturages permanents et les prairies naturelles restent exonérés même lorsque la charge en bétail dépasse temporairement les seuils habituels, à condition que cette situation résulte de circonstances climatiques exceptionnelles documentées par la chambre d'agriculture.
Pour les exploitations en agriculture biologique certifiée, l'administration fiscale applique une tolérance élargie concernant les périodes de conversion. Les parcelles en cours de certification biologique conservent leur exonération durant les trois années de conversion, même si les rendements chutent temporairement. Cette mesure reconnaît les contraintes spécifiques de la transition vers l'agriculture biologique et évite de pénaliser fiscalement les exploitants engagés dans cette démarche.
Les exploitations spécialisées dans l'arboriculture fruitière ou la viticulture font l'objet d'une attention particulière. Les jeunes plantations d'arbres fruitiers ou de vignes demeurent exonérées pendant les cinq premières années suivant la plantation, période durant laquelle elles ne génèrent généralement pas de revenus significatifs. Cette exonération s'applique également aux parcelles replantées après arrachage, qu'il s'agisse d'un renouvellement variétal ou d'une reconversion d'exploitation.
Les exploitations maraîchères et horticoles présentent des particularités liées à leur mode de production intensif. Les serres démontables et les abris temporaires ne remettent pas en cause l'exonération, contrairement aux structures fixes en dur qui peuvent être considérées comme des constructions imposables. La frontière entre équipement agricole exonéré et construction taxable fait régulièrement l'objet de contentieux, particulièrement pour les installations sous serre de grande dimension.
Concernant l'aquaculture et la pisciculture, les bassins d'élevage creusés à même le sol conservent le caractère de propriété non bâtie exonérée, tandis que les bassins construits hors-sol peuvent être requalifiés en constructions imposables. Cette distinction technique revêt une importance cruciale pour les exploitants piscicoles qui doivent adapter leurs installations en conséquence.
Procédures de contrôle et de redressement fiscal
L'administration fiscale dispose de plusieurs outils pour vérifier la légitimité des exonérations déclarées via le formulaire 6707-SD. Les contrôles sur pièces constituent la première étape : les services fiscaux examinent la cohérence entre les surfaces déclarées, les revenus agricoles déclarés et les données du registre parcellaire graphique (RPG) de la politique agricole commune.
Les contrôles sur place, bien que moins fréquents, permettent une vérification directe de l'affectation des parcelles. L'inspecteur des impôts peut se rendre sur l'exploitation pour constater l'utilisation réelle des terrains déclarés comme agricoles. Ces visites donnent lieu à un procès-verbal contradictoire que l'exploitant peut contester dans un délai de trente jours. La présence d'un représentant de la chambre d'agriculture peut être sollicitée lors de ces contrôles pour apporter un éclairage technique sur les pratiques agricoles observées.
En cas de découverte d'une utilisation non agricole d'une parcelle déclarée exonérée, l'administration procède à un redressement fiscal rétroactif. Ce redressement porte sur les trois dernières années, sauf en cas de manœuvres frauduleuses où la prescription s'étend à dix ans. Le montant du redressement comprend non seulement la taxe foncière due, mais également les intérêts de retard calculés au taux légal et, le cas échéant, les pénalités pour déclaration inexacte.
Les pénalités varient selon la nature de l'infraction constatée. Une simple erreur matérielle ou une méconnaissance de bonne foi de la réglementation entraîne généralement l'application d'intérêts de retard sans pénalité supplémentaire. En revanche, une déclaration délibérément inexacte peut donner lieu à une pénalité de 40% du montant des droits éludés, portée à 80% en cas de manœuvres frauduleuses caractérisées.
La procédure de redressement respecte le principe du contradictoire. L'administration doit notifier sa proposition de rectification en précisant les motifs et les éléments de fait et de droit qui la fondent. Le contribuable dispose alors d'un délai de trente jours pour présenter ses observations écrites. Cette phase contradictoire constitue un moment crucial pour faire valoir les arguments techniques ou juridiques susceptibles de contester le redressement envisagé.
Optimisation fiscale et stratégies patrimoniales légales
La gestion optimale des exonérations de taxe foncière sur les propriétés non bâties s'inscrit dans une approche patrimoniale globale. Les propriétaires fonciers non exploitants peuvent tirer parti du bail rural pour transférer le bénéfice de l'exonération au preneur, tout en conservant la propriété du foncier. Cette stratégie présente un double avantage : elle génère des revenus locatifs tout en déchargeant le bailleur de la taxe foncière.
Le choix du type de bail rural influence directement l'application de l'exonération. Le bail rural classique de neuf ans offre une sécurité juridique maximale tant pour le bailleur que pour le preneur concernant l'exonération fiscale. Les baux de carrière, conclus avec de jeunes agriculteurs, bénéficient d'un traitement fiscal particulièrement favorable et garantissent le maintien de l'exonération sur le long terme.
Les groupements fonciers agricoles (GFA) constituent un outil patrimonial sophistiqué permettant d'optimiser la transmission du foncier agricole tout en préservant les exonérations fiscales. La détention de parts de GFA ouvre droit à des avantages fiscaux spécifiques en matière de droits de succession et de donation, cumulables avec l'exonération de taxe foncière sur les terrains détenus par le groupement.
Pour les investisseurs souhaitant diversifier leur patrimoine vers le foncier agricole, l'acquisition de terres louées à des exploitants agricoles représente un placement défiscalisé en matière de taxe foncière. Cette stratégie nécessite toutefois une analyse préalable rigoureuse de la qualité du preneur et de la viabilité économique de l'exploitation pour sécuriser les revenus locatifs sur le long terme.
La constitution de réserves foncières en vue d'un projet agricole futur peut également bénéficier d'une exonération temporaire, sous réserve de respecter certaines conditions. Les terrains acquis en vue d'une installation agricole conservent leur exonération pendant une période transitoire, à condition que le projet d'installation soit formalisé auprès des organismes compétents et que sa réalisation intervienne dans un délai raisonnable.
L'articulation entre l'exonération de taxe foncière et les autres dispositifs fiscaux agricoles mérite une attention particulière. Les exploitants relevant du régime micro-BA (bénéfices agricoles) ou du forfait agricole peuvent optimiser leur situation fiscale globale en coordonnant leur déclaration 6707-SD avec leurs autres obligations déclaratives. Cette coordination permet d'éviter les incohérences susceptibles de déclencher un contrôle fiscal approfondi.