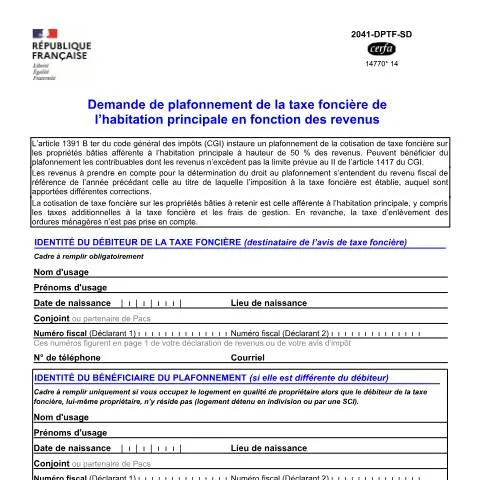
Quand votre taxe foncière absorbe plus de la moitié de vos revenus
Propriétaire de votre résidence principale, vous constatez que la taxe foncière représente une charge disproportionnée par rapport à vos ressources ? Le formulaire 14770 matérialise un dispositif méconnu mais précieux : le plafonnement de cette imposition à 50 % de vos revenus. Cette mesure, inscrite à l'article 1391 B ter du code général des impôts, cible spécifiquement les contribuables aux revenus modestes confrontés à des cotisations foncières écrasantes.
Ce mécanisme correcteur intervient lorsque l'équation devient insoutenable : une propriété devenue coûteuse en taxes alors que les ressources du foyer stagnent ou diminuent. Contrairement aux dégrèvements automatiques, cette procédure exige une démarche active du contribuable, qui doit démontrer sa situation et calculer précisément le montant du dégrèvement sollicité.
Le formulaire 2041-DPTF-SD révèle d'emblée sa complexité par sa fiche de calcul intégrée. Il ne s'agit pas d'une simple demande, mais d'une démonstration chiffrée où chaque ligne conditionne l'issue de votre dossier.
Le triple verrou d'accès au dispositif
Avant d'entreprendre toute démarche, trois conditions cumulatives délimitent rigoureusement l'accès au plafonnement. La première concerne vos revenus : ils ne doivent pas excéder les seuils fixés au II de l'article 1417 du CGI, identiques à ceux ouvrant droit à l'exonération de taxe d'habitation sur la résidence principale.
| Nombre de parts fiscales | Plafond de revenus (estimation) |
|---|---|
| 1 part | Selon barème officiel à vérifier |
| 1,5 part | Majoration proportionnelle |
| 2 parts | Doublement du seuil de base |
| 2,5 parts et plus | Progression par demi-part supplémentaire |
La deuxième condition élimine les contribuables assujettis à l'Impôt sur la fortune immobilière au titre de 2024. Cette exclusion vise les patrimoines immobiliers supérieurs à 1,3 million d'euros, considérant qu'un tel niveau de richesse immobilière rend inapproprié un dégrèvement de taxe foncière.
Enfin, la troisième exigence impose que le bien concerné constitue effectivement votre habitation principale. Cette notion dépasse la simple déclaration : l'administration vérifie la réalité de l'occupation à travers divers indices (domiciliation bancaire, abonnements, démarches administratives).
Les situations particulières d'occupation
Le formulaire anticipe les configurations patrimoniales complexes. Lorsque vous occupez le logement comme propriétaire mais que la taxe foncière est établie au nom d'une autre personne (indivision, SCI familiale), un second volet d'identification s'active. Cette distinction permet de traiter les cas où l'occupant réel diffère du redevable légal de l'impôt.
L'indivision génère des calculs spécifiques : le pourcentage de détention détermine la quote-part de taxe foncière retenue pour le plafonnement. Un propriétaire détenant 40 % des droits dans une indivision ne bénéficiera du dégrèvement que sur cette fraction de l'imposition totale.
Décryptage de la mécanique de calcul
La fiche de calcul constitue le cœur technique du formulaire. Elle organise une cascade d'opérations où chaque résultat conditionne l'étape suivante, nécessitant une attention particulière aux sources de données et aux arrondis.
La reconstitution du revenu de référence
Le point de départ s'appuie sur le revenu fiscal de référence 2024 figurant sur votre avis d'impôt 2025. Mais ce montant subit des corrections significatives. Les revenus à déduire concernent principalement les cotisations d'épargne retraite facultative : PERP, nouveaux PER ouverts depuis octobre 2019, volets facultatifs des PERE, régimes Préfon, Corem ou CGOS.
À l'inverse, certains revenus occultés dans le RFR doivent être réintégrés : revenus exceptionnels ou différés de l'article 163-0 A du CGI, mais uniquement pour la fraction non prise en compte dans le revenu fiscal de référence. Cette subtilité évite les doubles comptabilisations tout en restituant la réalité économique du foyer.
Lorsque plusieurs foyers fiscaux cohabitent dans le même logement, leurs revenus respectifs s'additionnent. Cette agrégation concerne tant les situations d'indivision que la simple cohabitation, étendant considérablement le périmètre d'analyse.
L'identification de la taxe foncière éligible
Seule la cotisation afférente à l'habitation principale entre dans le calcul, taxes additionnelles et frais de gestion inclus. Cette précision importe car de nombreux propriétaires détiennent plusieurs biens imposés sur le même avis. La taxe d'enlèvement des ordures ménagères reste expressément exclue du périmètre.
En cas d'indivision, l'application du pourcentage de détention module mécaniquement la base de calcul. Cette proportionnalité respecte l'équité entre copropriétaires aux situations financières différentes.
Le mécanisme correcteur des hausses d'imposition
Une sophistication supplémentaire tempère le dégrèvement en fonction de l'évolution des taux d'imposition. Le dispositif compare les taux globaux 2011 et 2025 appliqués à la base nette imposable. Si l'alourdissement fiscal excède 15 euros, cette différence vient réduire le dégrèvement accordé.
Cette correction vise un double objectif : éviter que le plafonnement neutralise entièrement les décisions d'augmentation des taux votées par les collectivités locales, tout en préservant l'effet protecteur du dispositif pour les contribuables les plus fragiles.
La formule de calcul intègre ainsi une dimension politique locale : plus les élus ont augmenté la fiscalité foncière depuis 2011, plus la réduction du dégrèvement sera substantielle.
Cas pratique de calcul
Prenons l'exemple d'un contribuable célibataire (1 part fiscale) avec 18 000 euros de revenu fiscal de référence, une taxe foncière de 1 200 euros et des taux stables depuis 2011. Le plafonnement à 50 % génère un dégrèvement théorique de 300 euros (1 200 - 18 000 × 50 %). L'absence d'évolution des taux supprime la réduction correctrice, préservant l'intégralité du dégrèvement.
Stratégie de constitution du dossier
La réussite de votre demande dépend autant de la justesse des calculs que de la qualité des pièces justificatives. L'administration doit pouvoir vérifier chaque élément déclaré, imposant une approche méthodique dans la collecte documentaire.
Les justificatifs de revenus
L'avis d'impôt sur le revenu 2025 constitue la pièce maîtresse, fournissant simultanément le revenu fiscal de référence, le nombre de parts fiscales et les éventuelles cotisations d'épargne retraite déductibles. En cas de cohabitation ou d'indivision, les avis de tous les foyers concernés deviennent nécessaires.
Les situations de revenus exceptionnels ou différés exigent des justificatifs complémentaires : décomptes de fin de carrière, indemnités de licenciement, plus-values immobilières différées. Ces éléments, souvent absents des avis d'imposition standard, nécessitent une documentation spécifique.
Les preuves d'occupation
Démontrer que le bien constitue effectivement votre résidence principale peut s'avérer délicat, surtout dans les configurations d'indivision familiale. L'administration apprécie cette réalité à travers un faisceau d'indices : domiciliation des comptes bancaires, contrats d'assurance habitation, abonnements d'énergie, inscriptions électorales.
Les changements d'adresse en cours d'année compliquent l'analyse. Le formulaire prévoit cette hypothèse en distinguant l'adresse au 1er janvier 2025 de celle postérieure à cette date, permettant de tracer la continuité d'occupation.
Modalités de dépôt et circuit de traitement
Contrairement à de nombreuses démarches fiscales désormais dématérialisées, le formulaire 14770 suit encore un circuit papier traditionnel. Cette particularité s'explique par la complexité des calculs et la nécessité d'examiner individuellement chaque situation.
Le dépôt s'effectue auprès du centre des finances publiques dont dépend votre domicile, soit par courrier recommandé avec accusé de réception, soit par remise directe au guichet. Cette seconde option permet d'obtenir immédiatement un récépissé daté, précieux en cas de contestation ultérieure sur les délais.
Les délais de traitement administratif
L'instruction mobilise plusieurs services : vérification des conditions d'éligibilité, contrôle des calculs, validation des pièces justificatives. Cette procédure multi-étapes explique des délais de traitement souvent supérieurs à trois mois, particulièrement en période de forte sollicitation.
Le cadre réservé à l'administration, visible en bas du formulaire, matérialise la décision finale. En cas d'accord, le dégrèvement s'applique rétroactivement à l'imposition 2025, générant soit un remboursement si vous avez déjà réglé, soit une réduction du solde restant dû.
Gestion des refus et voies de recours
Un refus peut intervenir à plusieurs stades : conditions d'éligibilité non remplies, erreurs de calcul, justificatifs insuffisants ou tardifs. La notification de refus doit être motivée précisément, permettant d'identifier les correctifs possibles.
Les erreurs de calcul constituent le motif de refus le plus fréquent mais aussi le plus facilement remédiable. Une nouvelle demande corrigée reste recevable dans les délais impartis, sous réserve de justifier les modifications apportées.
Le contentieux fiscal spécialisé
En cas de désaccord persistant, le recours contentieux suit la procédure de droit commun des réclamations fiscales. La réclamation préalable auprès de l'administration fiscale constitue un préalable obligatoire avant toute saisine du tribunal administratif.
Cette phase amiable s'avère souvent fructueuse : l'administration dispose d'une marge d'appréciation permettant de régulariser les dossiers présentant des défauts mineurs ou des ambiguïtés interprétatives.
Optimisation et renouvellement de la demande
Le plafonnement ne bénéficie d'aucun caractère automatique : chaque année d'imposition nécessite une demande spécifique. Cette contrainte administrative peut paraître lourde mais elle permet d'adapter le dispositif aux évolutions de votre situation personnelle et patrimoniale.
L'anticipation devient cruciale pour les contribuables éligibles de manière récurrente. Constituer un dossier-type avec l'ensemble des justificatifs habituels facilite grandement les demandes ultérieures, sous réserve d'actualiser les éléments variables (revenus, taux d'imposition, montant de la taxe foncière).
Les propriétaires confrontés à une hausse significative de leur taxe foncière suite à une révision des valeurs locatives cadastrales devraient systématiquement examiner leur éligibilité au plafonnement. Ces réévaluations, parfois spectaculaires, peuvent brutalement déséquilibrer l'équation entre ressources et charges foncières.
La loi ESSOC de 2018, mentionnée en bas du formulaire, consacre le droit à l'erreur des contribuables de bonne foi. Cette protection juridique encourage les propriétaires hésitants à tenter la démarche, même en cas d'incertitude sur leur éligibilité : une erreur involontaire ne génère aucune pénalité, seule compte l'intention frauduleuse.
Cas particuliers et situations complexes nécessitant une attention spécifique
Certaines configurations familiales ou patrimoniales peuvent compliquer l'application du plafonnement de la taxe foncière. Les couples non mariés vivant en concubinage ou sous PACS doivent particulièrement veiller à la cohérence de leurs déclarations. Si les deux concubins sont propriétaires du même bien, leurs revenus sont additionnés pour le calcul du plafond, même s'ils déclarent séparément leurs revenus fiscaux.
Les propriétaires divorcés en situation de garde alternée font face à des règles spécifiques. Lorsque l'ex-conjoint continue d'occuper le logement familial avec les enfants, le propriétaire peut parfois maintenir le bénéfice du plafonnement si certaines conditions de résidence effective sont remplies, notamment en cas de violence conjugale attestée par ordonnance judiciaire.
La situation des propriétaires en maison de retraite mérite une attention particulière. L'administration fiscale considère généralement que le logement reste l'habitation principale si le placement en établissement spécialisé résulte de l'état de santé et si aucun autre bien n'est occupé à titre principal. Les revenus pris en compte incluent alors les pensions de retraite, mais excluent souvent l'aide sociale à l'hébergement versée par le département.
Les étudiants propriétaires bénéficiant de bourses d'études constituent un cas d'espèce intéressant. Leurs revenus d'activité salariée sont pris en compte, mais les bourses sur critères sociaux en sont généralement exclues. Cette situation peut permettre un plafonnement avantageux pour de jeunes propriétaires aux revenus modestes.
Concernant les biens en indivision, chaque indivisaire peut potentiellement bénéficier du plafonnement au prorata de ses droits dans la propriété, à condition que le bien constitue son habitation principale. Les revenus de référence correspondent alors uniquement à ceux de l'indivisaire demandeur, et non à l'ensemble des revenus de l'indivision.
Les propriétaires en situation de surendettement font l'objet d'un traitement spécifique. Lorsqu'un plan de surendettement est en cours, les revenus pris en compte pour le plafonnement peuvent être ceux retenus par la commission de surendettement, qui diffèrent parfois sensiblement du revenu fiscal de référence habituel.
Stratégies d'optimisation et conseils pratiques pour maximiser l'avantage
L'optimisation du plafonnement de la taxe foncière nécessite une approche méthodique et une bonne compréhension des mécanismes fiscaux. La préparation anticipée du dossier constitue le premier levier d'efficacité. Dès le mois de janvier, il convient de rassembler tous les justificatifs nécessaires et de vérifier la cohérence des informations déclarées l'année précédente.
La gestion des revenus exceptionnels peut considérablement impacter l'éligibilité au dispositif. Les plus-values immobilières, les indemnités de licenciement ou les rachats de contrats d'assurance-vie gonflent artificiellement le revenu fiscal de référence. Dans ces situations, il peut être judicieux de différer certaines opérations ou de les étaler sur plusieurs exercices fiscaux lorsque cela est possible.
Les déductions fiscales jouent un rôle déterminant dans le calcul du revenu de référence. L'optimisation des dispositifs de défiscalisation légaux (PERP, dons aux associations, emploi à domicile) peut faire basculer un dossier vers l'éligibilité. Les investissements locatifs déficitaires (dispositifs Pinel, Malraux, monuments historiques) réduisent mécaniquement le revenu imposable et donc le revenu de référence.
La coordination avec d'autres avantages fiscaux nécessite une vigilance particulière. Certains dispositifs d'exonération partielle de taxe foncière (personnes âgées, handicapés) peuvent se cumuler avec le plafonnement, créant un effet de levier intéressant. À l'inverse, d'autres mécanismes peuvent interférer négativement et nécessitent un arbitrage réfléchi.
Le timing de la demande revêt une importance stratégique. Bien que la demande puisse être déposée jusqu'au 31 décembre de l'année d'imposition, une démarche précoce permet de bénéficier d'un accompagnement plus personnalisé des services fiscaux et de corriger d'éventuelles erreurs avant la date limite.
Pour les propriétaires aux revenus fluctuants (professions libérales, artistes, agriculteurs), l'analyse pluriannuelle des revenus peut révéler des opportunités d'optimisation. Le lissage des revenus sur plusieurs années, lorsqu'il est fiscalement possible, peut maintenir durablement l'éligibilité au dispositif.
La valorisation des charges déductibles spécifiques au logement peut également influencer favorablement le calcul. Les travaux d'amélioration énergétique, s'ils génèrent des crédits d'impôt ou des déductions, impactent positivement le revenu de référence tout en améliorant potentiellement la valeur locative cadastrale à long terme.
Impact des évolutions législatives et perspectives d'avenir du dispositif
Le plafonnement de la taxe foncière s'inscrit dans un contexte d'évolution permanente du paysage fiscal local français. Les réformes successives de la fiscalité locale depuis la suppression de la taxe d'habitation sur les résidences principales modifient progressivement l'équilibre des ressources communales et intercommunales, avec des répercussions directes sur l'évolution des taux de taxe foncière.
La révision des valeurs locatives cadastrales, engagée depuis plusieurs années, constitue un facteur d'évolution majeur. Cette mise à jour, qui vise à rapprocher les valeurs cadastrales des prix de marché réels, peut considérablement modifier l'assiette de calcul de la taxe foncière. Les propriétaires actuellement éligibles au plafonnement pourraient voir leur situation évoluer, positivement ou négativement, selon la revalorisation de leur bien.
Les expérimentations territoriales menées dans certains départements pilotes offrent un aperçu des évolutions futures possibles. Ces territoires testent de nouveaux modes de calcul de la valeur locative, intégrant des critères comme l'efficacité énergétique, l'accessibilité aux transports ou la qualité de l'environnement urbain. Ces évolutions pourraient à terme modifier substantiellement les conditions d'éligibilité au plafonnement.
L'harmonisation européenne de la fiscalité immobilière constitue également un horizon de réforme potentiel. Les directives européennes en matière de taxation du patrimoine pourraient influencer les modalités nationales de plafonnement, notamment en ce qui concerne les résidents européens non-français propriétaires en France.
Les enjeux climatiques et énergétiques transforment progressivement l'approche fiscale de l'immobilier. Les projets de taxation différenciée selon la performance énergétique des logements pourraient créer de nouveaux mécanismes de plafonnement ou d'exonération, récompensant les propriétaires engagés dans la transition écologique de leur habitat.
La digitalisation des services fiscaux simplifie progressivement les démarches administratives. Les téléprocédures se généralisent, permettant un traitement plus rapide des demandes de plafonnement et une meilleure traçabilité des dossiers. Cette évolution s'accompagne d'un renforcement des contrôles automatisés, nécessitant une vigilance accrue dans la constitution des dossiers.
Les évolutions démographiques et l'augmentation du nombre de propriétaires âgés aux revenus modestes pourraient conduire à un élargissement des critères d'éligibilité. Les pouvoirs publics étudient diverses pistes pour adapter le dispositif aux réalités socio-économiques contemporaines, notamment l'intégration de critères patrimoniaux complémentaires au revenu.
La territorialisation croissante de la fiscalité locale ouvre la voie à des dispositifs de plafonnement modulés selon les spécificités locales. Certaines collectivités expérimentent déjà des mécanismes d'aide au paiement de la taxe foncière, complémentaires au dispositif national, créant un paysage fiscal de plus en plus diversifié selon les territoires.