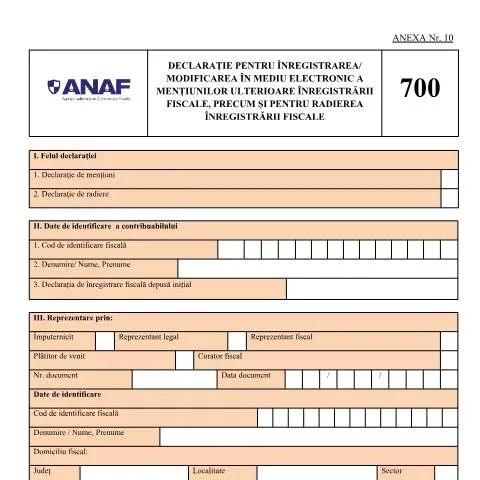
Importanța Declarației pentru Înregistrarea/Modificarea în Mediu Electronic a Mențiunilor Ulterioare înregistrării Fiscale
Într-o lume în continuă digitalizare, procesele administrative au evoluat semnificativ, facilitând interacțiunile dintre contribuabili și autoritățile fiscale. Declarația pentru înregistrarea/modificarea în mediu electronic a mențiunilor ulterioare înregistrării fiscale, denumită oficial D_700_OPANAF_15_2026, joacă un rol crucial în acest context. Acest document nu doar că simplifică procedurile de înregistrare fiscală, dar asigură și o transparență crescută în gestionarea informațiilor fiscale ale contribuabililor. Este esențial să înțelegem nu doar cum se completează și se depune această declarație, ci și în ce circumstanțe este necesară.
Cadru Regulator și Evoluție Istorică
Declarația D_700_OPANAF_15_2026 a apărut ca urmare a nevoii de digitalizare a proceselor administrative, conform Legea nr. 455/2001 privind semnătura electronică și cadrul de digitalizare a administrației publice. Începând cu implementarea Ordonanței de Urgență a Guvernului nr. 27/2022, care a adus modificări semnificative în legislația fiscală, această declarație a devenit un instrument esențial pentru contribuabili. Scopul principal este de a facilita actualizarea și modificarea datelor fiscale într-un mod rapid și eficient.
Pe parcursul anilor, ANAF a intensificat eforturile de a simplifica procedurile fiscale și a promova utilizarea platformelor online. Astfel, D_700 este parte integrantă din strategia națională de e-guvernare, contribuind la reducerea timpului de procesare a documentelor și a birocrației asociate.
Destinatarii și Contextul Utilizării Declarației
Declarația D_700 este destinată unei varietăți de contribuabili, de la persoane fizice autorizate, la persoane juridice și entități străine cu activitate în România. Aceasta se depune în mai multe situații specifice:
- Înregistrarea sau modificarea mențiunilor ulterioare înregistrării fiscale, cum ar fi schimbarea denumirii sau a sediului social.
- Radierea înregistrării fiscale în cazul în care entitatea nu mai desfășoară activitate.
- Actualizarea informațiilor fiscale ca răspuns la modificări legislative sau la cerințele autorităților fiscale.
De asemenea, este important de menționat că utilizarea acestui formular este obligatorie în anumite cazuri, iar nerespectarea acestei obligații poate atrage sancțiuni administrative din partea ANAF.
Structura Declarației D_700: Ce Informații Sunt Necesare
Înțelegerea structurii formularului D_700 este esențială pentru a asigura o completare corectă. Formularul este împărțit în mai multe secțiuni, fiecare având cerințe specifice:
- Identificarea contribuabilului: Această secțiune conține informații esențiale precum codul de identificare fiscală (CIF) și numele/numele și prenumele contribuabilului.
- Reprezentare: Indică dacă declarația este depusă de un împuternicit, reprezentant legal sau altă persoană autorizată.
- Detalii privind contabilitatea: Este necesar să se declare dacă contabilitatea este organizată și condusă pe bază de contracte de prestări servicii.
- Informații despre sediile permanente și reprezentanțe: Această secțiune detaliază tipurile de activitate desfășurate, precum și informații relevante pentru sediile permanente.
- Vectorul fiscal: Datele referitoare la impozitele datorate trebuie specificate, inclusiv orice contribuții speciale.
Este esențial ca toate informațiile să fie complete și corecte, altfel există riscul ca declarația să fie respinsă sau întârziată.
Modalități de Depunere a Declarației D_700
Declarația D_700 poate fi depusă prin mai multe canale, fiecare având avantaje și dezavantaje:
- Online: Utilizând platforma SPV (Spațiul Privat Virtual) a ANAF, contribuabilii pot depune declarația electronic, ceea ce reduce semnificativ timpul de procesare și facilitează accesul la informații fiscale.
- Prin poștă: Aceasta este o opțiune tradițională, dar mai puțin eficientă, care poate duce la întârzieri în procesare.
- La ghișeu: Depunerea personală la ghișeul ANAF oferă oportunitatea de a discuta direct cu funcționarii fiscali, însă poate implica timp de așteptare.
Este recomandat ca depunerea online să fie prioritară, având în vedere eficiența și rapiditatea acestui mod de lucru.
Gestionarea Refuzurilor și Erorilor
În cazul în care declarația D_700 este respinsă, contribuabilii trebuie să cunoască pașii următori:
- Verificarea motivului refuzului: ANAF va oferi un motiv clar pentru respingere, care trebuie analizat cu atenție.
- Corectarea erorilor: O dată identificate, trebuie corectate informațiile eronate și depus un nou formular.
- Termenele de remediere: Contribuabilii trebuie să fie atenți la termenele impuse de ANAF pentru a evita penalitățile.
Este recomandat ca, în caz de neclarități, contribuabilii să contacteze ANAF pentru a primi asistență directă.
Procesul de Tratare a Declarației D_700
Odată depusă, declarația D_700 trece printr-un proces standard de verificare:
- Verificarea formală: ANAF va verifica dacă toate câmpurile au fost completate corect și dacă informațiile sunt conforme.
- Evaluarea conținutului: Funcționarii fiscali se vor asigura că informațiile declarate sunt corecte și actualizate.
- Emiterea unui răspuns: După analiză, ANAF va emite o decizie privind acceptarea sau respingerea declarației. Termenul legal de răspuns este de obicei de 30 de zile.
Contribuabilii au dreptul de a contesta deciziile ANAF, urmând o procedură administrativă specifică. Este esențial ca toate interacțiunile să fie documentate corespunzător.
Concluzie: Rolul Esențial al Declarației D_700 în Ecosistemul Fiscal
Declarația pentru înregistrarea/modificarea în mediu electronic a mențiunilor ulterioare înregistrării fiscale, D_700_OPANAF_15_2026, este mai mult decât un simplu document administrativ. Este un instrument vital care contribuie la buna funcționare a sistemului fiscal românesc, facilitând accesul contribuabililor la servicii esențiale și asigurând transparența necesară într-un mediu economic din ce în ce mai complex. În acest context, cunoașterea detaliilor privind completarea, depunerea și gestionarea acestui formular devine crucială pentru toți cei care interacționează cu ANAF.
Procedura de depunere a Declarației pentru modificarea înregistrării fiscale
În cazul în care un contribuabil trebuie să efectueze modificări în ceea ce privește înregistrarea sa fiscală, este esențial să urmeze o procedură bine definită. Conform OPANAF 1699/2021, modificările pot include schimbări de denumire, activitate, sau date de contact, iar depunerea declarației se poate realiza exclusiv în mediu electronic prin intermediul Sistemului Național de Declarații Electronice (SNDE).
Contribuabilul trebuie să acceseze platforma ANAF, să se autentifice folosind ROeID sau SPV, apoi să completeze Formularul 700 - Cerere de modificare a înregistrării fiscale, care include toate informațiile necesare pentru actualizarea datelor. Este important să se respecte termenul limită de depunere, care este de 30 de zile de la data producerii modificărilor.
De asemenea, se recomandă ca toți contribuabilii să se familiarizeze cu aspectele legale legate de modificările înregistrării, inclusiv cu eventualele sancțiuni pentru nedeclararea la timp a acestor modificări. ANAF pune la dispoziție, de asemenea, ghiduri și tutoriale video pe site-ul său oficial pentru a asista contribuabilii în procesul de depunere a declarațiilor.
Radierea înregistrării fiscale: condiții și proceduri
Radierea înregistrării fiscale este un proces complex, dar necesar pentru contribuabili care nu mai desfășoară activități economice sau care au fost declarați inactivi. Conform OPANAF 1699/2021, este esențial ca contribuabilii să cunoască pașii specifici și să îndeplinească condițiile legale necesare pentru a evita complicațiile ulterioare.
Condițiile pentru radierea înregistrării fiscale includ, printre altele, dovedirea încetării activității economice și achitarea tuturor obligațiilor fiscale. Contribuabilii trebuie să completeze Formularul 710 - Cerere de radiare a înregistrării fiscale și să-l depună electronic, similar cu celelalte declarații fiscale. De asemenea, este necesar să se anexeze toate documentele justificative, cum ar fi declarațiile fiscale finale și dovezile de plată a impozitelor.
Din perspectiva timpului, radierea poate dura până la 30 de zile lucrătoare, în funcție de complexitatea cazului. Este crucial ca toate informațiile furnizate să fie corecte și complete pentru a preveni întârzierile în procesare. ANAF oferă asistență prin intermediul serviciului de call center și prin sesiuni de informare destinate contribuabililor.
Impactul digitalizării asupra proceselor fiscale în România
Digitalizarea administrației fiscale în România a avut un impact semnificativ asupra eficienței proceselor, facilitând accesul contribuabililor la informații și servicii. Implementarea sistemului e-guvernare, în conformitate cu Legea nr. 455/2001 privind semnătura electronică, a permis contribuabililor să efectueze acțiuni administrative de la distanță, reducând astfel timpul și resursele necesare pentru îndeplinirea obligațiilor fiscale.
Un avantaj major al acestei digitalizări este accesibilitatea sporită la serviciile fiscale. Contribuabilii pot depune declarații, pot verifica statusul acestora și pot comunica cu autoritățile fiscale prin intermediul portalurilor disponibile, cum ar fi ghișeu.ro și hub.mai.gov.ro. Acest lucru a condus la o reducere semnificativă a aglomerației la ghișeele ANAF și la o mai bună gestionare a timpului atât pentru contribuabili, cât și pentru funcționarii publici.
Pe de altă parte, provocările digitalizării rămân, cum ar fi asigurarea securității datelor și accesibilitatea pentru toate categoriile de contribuabili. ANAF lucrează constant la îmbunătățirea sistemelor de securitate și la dezvoltarea de soluții digitale care să fie prietenoase pentru utilizatori, inclusiv pentru cei care nu sunt familiarizați cu tehnologia. Educația contribuabililor în utilizarea acestor sisteme este, de asemenea, o prioritate, având în vedere că un număr semnificativ de utilizatori sunt încă reticenți în a adopta aceste noi soluții.