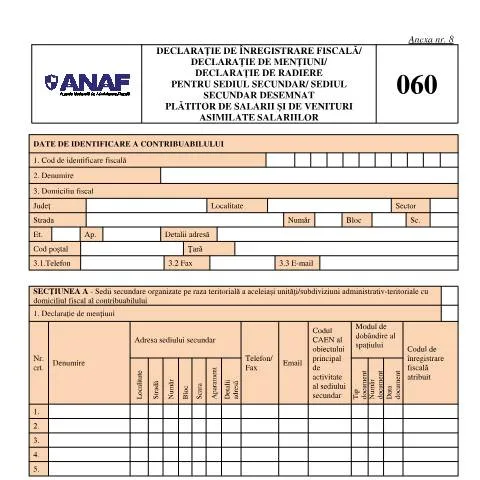
Aspectele esențiale ale Declarației de Înregistrare Fiscală
Declarația de înregistrare fiscală, cunoscută sub codul D_060_OPANAF_508_2026, este un document crucial pentru orice contribuabil care dorește să organizeze un sediu secundar ca plătitor de salarii și venituri asimilate salariilor. Acest formular, reglementat de OPANAF 1699/2021, cu modificările ulterioare, servește la înregistrarea, menționarea și, în cazul necesității, radierea unui sediu secundar.
Impactul completării corecte a formularului
Completarea corectă a Declarației de Înregistrare Fiscală nu este doar o formalitate; are implicații serioase în funcționarea legală a afacerii dumneavoastră. O omisiune sau o eroare poate genera penalități financiare sau chiar probleme legale. De exemplu, nedeclararea unui sediu secundar poate duce la imposibilitatea de a deduce anumite cheltuieli fiscale sau la sancțiuni de la autoritățile fiscale.
- Obligații fiscale: Înregistrarea corectă asigură conformitatea cu legislația fiscală în vigoare.
- Drepturi legale: Permite accesul la deduceri fiscale și alte beneficii legale.
- Posibile penalizări: Nerespectarea termenelor poate conduce la amenzi și alte sancțiuni.
Cine depune declarația?
Declarația trebuie depusă de către contribuabilii care dețin sedii secundare, inclusiv persoane fizice autorizate și persoane juridice. Fiecare entitate care organizează un sediu secundar și este plătitoare de salarii este obligată să depună acest formular.
Structura formularului D_060
Formularul se împarte în secțiuni distincte, fiecare având rolul său specific. Iată o detaliere a principalelor secțiuni:
- Date de identificare a contribuabilului: Aceasta este prima secțiune, unde se completează informații precum codul de identificare fiscală, denumirea și domiciliul fiscal.
- Sectiunea A: Aceasta se referă la sediile secundare organizate pe raza aceleași unități/subdiviziuni administrativ-teritoriale cu domiciliul fiscal al contribuabilului.
- Sectiunea B: Se concentrează pe sediile secundare organizate pe raza unei alte unități/subdiviziuni administrativ-teritoriale decât domiciliul fiscal al contribuabilului.
- Date privind starea sediului secundar: Aici se indică, dacă este cazul, radierea sediului secundar.
Detalii importante în completarea formularului
Fiecare secțiune a formularului necesită o atenție deosebită la completare. Este esențial să respectați instrucțiunile pentru a evita întârzierile în procesarea declarației. De exemplu, asigurați-vă că adresa sediului secundar este completă, inclusiv detalii precum bloc, scara, apartament și cod poștal.
În plus, este important să verificați codul CAEN (Clasificarea Activităților Economice Naționale) al obiectului principal de activitate al sediului secundar, acesta fiind un element cheie care influențează impozitarea.
Modalități de depunere a declarației
Declarația de înregistrare fiscală poate fi depusă prin mai multe modalități:
- Depunere fizică: La registratura organului fiscal competent sau prin poștă, cu scrisoare recomandată.
- Depunere electronică: Aceasta poate fi realizată prin intermediul portalului e-guvernare, permițând astfel contribuabililor să declare toate sediile secundare într-un singur formular electronic.
Este crucial să respectați termenele legale pentru depunerea declarației, de obicei stabilite prin legislația fiscală în vigoare. Aceste termene pot varia, dar, de regulă, sunt stabilite lunar.
Diferențele între canalele de depunere
Fiecare metodă de depunere are avantajele și dezavantajele sale:
| Canal de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Depunere fizică | Contact direct cu autoritățile fiscale | Riscul de pierdere a documentelor, timp de așteptare |
| Depunere electronică | Rapiditate, accesibilitate, economisire de timp | Necesar de cunoștințe tehnice, dependență de internet |
Contextul special al depunerii pentru străini
În cazul în care un contribuabil străin dorește să deschidă un sediu secundar în România, se aplică reglementări specifice. Acesta trebuie să obțină un cod de identificare fiscală, o procedură care poate fi diferită față de cea aplicabilă cetățenilor români.
De asemenea, străinii trebuie să demonstreze că au un domiciliu fiscal stabilit în România și să prezinte documente care atestă legalitatea activităților lor economice în țară. Este recomandat să colaboreze cu un consultant fiscal pentru a naviga mai ușor prin cerințele administrative.
Excepții și situații complexe
Există anumite situații care pot complica procesul de depunere a declarațiilor:
- Mineurs: Persoanele care nu au vârsta legală pot avea restricții în ceea ce privește capacitatea de a depune declarațiile, fiind necesară o reprezentare legală.
- Situații de urgență: În cazul unor situații excepționale, cum ar fi dezastre naturale sau pandemii, pot exista amânări sau modificări ale termenelor de depunere.
- Contribuabili cu venituri mixte: Cei care obțin venituri din mai multe surse pot necesita o planificare fiscală specifică.
Consecințele nerespectării obligațiilor fiscale
Nerespectarea obligațiilor fiscale, inclusiv neîndeplinirea depunerii acestui formular, poate conduce la consecințe grave. Autoritățile fiscale pot impune penalizări financiare, iar în cazuri extreme, pot exista repercusiuni legale care afectează activitatea afacerii.
Astfel, contribuabilii sunt încurajați să acorde o atenție specială acestei proceduri, să se informeze continuu despre schimbările legislației fiscale și să solicite asistență specializată, dacă este necesar.
Importanța actualizării informațiilor fiscale
Este important ca informațiile din declarația de înregistrare fiscală să fie actualizate constant. Orice modificare a sediului secundar, a activităților desfășurate sau a datelor de identificare fiscală trebuie reflectate în declarațiile fiscale. Aceasta nu doar că asigură conformitatea, dar și protejează contribuabilul de eventuale sancțiuni.
Urmarea pașilor corecți
În concluzie, depunerea Declarației de Înregistrare Fiscală este un proces esențial pentru activitatea legală a oricărei afaceri. Este vital să respectați toate cerințele legale și să nu neglijați importanța completării corecte a documentului. Colaborarea cu experți în domeniul fiscal poate aduce beneficii semnificative și poate evita complicații pe termen lung.
Aspecte practice privind Declarația de înregistrare fiscală pentru sediul secundar
Declarația de înregistrare fiscală pentru sediul secundar este un document esențial pentru orice entitate economică care dorește să funcționeze legal pe teritoriul României. Este important să respectați întocmai condițiile legale pentru a evita eventuale sancțiuni sau blocaje în activitate. În acest sens, trebuie să aveți în vedere că, pe lângă depunerea formularului specific, este necesar să prezentați și documentația suport corespunzătoare.
Printre documentele necesare se numără:
- copie după actul constitutiv al societății;
- documentația care atestă dreptul de folosință asupra spațiului în care se va desfășura activitatea (contract de închiriere, act de proprietate etc.);
- încheierea judecătorească de înregistrare a sediului social, în cazul în care sediul secundar este constituit pentru o entitate nouă;
- cartea de identitate a reprezentantului legal, în original și copie.
Este de asemenea recomandat să verificați dacă sediul secundar va fi desemnat plătitor de salarii sau venituri asimilate salariilor, conform OPANAF 1699/2021. Aceasta implică un regim fiscal diferit, cu obligații specifice de raportare și plăți.
Termenele și modalitățile de depunere a declarațiilor fiscale pentru sediile secundare
În funcție de activitatea desfășurată și de regimul fiscal aplicabil, termenele de depunere a declarațiilor pot varia considerabil. Conform legislației în vigoare, sediile secundare care sunt desemnate plătitoare de salarii trebuie să depună declarații lunare, în termen de 25 ale lunii următoare încheierii unei perioade fiscale.
Printre declarațiile ce trebuie depuse se numără:
- Declarația 112 - privind impozitul pe salarii și contribuțiile sociale;
- Declarația 100 - pentru impozitul pe profit, în cazul în care sediul secundar realizează venituri;
- Declarația unică, în cazul în care sediul secundar are activități independente.
Modalitatea de depunere poate fi atât online, prin intermediul Spațiului Privat Virtual (SPV), cât și la ghișeu, în funcție de preferințele fiecărui contribuabil. Este esențial ca, în cazul depunerii online, să aveți la dispoziție un certificat digital calificat ROeID pentru a putea autentifica și transmite declarațiile.
Aspecte fiscale și contabile pentru sediile secundare
Odată cu înregistrarea sediului secundar, este crucial să țineți cont de implicațiile fiscale și contabile pe care aceasta le aduce. Sediul secundar poate avea obligații diferite în funcție de natura activității desfășurate și de regimul de impozitare ales.
De exemplu, dacă sediul secundar își desfășoară activitatea în domeniul comerțului, va trebui să înregistreze veniturile și cheltuielile aferente într-un sistem contabil corespunzător. Este recomandat să colaborați cu un contabil autorizat care poate oferi sfaturi adaptate specificului activității dumneavoastră.
De asemenea, trebuie să aveți în vedere că sediul secundar, chiar și în calitate de plătitor de impozit pe profit, va trebui să respecte toate reglementările legale referitoare la înregistrarea veniturilor și cheltuielilor, precum și la emiterea facturilor fiscale. În cazul în care activează în domenii reglementate, este posibil să fie necesare licențe sau autorizații suplimentare.
În concluzie, gestionarea corectă a aspectelor fiscale și contabile legate de sediul secundar poate contribui semnificativ la succesul pe termen lung al activității economice desfășurate.