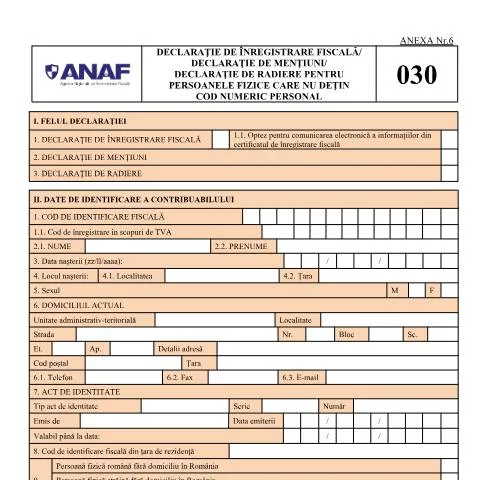
Importanța Declarației de Înregistrare Fiscală pentru Persoanele Fără Cod Numeric Personal
Declarația de înregistrare fiscală, cunoscută sub codul D_030_OPANAF_15_2026, joacă un rol esențial în cadrul sistemului fiscal românesc, mai ales pentru persoanele fizice care nu dețin cod numeric personal (CNP). Acest formular este fundamental pentru stabilirea identității fiscale a contribuabililor străini sau a celor fără cetățenie română, facilitând astfel înregistrarea acestora în scopuri fiscale și asigurând conformitatea cu legislația națională.
Cine trebuie să depună această declarație?
Persoanele fizice care nu dispun de un CNP, dar care activează sau obțin venituri din activități în România, sunt obligate să depună această declarație. Acestea pot include:
- Persoane fizice străine fără domiciliu în România
- Români fără domiciliu stabil în România
- Persoane fără cetățenie română aflate în întreținere
Prin completarea acestui formular, contribuabilii pot solicita un cod de identificare fiscală (CIF), esențial pentru orice interacțiune cu ANAF (Agenția Națională de Administrare Fiscală).
Etapele de completare a Declarației de Înregistrare Fiscală
Completarea formularului D_030_OPANAF_15_2026 necesită o atenție deosebită, având în vedere informațiile sensibile solicitate. Iată pașii esențiali pentru un completare corectă:
- Identificarea contribuabilului: Includeți date precum numele, prenumele, data și locul nașterii, precum și detalii de contact (telefon, e-mail).
- Documente justificative: Trebuie anexate copii ale actului de identitate și, după caz, ale altor documente relevante care atestă statutul fiscal (ex: certificat de rezidență).
- Activitatea desfășurată: Indicați tipul de activitate pentru care solicitați înregistrarea (ex: venituri din activități independente, drepturi de proprietate intelectuală).
- Semnătura: Asigurați-vă că declarația este semnată, altfel va fi considerată nulă.
Este recomandat să verificați de două ori informațiile completate pentru a evita eventuale erori care ar putea duce la refuzul înregistrării.
Modalități de depunere a declarației
Declarația poate fi depusă atât în format fizic, la ghișeul ANAF, cât și în format electronic, prin intermediul portalului ANAF sau al serviciului SPV (Spațiul Privat Virtual). Iată pașii necesari:
- Depunere fizică: Completați formularul, anexați documentele necesare și prezentați-l la biroul ANAF din raza teritorială a adresei de domiciliu sau a activității.
- Depunere electronică: Autentificați-vă în SPV folosind ROeID, completați declarația online, atașați documentele digitalizate și trimiteți pentru validare.
După depunere, este esențial să verificați statusul declarației pentru a vă asigura că a fost acceptată.
Ce se întâmplă în urma depunerii declarației?
Odată ce declarația este acceptată, contribuabilul va primi un cod de identificare fiscală (CIF) prin intermediul ANAF. Acest cod devine esențial pentru toate activitățile fiscale ulterioare. Este important să rețineți că:
- Înregistrarea nu înseamnă automat că sunteți înregistrat ca plătitor de TVA; aceasta se face prin completarea unor cereri suplimentare, dacă este cazul.
- În cazul în care declarația este respinsă, ANAF va comunica motivele, iar contribuabilul va avea obligația de a remedia situația și de a depune o nouă declarație.
Contextul legal care reglementează declarația
Declarația de înregistrare fiscală pentru persoanele fizice care nu dețin CNP este reglementată de Legea nr. 455/2001 privind semnătura electronică și de Ordonanța de Urgență a Guvernului nr. 27/2022. Aceste acte normative definesc cadrul legal pentru digitalizarea activităților administrative și pentru facilitarea interoperabilității între instituțiile statului. În plus, OPANAF 1699/2021 stipulează detaliile specifice legate de formulare și proceduri, inclusiv modificările aduse de la prima publicare.
Cazuri speciale și excepții
În anumite situații, pot apărea cerințe suplimentare sau condiții speciale pentru depunerea declarației. Acestea includ:
- Persoane fizice nerezidente: Acestea pot necesita documente suplimentare, cum ar fi dovada venitului sau a activităților desfășurate în România.
- Minori: Înregistrarea minorilor se va face de către tutori legali, iar acestora li se poate solicita o declarație suplimentară care să ateste statutul de tutore.
- Situații de urgență: În cazuri excepționale, ANAF poate permite depunerea declarației prin canale alternative sau cu documentație simplificată.
Termene importante în procesul de înregistrare
Respectarea termenelor este crucială pentru evitarea penalităților. În general, termenul de depunere pentru această declarație este de 30 de zile de la începerea activităților în România. După depunere, ANAF are un termen de 30 de zile pentru a procesa declarația și a emite CIF-ul. În cazul în care sunt necesare clarificări sau documente suplimentare, termenul poate fi prelungit.
Următoarele date sunt esențiale:
| Activitate | Termen |
|---|---|
| Depunerea declarației | 30 de zile de la începerea activităților |
| Procesarea de către ANAF | 30 de zile de la depunere |
Concluzii: Angajamentul față de conformitatea fiscală
Depunerea Declarației de Înregistrare Fiscală este un pas fundamental pentru orice persoană fizică care desfășoară activități economice în România fără a avea un CNP. Într-o lume în care respectarea legislației fiscale devine din ce în ce mai stringentă, contribuabilii au responsabilitatea de a se informa și de a respecta toate reglementările legale. Prin completarea corectă și la timp a acestui formular, se asigură nu doar legalitatea activităților desfășurate, ci și contribuția la dezvoltarea economică a țării.
Procedura de obținere a Codului Numeric Personal (CNP) pentru persoanele fizice străine
În cazul în care sunteți o persoană fizică străină care intenționează să desfășoare activități economice pe teritoriul României, primul pas esențial este obținerea unui Cod Numeric Personal (CNP). Acesta este un element crucial pentru identificarea fiscală, fiind necesar pentru completarea diverselor formulari, inclusiv Declarația de înregistrare fiscală.
Procedura de obținere a CNP-ului implică mai multe etape. În primul rând, trebuie să vă prezentați la Serviciul Public Comunitar de Evidență a Persoanelor (SPCEP) din localitatea în care doriți să vă stabiliți. Veți avea nevoie de următoarele documente:
- Un act de identitate valabil (pașaport, carte de identitate)
- Un document care să ateste reședința în România (contract de închiriere, dovadă de proprietate)
- O cerere tipizată pentru eliberarea CNP-ului, care poate fi obținută de la ghișeu sau de pe site-ul oficial al MAI.
După completarea cererii, funcționarul va verifica documentele și va emite CNP-ul în termen de 5 zile lucrătoare, în funcție de validarea informațiilor. Este important să rețineți că, fără CNP, nu veți putea efectua înregistrări fiscale, nici nu veți putea avea acces la servicii bancare sau administrative în România.
Importanța Declarației de Mențiuni pentru modificarea datelor fiscale
Declarația de mențiuni joacă un rol esențial în actualizarea informațiilor fiscale ale persoanelor fizice. Aceasta trebuie depusă pentru a reflecta orice modificare a stării personale sau a activităților economice. De exemplu, în cazul schimbării adresei de reședință, modificărilor în statutul de angajare sau schimbării numelui, este crucial ca aceste informații să fie comunicate ANAF prin intermediul Declarației de mențiuni.
Depunerea acestei declarații se realizează prin completarea formularului specific, care are codul 200. Este recomandat să verificați periodic datele înregistrate la ANAF pentru a evita eventuale probleme legate de impozitare sau alte obligații fiscale. Modificările se pot efectua online, prin intermediul Spațiului Privat Virtual (SPV), sau fizic, la sediile ANAF. Termenul de depunere este de 30 de zile de la apariția modificărilor.
Un aspect important de menționat este că nerespectarea obligației de a comunica aceste mențiuni poate duce la sancțiuni financiare sau la probleme legate de accesul la diverse servicii fiscale. În plus, o situație fiscală neactualizată poate duce la neplata impozitelor în termenul corespunzător, cu posibile penalități.
Diferențele între radierea din evidența ANAF și alte forme de încetare a activității fiscale
Radierea din evidența ANAF este un proces distinct care se aplică în cazul în care o persoană fizică își încheie activitatea economică și dorește să se elimine complet din registrul fiscal. Este esențial să înțelegeți diferența dintre radierea propriu-zisă și alte forme de încetare a activității, cum ar fi suspendarea sau încetarea temporară a activităților.
Radierea se realizează prin depunerea formularului 084 - Cerere de radiere, care trebuie însoțit de documentele justificative, cum ar fi dovada închiderii tuturor conturilor fiscale și de încheierea activităților economice. Procesul de radiere permite persoanelor fizice să se dezvolte fără eventuale datorii fiscale rămase, în timp ce suspendarea oferă posibilitatea reluării activității în viitor.
Un alt aspect important de menționat este că, în cazul radierii definitive, persoana fizică trebuie să se asigure că nu există datorii fiscale rămase la ANAF. Aceasta implică o verificare amănunțită a situației fiscale, inclusiv a impozitelor pe venit, a contribuțiilor sociale și a altor obligații. În cazul în care există datorii, acestea trebuie achitate înainte de a iniția procesul de radiere.
Este indicat să consultați un specialist în domeniu sau un contabil pentru a vă asigura că toate aspectele legate de radiere sunt respectate conform legislației în vigoare.