Importanța Declarației de Înregistrare Fiscală pentru Contribuabilii Nerezidenți
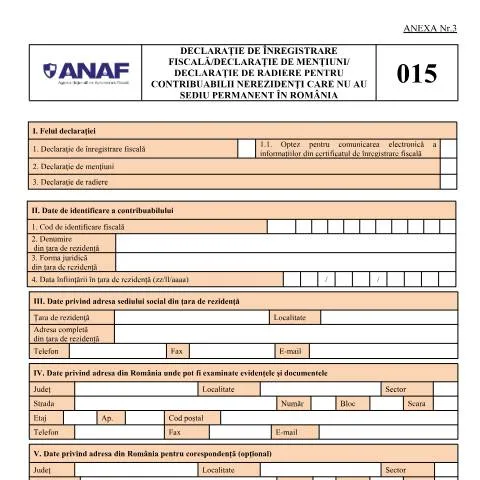
Declarația de înregistrare fiscală/declarație de mențiuni/declarație de radiere pentru contribuabilii nerezidenți care nu au sediu permanent în România, cod D_015_OPANAF_15_2026, reprezintă un document esențial pentru persoanele juridice care doresc să deschidă sau să desfășoare activități economice în România.
Scopul principal al acestui formular este de a asigura o trasabilitate clară a obligațiilor fiscale ale contribuabililor nerezidenți care, deși nu au un sediu permanent, pot avea obligații de plată a impozitelor sau pot dori să înregistreze mențiuni referitoare la activitatea lor economică în România.
Structura Declarației: Rubricile Decisive
Formularul este împărțit în mai multe secțiuni, fiecare având un rol specific în completarea acestuia. Este crucial ca fiecare utilizator să înțeleagă semnificația fiecărei rubrici pentru a evita erorile de completare.
- Secțiunea I - Felul declarației:
- Declarație de înregistrare fiscală
- Declarație de mențiuni
- Declarație de radiere
- Secțiunea II - Date de identificare a contribuabilului:
- Cod de identificare fiscală
- Denumirea din țara de rezidență
- Forma juridică
- Secțiunea III - Date privind adresele:
- Adresa sediului social din țara de rezidență
- Adresă în România pentru examinarea documentelor
- Adresă pentru corespondență (opțional)
- Secțiunea VI - Alte date despre contribuabil:
- Denumirea instituției bancare din România
- Codul IBAN al contului
- Obligații fiscale specifice
Canalele de Depunere: Online versus Pe Hârtie
Odată completată, Declarația de Înregistrare Fiscală poate fi depusă prin mai multe canale:
- Depunere Online: Utilizând Sistemul de Plată Online (SPV) al ANAF, contribuabilii trebuie să se autentifice cu ROeID pentru a accesa formularul și a-l trimite direct autorităților fiscale.
- Depunere Pe Hârtie: Formularul poate fi printat și depus la ghișeul ANAF sau trimis prin poștă. Este recomandat ca, în acest caz, să fie trimis printr-un serviciu cu confirmare de primire.
Fiecare canal de depunere are avantaje și dezavantaje, iar alegerea unui canal depinde de preferințele contribuabilului și de natura activității desfășurate.
Tratarea Declarației de către Autorități
Odată ce declarația a fost depusă, ANAF va analiza informațiile furnizate. Este important pentru contribuabili să știe că:
- Termenul de procesare standard este de 30 de zile lucrătoare.
- În cazul unor informații incomplete sau necorespunzătoare, ANAF va solicita clarificări suplimentare.
Urmărirea statusului declarației se poate realiza prin intermediul platformei SPV, unde utilizatorii pot verifica atât starea declarației, cât și eventualele solicitări de informații suplimentare.
Declarația în Contextul unui Cadru Mai Larg
Declarația de Înscriere Fiscală nu funcționează în izolare. Aceasta este parte dintr-un sistem mai complex de reglementări și obligații fiscale pentru contribuabilii nerezidenți. De exemplu, contribuabilii care optează pentru înregistrarea în scopuri de TVA trebuie să completeze și secțiunile aferente în formular, având în vedere reglementările din Codul Fiscal român.
În plus, pentru persoanele juridice care desfășoară activități în sectoare specifice, cum ar fi petrolul și gazele, se pot aplica obligații suplimentare, cum ar fi impozitul specific pe cifra de afaceri, care trebuie declarat prin intermediul acestui formular.
Etapele Procesului: De la Declarație la Decizie
Un proces detaliat în această direcție implică mai multe etape:
- Completarea Formularului: Asigurați-vă că fiecare secțiune este completată corect, ținând cont de cerințele specifice pentru contribuabilii nerezidenți.
- Depunerea Formularului: Alegeți canalul de depunere preferat, fie online prin SPV, fie prin poștă sau la ghișeu.
- Primirea Confirmării: După depunere, așteptați confirmarea din partea ANAF, care va include un număr de înregistrare.
- Monitorizarea Statusului: Accesați SPV pentru a urmări statusul declarației și a reacționa prompt la eventualele solicitări de clarificări.
- Primele Obligații Fiscale: Odată ce declarația este acceptată, veți începe să respectați obligațiile fiscale conform reglementărilor aplicabile.
Calendarul Depunerii și Urmărilor
Conform legislației în vigoare, depunerea declarației trebuie efectuată:
- În termen de 30 de zile: de la data desfășurării activităților economice în România.
- Revizuiri Anuale: Contribuabilii trebuie să revizuiască periodic informațiile furnizate, actualizându-le în cazul în care intervin modificări.
În absența respectării acestor termene, contribuabilii ar putea fi supuși unor penalizări fiscale, ceea ce subliniază importanța unei gestionări riguroase a obligațiilor fiscale.
Relația cu Autoritățile Fiscale: Comunicare și Responsabilitate
Colaborarea cu ANAF este esențială pentru asigurarea unei desfășurări fără probleme a activităților comerciale. În cazul unor discrepanțe sau întrebări referitoare la formulare, este recomandat să contactați direct autoritățile fiscale.
Prin familiarizarea cu formularul D_015_OPANAF_15_2026 și cu procedurile aferente, contribuabilii nerezidenți pot evita întârzierile și pot asigura conformitatea cu legislația română. Accesarea resurselor disponibile online, cum ar fi portalul ANAF, poate oferi asistență suplimentară, fiind o cale eficientă de a obține informații precise și actualizate.
Obligațiile fiscale și termenele de depunere pentru contribuabilii nerezidenți
Contribuabilii nerezidenți care nu au sediu permanent în România sunt obligați să respecte anumite reglementări fiscale specifice. Aceștia trebuie să depună diverse declarații la ANAF, în funcție de tipul de venituri realizate în România. De exemplu, pentru veniturile din activități independente desfășurate pe teritoriul României, este necesară completarea și depunerea Formularului 100, care trebuie realizată până la data de 25 a lunii următoare celei în care s-au realizat aceste venituri. De asemenea, contribuabilii nerezidenți care obțin venituri din chirii sau din vânzarea de bunuri imobile trebuie să depună o Declarație unică, de asemenea cu termen similar. În cazul în care sunt realizate venituri și din alte surse, este esențial ca fiecare categorie de venit să fie declarată în conformitate cu legislația în vigoare.
Procedura de soluționare a contestațiilor fiscale pentru nerezidenți
În cazul în care un contribuabil nerezident consideră că a fost supus unei impozitări eronate sau că există o neclaritate în aplicarea legislației fiscale, acesta are dreptul de a formula o contestație. Procedura de depunere a contestațiilor este reglementată de Codul de Procedură Fiscală și implică completarea unui formular specific, respectiv Formularul 207. Contestația trebuie depusă la organul fiscal care a emis actul contestat, în termen de 30 de zile de la comunicarea acestuia. Este recomandat ca, în cadrul contestatiei, contribuabilul să prezinte dovezi care să susțină argumentele sale, astfel încât soluționarea să fie cât mai eficientă. De asemenea, este important de menționat că, pe perioada soluționării contestației, contribuabilul poate solicita suspendarea executării obligațiilor de plată, în anumite condiții, pentru a evita acumularea de penalități.
Aspecte specifice privind impozitarea veniturilor din activități economice în România
Contribuabilii nerezidenți care desfășoară activități economice în România trebuie să fie conștienți de regimul fiscal specific acestor venituri. În general, veniturile obținute din activități independent desfășurate temporar sunt impozitate prin reținere la sursă, ceea ce înseamnă că impozitul este reținut direct de către plătitorul de venituri. Totuși, există excepții în care contribuabilul poate opta pentru impozitarea bazată pe venit real, în cazul în care se dovedește că activitatea desfășurată este sustenabilă și continuă. Este de asemenea important ca nerezidenții să fie informați cu privire la tratatele de evitare a dublei impuneri încheiate de România cu alte state, care pot influența semnificativ cuantumul impozitelor datorate. Această opțiune poate reduce în mod semnificativ povara fiscală pentru contribuabilii care își desfășoară activitatea în mai multe jurisdicții.