Rolul Declarației de Înregistrare Fiscală în Gestionarea Instituțiilor Publice
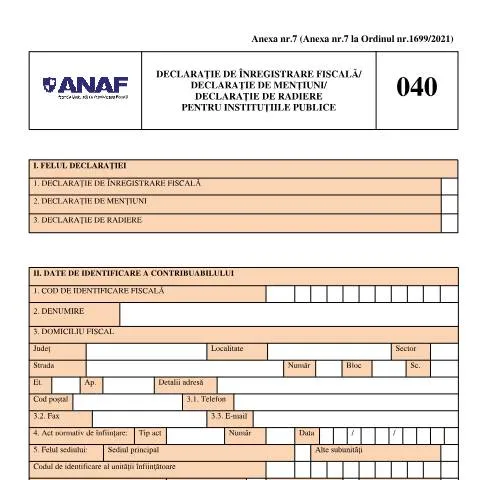
Declarația de înregistrare fiscală, cunoscută și sub denumirea de Declarație de mențiuni/Declarație de radiere pentru instituțiile publice, este un document esențial în cadrul administrării fiscale a instituțiilor publice din România. Acest formular, identificat prin codul D_040_OPANAF_2420_2025, joacă un rol crucial în asigurarea unei evidențe clare și actualizate a contribuabililor din sectorul public.
Prin intermediul acestei declarații, instituțiile publice pot solicita înregistrarea, modificarea sau radierea din evidențele fiscale, ceea ce facilitează gestionarea corectă a finanțelor publice și a raportărilor fiscale. Conform legislației în vigoare, este obligatorie depunerea acestei declarații pentru a permite ANAF să mențină un sistem fiscal transparent și eficient.
Cadru Normativ și Evoluția Declarației de Înregistrare Fiscală
Predominanța acestui formular se datorează ordonanței de urgență OPANAF 1699/2021 și modificărilor ulterioare, care reglementează obligațiile de înregistrare fiscală pentru contribuabili. De-a lungul timpului, legislația românească a suferit diverse modificări, în încercarea de a adapta sistemul fiscal la standardele europene și internaționale.
Printre aspectele importante de menționat se numără:
- Simplificarea procedurilor: Scopul principal al întocmirii acestui formular este de a facilita înregistrarea fiscală a instituțiilor publice, reducând birocrația.
- Accesibilitatea informațiilor: Prin digitalizarea procesului de depunere, informațiile sunt mai ușor accesibile atât pentru instituțiile publice, cât și pentru ANAF.
- Îmbunătățirea transparenței fiscale: Asigurarea unei evidențe clare a contribuabililor ajută la prevenirea fraudei fiscale și la consolidarea încrederii în sistemul fiscal.
Diferențierea Față de Alte Formulare Fiscale
Multe persoane confundă Declarația de înregistrare fiscală cu alte formulare fiscale, cum ar fi Declarația unică sau alte tipuri de cereri. Este esențial să subliniem aspectele distinctive ale acestui document:
- Destinația: Spre deosebire de Declarația unică, care se aplică persoanelor fizice și persoanelor juridice din sectorul privat, Declarația de înregistrare fiscală se concentrează exclusiv pe instituțiile publice.
- Tipuri de declarații: Această declarație poate avea mai multe utilizări: înregistrare, mențiuni, radiere, fiecare având implicații fiscale specifice.
- Regulile de completare: Formularele pot varia semnificativ în funcție de structura și domeniul de activitate al instituției, ceea ce necesită o atenție sporită la detalii.
Calendarul Depunerii: Termene și Următoarele Etape
Depunerea Declarației de înregistrare fiscală este reglementată de termene specifice, care pot varia în funcție de tipul de solicitare (înregistrare, modificare sau radiere). În general, este recomandat să se finalizeze acest proces cât mai repede, pentru a evita eventualele penalități sau întârzieri în raportarea fiscală.
Procedura de depunere poate fi împărțită în următorii pași:
- Completarea formularului: Este esențial ca toate câmpurile să fie completate corect și complet.
- Depunerea formularului: Acesta poate fi depus atât online, cât și fizic.
- Confirmarea primirii: După depunere, instituția va primi o confirmare, care este importantă pentru a avea dovada realizării acestei proceduri.
- Monitorizarea statusului: Este recomandat să se urmărească progresul pentru a asigura o rezolvare rapidă a eventualelor probleme.
Modalitățile de Depunere: Online sau Fizic
În contextul digitalizării și al modernizării administrației publice, Declarația de înregistrare fiscală poate fi depusă prin mai multe canale. Fiecare metodă are avantajele și dezavantajele sale:
| Metodă de Depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (prin SPV) | Rapiditate; Ușurință în accesare; Confirmare imediată. | Necesită semnătură electronică; Poate apărea dificultatea tehnică. |
| Fizic (la ghișeu) | Asistență directă; Posibilitatea de a clarifica întrebări. | Durată mai mare de procesare; Posibile cozi și timpi de așteptare. |
Urmărirea Dossier-ului: Drepturi și Obligații
După depunerea declarației, este vital să se monitorizeze statusul acesteia. ANAF oferă posibilitatea de a verifica stadiul dosarului prin intermediul portalului propriu, unde utilizatorii pot accesa informații actualizate.
În cazul în care există întrebări sau neclarități în legătură cu procesarea declarației, contribuabilii au dreptul să solicite informații suplimentare de la ANAF. Este important ca toate comunicările să fie documentate pentru a avea o evidență clară a interacțiunilor cu autoritățile fiscale.
Aspecte Tehnice: Completarea Corectă a Formularului
Complectarea Declarației de înregistrare fiscală necesită o atenție sporită la specificațiile fiecărui câmp. Este recomandat să se consulte instrucțiunile oficiale, disponibile pe site-ul ANAF, pentru a evita erorile comune.
Printre elementele esențiale de completat se numără:
- Codul de identificare fiscală (CIF): Acesta trebuie să fie corect pentru a asigura corelarea cu datele ANAF.
- Informațiile de contact: Este esențial să se ofere datele corecte, inclusiv telefon și e-mail.
- Detalii privind sediul: Adresa trebuie să fie completă, incluzând județ, localitate, stradă, număr și cod poștal.
O atenție particulară merită și sectorul de activitate al instituției, care trebuie să fie ales dintr-o listă prestabilită, asigurându-se o clasificare corectă și eficientă.
Procedura de depunere a Declarației de înregistrare fiscală
Declarația de înregistrare fiscală este un document esențial pentru orice persoană juridică sau fizică care începe o activitate economică în România. Conform OPANAF nr. 1699/2021, această declarație trebuie depusă la Agenția Națională de Administrare Fiscală (ANAF) în termen de 30 de zile de la data înființării sau a începerei activității. Este important ca solicitantul să fie conștient de faptul că pentru depunerea online a acestei declarații este necesară înregistrarea în Spațiul Privat Virtual (SPV), care poate fi realizată pe site-ul ANAF.
În plus, pentru a completa declarația, contribuabilul trebuie să dispună de un Cod de Identificare Fiscală (CIF), iar pentru persoanele fizice, numărul de identificare personală (CNP) este obligatoriu. De asemenea, este esențial să adunați documentele justificative, cum ar fi actul constitutiv al societății, dovada sediului social și eventualele autorizări necesare pentru desfășurarea activității. Aceasta poate include licențe sau avize emise de diferite autorități, în funcție de domeniul de activitate.
Declarația de mențiuni: când și cum se completează
Declarația de mențiuni este un document care trebuie depus de către contribuabilii care doresc să actualizeze informațiile referitoare la activitățile lor economice. Conform legislației în vigoare, mențiunile pot include modificări legate de numele sau sediul social, schimbările în structura acționariatului sau modificarea obiectului de activitate. Este important de menționat că, în cazul în care un contribuabil nu depune această declarație, pot apărea penalizări și eventuale neconformități fiscale.
Depunerea Declarației de mențiuni se face la ANAF, în termen de 30 de zile de la data intervenției modificării. Formularele necesare pentru această procedură sunt disponibile pe site-ul oficial al ANAF. De asemenea, autoritățile fiscare pot solicita documente suplimentare confirmative pentru a susține modificările indicate.
Un aspect important de menționat este că, în cazul în care modificările implică o schimbare a formei juridice a entității, contribuabilul trebuie să depună o nouă Declarație de înregistrare fiscală, în conformitate cu reglementările legale aplicabile.
Radierea din evidențele fiscale: pași esențiali
Radierea contribuabililor din evidențele fiscale este o procedură care se aplică în diverse situații, cum ar fi încetarea activității sau transformarea entității. Conform OPANAF nr. 1699/2021, radierea se efectuează prin depunerea unei Declarații de radiere, însoțită de documentația necesară. Aceasta trebuie depusă la ANAF în termen de 30 de zile de la data încetării activității. Este esențial ca persoanele responsabile să se asigure că toate obligațiile fiscale au fost îndeplinite înainte de a solicita radierea pentru a evita eventualele sancțiuni.
Printre documentele necesare pentru radierea din evidențele fiscale se numără: formularul de Declarație de radiere (Cod 010), procesul-verbal de închidere a activității, dovada plății tuturor impozitelor și contribuțiilor datorate, precum și alte documente relevante. Aceasta poate include dovezi de la alte autorități, cum ar fi Registrul Comerțului, în cazul în care radierea este legată de închiderea firmei.
Este recomandat ca, înainte de depunerea cererii de radiere, contribuabilul să ceară o situație fiscală de la ANAF pentru a se asigura că nu există obligații restante. Dacă toate condițiile sunt îndeplinite, ANAF va emite un certificat de radiere, care va fi utilizat ca dovadă că entitatea nu mai există în evidențele fiscale.
Aspecte legale și sancțiuni în cazul neîndeplinirii obligațiilor de declarare
Respectarea obligațiilor de declarare este esențială pentru buna desfășurare a activităților economice. Conform legislației fiscale, neîndeplinirea obligațiilor de depunere a Declarației de înregistrare fiscală, Declarației de mențiuni sau Declarației de radiere poate atrage sancțiuni severe. Aceste sancțiuni pot varia de la amenzi administrative până la punerea în executare a datoriilor fiscale restante.
În funcție de gravitatea faptei și de timpul scurs de la termenul limită, ANAF poate aplica amenzi de până la 5% din impozitul datorat, cu un minim de 500 RON. De asemenea, în cazul neachitării impozitelor, se pot institui măsuri de executare silită, inclusiv popriri pe conturile bancare ale contribuabilului sau confiscarea bunurilor.
În plus, ANAF poate decide suspendarea activităților economice în cazul în care un contribuabil își desfășoară activitatea fără respectarea obligațiilor legale. Aceasta înseamnă că, pe lângă sancțiunile financiare, contribuabilul se poate confrunta și cu obstacole în derularea activităților comerciale, ceea ce poate avea un impact semnificativ asupra afacerii sale.
Digitalizarea procesului de înregistrare fiscală: avantaje și provocări
Digitalizarea procesului de înregistrare fiscală, conform legislației recente, a adus o serie de îmbunătățiri semnificative pentru contribuabili. Prin utilizarea platformelor electronice, cum ar fi Spațiul Privat Virtual (SPV), utilizatorii pot depune documentele necesare în mod rapid și eficient. Aceasta facilitează nu doar reducerea timpului de așteptare, ci și simplificarea procedurilor.
Un alt avantaj major al digitalizării este accesibilitatea informațiilor fiscale. Contribuabilii pot consulta în orice moment situația lor fiscală, pot obține informații despre termenele de plată și pot gestiona mai ușor obligațiile fiscale, ceea ce contribuie la o administrare fiscală mai eficientă.
Cuprinderea digitalizării nu vine fără provocări. Necesitatea de a avea acces la tehnologie și de a cunoaște cum să navighezi în sistemele online poate reprezenta o barieră pentru anumite categorii de contribuabili, în special pentru cei mai în vârstă sau pentru cei care desfășoară activități în zone mai puțin dezvoltate din punct de vedere tehnologic. Astfel, este esențial ca autoritățile să ofere suport adecvat și instruire pentru a asigura inclusivitatea în procesul de digitalizare.
Consultanță fiscală: importanța asistenței specializate în procesul de înregistrare și menținere a conformității fiscale
Consultanța fiscală joacă un rol crucial în ajutarea contribuabililor să navigheze prin complexitatea sistemului fiscal românesc. Specialiștii în domeniu oferă asistență în completarea corectă a declarațiilor fiscale, asigurându-se că toate informațiile sunt exacte și reflectă realitatea activității economice. Aceasta este o componentă esențială pentru evitarea posibilelor penalizări și neconformități.
De asemenea, consultanții fiscali pot oferi informații despre oportunitățile de optimizare fiscală, ajutând astfel contribuabilii să își reducă povara fiscală în mod legal. Acest lucru este deosebit de important pentru micile afaceri și antreprenorii la început de drum, care pot beneficia de strategii personalizate care să le permită o mai bună gestionare a resurselor financiare.
Pe lângă asistența în procedurile de înregistrare și depunere a declarațiilor fiscale, consultanții oferă și suport în gestionarea relației cu ANAF, ajutând contribuabilii să răspundă la eventualele solicitări de informații suplimentare și să se pregătească în cazul unor controale fiscale. Aceasta asigură un grad mai mare de siguranță și încredere în gestionarea activităților economice.