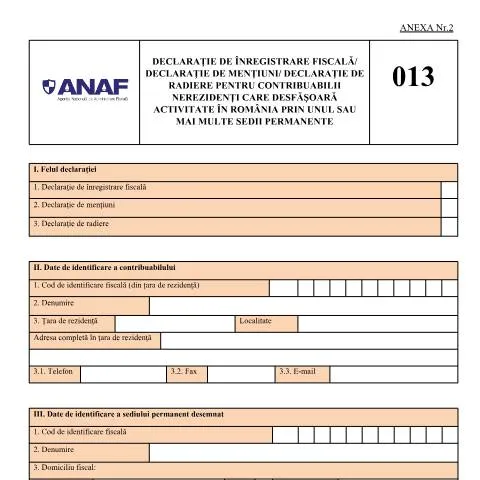
Importanța Declarației de Înregistrare Fiscală pentru Contribuabilii Nerezidenți
În contextul integrării economice și al mobilității internaționale, tot mai mulți contribuabili nerezidenți aleg să desfășoare activități comerciale în România. Indiferent de tipul activității, este esențial ca aceștia să se conformeze cerințelor legale locale, inclusiv prin completarea Declarației de Înregistrare Fiscală/Declarației de mențiuni/Declarației de radiere. Fără acest demers administrativ, desfășurarea legală a activităților economice este practic imposibilă.
Contextul Legal și Cadru Regulator
Declarația de Înregistrare Fiscală pentru contribuabilii nerezidenți este reglementată prin OPANAF 1699/2021, cu modificările ulterioare. Această reglementare stabilește obligațiile fiscale și pașii necesari pentru înregistrarea contribuabililor nerezidenți care efectuează activități în România, fie prin sedii permanente, fie prin alte forme de reprezentare. Importanța acestui document derivă din faptul că el asigură conformitatea fiscală și dreptul de a desfășura activități economice în mod legal.
Tipuri de Declarații și Când Se Completează
În funcție de situația specifică a contribuabilului, se pot completa următoarele tipuri de declarații:
- Declarație de înregistrare fiscală: necesară pentru începeri de activitate.
- Declarație de mențiuni: se completează în cazul modificărilor legate de datele de identificare fiscală.
- Declarație de radiere: utilizată în cazul încetării activităților economice în România.
Este important de menționat că termenul de depunere a acestor declarații este de 30 de zile de la data în care contribuabilul devine obligat să se înregistreze fiscal în România.
Structura Declarației: O Analiză Detaliată a Rubricilor
Declarația de Înregistrare Fiscală este structurat în mai multe secțiuni, fiecare având importanța sa specifică. Este crucial ca fiecare rubrică să fie completată cu atenție pentru a evita întârzierile sau respingerea declarației.
Secțiunea I: Felul Declarației
Aici contribuabilul trebuie să indice tipul de declarație pe care o completează. Este esențial să alegeți corect între cele trei opțiuni disponibile pentru a evita confuziile ulterioare.
Secțiunea II: Date de Identificare a Contribuabilului
În această secțiune, sunt solicitate informații esențiale despre contribuabil, inclusiv:
- Codul de identificare fiscală din țara de rezidență.
- Denumirea contribuabilului.
- Adresa completă în țara de rezidență.
Este important ca aceste date să fie corecte și actualizate, deoarece ele constituie baza înregistrării fiscale în România.
Secțiunea III: Date de Identificare a Sediului Permanent
Contribuabilii nerezidenți sunt obligați să declare un sediu permanent în România. Această secțiune cuprinde informații precum:
- Domiciliul fiscal și detalii despre adresa sediului.
- Codul CAEN relevant pentru activitatea desfășurată.
Calendarul Declarației: Termene și Etape
Respectarea termenelor este crucială în procesul de înregistrare fiscală. Contribuabilii au obligația să depună declarația în termen de 30 de zile de la începerea activității în România sau de la apariția modificărilor relevante. După depunerea declarației, ANAF va analiza informațiile, iar contribuabilul va fi notificat asupra rezultatului evaluării. În cazul unor neconformități, ANAF va solicita clarificări sau documente suplimentare.
Tratarea Cererii de către Autorități: Urmărirea Stadiului
După depunerea declarației, contribuabilii pot urmări stadiul cererii prin intermediul portalului ANAF. Este recomandat să păstrați o copie a declarației depuse, precum și confirmation de depunere. În cazul în care nu primiți un răspuns în termen rezonabil, puteți contacta ANAF pentru a solicita informații suplimentare.
Aspecte Practice la Completarea Declarației
Pe parcursul completării declarației, există câteva aspecte practice care merită a fi menționate:
- Verificați toate datele înainte de a trimite declarația, deoarece erorile pot conduce la întârzierea procesului.
- Asigurați-vă că aveți toate documentele necesare pentru a susține informațiile oferite.
- Utilizați semnătura electronică, conform prevederilor legale, pentru a depune declarația online.
Aceste măsuri pot facilita un proces de înregistrare mai eficient și fără probleme.
Excepții și Situații Speciale în Completarea Declarației
Există situații speciale în care contribuabilii nerezidenți pot beneficia de condiții diferite în ceea ce privește completarea acestei declarații, cum ar fi:
- Contribuabili care desfășoară activități în România prin intermediul unui agent.
- Minori sau persoane cu capacitate restrânsă de exercițiu, care necesită asistența unui reprezentant legal.
- Contribuabili care desfășoară activități în regim de urgență, care pot necesita o procedură accelerată.
Concluzii și Recomandări Finale
Declarația de Înregistrare Fiscală/Declarația de mențiuni/Declarația de radiere pentru contribuabilii nerezidenți reprezintă un instrument esențial în cadrul legislației fiscale românești. Este vital ca fiecare contribuabil nerezident să se familiarizeze cu cerințele legale și să respecte termenii și condițiile stabilite. Printr-o înțelegere corectă a întregului proces, contribuabilii pot evita problemele legate de conformitate fiscală și pot beneficia de oportunitățile oferite de piața românească.
Obligații fiscale pentru contribuabilii nerezidenți
Contribuabilii nerezidenți care desfășoară activități economice în România prin intermediul unui sediu permanent au obligația de a se înregistra fiscal, conform reglementărilor în vigoare. Aceștia trebuie să depună Declarația de înregistrare fiscală, utilizând Formularul 010, pentru a obține un cod de înregistrare fiscală (CIF) și a se conforma legislației naționale. Acest cod este esențial pentru orice activitate economică desfășurată în România, inclusiv pentru emiterea de facturi sau pentru îndeplinirea obligațiilor de plată a impozitelor și contribuțiilor sociale.
Este important de menționat că nerezidenții care au sedii permanente în România trebuie să respecte regimul de impozitare specific, iar impozitul pe profit aplicabil este reglementat prin Codul Fiscal, cu toate modificările și completările ulterioare. De asemenea, aceștia trebuie să se familiarizeze cu legislația locală privind TVA, care poate afecta operațiunile comerciale desfășurate.
Contribuabilii nerezidenți pot beneficia de tratamente fiscale preferențiale în baza convențiilor de evitare a dublei impuneri încheiate de România cu alte state, ceea ce poate influența semnificativ povara fiscală. De aceea, este recomandat să consulte un specialist în fiscalitate sau un consultant fiscal care poate oferi consiliere personalizată în funcție de specificul activității desfășurate.
Procedura de depunere a declarațiilor fiscale pentru contribuabilii nerezidenți
Depunerea declarațiilor fiscale de către contribuabilii nerezidenți se poate efectua atât online, prin intermediul Spațiului Privat Virtual (SPV), cât și la ghișeu, în cadrul Agenției Naționale de Administrare Fiscală (ANAF). Utilizarea SPV este recomandată datorită eficienței și comodității pe care o oferă contribuabililor. Pentru a accesa acest serviciu, nerezidenții trebuie să se înregistreze în SPV, proces care implică completarea unui formular specific, precum și furnizarea unor documente justificative.
Pentru a depune Declarația de mențiuni, utilizatorii trebuie să completeze Formularul 700, care permite actualizarea informațiilor referitoare la sediul permanent, modificările în structura acționariatului sau alte schimbări relevante. În plus, pentru radierea unui sediu permanent, contribuabilii trebuie să completeze și să depună Formularul 080, care solicită informații detaliate despre motivul radierei.
Termenele de depunere pentru aceste declarații sunt esențiale pentru a evita penalizările. De obicei, aceste declarații trebuie depuse lunar, iar contribuabilii trebuie să fie la curent cu termenele limită stabilite de ANAF și cu eventualele modificări legislative. Este recomandat să se consulte periodic site-ul oficial al ANAF pentru a obține informații actualizate privind obligațiile fiscale și termenele de depunere.
Aspecte legale și reglementări suplimentare pentru contribuabilii nerezidenți
Înțelegerea cadrului legal aplicabil contribuabililor nerezidenți este esențială pentru o conformare fiscală adecvată. Legea nr. 227/2015 privind Codul Fiscal, împreună cu OUG-uri și ordonanțe specifice, reglementează impozitarea veniturilor realizate de nerezidenți din activități desfășurate pe teritoriul României. Aceștia trebuie să fie conștienți de faptul că, în funcție de tipul de venit, impozitarea poate varia, iar normele de aplicare a legislației fiscale pot suferi modificări frecvente.
Un aspect important este că nerezidenții care desfășoară activități prin sediu permanent au obligația de a calcula și plăti impozitul pe profit, precum și alte impozite, cum ar fi impozitul pe venit pentru angajați, în conformitate cu reglementările naționale. De asemenea, este esențial ca aceștia să se familiarizeze cu regimul de TVA care se aplică, în special în cazul în care vând bunuri sau servicii pe piața românească.
În plus, contribuabilii nerezidenți trebuie să respecte toate reglementările de raportare fiscală, inclusiv obligația de a depune declarații informative, cum ar fi Declarația 392 A și 392 B, care sunt relevante pentru raportarea operațiunilor cu TVA. Aceste declarații sunt esențiale nu doar pentru conformarea fiscală, ci și pentru evitarea eventualelor controale fiscale sau penalizări.