Importanța Declarației de Înregistrare Fiscală pentru Persoanele Fizice
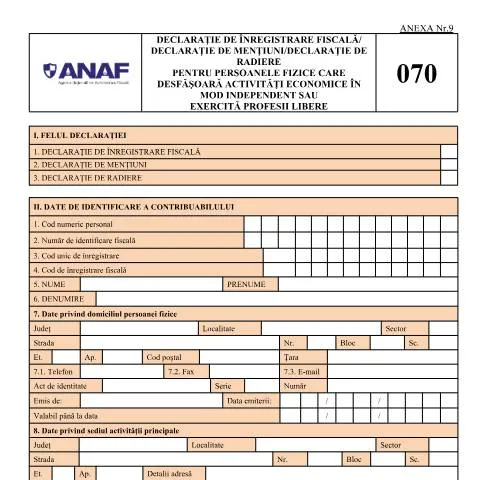
Într-o economie modernă în continuă schimbare, înregistrarea fiscală corectă devine esențială pentru persoanele fizice care desfășoară activități economice în mod independent sau exercită profesii libere. Declarația de Înregistrare Fiscală, cunoscută sub codul D_070_OPANAF_15_2026, reprezintă un instrument formal prin care contribuabilii își declară activitățile economice și cer înregistrarea fiscală, fiind astfel parte integrantă a gestionării fiscale a afacerilor personale.
Profilul Contribuabilului: Cine Trebuie Să Depună Această Declarație?
Această declarație este destinată persoanelor fizice care realizează activități economice independent sau exercită profesii libere. Este important de menționat că:
- Persoanele fizice române cu domiciliu în România,
- Persoanele fizice române fără domiciliu în România,
- Persoanele fizice străine cu domiciliu în România,
- Persoanele fizice străine fără domiciliu în România.
În funcție de statutul fiscal și de natura activității desfășurate, fiecare contribuabil va completa secțiunile relevante ale formularului, asigurându-se astfel că datele sunt corecte și complete.
Pașii de Urmărire: De la Decizia de Activitate la Depunerea Declarației
Procesul de depunere a Declarației de Înregistrare Fiscală implică mai multe etape esențiale:
- Evaluarea necesității înregistrării: Contribuabilul trebuie să determine dacă activitățile sale economice necesită înregistrare fiscală.
- Pregătirea documentației necesare: Aceasta include atât informațiile personale, cât și detalii despre activitățile desfășurate.
- Completarea formularului: Este vital ca informațiile să fie corect introduse, respectând indicațiile prezentate în formular.
- Depunerea declarației: Aceasta poate fi realizată atât online, cât și la ghișeu.
- Confirmarea înregistrării: După depunerea formularului, contribuabilul va primi o confirmare de înregistrare de la ANAF.
Documentele Necesare pentru Completarea Declarației
Fiecare contribuabil trebuie să fie pregătit cu un set de documente specifice, care pot varia în funcție de tipul de activitate desfășurată:
| Tip de activitate | Documente necesare |
|---|---|
| Activitate economică independentă | Act de identitate, Cod CAEN, dovezi de autorizare (dacă este cazul) |
| Profesii libere | Act de identitate, certificat de membru al organizației profesionale |
| Persoană fizică străină | Act de identitate, dovada domiciliului în România |
Este esențial să verificați corectitudinea acestor documente pentru a evita întârzierile în procesul de înregistrare.
Modalitățile de Depunere: Online vs. Ghișeu
Contribuabilii au la dispoziție mai multe modalități de a depune Declarația de Înregistrare Fiscală:
- Depunere online: Prin intermediul portalului ANAF, utilizând serviciile SPV (Spațiul Privat Virtual) sau ROeID. Această metodă este rapidă și eficientă.
- Depunere la ghișeu: Contribuabilii pot merge la oficiile ANAF pentru a depune declarația în format fizic, fiind recomandat să facă o programare prealabilă.
- Prin poștă: O altă opțiune este trimiterea formularului completat prin poștă, asigurându-se că documentul este trimis cu confirmare de primire.
Fiecare metodă de depunere are avantajele și dezavantajele ei; de exemplu, depunerea online poate reduce timpul de procesare.
Ce Urmează După Depunerea Declarației?
Odată ce declarația a fost depusă, ANAF va procesa informațiile. Este important să rămâneți la curent cu statusul declarației:
- Verificarea statusului: Contribuabilii pot verifica online statusul declarației lor prin SPV.
- Recepționarea confirmării: ANAF va emite o confirmare de înregistrare, care va trebui păstrată pentru evidențe.
- Îndeplinirea obligațiilor fiscale: După înregistrare, contribuabilul va avea obligația de a respecta regimul fiscal aplicabil activităților sale.
Gestionarea Refuzurilor și Corectarea Erorilor
În caz de respingere a declarației sau de probleme legate de datele furnizate, contribuabilii au următoarele opțiuni:
- Apelarea la ANAF: Este recomandat să contactați ANAF pentru clarificări și soluționarea problemelor.
- Rectificarea declarației: Dacă s-au identificat erori, un nou formular poate fi depus pentru corectare. Acesta trebuie completat cu atenție.
- Consultarea unui specialist: Dacă dificultățile persistă, este indicat să consultați un expert contabil sau un consultant fiscal.
Este esențial să reacționați rapid la astfel de situații pentru a evita penalitățile fiscale.
Declarația de Înregistrare Fiscală în Contextul Biroului Fiscal
Declarația de Înregistrare Fiscală este doar o parte dintr-un ansamblu mai mare de obligații fiscale. Aceasta este interconectată cu alte cerințe administrative, cum ar fi:
- Declarația Unică (Formular 212) pentru raportarea veniturilor,
- Declarația privind impozitul pe venitul microîntreprinderilor (Formular 220),
- Plățile privind TVA-ul și contribuțiile sociale.
Fiecare dintre aceste obligații trebuie gestionate corespunzător pentru a asigura conformitatea fiscală completă.
Considerații Finale asupra Importanței Corecte a Înregistrării Fiscale
O înregistrare fiscală corectă nu doar că facilitează desfășurarea activităților economice, dar este și o condiție esențială pentru evitarea sancțiunilor legale. Fiecare contribuabil trebuie să fie conștient de responsabilitățile sale și să se asigure că toate informațiile sunt actualizate și corecte. Astfel, contribuția la bugetul național devine nu doar o obligație, ci și o formă de participare activă la dezvoltarea economică a țării.
Obligațiile fiscale și raportarea veniturilor pentru persoanele fizice cu activități independente
Persoanele fizice care desfășoară activități economice în mod independent sau exercită profesii libere au obligația de a depune declarații fiscale, potrivit legislației în vigoare. Aceste declarații sunt esențiale pentru asigurarea conformității fiscale și pentru a evita eventualele penalități. Printre principalele obligații se numără depunerea Declarației Unice (Formular 212), care cuprinde informații atât despre veniturile realizate, cât și despre contribuțiile datorate la bugetul de stat și la sistemul de asigurări sociale.
Este important de menționat că termenul de depunere pentru această declarație este 25 mai a anului următor celui pentru care se raportează veniturile. În cazul în care activitatea a fost desfășurată pe parcursul anului, toate veniturile și cheltuielile trebuie să fie documentate corespunzător și să fie păstrate în evidențe contabile, chiar și în regimul de venituri mici. De asemenea, persoanele fizice care realizează venituri din activități independente sunt obligate să se înregistreze în sistemul ANAF și să obțină un cod de înregistrare fiscală (CIF).
Procedura de depunere online a declarațiilor fiscale prin SPV
În contextul digitalizării serviciilor publice, ANAF a implementat Sistemul Public Virtual (SPV), care permite contribuabililor să își depună declarațiile fiscale online, simplificând astfel procesul administrativ. Accesarea SPV se face prin intermediul platformei cu autentificare prin ROeID, iar utilizatorii trebuie să își creeze un cont de utilizator pentru a beneficia de toate serviciile disponibile.
Odată logați, utilizatorii pot completa și trimite Declarația Unică sau alte formulare fiscale, cum ar fi Declarația de mențiuni (Formular 100) sau Declarația de radiere. Este esențial ca persoanele fizice să se familiarizeze cu interfața SPV și să consulte ghidurile disponibile pe site-ul ANAF, pentru a evita erorile în completarea formularelor. De asemenea, este recomandat să păstreze o copie a declarațiilor depuse, pentru a avea dovada îndeplinirii obligațiilor fiscale.
Aspecte privind închiderea activităților economice și radierea din registrul comerțului
În cazul în care o persoană fizică decide să-și închidă activitatea economică desfășurată în mod independent, este necesară depunerea unei Declarații de radiere, conform procedurilor stabilite de Oficiul Național al Registrului Comerțului (ONRC). Aceasta este o etapă crucială, deoarece închiderea formală a activității protejează contribuabilul de eventuale obligații fiscale ulterioare.
Declarația de radiere trebuie să fie însoțită de documentele care justifică închiderea activității, inclusiv dovezi ale încheierii contractelor, anunțuri publicate în presă, dacă este cazul, și o ultimă declarație fiscală care să ateste că nu mai există obligații restante. Termenul limită pentru radierea din registrul comerțului este de 30 de zile de la încetarea activității. Este important ca persoanele fizice să respecte această procedură, deoarece nerespectarea termenelor poate duce la penalități fiscale și la complicații legale.