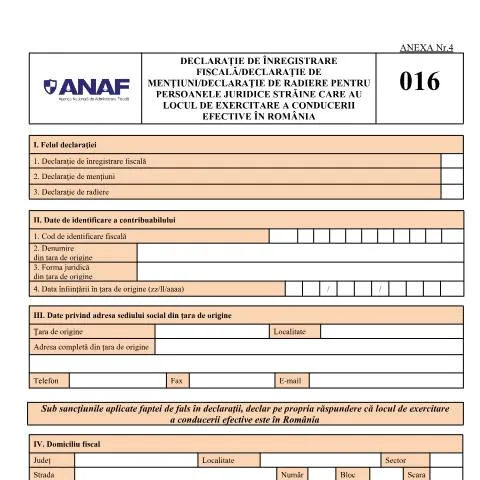
Importanța Declarației de Înregistrare Fiscală pentru Persoanele Juridice Străine
Într-o lume globalizată, activitățile economice transfrontaliere devin din ce în ce mai frecvente. Aceasta face ca respectarea legislației fiscale românești să fie esențială pentru persoanele juridice străine care își desfășoară activitatea în România. Declarația de Înregistrare Fiscală/Declarație de mențiuni/Declarație de radiere pentru persoanele juridice străine reprezintă un document crucial în acest context, având rolul de a oficializa statutul fiscal al unei entități străine pe teritoriul românesc.
Cadru Reglementar și Evoluția Normativă
Declarația de Înregistrare Fiscală este reglementată prin OPANAF 1699/2021 și se aplică persoanelor juridice străine care își exercită conducerile efective în România. Din perspective legislative, documentul este parte integrantă a Codului Fiscal, care a suferit numeroase modificări și completări de-a lungul timpului, adaptându-se nevoilor economice și contextului european. Prin urmare, este important să fiți la curent cu cele mai recente actualizări legislative pentru a evita eventualele neconformități.
Istoricul Legislativ
Începând cu Legea nr. 455/2001 privind semnătura electronică, România a avansat spre o digitalizare mai eficientă a administrației publice, facilitând interacțiunea dintre contribuabili și autorități. De asemenea, modificările recente au adus un accent mai mare asupra transparenței și responsabilității fiscale pentru persoanele juridice străine.
Structura Formului și Detaliile de Completare
Formularul D_016_OPANAF_15_2026 este structurat în mai multe secțiuni, fiecare având propria importanță. Iată o prezentare detaliată a principalelor rubrici:
Secțiunea I: Felul Declarației
- Declarație de înregistrare fiscală
- Declarație de mențiuni
- Declarație de radiere
Aici, trebuie indicată natura exactă a declarației depuse, în funcție de statutul fiscal dorit sau necesar.
Secțiunea II: Date de Identificare a Contribuabilului
Această secțiune este esențială pentru identificarea persoanei juridice străine. Informațiile necesare includ:
- Cod de identificare fiscală (CIF)
- Denumirea din țara de origine
- Forma juridică din țara de origine
- Data înființării în țara de origine
Secțiunea III: Adresa Sediului Social în Țara de Origine
Este important să oferiți informații complete și exacte privind sediul social al entității în țara de origine. Orice discrepanță poate duce la întârzierea procesării cererii.
Secțiunea IV: Domiciliu Fiscal
Pentru a stabili un domiciliu fiscal în România, trebuie specificată adresa exactă, inclusiv detalii precum codul poștal și contactele.
Secțiunea V: Rezidența Fiscală în România
Aici se completează informațiile legate de notificarea privind îndeplinirea condițiilor de rezidență, conform prevederilor legislației fiscale române. Este esențial să vă asigurați că datele sunt corecte, pentru a evita probleme ulterioare.
Canale de Depunere: Online vs. Pe Hârtie
În era digitalizării, depunerea declarației poate fi realizată atât pe suport fizic, cât și electronic. Accesul la SPV (Spațiul Privat Virtual) oferă o modalitate rapidă și simplificată de a completa și trimite formularul online. Alternativ, persoanele juridice pot alege să depună documentul în format fizic la ghișeu, însă acest proces poate fi mai consumator de timp.
Avantajele Depunerii Online
- Reducerea timpului de așteptare
- Posibilitatea de a verifica statutul depunerii în timp real
- Mai puține riscuri de pierdere a documentelor
Dezavantajele Depunerii pe Hârtie
- Necesitatea de a face o programare la ghișeu
- Posibilitatea de erori umane în completarea formularului
- Riscul de a nu primi confirmarea primirii documentului
Justificativele Necesare pentru Completarea Declarației
O pregătire minuțioasă a documentelor justificative este esențială pentru a asigura o depunere corectă a declarației fiscale. În funcție de profilul juridic al entității, următoarele documente pot fi necesare:
Documente Standard
- Certificat de înregistrare din țara de origine
- Act constitutiv
- Documente ce atestă numirea reprezentantului legal
Documente Specifice
- Notificări privind îndeplinirea condițiilor de rezidență
- Declarații anterioare, dacă este cazul
| Tip Document | Descriere | Obligatoriu |
|---|---|---|
| Certificat de înregistrare | Atestă înființarea entității străine | Da |
| Act constitutiv | Detalii despre structura organizațională | Da |
| Documente reprezentant legal | Prova numirii acestuia | Da |
| Notificări rezidență | Dovada conformității cu legislația română | Opțional |
Probleme Frecvente și Soluții
În cazul în care depunerea declarației este respinsă, este esențial să înțelegeți pașii următori. Cel mai adesea, motivele respingerii includ:
- Documente incomplete
- Informații eronate în formular
- Neîndeplinirea cerințelor de rezidență fiscală
În astfel de cazuri, trebuie să contactați autoritatea fiscală competentă pentru a clarifica situația și a remedia eventualele erori.
Ce să Faceți în Caz de Refuz
- Revizuiți toate documentele depuse
- Întrebați autoritățile despre motivele refuzului
- Corectați și depuneți din nou documentele necesare
Termene Limită Importante
Respectarea termenelor limită este esențială. De obicei, termenul pentru depunerea Declarației de Înregistrare Fiscală este stabilit în funcție de data înființării entității sau de schimbările survenite în structura acesteia.
Concluzie Pragmatiste
În concluzie, gestionarea corectă a Declarației de Înregistrare Fiscală este o etapă fundamentală pentru persoanele juridice străine care doresc să își desfășoare activitatea în România. Prin înțelegerea profundă a cerințelor legislative, a structurii formularului și a canalelor de depunere, contribuabilii își pot asigura conformitatea fiscală și pot evita riscurile asociate unor eventuale neconformități. Este recomandabil să consultați un specialist în domeniul fiscalitate pentru a naviga eficient prin acest proces complex.
1. Procedura de completare a Declarației de înregistrare fiscală pentru persoanele juridice străine
Declarația de înregistrare fiscală este un document esențial pentru persoanele juridice străine care își stabilesc locul de exercitare a conducerii efective în România. Această declarație este reglementată de OPANAF nr. 1699/2021 și reprezintă un pas crucial în procedura de legalizare a activităților economice pe teritoriul național. Este important ca această declarație să fie completată cu atenție, având în vedere că orice eroare poate conduce la întârzieri sau respingerea cererii.
Printre informațiile necesare pentru completarea formularelor se numără datele de identificare ale persoanei juridice, adresa sediului social, codul de identificare fiscală (CIF) și tipul de activitate desfășurată. De asemenea, este necesară includerea detalii privind reprezentanții legali și, după caz, a altor persoane desemnate să efectueze activități în numele societății. Aceste informații trebuie să fie actualizate și conforme cu documentele de înființare ale societății.
După completarea Declarației de înregistrare fiscală, aceasta trebuie depusă la ANAF, iar utilizarea sistemului electronic SPV (Spațiul Privat Virtual) poate facilita semnarea și depunerea documentului. În această etapă, este esențial să se verifice corectitudinea datelor introduse, deoarece ANAF poate solicita documente suplimentare sau clarificări.
2. Obligații fiscale și raportări periodice pentru persoanele juridice străine în România
Începând cu momentul înregistrării fiscale, persoanele juridice străine au obligația de a respecta reglementările fiscale românești, inclusiv efectuarea de raportări periodice către ANAF. Aceste raportări includ, dar nu se limitează la, Declarația unică (Formular 212) și declarațiile de TVA (Formular 300), acolo unde este cazul. Termenele de depunere sunt stricte, iar nerespectarea acestora poate atrage penalități semnificative.
Un alt aspect important este că persoanele juridice străine trebuie să își mențină evidențele contabile conform Standardelor Internaționale de Raportare Financiară (IFRS), ceea ce poate implica angajarea unui contabil autorizat în România pentru a asigura conformitatea cu legislația națională. Este recomandat ca, încă de la început, să se colaboreze cu specialiști în domeniul fiscal pentru a evita eventualele neclarități și a optimiza procesele de raportare.
De asemenea, este esențial ca persoanele juridice străine să fie la curent cu modificările legislative care pot afecta obligațiile de raportare. ANAF publică periodic actualizări pe site-ul său oficial, iar abonații la buletinele informative pot rămâne informați în timp util.
3. Procedura de radiere a persoanelor juridice străine și implicațiile legale
Radierea unei persoane juridice străine care a avut locul de exercitare a conducerii efective în România este un proces reglementat prin legislația națională și necesită o serie de pași legali. Declarația de radiere trebuie depusă la ANAF, iar aceasta include informații relevante cu privire la motivele radierii, precum și documentele care dovedesc închiderea activităților economice pe teritoriul României.
Printre motivele de radiare se numără încetarea activităților comerciale, fuziuni sau divizări, precum și decizii legale. Este important ca persoanele juridice străine să se asigure că toate obligațiile fiscale au fost îndeplinite înainte de a solicita radierea, pentru a evita eventualele litigi sau penalizări ulterioare. De asemenea, orice bunuri sau active rămase trebuie gestionate corespunzător, conform legislației românești și internaționale.
De asemenea, este esențial de menționat că, după radiere, persoana juridică străină nu va mai avea capacitatea de a desfășura activități economice în România, iar acest aspect trebuie să fie bine înțeles de către toți reprezentanții legali. În anumite cazuri, poate fi necesară notificarea partenerilor comerciali și a clienților despre închiderea activităților pentru a evita confuziile și neînțelegerile.