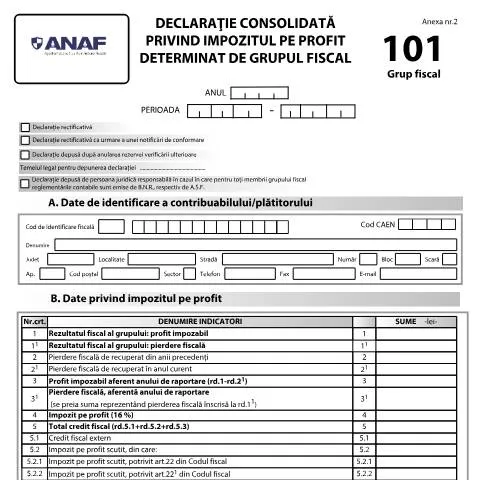
Importanța Declarației consolidată privind impozitul pe profit determinat de grupul fiscal
Declarația consolidată privind impozitul pe profit determinat de grupul fiscal, identificată prin codul 101G_OPANAF_206_2025, reprezintă un document esențial pentru persoanele juridice ce formează un grup fiscal. Acest formular este crucial pentru stabilirea și raportarea impozitului pe profit, facilitând astfel o abordare coerentă și integrată din partea companiilor care doresc să colaboreze fiscal.
Destinatarii formulării: cine trebuie să depună această declarație?
Declarația trebuie completată și depusă de către persoana juridică responsabilă pentru determinarea rezultatului fiscal consolidat al grupului fiscal. Această persoană juridică este de regulă una dintre companiile membre ale grupului fiscal care are competența de a calcula profitul impozabil. Este important de menționat că toate companiile membre ale grupului trebuie să fie înregistrate și să aibă un cod de identificare fiscală.
În plus, dacă un membru al grupului fiscal se încadrează în prevederile unor măsuri fiscale specifice, perioada de depunere a declarației poate fi extinsă, făcând astfel ca acest aspect să fie un element esențial de analizat.
Elementele cheie din formularul 101G_OPANAF_206_2025
| Indicator | Descriere | Sumă (lei) |
|---|---|---|
| Rezultatul fiscal al grupului | Profit impozabil | 1 |
| Pierdere fiscală de recuperat | Pierdere fiscală din anii anteriori | 2 |
| Impozit pe profit (16%) | Calculat pe baza profitului impozabil | 4 |
| Total credit fiscal | Sumă totală a creditelor fiscale disponibile | 5 |
Fiecare rubrică a acestui formular trebuie completată cu atenție, având în vedere că erorile pot duce la recalcularea impozitului sau chiar sancțiuni. Este recomandat să se colaboreze cu un specialist în domeniul contabil pentru a se asigura că toate datele sunt corecte.
Canale de depunere: online sau la ghișeu?
Declarația poate fi depusă atât în format electronic, prin intermediul Spatiului Privat Virtual (SPV), cât și în format fizic, la ghișeul organului fiscal competent. Iată câteva diferențe esențiale între cele două metode de depunere:
- Depunerea online: Rapiditate, posibilitatea de a corecta eventualele erori în timp real și accesibilitate 24/7.
- Depunerea la ghișeu: Necesită o programare prealabilă și poate implica timpi mai lungi de așteptare.
Astfel, alegerea metodei de depunere trebuie să fie făcută în funcție de preferințele și nevoile fiecărui contribuabil.
Gestionarea erorilor: soluții în caz de respingere sau lipsă de documente
În cazul în care declarația este respinsă din diverse motive, persoana juridică responsabilă va trebui să se ocupe de corectarea acesteia. Dacă erorile sunt minore, se poate depune o declarație rectificativă în care se menționează motivele corecției. Este esențial ca acest proces să fie realizat cât mai prompt pentru a evita penalizările.
În cazul în care lipsesc documente esențiale, autoritatea fiscală va trimite o notificare de conformare, iar contribuabilul va avea la dispoziție un termen limită pentru a completa dosarul. Ignorarea acestor notificări poate duce la sancțiuni severe și la pierderea unor drepturi fiscale.
Profilul contribuabilului: excepții și particularități
Este important să se înțeleagă că nu toate persoanele juridice pot depune această declarație. Numai acele entități care se încadrează în definiția "grup fiscal" conform legislației fiscale române pot beneficia de acest formular. În plus, există unele cazuri în care grupuri fiscale extinse pot beneficia de scutiri speciale sau de tratamente fiscale favorabile.
Printre excepțiile notabile se numără:
- Entitățile care nu au fost înregistrate corespunzător.
- Companiile care nu respectă normele contabile stabilite.
Fiecare contribuabil ar trebui să consulte legislația actualizată pentru a se asigura că îndeplinește toate cerințele necesare.
Ce se întâmplă după depunerea declarației?
Odată depusă, declarația va fi evaluată de către organul fiscal competent. În cazul în care nu există neconformități, impozitul pe profit declarat va fi confirmat. Totuși, în cazul în care se descoperă discrepanțe, autoritatea fiscală va emite o notificare pentru corectarea acestor abateri.
De asemenea, este important de menționat că declarația consolidează raportarea fiscală a întregului grup, ceea ce poate influența strategiile de dezvoltare și finanțare ale companiilor implicate.
Rolul Declarației consolidate în contextul fiscal românesc
Declarația consolidată privind impozitul pe profit este parte integrantă a sistemului fiscal românesc, având un rol fundamental în asigurarea transparenței și a corectitudinii în raportarea veniturilor impozabile. Aceasta permite, de asemenea, o monitorizare mai eficientă a grupurilor de companii, contribuind la combaterea evaziunii fiscale.
Prin depunerea acestei declarații, companiile nu numai că respectă obligațiile legale, ci și contribuie la creșterea stabilității economice a țării.
Aspecte finale: responsabilități și bune practici
În concluzie, gestionarea corectă a Declarației consolidate privind impozitul pe profit determinat de grupul fiscal necesită o atenție sporită din partea persoanei juridice responsabile. Este esențial ca toate informațiile furnizate să fie precise și complete, iar termenele de depunere să fie respectate cu strictețe pentru a evita penalitățile.
Fiecare companie ar trebui să dezvolte strategii interne eficiente pentru colectarea datelor și completarea formularului, având în vedere complexitatea acestuia. De asemenea, consultarea cu specialiști în fiscalitate poate aduce beneficii semnificative, în special în contextul actualizărilor frecvente ale legislației fiscale.
Condiții de constituire a grupului fiscal
Pentru a putea constitui un grup fiscal în conformitate cu legislația românească, este necesar ca entitățile care doresc să se alăture acestuia să îndeplinească anumite condiții legale. Aceste condiții sunt reglementate prin OUG și prin instrucțiunile ANAF, având ca scop facilitarea gestionării fiscale a grupurilor și maximizarea eficienței fiscale. În principal, grupul trebuie să fie format din persoane juridice române care sunt impozitate pe profit și care sunt afiliate, conform definiției legale. Astfel, este esențial ca entitățile să dețină o participație de cel puțin 50% una față de cealaltă, o condiție care trebuie dovedită prin documente contabile și declarații oficiale.
De asemenea, entitățile trebuie să fie înregistrate în scopuri de TVA și să nu fie în stare de insolvență, întrucât acest lucru ar putea afecta statutul grupului fiscal. Este important de menționat că orice modificare a structurii de proprietate sau a statutului fiscal al unei entități poate duce la recalificarea grupului fiscal, cu implicații directe asupra obligațiilor de raportare și impozitare.
În plus, grupul fiscal este obligat să desemneze un reprezentant fiscal, responsabil cu depunerea declarațiilor și gestionarea relațiilor cu ANAF. Acesta trebuie să fie o entitate din cadrul grupului care îndeplinește toate cerințele legale și fiscale, având astfel un rol esențial în asigurarea conformității fiscale și a transparenței în raportarea impozitelor. Această desemnare trebuie să fie comunicată la ANAF printr-o notificare scrisă, însoțită de documentele care dovedesc îndeplinirea condițiilor pentru constituirea grupului fiscal.
Obligațiile de raportare și termenele de depunere
După constituirea grupului fiscal, fiecare entitate membră are obligația de a respecta termenele și condițiile de raportare stabilite de legislația în vigoare. Declarația consolidată privind impozitul pe profit, denumită oficial „Declarație consolidată privind impozitul pe profit determinat de grupul fiscal” (OPANAF 206/2025), trebuie depusă anual. Aceasta trebuie completată și transmisă către ANAF până la data de 25 aprilie a anului următor, corespunzător anului fiscal încheiat.
În cadrul acestei declarații, grupul fiscal trebuie să centralizeze informațiile financiare ale tuturor membrilor săi, inclusiv veniturile, cheltuielile, impozitele datorate și plățile efectuate. Este crucial ca toate entitățile membre să colaboreze și să conlucreze în vederea obținerii unei imagini precise a situației financiare consolidate. Această consolidare permite grupului să beneficieze de eventuale deduceri fiscale, precum și de alte avantaje fiscale sumate la nivelul grupului, ceea ce nu ar fi posibil dacă fiecare entitate ar depune declarații separate.
Pe lângă declarațiile anuale, grupul fiscal poate fi supus, de asemenea, unor obligații de raportare trimestriale sau semestriale, în funcție de specificul activităților desfășurate și de regimul fiscal aplicabil. Aceasta include raportarea TVA, impozitului pe venit și alte obligații fiscale relevante. Este esențial ca toate termenele să fie respectate, deoarece nerespectarea acestora poate conduce la penalități fiscale considerabile și la complicații administrative suplimentare.
Avantajele și dezavantajele grupului fiscal
Constituirea unui grup fiscal prezintă atât avantaje, cât și dezavantaje, care trebuie să fie atent evaluate înainte de luarea unei decizii. Unul dintre cele mai evidente avantaje este simplificarea obligațiilor de raportare. Prin centralizarea declarațiilor fiscale, grupul poate reduce timpul și resursele necesare pentru gestionarea fiscală individuală a fiecărei entități membre. Acest lucru se traduce prin economii semnificative de costuri și prin posibilitatea de a aloca resursele astfel salvate într-un mod mai eficient pentru alte activități strategice.
Un alt avantaj important este utilizarea mai eficientă a pierderilor fiscale. În cazul în care o entitate din grup înregistrează pierderi, acestea pot fi compensată la nivelul grupului, reducând astfel impozitul datorat de întreaga structură. Acest mecanism de compensare a pierderilor poate avea un impact semnificativ asupra cash-flow-ului grupului și contribuie la o gestionare mai sănătoasă a resurselor financiare.
Pe de altă parte, dezavantajele pot include complexitatea gestionării relațiilor interne și a responsabilităților fiscale. Fiecare membru al grupului trebuie să fie conștient de responsabilitățile sale și să coopereze cu celelalte entități pentru a asigura conformitatea. De asemenea, orice modificare în structura grupului sau în statutul fiscal al uneia dintre entități poate afecta întreaga structură, provocând fluctuații neprevăzute în obligațiile fiscale. De aceea, este recomandat ca grupul să dispună de un sistem bine definit de comunicare și colaborare, pentru a minimiza riscurile și a asigura o gestionare eficientă a obligațiilor fiscale.
Aspecte practice în utilizarea declarației consolidate
În procesul de completare a Declarației consolidate privind impozitul pe profit determinat de grupul fiscal, este esențial să se respecte anumite bune practici care să asigure o raportare corectă și eficientă. Începând cu organizarea documentelor contabile, fiecare entitate din grup ar trebui să-și mențină o contabilitate bine structurată, cu evidențierea clară a tuturor veniturilor și cheltuielilor. Acest lucru facilitează centralizarea informațiilor și minimizează riscurile de erori în completarea declarației.
De asemenea, grupurile fiscale ar trebui să utilizeze software de contabilitate care să permită integrarea și centralizarea datelor din diverse surse. Acest tip de soluție tehnologică nu doar că îmbunătățește acuratețea datelor, dar simplifică și procesul de raportare, permițând generația rapidă a declarațiilor fiscale consolidate. Este recomandat ca echipele responsabile de contabilitate să participe la cursuri de formare continuă, astfel încât să fie la curent cu ultimele modificări legislative și să cunoască în detaliu reglementările fiscale aplicabile grupului.
Un alt aspect important este comunicarea eficientă între membrii grupului. Este benefic ca toate entitățile să se întâlnească periodic pentru a discuta despre situația financiară și fiscală a grupului, asigurându-se astfel o înțelegere comună a responsabilităților fiscale și a obiectivelor strategice. Aceste întâlniri pot fi organizate lunar sau trimestrial, în funcție de amploarea grupului și de complexitatea activităților desfășurate. O colaborare strânsă între membri nu doar că optimizează procesul de raportare, dar ajută și la identificarea oportunităților de economisire fiscală, contribuind la maximizarea eficienței fiscale a grupului.