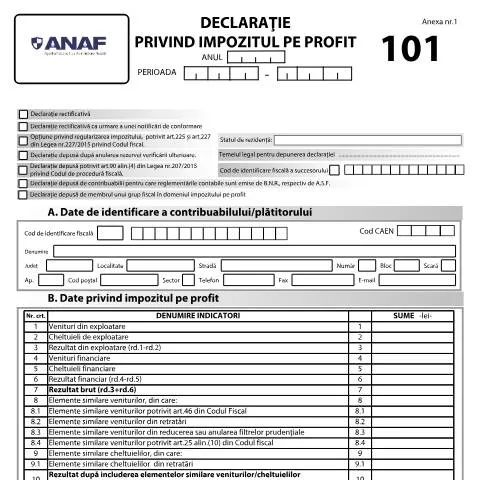
Contextul și Importanța Declarației privind impozitul pe profit
Declarația privind impozitul pe profit, cod OPANAF 206/2025, reprezintă un document esențial pentru toate persoanele juridice din România care obțin venituri impozabile. Acest formular este parte integrantă a sistemului fiscal românesc și are rolul de a contabiliza veniturile și cheltuielile unei entități, pentru a determina baza impozabilă și, implicit, impozitul pe profit de plată.
Într-un context economic dinamic, contribuabilii au obligația de a respecta termenele și formularele impuse de legislația fiscală, având în vedere că nerespectarea acestor obligații poate conduce la penalități semnificative. Prin urmare, înțelegerea și completarea corectă a Declarației 206 este crucială pentru gestionarea eficientă a impozitelor.
Cadru Reglementar și Evoluția Legislativă
Declarația privind impozitul pe profit este reglementată de Legea nr. 227/2015 privind Codul fiscal, care stabilește normele de calcul și raportare a impozitului pe profit. Această lege a suferit numeroase modificări de-a lungul anilor, adaptându-se nevoilor economice și sociale ale țării.
Printre modificările recente, se numără introducerea facilităților fiscale pentru anumite domenii de activitate, dar și măsuri de simplificare a procesului de raportare. De asemenea, OUG-uri emise de Ministerul Finanțelor au avut ca scop îmbunătățirea transparenței și eficienței sistemului fiscal, inclusiv prin digitalizarea proceselor fiscale.
Pregătirea Justificativelor pentru Completarea Declarației
Completarea Declarației privind impozitul pe profit necesită o atenție deosebită la detalii, și este recomandat ca contribuabilii să se familiarizeze cu formularele și documentele justificative necesare, în funcție de specificul fiecărei entități.
Documente Necesare
- Extras de cont bancar - pentru a dovedi veniturile și cheltuielile înregistrate;
- Facturi fiscale - care să ateste cheltuielile suportate;
- Contracte - care pot justifica veniturile obținute;
- Declarații fiscale anterioare - pentru a asigura consistența datelor.
Este esențial ca toate aceste documente să fie păstrate organizate, pentru a facilita completarea corectă a declarației și a evita eventualele neplăceri în cazul unui control fiscal.
Modalități de Depunere a Declarației
Declarația OPANAF 206/2025 poate fi depusă prin diverse canale, fiecare având avantajele și dezavantajele sale. Cunoașterea acestor modalități este esențială pentru a alege cea mai potrivită opțiune.
Depunerea Online
Platforma Spatiul Privat Virtual (SPV) oferă contribuabililor posibilitatea de a depune declarațiile online. Aceasta este recomandată datorită eficienței și rapidității procesului. Utilizatorii trebuie să dețină un ROeID pentru a se autentifica în sistem.
Depunerea pe Hartie
Alternativ, contribuabilii pot depune declarația în format fizic la ghișeul ANAF. Această metodă este mai puțin utilizată datorită timpului necesar pentru procesare, dar poate fi preferată de cei care nu dispun de acces la internet sau care preferă interacțiunea directă.
Depunerea prin Poștă
O altă opțiune este trimiterea declarației prin poștă, dar este important să rețineți că termenul de depunere se consideră a fi respectat doar dacă documentul este înregistrat ca fiind trimis înainte de termenul limită stabilit de ANAF.
Calendarul Fiscal și Termenele Limite
Respectarea termenelor este crucială în procesul de depunere a declarației privind impozitul pe profit. În general, termenul limită pentru depunerea Declarației OPANAF 206/2025 este stabilit pentru 25 martie a anului următor celui de raportare. De exemplu, pentru anul fiscal 2024, declarația trebuie depusă până pe 25 martie 2025.
După depunere, ANAF va procesa declarația și va emite o decizie privind impozitul de plată, iar contribuabilul va fi notificat prin intermediul SPV sau prin poștă, în funcție de modalitatea de depunere aleasă.
Fluxul de Procesare a Declarației
Parcurgerea procesului de completare și depunere a Declarației privind impozitul pe profit necesită o abordare structurată. Iată un parcurs tipic de la inițierea procedurii până la finalizarea acesteia:
- Identificarea veniturilor și cheltuielilor - Începeți prin a colecta toate informațiile financiare necesare, inclusiv documentele justificative;
- Completarea Declarației - Utilizați formularul corespunzător, asigurându-vă că toate câmpurile sunt completate corect;
- Verificarea informațiilor - Revizuiți declarația pentru a evita erorile care pot conduce la penalizări;
- Depunerea declarației - Alegeți modalitatea de depunere dorită și asigurați-vă că respectați termenul limită;
- Recepția deciziei ANAF - Așteptați confirmarea ANAF cu privire la impozitul datorat, care va fi comunicată în termenul stabilit.
Integrarea Declarației în Procesul Fiscal Global
Declarația 206 nu funcționează izolat; ea este parte dintr-un sistem fiscal complex care include diverse obligații de raportare și conformitate. O bună gestionare a acestei declarații poate influența alte aspecte fiscale, cum ar fi:
- Declarația unică - Multe entități trebuie să completeze și să depună această declarație în paralel cu Declarația privind impozitul pe profit.
- Plata impozitelor - O gestionare corectă a impozitului pe profit va influența, de asemenea, alte obligații fiscale, cum ar fi TVA-ul și impozitul pe venit.
- Auditul fiscal - O declarație corect completată poate reduce riscul de audit și de sancțiuni suplimentare.
Aspecte Finale și Recomandări Practice
În concluzie, Declarația privind impozitul pe profit este un element cheie în cadrul obligațiilor fiscale ale oricărei entități din România și necesită o atenție deosebită la completare și depunere. Este recomandat ca contribuabilii să se informeze constant asupra modificărilor legislative și să colaboreze, dacă este posibil, cu specialiști în domeniul fiscalității pentru a asigura conformitatea. În plus, păstrarea unei arhive bine organizate a documentelor justificative nu numai că facilitează procesul de completare, dar poate ajuta și în cazul unor eventuale controale fiscale.
Prin urmare, o abordare proactivă și bine documentată în raportarea fiscală va contribui în mod semnificativ la succesul pe termen lung al oricărei afaceri în România.
Procedura de depunere a Declarației privind impozitul pe profit
Depunerea Declarației privind impozitul pe profit este un proces esențial pentru persoanele juridice care realizează venituri în România. Această declarație, reglementată prin Ordinul ANAF nr. 206/2025, trebuie completată cu atenție pentru a evita eventuale penalități. Termenul limită pentru depunerea acestei declarații este 25 a lunii următoare încheierii anului fiscal, conform legislației fiscale în vigoare.
Pentru depunerea online a declarației, contribuabilii trebuie să aibă un cont activ pe portalul SPA (Spațiul Privat Virtual) și să utilizeze semnătura electronică, conform Legea nr. 455/2001 privind semnătura electronică. De asemenea, este important ca formularele să fie completate corect pentru a evita respingerea acestora de către ANAF. O bună practică este să verificați periodic actualizările de pe site-ul ANAF pentru a fi la curent cu eventualele modificări legislative sau procedurale.
Aspecte specifice în cazul pierderilor fiscale
Un aspect important care trebuie menționat în cadrul Declarației privind impozitul pe profit este modul în care se gestionează pierderile fiscale. Potrivit legislației fiscale, pierderile pot fi reportate pe o perioadă de maximum 7 ani consecutivi. Acest lucru înseamnă că, în cazul în care o entitate economică înregistrează pierderi într-un an fiscal, aceasta poate deduce acele pierderi din profitul impozabil realizat în anii următori.
Este esențial ca contribuabilii să păstreze o evidență riguroasă a pierderilor fiscale, inclusiv a documentelor justificative, pentru a putea beneficia de acest mecanism de reportare. Totodată, este recomandat ca entitățile să se consulte cu un consultant fiscal sau cu un specialist în domeniu pentru a asigura o gestionare corectă a pierderilor și pentru a maximiza beneficiile fiscale.
Erori frecvente în completarea Declarației privind impozitul pe profit și cum să le evitați
În cadrul procesului de completare a Declarației privind impozitul pe profit, contribuabilii se pot confrunta cu diverse erori care pot conduce la respingerea declarației sau la aplicarea unor sancțiuni. Printre cele mai frecvente greșeli se numără:
- Inexactități în cifrele financiare: Este crucial ca toate datele financiare să fie corecte și să corespundă cu cele din bilanțul contabil. Recomandăm verificarea dublă a cifrelor înainte de depunerea declarației.
- Necompletarea tuturor secțiunilor necesare: Asigurați-vă că ați completat toate secțiunile relevante ale formularului, inclusiv cele referitoare la deduceri și excepții fiscale, pentru a evita întârzieri în procesarea declarației.
- Termenele de depunere: Nerespectarea termenului limită de depunere poate atrage penalități. Este recomandat să planificați depunerea declarației cu suficient timp înainte de termenul limită.
Pentru a evita aceste greșeli, asigurați-vă că aveți un sistem de contabilitate bine pus la punct și că sunteți la curent cu toate modificările legislative care ar putea afecta modul de completare a declarației.