Înțelegerea formularelor fiscale: Cererea privind grupul fiscal în domeniul impozitului pe profit
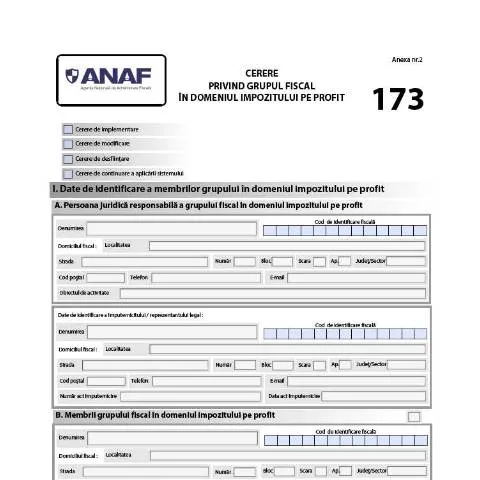
Persoanele juridice care doresc să beneficieze de avantajele fiscale oferite de consolidarea fiscală au la dispoziție un instrument esențial: Formularul 173, intitulat Cerere privind grupul fiscal în domeniul impozitului pe profit. Acest document, reglementat prin OPANAF 1191/2021, reprezintă o cerință legală esențială pentru formarea sau modificarea unui grup fiscal, având ca scop facilitarea gestionării impozitului pe profit pentru entitățile afiliate.
Aspectele cheie ale formularului 173
Formularul 173 se completează de societățile care optează pentru a fi tratate ca un grup fiscal. Este important să reținem că nu toți contribuabilii pot să depună acest formular; doar persoanele juridice care satisfac condițiile stabilite de Codul fiscal pot solicita statutul de grup fiscal.
Identificarea membrilor grupului fiscal
Primul pas în completarea formularului este secțiunea de identificare a membrilor grupului. Aici se solicită un set de date esențiale:
- Codul de identificare fiscală (CIF) al fiecărei entități;
- Denumirea oficială a entităților;
- Adresa sediului fiscal;
- Obiectul de activitate.
Este vital ca aceste date să fie corecte și complete, deoarece orice greșeală ar putea duce la respingerea cererii. De asemenea, în cazul în care un reprezentant legal depune cererea, trebuie incluse detaliile acestuia.
Tipul cererii: implementare, modificare sau desființare
În funcție de scopul cererii, completarea formularului variază. Este crucial să bifați caseta corespunzătoare tipului de cerere:
- Cerere de implementare: pentru formarea unui grup fiscal;
- Cerere de modificare: pentru notificarea evenimentelor care au avut loc după implementare;
- Cerere de desființare: în cazul în care se decide desființarea grupului;
- Cerere de continuare a aplicării sistemului: dacă doriți reînnoirea opțiunii de grup.
Documentele justificative necesare
Un aspect esențial în procesul de depunere a Formularului 173 este pregătirea documentelor justificative. Acestea pot varia în funcție de situația specifică a entităților implicate:
Tipuri de documente necesare
| Tip de cerere | Documente justificative |
|---|---|
| Implementare | Certificat constatator eliberat de Oficiul Registrului Comerțului și alte documente care dovedesc îndeplinirea condițiilor legale. |
| Modificare | Documente care atestă evenimentele survenite, cum ar fi intrarea sau ieșirea unui membru din grup. |
| Desființare | Decizia de desființare a grupului fiscal, însoțită de documentele relevante. |
| Continuare | Documente care dovedesc continuitatea în îndeplinirea condițiilor legale pentru grup. |
Modalitățile de depunere a cererii
Un alt aspect esențial este modul în care formularul 173 poate fi depus. Persoanele juridice au la dispoziție mai multe canale, fiecare având specificitățile sale:
Depunerea electronică
Cel mai eficient mod de a depune Formularul 173 este prin intermediul aplicației informatice disponibile pe site-ul Agenției Naționale de Administrare Fiscală (ANAF). Aceasta permite transmiterea rapidă și eficientă a cererii, eliminând astfel necesitatea deplasărilor la ghișeu.
Depunerea pe suport de hârtie
În cazul în care nu dispuneți de acces la internet sau preferați metoda tradițională, formularul poate fi completat pe suport de hârtie și depus personal la ghișeu. Această opțiune poate fi mai laborioasă și mai consumatoare de timp, dar rămâne disponibilă.
Considerații importante la depunere
- Asigurați-vă că ați completat toate secțiunile formularului corect;
- Verificați lista documentelor justificative pentru a evita întârzierile;
- Depuneți cererea cu cel puțin 60 de zile înainte de perioada pentru care solicitați aplicarea consolidării fiscale;
- Verificați confirmarea de depunere, în cazul în care ați ales opțiunea electronică.
Implicarea grupului fiscal în impozitul pe profit
Rolul acestui formular este crucial în procesul fiscal al grupurilor de companii. Odată ce cererea este acceptată, grupul fiscal beneficiază de consolidarea impozitului pe profit, ceea ce poate duce la optimizarea obligațiilor fiscale pentru membrii săi.
Beneficiile statutului de grup fiscal
- Reducerea sarcinii fiscale: Grupurile fiscale pot compensa profiturile și pierderile dintre membri, rezultând o impozitare mai favorabilă.
- Simplificarea procedurilor: Un singur impozit pe profit este calculat la nivelul grupului, simplificând raportarea fiscală.
- Acces la deduceri: Membrii grupului pot beneficia de deduceri fiscale care nu ar fi disponibile individual.
Considerații finale și recomandări pentru depunerea Formularului 173
Încheiând această discuție, este important să subliniem că formularul 173 joacă un rol vital în gestionarea efectivă a impozitului pe profit pentru grupurile de companii. Fiecare pas al procesului de completare și depunere trebuie abordat cu atenție, având în vedere consecințele fiscale semnificative care pot rezulta dintr-o gestionare necorespunzătoare.
Este recomandat să consultați un specialist în domeniul fiscal, mai ales în cazul în care grupul dumneavoastră se confruntă cu circumstanțe neobișnuite sau dacă aveți îndoieli privind completarea cererii. Acordarea unei atenții sporite detaliilor administrativ-fiscale va asigura conformitatea cu legislația în vigoare și va maximiza beneficiile fiscale ale grupului.
1. Condiții specifice pentru constituirea grupului fiscal
Constituirea unui grup fiscal în domeniul impozitului pe profit, conform OPANAF 1191/2021, necesită respectarea unor condiții specifice. În primul rând, este esențial ca entitățile care doresc să se asocieze în cadrul grupului să fie contribuabili la impozitul pe profit și să fie înregistrate în România. De asemenea, acestea trebuie să prezinte o legătură economică, care se poate dovedi printr-o participație directă de cel puțin 75% în capitalul social al entității care va efectua declarațiile fiscale pentru grup. Această legătură trebuie să existe de minim 12 luni, astfel încât să se asigure stabilitatea relațiilor intercompanie.
Un alt aspect important este referitor la obligativitatea ca grupul să nu fi fost înregistrat anterior în scopuri de TVA ca grup, deoarece legislația nu permite suprapunerea acestor regimuri. Fiecare entitate din grup trebuie să fie în conformitate cu normele legale de înregistrare fiscală și să nu aibă datorii fiscale neachitate la data solicitării. Acest lucru include verificarea corectitudinii declarațiilor fiscale anterioare și situației financiare a fiecărei entități.
2. Procedura de depunere a cererii pentru grupul fiscal
Procedura de depunere a cererii pentru constituirea unui grup fiscal este reglementată de OPANAF 1191/2021 și implică mai mulți pași. În primul rând, fiecare entitate din grup trebuie să completeze și să depună Formularul 119 (Cerere pentru constituirea grupului fiscal). Acest formular trebuie să conțină informații detaliate despre fiecare entitate, inclusiv datele de identificare fiscală și procentul de participație în capitalul social.
După completarea formularului, acesta trebuie transmis la ANAF prin intermediul Spațiului Privat Virtual (SPV) sau la ghișeul fiscal competent. Este important să se verifice termenele de depunere, ce variază în funcție de data la care se dorește constituirea efectivă a grupului. De obicei, cererea trebuie depusă cu cel puțin 30 de zile înainte de debutul anului fiscal în care grupul ar urma să devină operațional.
În plus față de formular, este necesară anexarea unor documente justificative care să demonstreze îndeplinirea condițiilor legale. Acestea pot include acte constitutive ale entităților, dovezi ale participațiilor și, în anumite cazuri, situații financiare recente. ANAF va analiza cererea, iar în termen de 30 de zile de la depunere, va emite o decizie prin care aprobă sau respinge constituirea grupului fiscal.
3. Avantajele și dezavantajele grupului fiscal în domeniul impozitului pe profit
Avantajele constituirii unui grup fiscal sunt semnificative, în special în ceea ce privește eficiența fiscală și gestionarea resurselor. Unul dintre principalele avantaje este posibilitatea de a compensa pierderile fiscale ale unei entități cu profiturile altor entități din grup. Acest lucru poate duce la o diminuare considerabilă a impozitului pe profit datorat, optimizând astfel resursele financiare ale grupului.
De asemenea, un grup fiscal poate beneficia de o simplificare a raportării fiscale, deoarece declarațiile vor fi depuse centralizat, reducând astfel sarcina administrativă asupra fiecărei entități. Acest aspect permite o coordonare mai bună a politica fiscală și o transparență mai mare în gestionarea impozitelor.
Pe de altă parte, dezavantajele pot include o complexitate crescută în gestionarea grupului, deoarece toate entitățile devin interdependente din punct de vedere fiscal. În plus, în cazul în care una dintre entități nu respectă obligațiile fiscale, întregul grup poate fi afectat, ceea ce poate duce la penalizări sau ajustări fiscale nedorite. Este esențial ca toate membrele grupului să colaboreze și să se asigure că respectă normele fiscale pentru a evita eventuale complicații.
În concluzie, constituirea unui grup fiscal poate oferi multiple beneficii fiscale, dar necesită o planificare atentă și o colaborare strânsă între entitățile implicate pentru a maximiza avantaje și a minimiza riscurile.