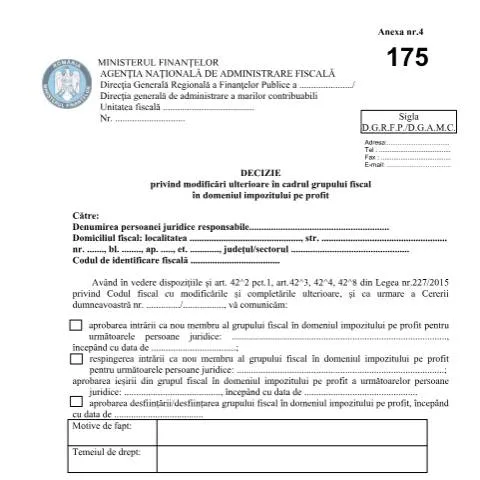
Importanța Deciziei privind modificările în cadrul grupului fiscal
Decizia nr. 175_OPANAF_1191_2021, emisă de Agenția Națională de Administrare Fiscală (ANAF), are un rol crucial în reglementarea modificărilor ulterioare ale grupurilor fiscale în domeniul impozitului pe profit. Acest document este destinat persoanelor juridice care doresc să facă parte dintr-un grup fiscal, să se retragă din acesta sau să modifice structura grupului. Într-un mediu fiscal dinamic, cunoașterea corectă a acestui formular și a procedurilor asociate este esențială pentru optimizarea obligațiilor fiscale.
Cine este responsabil cu depunerea deciziei?
Responsabilitatea depunerii deciziei revine de obicei administratorului grupului fiscal sau unei persoane desemnate, având în vedere că modificările structurale pot influența întreaga entitate fiscală. Este important ca persoanele responsabile să fie familiarizate cu legislația fiscală, pentru a evita eventualele complicații administrative.
Profilul persoanei juridice
- Persoane juridice române care fac parte dintr-un grup fiscal;
- Entități care doresc să se alăture unui grup fiscal existent;
- Unități care se retrag din grupuri fiscale;
- Companii care inițiază desființarea grupului fiscal.
Instrumentele necesare pentru completarea documentului
Înainte de a completa decizia, este esențial să se strângă toate informațiile necesare. Acestea includ, dar nu se limitează la:
- Codul de identificare fiscală (CIF) al entităților implicate;
- Informații privind domicilul fiscal;
- Documente justificative care să sprijine cererea de modificare.
Documentele justificative ar trebui să fie organizate și ușor accesibile, pentru a facilita procesul de completare a deciziei și a evita întârzierile inutile.
Modalități de depunere a deciziei
Decizia poate fi depusă prin mai multe canale, fiecare având avantaje și dezavantaje specifice:
| Canal de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (SPV) | Rapiditate, confirmare instantanee a depunerii | Necesită înregistrarea în sistemul ANAF |
| Papel | Accesibilitate pentru utilizatorii fără experiență online | Posibile întârzieri în procesare, nu există confirmare imediată |
| La ghișeu | Asistență directă din partea personalului ANAF | Timp îndelungat de așteptare |
Etape cronologice de la inițierea procesului până la decizie
Procesul de depunere a deciziei poate fi structurat în mai multe etape esențiale:
- Inițierea cererii: Persoana juridică depune cererea de modificare la ANAF.
- Completarea documentelor: Se complesc și se anexează toate informațiile necesare.
- Depunerea deciziei: Se alege canalul de depunere (online, hârtie, ghișeu).
- Analiza de către ANAF: Autoritățile competente analizează cererea și documentația anexată.
- Emiterea deciziei: ANAF emite decizia, care poate fi aprobată sau respinsă.
Este important ca fiecare etapă să fie gestionată cu atenție, pentru a asigura un proces fluid și eficient.
Ce acțiuni trebuie întreprinse în cazul unui refuz sau a unei erori?
Dacă decizia ANAF este desfăcută sau se constată o eroare în completarea documentului, există anumite proceduri stabilite:
- Contestație: Conform legii, aveți dreptul de a depune o contestație la organul fiscal emitent în termen de 45 de zile de la data comunicării.
- Corectarea erorilor: Dacă a fost o eroare în completarea formularului, puteți solicita corectarea acesteia printr-o cerere adresată ANAF.
În ambele situații, este recomandat să aveți documentația la îndemână și să respectați termenele legale pentru a nu pierde drepturile de contestare.
Procesul de urmărire a deciziei depuse
Dupa depunerea deciziei, este esențial să urmăriți stadiul acestuia. ANAF oferă posibilitatea de a verifica statusul cererii prin sistemul național de e-guvernare:
- Accesați portalul ANAF pentru a verifica statusul;
- Contactați direct unitatea fiscală care a procesat cererea;
- Utilizați platformele online disponibile pentru a interacționa cu ANAF.
Urmărirea activă a cererii permite identificarea rapidă a eventualelor probleme și rezolvarea acestora.
Reglementări legale relevante pentru acest document
Decizia privind modificările în cadrul grupului fiscal este reglementată de Legea nr. 227/2015, modificată prin diverse acte normative. Articolele 42^2, 42^3, 42^4 și 42^8 sunt deosebit de importante, stabilind cadrele legale pentru grupurile fiscale, responsabilitățile și obligațiile acestora. Cunoașterea acestor reglementări este esențială pentru o gestionare eficientă a impozitelor pe profit.
Impactul modificărilor legislative
Este important de menționat că modificările legislative recente pot influența modalitățile de administrare fiscală. Prin urmare, persoanele responsabile cu completarea acestui document ar trebui să se mențină informate cu privire la modificările legislative și să participe la sesiuni de formare profesională.
Impactul modificărilor în cadrul grupului fiscal asupra impozitului pe profit
Modificările aduse prin OPANAF 1191/2021 în cadrul grupului fiscal au un impact semnificativ asupra impozitului pe profit datorită ajustărilor în procedurile de raportare și de calcul al impozitului. Aceste modificări permit companiilor să își optimizeze impozitele, dar vin și cu responsabilități suplimentare. Este esențial ca fiecare entitate din grupul fiscal să înțeleagă cum va afecta structura acestuia, având în vedere că impozitul pe profit nu se calculează doar la nivel individual, ci și la nivelul întregului grup.
Un aspect important de reținut este că, în urma acestor modificări, fiecare companie membră a grupului va trebui să își adapteze procesele de contabilitate și raportare pentru a reflecta corect rezultatul fiscal agregat. Aceasta presupune colaborarea strânsă între departamentele financiare ale companiilor din grup, precum și actualizarea sistemelor software utilizate pentru calculul și raportarea impozitului pe profit.
Aspecte practice privind implementarea modificărilor
Implementarea modificărilor prevăzute de OPANAF 1191/2021 necesită o atenție deosebită la detalii din partea fiecărei companii din grupul fiscal. Un pas esențial este revizuirea și, dacă este cazul, modificarea contractelor interne pentru a clarifica responsabilitățile fiscale ale fiecărei entități. De asemenea, este recomandat ca fiecare companie să își revizuiască politicile de prețuri de transfer, având în vedere că acestea pot influența semnificativ rezultatul fiscal al grupului.
Un alt aspect important este formarea personalului implicat în contabilitate și fiscalitate. Aceștia trebuie să fie la curent cu noile reglementări și cu modul în care acestea afectează calculul impozitului pe profit. Organizarea de sesiuni de formare și informare reprezintă o metodă eficientă de a asigura conformitatea și de a minimiza riscurile privind eventualele erori în raportări.
Aspecte juridice și de conformitate în cadrul grupului fiscal
Din perspectiva juridică, este important ca fiecare companie să își cunoască obligațiile de conformitate fiscală în cadrul grupului. OPANAF 1191/2021 stipulează reguli clare privind documentația necesară pentru a justifica deductibilitatea cheltuielilor și a calcula corect impozitul pe profit, inclusiv cerințe referitoare la documentele justificative necesare pentru fiecare tranzacție efectuată între companiile din grup.
Un alt punct de interes este reprezentat de posibilele controale fiscale. Fiecare entitate din grup poate fi supusă unor verificări de către ANAF, iar acest lucru poate avea repercusiuni asupra întregului grup fiscal. De aceea, este esențial ca toate companiile să păstreze o documentație riguroasă și să fie pregătite să răspundă solicitărilor autorităților fiscale în cazul unor controale. Aceasta include păstrarea evidențelor contabile corecte și actualizate, precum și a tuturor documentelor care susțin declarațiile fiscale depuse.