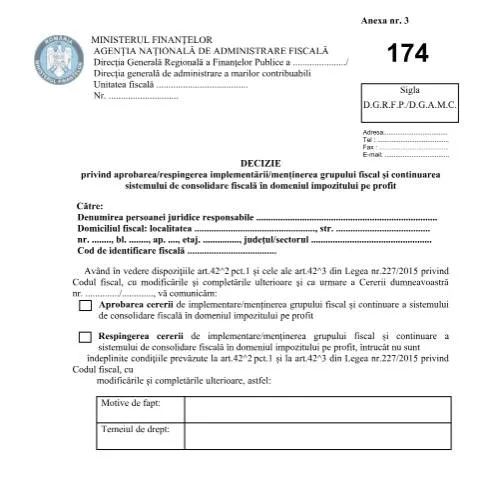
Contextul și Importanța Documentului: OPANAF 1191/2021
Decizia privind aprobarea sau respingerea implementării grupului fiscal și continuarea sistemului de consolidare fiscală în domeniul impozitului pe profit, identificată prin codul 174_OPANAF_1191_2021, are un rol esențial în gestionarea fiscală a persoanelor juridice din România. Acest act normativ este deosebit de important, având în vedere că reglementează modul în care contribuabilii pot beneficia de facilități fiscale prin formarea grupurilor fiscale.
În esență, acest document stabilește criteriile pe baza căror contribuabilii pot solicita implementarea sau menținerea grupului fiscal, precum și detaliile privind continuarea sistemului de consolidare fiscală. Aceasta este o oportunitate valoroasă pentru companiile care doresc să optimizeze impozitul pe profit prin unirea mai multor entități în cadrul unui grup fiscal.
Cadru Regulator și Justificarea Deciziei
Decizia OPANAF 1191/2021 se bazează pe dispozițiile art. 42^2 pct.1 și art. 42^3 din Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare. Aceste articole stabilesc condițiile necesare pentru constituirea unui grup fiscal, care, dacă sunt respectate, permit o gestionare mai eficientă a impozitelor.
Legea menționată prevede că grupul fiscal este o formă de organizare care permite consolidarea rezultatelor financiare ale mai multor persoane juridice, facilitând astfel o calculare unitară a impozitului pe profit. Aceasta abordare reduce povara fiscală și oferă un cadru legal pentru optimizarea resurselor financiare ale companiilor.
Profilul Persoanelor Juridice și Condiții de Depunere
Documentul este destinat persoanelor juridice care doresc să depună o cerere de implementare sau menținere a grupului fiscal. Acest lucru este relevant în special pentru companiile mari sau cele care au un număr semnificativ de entități juridice sub același control.
Condiții necesare pentru depunere:
- Persoana juridică trebuie să fie plătitoare de impozit pe profit;
- Entitățile trebuie să aibă o relație de control conform legislației fiscale;
- Trebuie demonstrate condițiile de eligibilitate stabilite de Codul fiscal;
În cazul în care o entitate nu îndeplinește aceste condiții, cererea poate fi respinsă, ceea ce poate avea implicații financiare semnificative.
Structura Cererii: Detalierea Rubricilor
Completarile cererii pentru OPANAF 1191/2021 implică atenție la detalii. Documentul include mai multe rubri, fiecare cu un rol specific:
- Denumirea persoanei juridice: Aceasta trebuie completată corect, asigurându-vă că denumirea oficială corespunde cu cea din registrul comerțului.
- Domiciliul fiscal: Informațiile privind adresa trebuie actualizate și complete.
- Cod de identificare fiscală: Este esențial să verificați că CUI-ul este valid și activ.
O eroare în oricare dintre aceste secțiuni poate duce la respingerea cererii, așa că se recomandă o revizuire atentă înainte de depunere.
Modalități de Depunere: Online vs. Pe Hârtie
Persoanele juridice au la dispoziție mai multe modalități pentru a depune cererea, fiecare având avantajele și dezavantajele sale:
| Modalitate de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (prin SPV) | Rapiditate; confirmare de primire instantanee; | Necesită înregistrare prealabilă; |
| Pe hârtie (la ghișeu) | Accesibilitate pentru cei fără acces la internet; | Timp de procesare mai lung; lipsa confirmării instantanee; |
În contextul priorității digitalizării administrației publice, depunerea online este recomandată, mai ales datorită eficienței procesului.
Ce Urmează După Depunerea Cererii?
Odată ce cererea a fost depusă, autoritatea fiscală va examina documentația pentru a determina dacă toate condițiile sunt îndeplinite. În această etapă, pot exista diverse rezultate:
- Aprobarea cererii: Dacă toate criteriile sunt respectate, se emite decizia favorabilă.
- Respingearea cererii: Motivele respingerii sunt specificate în decizie, iar contribuabilul are dreptul de a contesta această decizie.
Este esențial ca persoanele juridice să fie conștiente de termenul de 45 de zile de la comunicarea deciziei pentru a formula o contestație, conform legislației fiscale în vigoare.
Contestații și Proceduri în Caz de Refuz
În cazul în care cererea este respinsă, este important să se înțeleagă care sunt pașii de urmat:
- Revizuirea motivelor respingerii pentru a identifica posibilele neconformități.
- Pregătirea unei contestații scrise care să abordeze aceste probleme.
- Înaintarea contestației la organul fiscal emitent în termenul legal prevăzut.
Documentația de contestare trebuie să fie bine fundamentată, iar dovada îndeplinirii cerințelor legale trebuie să fie clar evidențiată.
Aspecte Speciale și Excepții
Există cazuri particulare în care cererea pentru grupul fiscal poate fi mai complexă, de exemplu:
- Entități străine: Acestea trebuie să respecte reglementări specifice, având în vedere legislația internațională.
- Situații de urgență: Companiile care se află în dificultate financiară pot solicita un tratament special în ceea ce privește termenele de depunere și aprobarea cererii.
Monitorizarea și Urmărirea Dosarului
După depunerea cererii, este important să puteați urmări evoluția dosarului. Acest lucru poate fi realizat prin:
- Contactarea unității fiscale competente pentru a solicita informații.
- Utilizarea platformelor online disponibile, cum ar fi ghiseu.ro, pentru a verifica statutul cererii.
Urmărirea atentă a dosarului poate ajuta la identificarea rapidă a oricăror neclarități și la rezolvarea lor înainte de a duce la întârzieri suplimentare.
1. Impactul grupului fiscal asupra gestionării obligațiilor fiscale
Un aspect esențial în analiza deciziei de aprobat sau respins grupul fiscal este managementul obligațiilor fiscale pe care companiile membre le au față de stat. Implementarea grupului fiscal permite companiilor să își consolideze profitul impozabil, facilitând o planificare fiscală mai eficientă. Aceasta poate reduce, în mod semnificativ, impozitul pe profit datorat, având în vedere că pierderile unei companii pot fi compensate cu profiturile altora din cadrul grupului. Această strategie este benefică în special pentru companiile care operează într-un sector cu fluctuații mari de venituri.
De asemenea, un grup fiscal bine gestionat poate simplifica procedurile administrative, unificând declarațiile fiscale și reducând numărul de rapoarte pe care fiecare entitate ar trebui să le depună. Aceasta nu numai că îmbunătățește eficiența operațiunilor interne, dar și relația cu autoritățile fiscale. Totuși, este important ca grupul să fie monitorizat și gestionat corect, deoarece responsabilitățile fiscale rămân collective, iar o derogare în respectarea obligațiilor fiscale de către un membru poate afecta întreaga entitate.
2. Criteriile de eligibilitate pentru constituirea unui grup fiscal
Conform OPANAF 1191/2021, nu toate companiile pot forma un grup fiscal. Există criterii specifice care trebuie îndeplinite pentru a beneficia de această consolidare fiscală. Printre acestea se numără: toate entitățile trebuie să fie impozitate conform regimului de impozitare pe profit, să aibă sediul social în România și să fie interconectate din punct de vedere economic, cum ar fi prin acțiuni deținute în proporție de minim 75%. Aceste condiții sunt esențiale pentru a asigura că grupul fiscal funcționează în mod eficient și că riscurile financiare sunt gestionate corespunzător.
Este, de asemenea, important de menționat că grupurile fiscale pot include atât persoane juridice române, cât și entități străine care îndeplinesc cerințele legale. Aceasta deschide oportunități pentru companiile internaționale care doresc să își optimizeze structura fiscală în România. Totuși, analiza fiecărei cereri pentru constituirea unui grup fiscal va implica o evaluare detaliată a interdependențelor financiare și a planurilor de afaceri ale entităților participante.
3. Procedura de solicitare și termenele limită
Pentru a solicita aprobaterea constituirii unui grup fiscal, companiile trebuie să depună o cerere formală la ANAF, conform modelului specificat în OPANAF 1191/2021. Cererea trebuie să fie însoțită de documente justificative, cum ar fi actele de înființare ale fiecărei entități, bilanțurile financiare și alte documente relevante care atestă îndeplinirea criteriilor de eligibilitate.
Termenele limită pentru depunerea cererii sunt esențiale, în special în contextul anului fiscal calendaristic. Companiile trebuie să depună cererea până la data de 30 iunie a anului precedent celui pentru care doresc să aplice sistemul de consolidare fiscală. De exemplu, pentru a beneficia de consolidarea fiscală în anul 2023, cererea ar trebui să fie depusă cel târziu până la 30 iunie 2022. Este recomandabil ca firmele să consulte un specialist în fiscalitate pentru a asigura conformitatea cu toate cerințele legale.