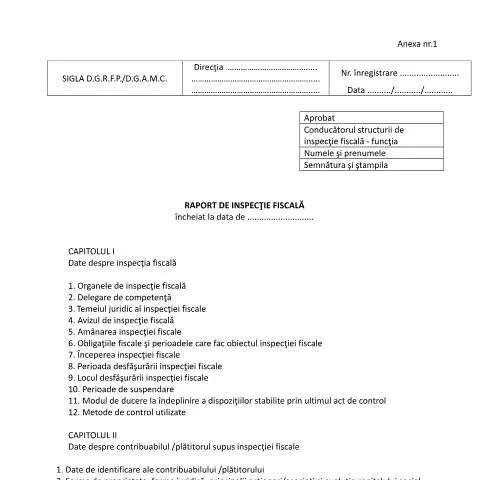
Importanța Raportului de Inspecție Fiscală în Activitatea Contribuabililor
Într-o lume economică în continuă schimbare, unde transparența și conformitatea fiscală sunt esențiale pentru buna funcționare a activităților comerciale, Raportul de inspecție fiscală joacă un rol crucial. Acest document, elaborat de organele competente, are ca scop evaluarea modului în care persoanele juridice respectă reglementările fiscale în vigoare. Prin intermediul acestui raport, autoritățile fiscale pot identifica eventualele neconformități și pot lua măsurile corespunzătoare pentru a asigura respectarea legislației fiscale.
Cine și în ce condiții depune Raportul de Inspecție Fiscală?
Raportul de inspecție fiscală este întocmit de echipele de inspecție fiscală în urma unei analize detaliate a activităților financiare ale unei persoane juridice. Acesta este depus de către organele de inspecție fiscală, care pot include inspectori fiscali autorizați să efectueze verificări fiscale. De asemenea, persoanele juridice inspectate au obligația de a coopera cu autoritățile fiscale pe parcursul procesului de inspecție.
- Contribuabilii vizați: Persoane juridice ce supun verificării fiscale.
- Tipuri de inspecții: Inspecții fiscale generale sau parțiale.
- Perioadele verificate: Pot varia în funcție de activitatea economică desfășurată.
Structura Raportului de Inspecție Fiscală: O Privire Detaliată
Raportul de inspecție fiscală cuprinde mai multe capitole esențiale, fiecare având rolul său bine definit în cadrul procesului de inspecție. Iată cum este structurat acest document:
- Date despre inspecția fiscală: Include informații despre organele de inspecție, delegarea de competență, temeiul juridic și alte detalii relevante.
- Date despre contribuabil: Conține date de identificare, forma de proprietate, evoluția capitalului social și informații despre acționari.
- Constatări fiscale: Prezintă informații despre obligațiile fiscale, baza de impozitare și eventualele ajustări necesare.
- Dosarul prețurilor de transfer: Se analizează documentele aferente și relațiile de afiliere.
- Discuția finală cu contribuabilul: Oferă o sinteză a punctului de vedere și concluziile analizei efectuate.
Capitolul I: Date despre Inspecția Fiscală
În acest capitol, sunt incluse datele organizației care a efectuat inspecția, pe lângă informațiile legale care justifică desfășurarea acesteia. Este important ca aceste detalii să fie corect completate pentru a evita dispute ulterioare cu autoritățile fiscale.
Capitolul II: Date despre Contribuabil
Acest capitol oferă o imagine de ansamblu asupra contribuabilului, inclusiv informații despre structura organizatorică, evoluția financiară și persoanele responsabile. Aici trebuie acordată o atenție deosebită, deoarece orice eroare poate influența concluziile inspecției.
Capitolul III: Constatări Fiscale
Constatările fiscale sunt esențiale pentru finalizarea raportului, iar acest capitol analizează toate aspectele legate de obligațiile fiscale. Este important ca inspectorii să fie foarte atenți la formularea acestor constatări pentru a asigura corectitudinea și legalitatea lor.
Cronologia Inspecției Fiscale: De la Începere la Finalizare
Începerea inspecției fiscale este precedată de notificarea contribuabilului, conform avizului emis. Termenele și procedurile sunt reglementate de legislația în vigoare, iar contribuabilii trebuie să fie pregătiți pentru toate etapele:
- Notificarea: Contribuabilul primește un aviz care îi comunică data programată pentru inspecție.
- Întâlnirea inițială: O sesiune de discuții între inspectori și contribuabil, unde se stabilesc așteptările.
- Desfășurarea inspecției: Inspectorii examinează documentele și verifică conformitatea.
- Finalizarea raportului: După concluziile trase, se redactează raportul de inspecție fiscală.
Aspecte Legale și Reglementări: Cadrul de Funcționare
Este esențial ca inspectorii să respecte legislația specifică, inclusiv Legea nr. 455/2001 privind semnătura electronică și digitalizarea administrației publice. Aceste reglementări facilitează desfășurarea inspecțiilor fiscale și asigură transparența în procesul de verificare. De asemenea, trebuie respectate și normele specifice emise de ANAF prin ordinul OPANAF 3710/2015, care detaliază aspectele tehnice și procedurale ale inspecției fiscale.
Ce se întâmplă în caz de neconformitate?
Dacă în urma inspecției se constată o neconformitate sau o eroare, contribuabilul are posibilitatea de a contesta deciziile printr-o procedură administrativă. Este important ca toate observațiile și notificările să fie documentate corespunzător, iar contribuabilul să aibă acces la informațiile necesare pentru a-și susține poziția. Acest proces poate implica mai multe etape, inclusiv:
- Contestația: Contribuabilul poate depune o contestație formală la organul de inspecție fiscală.
- Audiența: Se poate solicita o audiență pentru a prezenta cazul.
- Decizia finală: Organele fiscale emit o decizie care poate fi contestată ulterior în instanță, dacă este necesar.
Prin ce se distinge Raportul de Inspecție Fiscală de alte Documente Fiscale
Un aspect important de menționat este că Raportul de inspecție fiscală este diferit de alte documente fiscale, cum ar fi Declarația unică sau Formularul 100. Acesta este rezultatul unui proces de verificare și nu un document pe care contribuabilul îl completează de sine stătător. Iată câteva diferențe cheie:
| Document | Tip | Emitere | Funcție |
|---|---|---|---|
| Raport de Inspecție Fiscală | Document oficial emis de autoritate | De către organele de inspecție fiscală | Evaluarea conformității fiscale |
| Declarația Unică | Formular completat de contribuabil | De către contribuabili | Raportarea veniturilor și impozitelor |
| Formular 100 | Formular pentru impozitul pe profit | De către companii | Calcularea impozitului pe profit |
Tipuri de Obligații Fiscale Verificate
În cadrul inspecției fiscale, inspectorii verifică diverse tipuri de obligații fiscale. Acestea includ:
- Impozitul pe profit
- TVA și deconturile aferente
- Contribuțiile sociale
- Impozitul pe venit pentru angajați
Fiecare dintre aceste categorii necesită o documentație specifică, iar neîndeplinirea obligațiilor poate avea consecințe financiare serioase, inclusiv penalități sau dobânzi.
Aspecte Importante la Completarea Raportului
Completarea Raportului de inspecție fiscală necesită o atenție deosebită, deoarece fiecare capitol conține informații esențiale. Iată câteva sugestii utile:
- Verificați corectitudinea datelor: Asigurați-vă că toate informațiile despre contribuabil și perioada verificată sunt corecte.
- Documentați totul cu probe: Includeți documentele justificative necesare pentru a susține constatările făcute.
- Respectați termenele: Asigurați-vă că raportul este depus în termenul stabilit pentru a evita penalizările.
Perspectiva Viitoare: Impactul Digitalizării în Inspecțiile Fiscale
Cu avansurile tehnologice și digitalizarea administrației publice, procesul de inspecție fiscală va deveni mai eficient. Implementarea sistemelor electronice va facilita comunicarea între contribuabili și autorități, reducând timpul necesar pentru completarea raporturilor și îmbunătățind transparența. De asemenea, se preconizează că raportarea electronică va deveni standard, ceea ce va simplifica procesul de verificare fiscală.
Definirea raportului de inspecție fiscală
Raportul de inspecție fiscală reprezintă documentul formal prin care autoritățile fiscale evaluează activitatea contabilă și fiscală a unei persoane juridice. Acest raport este întocmit de către inspectorii ANAF în urma unei inspecții fiscale, având ca scop principal verificarea conformității față de legislația în vigoare. Conform OPANAF 3710/2015, raportul trebuie să fie redactat într-un format standardizat, asigurând astfel uniformitatea și transparența în procesul de inspecție.
Este important de menționat că raportul conține atât observații legate de legalitatea activităților desfășurate de către contribuabil, cât și propuneri de corecție în cazul în care se constată neconformități. De asemenea, raportul include un termen limită în care persoana juridică are obligația de a răspunde la observațiile formulate. Aceasta asigură nu doar o comunicare eficientă între contribuabil și autoritățile fiscale, ci și o oportunitate pentru contribuabili de a-și exprima poziția cu privire la constatările făcute de inspectori.
Procedura de contestare a raportului de inspecție fiscală
După primirea raportului de inspecție fiscală, persoana juridică are la dispoziție un termen de 30 de zile pentru a contesta concluziile acestuia. Contestația se formulează în scris și se depune la unitatea fiscală care a efectuat inspecția. Aceasta trebuie să conțină argumente concrete, însoțite de documente justificative care să susțină poziția contribuabilului.
În cazul în care contestația este respinsă, contribuabilul are dreptul să formuleze o acțiune în instanță. Este important ca, pentru a avea șanse de succes, argumentele prezentate să fie bine fundamentate și să respecte formalitățile legale stipulate de Codul de procedură fiscală. Totodată, persoanele juridice pot beneficia de asistență juridică pe parcursul acestui proces, iar consultanța de specialitate poate juca un rol esențial în creșterea șanselor de succes în contestarea raportului de inspecție.
Impactul raportului de inspecție fiscală asupra activității economice
Raportul de inspecție fiscală nu influențează doar situația fiscală directă a unei persoane juridice, ci poate avea efecte pe termen lung asupra întregii sale activități economice. În cazul în care se constată neconformități majore, compania poate fi supusă unor sancțiuni financiare sau poate fi obligată să efectueze corecții în contabilitate, ceea ce poate afecta fluxul de numerar și planificarea financiară a acesteia.
Mai mult decât atât, imaginea publică a companiei poate fi afectată în urma unei inspecții fiscale, mai ales în cazul în care informațiile privind neconformitățile devin cunoscute. Aceasta poate influența relațiile de afaceri, parteneriatele comerciale și chiar capacitatea de a atrage investiții externe. De aceea, este crucial ca persoanele juridice să acorde o atenție deosebită conformității fiscale, să își organizeze corespunzător activitatea contabilă și să implementeze sisteme de control intern care să prevină eventualele abateri.