Contextul Deciziei de Impunere: O Cheie în Vizuarea Obligațiilor Fiscale
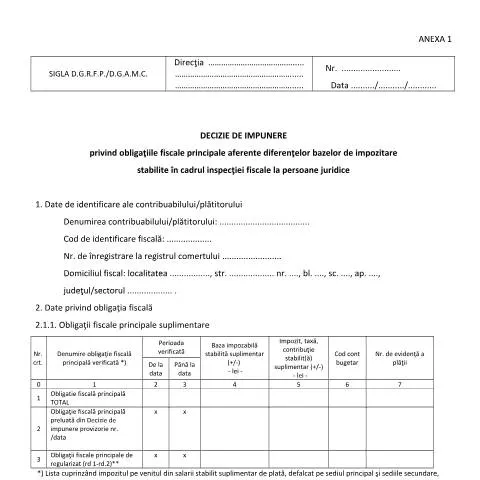
Documentul Decizie de impunere privind obligațiile fiscale principale aferente diferențelor bazelor de impozitare stabilite în cadrul inspecției fiscale la persoane juridice, cod O3709_15_A1_A2, joacă un rol esențial în cadrul sistemului fiscal românesc. Acest act administrativ fiscal este emis de autoritățile fiscale competente, cum ar fi ANAF, și are scopul de a notifica contribuabilii despre obligațiile fiscale suplimentare rezultate în urma unei inspecții fiscale. Practic, este un instrument prin care statul reglează relația sa cu persoanele juridice, asigurându-se că toate impozitele și contribuțiile sunt respectate.
Diferențierea Față de Alte Documente Fiscale
Un aspect important al Deciziei de impunere este modul în care se distinge de alte formulare fiscale, cum ar fi Declarația unică sau Formularul 100. Spre deosebire de acestea, care sunt utilizate în mod obișnuit de contribuabili pentru a declara veniturile și impozitele datorate, Decizia de impunere este rezultatul unei evaluări de către autoritatea fiscală, având o natură mai autoritară.
- Declarația unică: Este un document pe care contribuabilii îl depun voluntar pentru a-și declara venitul.
- Decizia de impunere: Este un document emis de ANAF, prin care se stabilește o obligație fiscală suplimentară, de obicei după o inspecție.
Conținutul Deciziei de Impunere
Decizia conține informații detaliate, inclusiv datele de identificare ale contribuabilului, obligațiile fiscale stabilite, perioada verificată, baza impozabilă, motivele faptice și temeiurile de drept. Aceste elemente ajută contribuabilul să înțeleagă de ce a fost emisă decizia și cum să procedeze mai departe.
Calibrul Temporal: Perioadele Critice pentru Contribuabili
Un alt aspect crucial al Deciziei de impunere este calendarul procesului. De regulă, data comunicării actului reprezintă un moment de referință important, având implicații asupra termenelor de plată a obligațiilor fiscale stabilite.
- Comunicația se face prinsemnarea de primire, prin poștă sau prin afișare publică.
- Termenul de plată este de 30 de zile, începând de la data comunicării.
- În funcție de data comunicării, termenul de plată poate varia între 5 și 20 ale lunii următoare.
Exemple de Termene de Plata
| Data Comunicației | Termenul de Plată |
|---|---|
| 1-15 a lunii | Până la 5 a lunii următoare |
| 16-31 a lunii | Până la 20 a lunii următoare |
Modalități de Depunere: Online vs. Pe Hartie
Contribuabilii au la dispoziție mai multe canale pentru a depune Decizia de impunere. Fie că aleg metoda tradițională, prin poștă sau la ghișeu, fie optând pentru depunerea online, fiecare variantă vine cu propriile avantaje și dezavantaje.
- Online: Contribuabilii pot utiliza portalul ANAF pentru a depune decizia, având avantajul rapidității și al accesibilității.
- Pe hârtie: Aceasta opțiune este valabilă pentru cei care preferă interacțiunea directă, dar poate fi mai consumatoare de timp.
Asigurarea Primirii Confirmării
Indiferent de metoda aleasă, este esențial ca contribuabilii să se asigure că primesc o confirmare a depunerii, pentru a evita eventualele neplăceri legate de întârzieri sau neclarități.
Implicarea pentru Utilizator: Drepturi și Obligații
Primirea Deciziei de impunere aduce cu sine atât drepturi, cât și obligații pentru contribuabili. Aceștia au dreptul de a contesta decizia în termen de 45 de zile de la comunicare, dacă consideră că evaluarea autorității fiscale este incorectă.
- Drepturi:
- Posibilitatea de a solicita o revizuire a deciziei.
- Acces la informații detaliate privind baza de impunere.
- Obligații:
- Păstrarea documentației justificative.
- Respectarea termenelor de plată stabilite.
Consecințele Nerespectării
Nerespectarea termenului de plată sau a altor obligații stipulate în decizie poate duce la penalități financiare. Din această cauză, este recomandat ca fiecare contribuabil să își gestioneze eficient obligațiile fiscale.
Aspecte Finale și Resurse Suplimentare
În încheiere, Decizia de impunere este un document complex dar esențial pentru buna funcționare a relației dintre contribuabili și stat. Acesta nu este doar un simplu document, ci un instrument care, utilizat corect, poate contribui semnificativ la o gestiune financiară sănătoasă.
Pentru mai multe informații, contribuabilii pot consulta site-ul ANAF sau pot contacta direct autoritățile fiscale competente pentru clarificări suplimentare.
Aspecte legate de contestarea deciziilor de impunere
Contestația unei decizii de impunere emise de ANAF este un proces care necesită o atenție deosebită la detalii și respectarea anumitor termene legale. Conform legislației în vigoare, orice persoană juridică care se consideră nedreptățită de o decizie de impunere are dreptul de a formula o contestație administrativă. Aceasta trebuie depusă în termen de 30 de zile de la comunicarea deciziei. Este esențial ca contestația să fie bine argumentată, incluzând toate documentele justificative necesare care să sprijine poziția susținută. În cazul în care contestația nu este soluționată favorabil, contribuabilul are posibilitatea de a se adresa instanțelor judecătorești competente.
Impactul deciziilor de impunere asupra planificării fiscale
Deciziile de impunere emise de ANAF, în urma inspecțiilor fiscale, pot avea un impact semnificativ asupra planificării fiscale a unei entități. Aceste decizii nu doar că afectează situația financiară imediată a firmei, dar pot, de asemenea, influența deciziile viitoare de investiție și gestionare a resurselor. Prin urmare, este recomandat ca persoanele juridice să colaboreze cu consultanți fiscali care să le asiste în strategii de optimizare fiscală care să fie conforme cu legislația în vigoare, dar care să minimizeze riscurile de impunere suplimentară. Planificarea fiscală ar trebui să aibă în vedere nu doar actualele obligații fiscale, ci și posibilele consecințe ale deciziilor de impunere anterioare.
Rolul evaluării administrative în cadrul inspecției fiscale
Evaluarea administrativă joacă un rol crucial în cadrul inspecției fiscale, mai ales când vine vorba de stabilirea diferențelor bazelor de impozitare. Acest proces implică o analiză detaliată a documentelor contabile și fiscale ale contribuabilului, precum și verificarea respectării normelor fiscale aplicabile. Inspecțiile fiscale nu se limitează la o simplă verificare a documentelor, ci includ și evaluarea impactului operațiunilor comerciale asupra obligațiilor fiscale. În acest context, este important ca persoanele juridice să păstreze o evidență contabilă riguroasă și să asigure transparența în raportarea veniturilor și cheltuielilor. De asemenea, contribuabilii ar trebui să fie pregătiți să răspundă la întrebările inspectorilor și să furnizeze informațiile suplimentare solicitate, pentru a evita eventuale neînțelegeri care ar putea conduce la decizii de impunere nedorite.