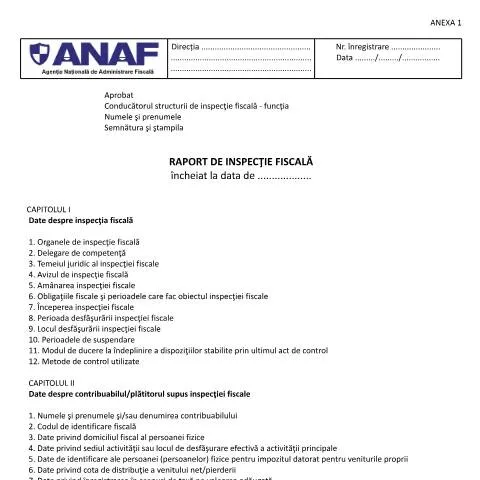
Relația Raportului de Inspecție Fiscală cu Obligațiile Fiscale
Raportul de inspecție fiscală, întocmit conform OPANAF 3772/2015, reprezintă un document crucial în cadrul procesului de evaluare a conformității fiscale a persoanelor fizice. Acest raport este elaborat de organele de inspecție fiscală în timpul verificărilor fiscale, având scopul de a consemna constatările referitoare la obligațiile fiscale ale contribuabilului.
Depunerea acestui raport de către echipa de inspecție este necesară pentru a asigura transparența și legalitatea procesului fiscal, fiind esențial atât pentru autorități, cât și pentru contribuabili. Fiecare etapă a inspecției fiscale, de la notificarea contribuabilului până la finalizarea raportului, trebuie să fie realizată cu respectarea stringentă a legislației în vigoare.
Structura Raportului: O Analiză Detaliată
Raportul de inspecție fiscală este structurat pe mai multe capitole, fiecare având rolul său specific în elucidarea aspectelor fiscale ale contribuabilului. Iată o detaliere a capitolelor importante:
- Date despre inspecția fiscală: Include informații despre organele care efectuează inspecția, delegarea de competență, temeiul juridic, avizul de inspecție și perioada desfășurării inspecției.
- Date despre contribuabil: Aceasta secțiune conține informații esențiale, cum ar fi numele, CNP, domiciliul fiscal și datele de identificare ale persoanei responsabilă cu contabilitatea.
- Constatările privind obligațiile fiscale: Oferă detalii despre impozitele verificate, baza de impozitare, soluționarea deconturilor de TVA și orice decizie de impunere provizorie.
- Discuția finală cu contribuabilul: Acest capitol rezumă punctul de vedere al contribuabilului în urma inspecției, fiind esențial pentru stabilirea unor eventuale neînțelegeri.
Etapele Premergătoare Raportului de Inspecție Fiscală
Începerea unei inspecții fiscale se face printr-o notificare oficială transmisă contribuabilului, stipulând scopul inspecției și perioada de verificare. Este esențial ca persoana vizată să fie informată corespunzător, având dreptul de a solicita clarificări asupra procesului de inspecție. Procesul se desfășoară după cum urmează:
- Notificarea contribuabilului cu privire la începutul inspecției fiscale.
- Delegarea echipei de inspecție de către organele competente.
- Desfășurarea inspecției fiscală la sediul contribuabilului.
- Elaborarea raportului de inspecție fiscală bazat pe constatările echipei.
Aspecte Juridice și Reglementări Aplicabile
Raportul de inspecție fiscală se realizează în conformitate cu legislația națională, inclusiv cu Legea nr. 207/2015 privind Codul de procedură fiscală. Această lege reglementează modul de desfășurare a inspecțiilor fiscale și drepturile și obligațiile atât ale organelor fiscale, cât și ale contribuabililor. De asemenea, sunt stipulate sancțiuni în cazul neconformității sau refuzului de a permite inspecția.
Pe lângă aceasta, OPANAF 3772/2015 detaliază procedurile specifice de întocmire a raportului, fiind un ghid esențial pentru inspectorii fiscali în exercitarea atribuțiilor lor. De exemplu, inspecțiile fiscale trebuie să fie efectuate cu respectarea confidențialității informațiilor personale ale contribuabilului.
Completează Corect Raportul de Inspecție Fiscală
Completarea raportului este o etapă crucială și trebuie să fie realizată cu rigurozitate. Fiecare capitol al raportului trebuie să fie umplut cu maximă atenție, având în vedere următoarele aspecte:
- Utilizarea termenilor corecți din legislația fiscală.
- Asigurarea că datele de identificare ale contribuabilului sunt corecte și complete.
- Documentarea metodologiilor și instrumentelor utilizate în cadrul inspecției.
- Reflectarea exactă a constatările făcute în timpul inspecției.
Este recomandat ca fiecare membru al echipei de inspecție să colaboreze strâns pentru a evita omisiunile sau erorile care ar putea afecta validitatea raportului.
Posibile Complicații și Soluții
În timpul desfășurării inspecției, pot apărea situații neprevăzute, cum ar fi lipsa unor documente necesare sau neînțelegeri între contribuabil și echipa de inspecție. Este esențial ca inspectorii fiscali să fie pregătiți să gestioneze astfel de situații prin abordări constructive, asigurându-se că toate părțile implicate sunt informate corespunzător. În cazul refuzului de a prezenta documentele solicitate, inspectorii au obligația de a consemna acest aspect în raport, stabilind eventuale sancțiuni.
Decizia Finală și Urmările Raportului
După întocmirea raportului, acesta este supus aprobării de către conducătorul structurii de inspecție fiscală. Odată aprobat, raportul devine un document oficial, iar contribuabilul va fi informat cu privire la constatările făcute. În funcție de rezultatele inspecției, contribuabilul poate fi supus unor obligații fiscale suplimentare sau, dimpotrivă, se poate constata că obligațiile anterioare au fost respectate.
În cazul în care un contribuabil contestă constatările făcute în urma inspecției fiscale, acesta are dreptul de a formula o contestație, conform reglementărilor legale. Contestația trebuie depusă în termen de 30 de zile de la data primirii raportului, iar autoritățile fiscale au obligația de a analiza și soluționa contestația în conformitate cu legislația aplicabilă.
Exemple de Aplicare a Raportului în Practică
Un exemplu practic ar putea fi o inspecție fiscală desfășurată la un întreprinzător individual care a avut mai multe surse de venit. În timpul inspecției, echipa de inspecție va verifica toate documentele contabile, va analiza conformitatea cu legislația fiscală și va întocmi Raportul de Inspecție Fiscală, care va conține toate constatările și eventualele recomandări pentru contribuabil.
Aceste constatări vor influența nu doar obligațiile fiscale ale antreprenorului, ci și imaginea acestuia în fața partenerilor de afaceri și a instituțiilor financiare. De aceea, corectitudinea și transparența raportului sunt esențiale pentru buna desfășurare a activităților economice ale contribuabilului.
Concluzie: Rolul Esențial al Raportului de Inspecție Fiscală
Raportul de inspecție fiscală întocmit pentru persoane fizice nu este doar o formalitate administrativă; este un instrument vital care asigură respectarea obligațiilor fiscale și transparența în relația dintre autorități și contribuabili. Prin urmare, înțelegerea și respectarea acestui proces de către contribuabili sunt esențiale pentru evitarea problemelor fiscale ulterioare.
Fie că sunt persoane fizice autorizate, întreprinderi individuale sau alte forme de organizare, toți contribuabilii trebuie să fie conștienți de importanța pregătirii corespunzătoare pentru inspecția fiscală și de responsabilitățile care le revin. Colaborarea cu un specialist în domeniul fiscal poate fi, de asemenea, o alegere înțeleaptă pentru a asigura o gestionare corectă a raportului de inspecție fiscală.
Structura și conținutul raportului de inspecție fiscală
Raportul de inspecție fiscală este un document esențial care sintetizează rezultatele verificărilor efectuate de ANAF asupra persoanelor fizice. Conform OPANAF 3772/2015, acest raport trebuie să includă anumite informații standardizate, pentru a asigura transparența și corectitudinea procesului de inspecție. În general, raportul se compune din următoarele secțiuni:
- Informații introductive: Aceasta include datele de identificare ale contribuabilului, perioada supusă inspecției, precum și numele și funcția inspectorilor fiscali implicați.
- Obiectivele inspecției: În această secțiune se descriu scopurile specifice ale inspecției, cum ar fi verificarea corectitudinii declarațiilor fiscale, evaluarea conformității cu legislația fiscală și identificarea posibilelor neconformități.
- Metodologia de inspecție: Se detaliază metodele utilizate pentru evaluarea datelor fiscale, inclusiv analiza documentelor, interviuri cu contribuabilul și verificarea surselor de venituri.
- Constatările inspecției: Aici se sintetizează rezultatele obținute, evidențiind în mod special eventualele neconcordanțe între veniturile declarate și cele verificate.
- Recomandările inspectorilor: În această parte se fac sugestii pentru corectarea erorilor identificate, inclusiv termenul în care contribuabilul trebuie să se conformeze.
- Concluzii: Se prezintă concluziile generale ale inspecției, inclusiv evaluarea riscurilor fiscale și propuneri de îmbunătățire a comportamentului fiscal al contribuabilului.
Este important de menționat că toate aceste informații sunt fundamentale pentru a oferi contribuabilului o imagine clară asupra situației sale fiscale și asupra modului în care poate corecta eventualele nereguli.
Obligațiile contribuabilului după primirea raportului de inspecție
După primirea raportului de inspecție fiscală, persoanele fizice au anumite obligații legale ce trebuie respectate pentru a evita sancțiuni suplimentare. Conform legislației fiscale actuale, în special Legea nr. 207/2015 privind Codul de procedură fiscală, contribuabilul trebuie să acționeze în conformitate cu următoarele aspecte:
- Analiza raportului: Este esențial ca persoana fizică să citească cu atenție raportul, să înțeleagă constatările și recomandările inspectorilor fiscali. Aceasta poate implica consultarea cu un expert contabil sau un consultant fiscal, pentru a descifra limbajul tehnic al raportului.
- Remedierea neconformităților: Dacă raportul indică neconformități fiscale, contribuabilul are obligația de a le remedia într-un termen stabilit de inspectorii fiscali. Aceasta poate însemna corectarea declarațiilor fiscale, plata impozitelor restante sau îndeplinirea altor obligații fiscale.
- Contestația raportului: În cazul în care contribuabilul consideră că raportul a fost întocmit eronat, acesta are dreptul de a face contestație. Contestația trebuie formulată în termen de 30 de zile de la primirea raportului și trebuie să fie susținută prin dovezi care să contrazică constatările inspectorilor.
- Participarea la eventuale întâlniri de clarificare: ANAF poate organiza întâlniri pentru a discuta asupra concluziilor raportului. Este recomandat ca persoana fizică să participe la aceste întâlniri pentru a-și exprima punctul de vedere și a clarifica eventualele neînțelegeri.
Respectarea acestor obligații nu numai că ajută contribuabilul să evite penalizări suplimentare, dar și să își îmbunătățească imaginea fiscală pe termen lung.
Impactul digitalizării asupra inspecțiilor fiscale
Recent, procesul de inspecție fiscală a fost influențat semnificativ de digitalizarea administrației publice, conform legislației în vigoare, inclusiv a OUG-urilor emise de ADR. Acest impact se reflectă în mai multe aspecte:
- Accesibilitate și transparență: Digitalizarea permite contribuabililor să acceseze online informațiile fiscale, inclusiv documentele de inspecție, prin intermediul Portalului SPV. Aceasta contribuie la o mai bună informare a contribuabililor și la reducerea confuziei legate de procedurile fiscale.
- Reducerea timpului de procesare: Datorită utilizării tehnologiei, inspecțiile fiscale pot fi finalizate într-un timp mai scurt. Inspectorii au acces rapid la datele fiscale ale contribuabililor, ceea ce permite o verificare mai eficientă și mai rapidă.
- Monitorizarea în timp real: Noile tehnologii permit ANAF-ului să monitorizeze în timp real activitățile fiscale ale contribuabililor, ceea ce reduce riscul de evaziune fiscală. Aceasta se face prin integrarea sistemelor de informații fiscale cu cele de contabilitate ale contribuabililor.
- Îmbunătățirea comunicării: Digitalizarea facilitează o comunicare mai bună și mai eficientă între contribuabili și autorități. Contribuabilii pot trimite și primi documente online, ceea ce elimină nevoia de a se prezenta fizic la ghișee, economisind astfel timp și resurse.
În concluzie, digitalizarea nu doar că eficientizează procesul de inspecție fiscală, dar și contribuie la construirea unei relații mai transparente și mai colaborative între ANAF și contribuabili.