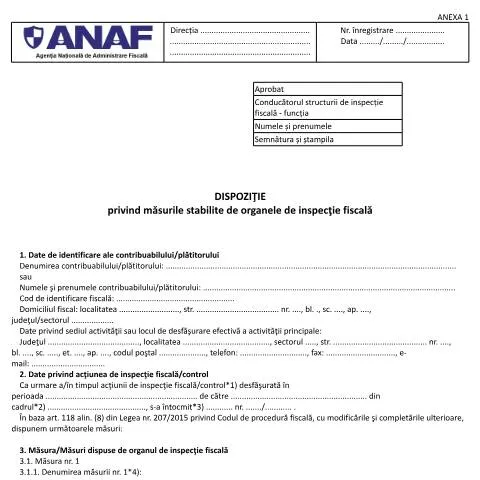
Importanța Dispoziției OPANAF 3833/2015 în Inspecția Fiscală
În contextul administrativ românesc, Dispoziția privind măsurile stabilite de organele de inspecție fiscală (OPANAF 3833/2015) joacă un rol crucial în mediul de afaceri. Acest document oficial este emis de către autoritățile fiscale ca urmare a unor inspecții fiscale realizate asupra contribuabililor. Rolul său principal constă în a permite stabilirea unor măsuri clare, de conformitate, ce trebuie respectate de către subiecții controlului fiscal.
Cine și în ce condiții depune formularul?
Formularul OPANAF 3833/2015 este depus de către organul de inspecție fiscală în momentul în care se finalizează acțiunea de control. Este important de menționat că orice contribuabil, indiferent de dimensiunea sau tipul de activitate, poate deveni subiecții acestei dispoziții. În funcție de rezultatele inspecției, pot fi stabilite măsuri specifice care să vizeze:
- Conformitatea cu regimul fiscal;
- Obligațiile de plată;
- Respectarea legislației fiscale în vigoare;
Structura Dispoziției OPANAF 3833/2015
Documentul conține mai multe secțiuni esențiale care detaliază măsurile dispuse și motivarea acestora. Iată cum este structurată:
| Secțiune | Descriere |
|---|---|
| Date de identificare ale contribuabilului/plătitorului | Include informații despre denumirea, CNP-ul, și domiciliul fiscal al contribuabilului. |
| Date privind acțiunea de inspecție fiscală/control | Detaliază perioada de desfășurare a inspecției și responsabilul acesteia. |
| Măsura/Măsuri dispuse de organul de inspecție fiscală | Prezentarea măsurilor specifice, termenelor și motivelor de fapt. |
| Data comunicării | Indică momentul în care contribuabilul a fost informat despre dispoziție. |
| Mențiuni privind audierea contribuabilului | Oferă detalii despre drepturile contribuabilului de a fi audiat. |
| Posibilitatea de contestare | Informații despre dreptul de a formula contestație conform legii. |
Procedura de completare a Dispoziției
Completarile necesită atenție deosebită la fiecare secțiune. De exemplu, la Date de identificare, este esențial ca toate informațiile să fie corecte și actualizate, inclusiv CNP-ul și adresa fiscală. O eroare în aceste date poate conduce la confuzii sau întârzieri în procesul administrativ.
Fiecare Măsură dispusă trebuie să fie fundamentată pe articolele legale corespunzătoare, iar motivele de fapt să fie clar explicate. Aceasta asigură transparența procesului și oferă contribuabilului posibilitatea de a înțelege deciziile luate de autorități.
Termenele de aplicare a măsurilor stabilite
Termenele stabilite în Dispoziția OPANAF 3833/2015 sunt critice pentru conformarea contribuabililor. De obicei, după emiterea documentului, contribuabilii au la dispoziție un termen limită pentru a respecta măsurile dispunse. Acesta poate varia în funcție de natura măsurilor luate și este stipulat clar în document. Neîndeplinirea acestora în termen poate atrage sancțiuni conform legislației în vigoare.
Urmările neîndeplinirii măsurilor
Este important să subliniem că nerespectarea măsurilor poate duce la contravenții. Conform art. 336 din Legea nr. 207/2015, sancțiunile pentru neîndeplinirea măsurilor stabilite pot include amenzi sau alte penalități administrative. Prin urmare, respectarea termenului este esențială pentru a evita complicațiile.
Profilul contribuabilului și subcazurile relevante
Dispoziția OPANAF 3833/2015 se aplică unei game variate de contribuabili, fiecare având particularități specifice. Printre aceștia se numără:
- Persoane fizice: Cei care desfășoară activități independente, cum ar fi PFA-urile, care pot fi subiecți ai inspecției fiscale.
- Persoane juridice: Companiile de diverse dimensiuni care nu respectă obligațiile fiscale.
- Asociații sau fundații: Ce pot fi supuse inspecției în funcție de activitățile desfășurate.
Fiecare categorie de contribuabil poate avea subcazuri specifice, de exemplu, PFA-urile înregistrate în regim special, care beneficiază de regimuri de impozitare diferite.
Cazuri de excepție
Există situații în care contribuabilii pot beneficia de tratamente diferite, de exemplu, în cazul în care au demonstrat conformitatea în trecut sau au implementat măsuri corective imediat după inspecție. De asemenea, anumite industrii sau sectoare pot beneficia de reglementări specifice, în funcție de politicile guvernamentale.
Urmărirea statutului dispoziției și gestionarea contestațiilor
Odată ce Dispoziția OPANAF 3833/2015 este emisă, contribuabilii pot urmări statutul respectării măsurilor prin intermediul Portalului Național de E-Guvernare. Aceasta platformă permite contribuabililor să își verifice dosarele și să interacționeze cu autoritățile fiscale.
Dacă se consideră că măsurile dispuse sunt nejustificate sau eronate, contribuabilii au dreptul de a formula contestație, conform Legii contenciosului administrativ nr. 554/2004. Contestația trebuie depusă în termenul specificat în Dispoziție și trebuie să conțină toate argumentele necesare pentru a susține poziția contribuabilului.
Pașii pentru depunerea unei contestații
- Identificarea motivelor de contestare
- Redactarea contestației conform cerințelor legale
- Depunerea contestației la sediul autorității fiscale competente
- Așteptarea răspunsului din partea autorităților
Implicarea tehnologiei în gestionarea formularului
Recent, în conformitate cu Legea nr. 455/2001 privind semnătura electronică, autoritățile fiscale au început să integreze soluții digitale pentru a facilita depunerea și gestionarea documentelor fiscale. Acest lucru permite contribuabililor să interacționeze mai eficient cu administrația fiscală, îmbunătățind transparența și viteza procesului administrativ.
Utilizarea semnăturii electronice și a sistemelor digitale reprezintă un pas important spre o administrare publică mai eficientă. Prin intermediul SPV (Spațiul Privat Virtual) și a ROeID, contribuabilii pot accesa informații actualizate și pot depune documente fără a fi necesară prezența fizică la ghișeu.
Avantajele digitalizării în procesul fiscal
- Reducerea timpului de așteptare pentru soluționarea cererilor;
- Îmbunătățirea accesibilității informațiilor pentru contribuabili;
- Reducerea riscurilor de erori în documentație;
Permanența îmbunătățirii în relația contribuabil-administrație
Ultimele reforme în domeniul fiscal demonstrează un angajament continuu al autorităților de a simplifica interacțiunile cu contribuabilii. Dispoziția OPANAF 3833/2015, prin măsurile pe care le impune, contribuie la întărirea relației de colaborare între contribuabili și organele fiscale. Acest dialog constructiv este esențial pentru îmbunătățirea gradului de conformitate și pentru consolidarea încrederii în sistemul fiscal.
Rolul educației fiscale
Pentru a sprijini eficiența procesului de inspecție fiscală, este crucial ca atât contribuabilii, cât și funcționarii publici să aibă acces la informații corecte și actualizate. Programele de educație fiscală pot ajuta la clarificarea obligațiilor fiscale și la prevenirea situațiilor conflictuale.
Obiectivele măsurilor stabilite prin OPANAF 3833/2015
Dispozițiile incluse în OPANAF 3833/2015 au ca scop principal îmbunătățirea respectării obligațiilor fiscale de către contribuabili și creșterea eficienței activităților de inspecție fiscală. Printre obiectivele specifice, se numără:
- Crearea unui cadru unitar pentru efectuarea inspecțiilor fiscale, astfel încât să se asigure o tratament echitabil al tuturor contribuabililor, indiferent de dimensiunea și sectorul în care acestea activează.
- Îmbunătățirea comunicării între organele de inspecție fiscală și contribuabili, prin stabilirea unor proceduri clare de informare cu privire la drepturile și obligațiile fiscale.
- Implementarea unor proceduri simplificate pentru finalizarea inspecțiilor, reducând astfel timpul necesar pentru aceste activități și asigurând un impact minim asupra operativității contribuabililor.
De asemenea, măsurile se axează pe educația fiscală a contribuabililor, încurajându-i să respecte legislația fiscală și să devină mai conștienți de importanța plăților la timp.
Proceduri de contestare a deciziilor organelor de inspecție fiscală
În cazul în care un contribuabil consideră că o decizie emisă de organele de inspecție fiscală este nejustificată sau eronată, acesta are dreptul de a contesta decizia. Contestația se poate depune prin intermediul Formularului 200, care trebuie completat cu toate informațiile relevante. Termenul de depunere a contestației este de 30 de zile de la comunicarea deciziei. Este important ca contribuabilii să cunoască următoarele aspecte:
- Întocmirea motivării: Contestația trebuie să conțină o motivare clară, în care să se explice de ce contribuabilul consideră că decizia este eronată.
- Documentația anexă: Contribuabilii sunt obligați să anexeze toată documentația relevantă care susține argumentele prezentate în contestație, inclusiv copii ale documentelor originale care au stat la baza deciziei contestate.
- Depunerea contestației: Contestația se depune la organul de inspecție fiscală care a emis decizia, fie în format fizic, fie prin intermediul sistemului SPV (Spațiul Privat Virtual), asigurând astfel o evidență electronică a solicitării.
În cazul în care contestația nu este soluționată favorabil, contribuabilul are opțiunea de a se adresa instanțelor judecătorești competente, urmând procedurile legale de contestare în instanță.
Impactul OPANAF 3833/2015 asupra mediului de afaceri
Implementarea măsurilor prevăzute în OPANAF 3833/2015 a avut un impact semnificativ asupra mediului de afaceri din România. O serie de efecte pozitive au fost observate, și anume:
- Reducerea evaziunii fiscale: Măsurile de inspectare și control au determinat o scădere a fraudei fiscale, contribuind astfel la creșterea veniturilor la bugetul de stat.
- Creșterea transparenței: Prin standardizarea procedurilor de inspecție, contribuabilii au început să perceapă mai clar așteptările autorităților fiscale, ceea ce le permite să își regleze activitățile în conformitate cu reglementările legale.
- Stimularea conformării voluntare: Educația fiscală și comunicarea proactivă a autorităților au încurajat multe firme să își declare veniturile și să plătească impozitele corecte, bazându-se pe o informare adecvată.
Cu toate acestea, au apărut și provocări pentru antreprenori, unele măsuri fiind percepute ca fiind birocratice sau insuficient adaptate la specificul sectorului. Astfel, dialogul continuu între autorități și mediul de afaceri devine esențial pentru ajustarea în timp real a politicilor fiscale și administrative.