Importanța și Rolul Adresei de Înființare a Popririi
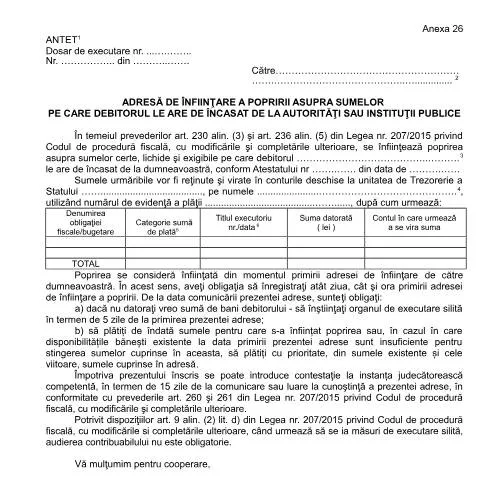
Într-o lume în care gestionarea datoriilor fiscale devine din ce în ce mai complexă, Adresă de înființare a popririi asupra sumelor pe care debitorul le are de încasat de la autorități sau instituții publice (A26_OPANAF_63_2017) joacă un rol esențial în cadrul procesului de executare silită. Acest document emite o cerință oficială, având ca scop asigurarea recuperării sumelor datorate de debitori. Importanța acestui formular constă în faptul că el stabilește formalitatea prin care sumele de plata sunt reținute direct la sursă, prevenind astfel pierderile pentru creditori.
Profilul Utilizatorului: Cine Depune Această Cerere?
Acest formular poate fi depus de către autoritățile care administrează recuperarea creanțelor fiscale, cum ar fi ANAF sau alte instituții publice. În mod obișnuit, utilizatorul principal este organul de executare silită, de exemplu Direcția Generală Regională a Finanțelor Publice, care acționează în numele creditorilor. Este esențial ca utilizatorii să fie conștienți de statutul juridic al debitorului și de tipul de creanță care trebuie recuperată.
Tipuri de Debitori
- Persoane fizice cu obligații fiscale restante
- Persoane juridice, inclusiv companii care au acumulat datorii
- Sediile secundare ale firmelor, care pot avea obligații distincte
Completarea Corectă a Formului: Pași și Precauții
Completarea acestui formular necesită o atenție deosebită, având în vedere complexitatea informațiilor solicitate. În această secțiune, vom detalia pașii necesari pentru a garanta o depunere corectă:
- Identificare Debitor: Completează cu numele, prenumele sau denumirea debitorului, precum și cu toate datele de identificare relevante, inclusiv CNP-ul pentru persoanele fizice sau codul unic de înregistrare pentru persoanele juridice.
- Informații despre Sumele de Recupărat: Detaliază fiecare sumă care este supusă popririi, inclusiv tipul obligației fiscale, sumele datorate și conturile în care urmează a fi virate sumele lui.
- Semnătura și Validarea: Asigură-te că formularul este semnat de către conducătorul organului de executare, iar data emiterii este corectă, deoarece aceasta va influența termenul de contestare.
Modalitățile de Depunere: Online vs. Fizic
Depunerea formularului poate fi realizată prin mai multe canale, fiecare având avantajele și dezavantajele sale. În continuare, se va face o comparare între aceste metode pentru a ajuta utilizatorii să aleagă calea potrivită:
| Canal de Depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (portaluri oficiale) |
|
|
| Depunere fizică (la ghișeu) |
|
|
Procedura de Validare și Urmărire a Dossier-ului
După depunerea formularului, următorul pas este monitorizarea procedurii administrative. Este important ca debitorul să rămână informat despre stadiul cererii, astfel încât să poată reacționa rapid în cazul unor eventuale probleme:
- Confirmarea Primirii: Odată ce cererea este depusă, organul de executare va emite o confirmare, care va trebui păstrată pentru eventuale contestații.
- Urmărirea Procesului: Se poate solicita informații suplimentare prin intermediul platformelor online sau contactând direct instituția, respectând astfel termenele stabilite.
Contestațiile: Drepturile Debitorului
Conform legislației în vigoare, debitorii au dreptul de a contesta această adresă de înființare a popririi, dacă consideră că sumele reținute sunt eronate sau că procesul în sine nu respectă normele legale. Contestația trebuie depusă în termen de 15 zile de la primirea documentului, adresându-se instanței competente. Este crucial ca debitorul să se consulte cu un expert juridic pentru a-și proteja drepturile. Informațiile necesare pentru contestație includ:
- Numărul de înregistrare a adresei de înființare a popririi
- Motivul contestației (ex: sumă eronată, lipsă de notificare, etc.)
- Documente doveditoare, cum ar fi extrase de cont, comunicări anterioare etc.
Aspecte Juridice și Reguli de Procedură
Este esențial ca toți utilizatorii să fie familiarizați cu cadrul legal care reglementează aceste proceduri. Legea nr. 207/2015 privind Codul de procedură fiscală oferă detalii importante despre drepturile și obligațiile părților implicate. De asemenea, este important de menționat că procedura de înființare a popririi se aplică strict în cazul sumelor certe, lichide și exigibile, ceea ce exclude anumite tipuri de creanțe, cum ar fi cele contestate.
Excepții și Condiții Speciale
Există diverse scenarii care pot influența aplicarea acestei adrese de înființare a popririi, cum ar fi:
- Debitorii în insolvență: Aceștia beneficiază de protecție legală care limitează executările silite.
- Contestații în instanță: Dacă există un litigiu deschis, popririle pot fi suspendate până la soluționarea acestuia.
Concluzie: Importanța Corectitudinii și a Informării
În final, este crucial ca toate persoanele implicate în procesul de depunere și gestionare a Adresei de înființare a popririi să acționeze cu maximă atenție și responsabilitate. De la completarea corectă a formularului până la monitorizarea constantă a stadiului procedurii, fiecare pas contează. Numai printr-o abordare informată și judicioasă se pot proteja drepturile și interesele fiecăruia în fața autorităților fiscale.
Procedura de aplicare a popririi: pași esențiali
Procedura de aplicare a popririi asupra sumelor pe care debitorul le are de încasat de la autorități sau instituții publice este reglementată de OPANAF 63/2017. Această procedură implică mai mulți pași critici, ce trebuie respectați pentru a asigura validitatea și eficiența măsurii de poprare.
Primul pas constă în identificarea debitorului și a sumelor de încasat. Persoana care solicită măsura de poprire trebuie să prezinte dovezi clare, cum ar fi sentințe judecătorești sau titluri executorii. Aceasta trebuie să completeze formularul specific (Formular 100) pentru a putea demara procesul de poprire.
Următorul pas este comunicarea adresată instituției sau autorității publice de la care debitorul are de încasat sumele. Aceasta comunicare trebuie să fie însoțită de documentele necesare care atestă dreptul de poprire, în conformitate cu cerințele legii. Este recomandat ca toate documentele să fie prezentate în copie legalizată pentru a evita eventualele probleme legate de validitatea acestora.
După depunerea cererii, instituția vizată are obligația de a răspunde în termen de 5 zile lucrătoare, conform reglementărilor în vigoare. Este important de reținut că, în cazul în care debitorul contestă măsura de poprire, acesta poate solicita suspendarea acesteia pe parcursul soluționării contestației. Aceasta este o formalitate care trebuie respectată atât de către creditor, cât și de către debitor, pentru a asigura un proces corect și echitabil.
Aspecte legale și implicări fiscale ale popririi
Poprirea reprezintă o măsură de executare silită care are implicații legale și fiscale importante pentru debitor și creditor. Deși măsura este reglementată prin lege, este esențial ca toate părțile implicate să înțeleagă consecințele acesteia.
Din punct de vedere legal, poprirea este considerată o limitare a dreptului de proprietate al debitorului asupra sumelor de bani care urmează să fie încasate. Acest lucru poate influența nu doar relațiile contractuale pe care debitorul le are cu alții, ci și capacitatea sa de a-și gestiona resursele financiare. De asemenea, popririle pot avea un impact semnificativ asupra scorului de credit și, prin urmare, asupra capacității debitorului de a obține împrumuturi sau alte forme de finanțare.
Pe de altă parte, creditorii trebuie să fie conștienți de faptul că popririle sunt supuse unor reglementări fiscale stricte. Anume, sumele încasate prin popriri trebuie raportate la ANAF, iar orice veniturile obținute din executarea silită trebuie să fie declarate în mod corespunzător. Nerespectarea acestor obligații fiscale poate duce la sancțiuni, inclusiv amenzi sau alte măsuri de executare.
Monitorizarea și contestarea popririi: drepturile debitorului
Debitorii care se confruntă cu măsura de poprire au anumite drepturi pe care le pot exercita pentru a-și proteja interesele. În primul rând, debitorul are dreptul de a fi informat despre existența popririi. Aceasta înseamnă că instituția care aplică poprirea trebuie să comunice debitorului cu privire la sumele ce urmează a fi reținute și motivele acestei măsuri.
În situația în care debitorul consideră că poprirea a fost aplicată în mod eronat sau că suma poprită este excesivă, acesta are dreptul de a contesta măsura. Contestația se depune la instanța competentă, iar aceasta trebuie soluționată în termen de 30 de zile de la data depunerii. Este important ca debitorul să pregătească toate documentele relevante care să susțină contestația, inclusiv dovezi ale sumelor de încasat și a oricăror alte informații care pot influența decizia instanței.
Pe lângă dreptul de a contesta, debitorul are și dreptul de a solicita suspendarea popririi. Această solicitare se poate face în cazul în care se demonstrează că măsura ar cauza un prejudiciu semnificativ debitorului. Instanța va evalua motivele prezentate și va decide dacă suspendarea este justificată.