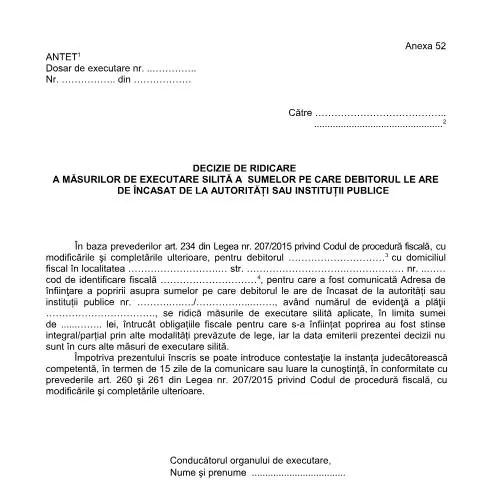
Contextul juridic al Deciziei de ridicare a măsurilor de executare silită
Decizia de ridicare a măsurilor de executare silită, identificată prin codul A52_OPANAF_63_2017, joacă un rol crucial în procedurile administrative fiscale din România. Această decizie este emisă în conformitate cu Legea nr. 207/2015 privind Codul de procedură fiscală, care reglementează modul de executare a obligațiilor fiscale.
Scopul principal al acestui document este de a ridica măsurile de executare silită impuse asupra sumelor pe care debitorul le are de încasat de la autorități sau instituții publice, în urma îndeplinirii anumitor condiții legale. Este important de menționat că această decizie se emite numai atunci când obligațiile fiscale au fost stinse integral sau parțial prin modalitățile prevăzute de lege.
Pregătirea documentelor necesare pentru emiterea deciziei
Înainte de a solicita emiterea Deciziei de ridicare a măsurilor de executare silită, debitorul trebuie să se asigure că dispune de toate documentele necesare. Acestea includ:
- Adresa de înființare a popririi - acest document demonstrează existența măsurilor de executare silită;
- Dovada stingerii obligațiilor fiscale - extrase de plată sau alte documente relevante care atestă achitarea datoriilor;
- Codul de identificare fiscală - este esențial pentru identificarea debitorului în sistemul fiscal românesc;
- Documente de identitate - copie după cartea de identitate sau actul de identitate al debitorului;
În funcție de circumstanțele individuale, pot fi necesare și alte documente. Asigurați-vă că aveți toate informațiile corecte pentru a evita întârzierile în procesare.
Completați formularul cu atenție
Completați cu atenție Decizia de ridicare a măsurilor de executare silită. Acesta include secțiuni esențiale, cum ar fi:
- Identificarea debitorului - numele complet, adresa și codul de identificare fiscală;
- Numărul dosarului de executare - esențial pentru corelația cu dosarul existent;
- Motivul ridicării măsurilor - specificați clar dacă datoria a fost stinsă integral sau parțial;
Orice greșeală în completare poate conduce la refuzul cererii, așa că verificați de două ori informațiile introduse.
Modalitățile de depunere a deciziei
Decizia de ridicare a măsurilor de executare silită poate fi depusă prin diferite canale, fiecare având propriile sale avantaje:
- Online - prin intermediul SPV (Spațiul Privat Virtual), unde debitorul se poate autentifica folosind ROeID;
- La ghișeu - depunerea fizică a documentului la sediul autorității sau instituției competente;
- Prin poștă - trimiterea documentului prin serviciul poștal, având grijă să obțineți confirmarea de primire.
Fiecare metodă are propriile sale termene de procesare și poate influența perioada în care debitorul va beneficia de ridicarea măsurilor de executare.
Etapele procesului de emitere a deciziei
Emiterea Deciziei de ridicare a măsurilor de executare silită implică mai multe etape:
- Depunerea documentelor - debitorul trebuie să depună toate documentele necesare la autoritatea fiscală competentă;
- Verificarea documentației - autoritatea fiscală va analiza toate informațiile pentru a se asigura că sunt îndeplinite condițiile legale;
- Emiterea deciziei - în cazul în care toate condițiile sunt îndeplinite, se va emite Decizia de ridicare;
- Comunicarea deciziei - debitorul va fi informat cu privire la decizia luată, având dreptul de a contesta în termen de 15 zile, dacă este cazul.
Particularitățile aplicabile în funcție de statutul debitorului
În funcție de statutul debitorului, pot apărea anumite particularități în procesul de ridicare a măsurilor de executare silită:
- Debitori străini - în cazul în care debitorul este o persoană fizică sau juridică străină, este necesar ca documentele să fie traduse și legalizate;
- Minori - pentru debitorii minori, cererea trebuie să fie formulată de către un tutore legal;
- Situații complexe - în cazuri de insolvență sau de litigii, este recomandat să se consulte un avocat specializat în drept fiscal.
Implicațiile și efectele emiterei deciziei
Decizia de ridicare a măsurilor de executare silită are implicații semnificative pentru debitor. Odată ce această decizie este emisă și comunicată, debitorul poate începe să încaseze sumele datorate de la autorități sau instituții publice. De asemenea, măsurile de executare silită impuse anterior nu mai au efect.
Este important ca debitorul să păstreze o copie a deciziei emise, deoarece aceasta poate fi solicitată în viitor pentru a dovedi starea sa fiscală.
Reglementări legale și căi de atac
Conform articolului 260 și 261 din Legea nr. 207/2015, debitorul are dreptul de a contesta decizia de ridicare a măsurilor de executare silită în termen de 15 zile de la comunicarea acesteia. Contestația se depune la instanța judecătorească competentă și trebuie să cuprindă motivele pentru care debitorul consideră că decizia este nejustificată.
Este esențial ca debitorul să se familiarizeze cu procedurile legale, deoarece neîndeplinirea termenului de contestație poate conduce la pierderea dreptului de a contesta.
Exemple practice de aplicare a deciziei
Imaginați-vă un antreprenor care a avut dificultăți financiare și a acumulat datorii fiscale. După ce a efectuat plăți parțiale și a obținut documentele necesare, acesta a depus decizia de ridicare a măsurilor de executare silită. Odată cu acceptarea cererii, antreprenorul a putut să acceseze fonduri blocate, facilitând astfel reluarea activităților sale comerciale.
Această situație evidențiază importanța corectitudinii în completare și respectarea procedurilor legale pentru a evita eventualele complicații.
Procedura de contestare a măsurilor de executare silită
În cazul în care debitorul consideră că măsurile de executare silită impuse de ANAF nu sunt justificate, acesta are dreptul de a contesta aceste măsuri. Contestația se poate depune la instanța competentă, iar termenul de depunere este de 15 zile de la data comunicării actului de impunere a executării. Este important ca debitorul să prezinte toate dovezile necesare pentru a susține contestația, inclusiv documente care să ateste că sumele respective nu se pot încasate sau că debitorul are o situație financiară dificilă.
Pe lângă contestație, debitorul poate solicita și suspendarea executării silite până la soluționarea definitivă a contestației. Aceasta se face printr-o cerere separată, care va fi analizată de instanță. În cazul în care instanța admite cererea de suspendare, executarea silită va fi blocată temporar, permițând debitorului să își rezolve problemele financiare fără presiunea imediată a datoriei.
Impactul deciziilor de ridicare a măsurilor de executare asupra relației debitor-creditor
Decizia de ridicare a măsurilor de executare silită are un impact semnificativ asupra relației dintre debitor și creditor. Odată ce ANAF anulează măsurile de executare, debitorul își poate relua activitățile economice fără restricții, ceea ce îi permite să-și gestioneze mai eficient resursele financiare. De asemenea, ridicarea măsurilor poate îmbunătăți credit scoring-ul debitorului, facilitând astfel obținerea de împrumuturi sau alte forme de finanțare necesare pentru dezvoltarea afacerii.
Totodată, creditorii pot fi mai dispuși să negocieze condiții de plată sau să ajungă la un acord amiabil cu debitorul, având în vedere că acesta nu mai este supus presiunilor executării silite. Relația dintre părți se poate îmbunătăți, iar debitorul poate beneficia de termene mai avantajoase de plată sau chiar de reduceri ale sumelor datorate, în funcție de situația financiară în care se află.
Aspecte juridice și fiscale legate de ridicarea măsurilor de executare
Ridicarea măsurilor de executare silită presupune nu doar o decizie administrativă, ci și o serie de implicații juridice și fiscale pe care debitorul trebuie să le conștientizeze. Conform legislației în vigoare, debitorul trebuie să fie conștient că, în cazul în care măsurile de executare au fost ridicate pe baza unor informații eronate sau incomplete, există riscul ca ANAF să revină asupra deciziei și să impună din nou măsurile de executare.
De asemenea, este esențial ca debitorul să se asigure că toate obligațiile fiscale sunt actualizate și că nu există alte datorii restante către ANAF sau alte autorități publice. Nerespectarea acestor obligații poate duce la reinstaurarea măsurilor de executare, ceea ce ar putea afecta negativ dezvoltarea afacerii și relațiile comerciale.
În concluzie, debitorul trebuie să își gestioneze cu atenție obligațiile fiscale și să se consulte cu un specialist în domeniu pentru a naviga eficient în această procedură complexă.