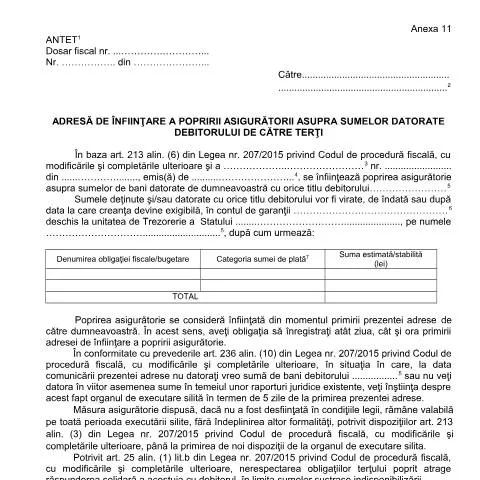
Înțelegerea Adresei de Înființare a Popririi Asigurătorii
În cadrul sistemului fiscal din România, popririle asigurătorii reprezintă o măsură esențială de protecție a drepturilor statului în recuperarea creanțelor. Adresa de înființare a popririi asigurătorii asupra sumelor datorate debitorului de către terți, cunoscută sub codul A11_OPANAF_63_2017, este un document emis de organul fiscal competent ce are un rol crucial în procesele administrative de executare silită. Acest document este una dintre căile prin care autoritățile fiscale asigură recuperarea datoriilor, având implicații semnificative atât pentru datornici, cât și pentru terții popriți.
Distincția față de alte formulare asemănătoare
Deși pot exista confuzii între diferitele tipuri de formulare utilizate în procedurile de executare silită, Adresa de înființare a popririi asigurătorii poate fi diferențiată prin specificitatea sa. Spre deosebire de notificările de plată sau de alte acte administrative, această adresă se concentrează exclusiv pe instituirea unei măsuri asigurătorii care are ca scop garantarea creanței.
- Notificarea de plată: Acesta este un act prin care debitorul este informat despre suma datorată, fără a institui o măsură de constrângere.
- Execuția silită: Face referire la demersurile efective de recuperare a datoriei, incluzând vânzarea bunurilor sau conturilor debitorului.
- Adresă de înființare a popririi: Este un act inițial care marchează începutul unei măsuri asigurătorii, oferind cadrul legal pentru a opri sumele datorate înainte ca datoria să devină exigibilă.
Fluxul de la emiterea adresei până la executarea silită
Procesul de emitere a Adresei de înființare a popririi asigurătorii începe cu o decizie motivată a organului fiscal, care constată că debitorul are datorii neachitate. Iată pașii esențiali:
- Identificarea datoriei: Organul fiscal analizează situația debitorului și confirmă existența datoriilor.
- Emiterea adresei: Se completează Adresa de înființare a popririi asigurătorii, având la bază legislația relevantă, în special art. 213 alin. (6) din Legea nr. 207/2015.
- Notificarea terțului poprit: Adresa se înmânează terțului care trebuie să rețină sumele datorate.
- Înregistrarea primirii: Terțul poprit are obligația de a înregistra data și ora primirii adresei, acțiune esențială pentru validarea popririi.
- Executarea măsurii: După primirea adresei, terțul trebuie să vireze sumele în contul specificat.
Detalierea rubricilor formularului: capcane și precauții
Completați cu atenție fiecare rubrică a formularei A11_OPANAF_63_2017, deoarece greșelile pot duce la întârzieri sau inevitabile anulări ale măsurilor. Iată o analiză detaliată:
| Rubrică | Detalii | Capcane comune |
|---|---|---|
| Numărul dosarului fiscal | Numărul unic de identificare al debitorului. | Confuzia între diferite dosare fiscale, ceea ce poate provoca erori în executare. |
| Informații despre terțul poprit | Numele, prenumele și domiciliul fiscal al terțului. | Omiterea detalii esențiale precum CNP sau numărul de identificare fiscală. |
| Denumirea obligației fiscale | Tipul de datorie (debit, penalități, etc.). | Clasificarea greșită a obligației, care poate afecta suma reținută. |
| Suma estimată | Valoarea totală a creanței. | Estimarea incorectă a sumei, care poate duce la penalizări. |
Documentele necesare și pregătirea acestora
Pentru a completa eficient formularul A11_OPANAF_63_2017, este esențial să pregătiți documentele necesare. Acestea pot varia în funcție de situația debitorului și de tipul creanței.
- Decizia de instituire a măsurilor asigurătorii: Acest document oferă baza legală pentru emiterea adresei.
- Acte de identitate: Copii ale documentelor doveditoare ale identității debitorului și terțului poprit.
- Documente fiscale: Dovezi ale datoriilor existente, inclusiv declarații fiscale anterioare.
Este recomandat ca toate documentele să fie verificate cu atenție pentru a evita eventuale erori care ar putea complica procesul de recuperare a datoriilor.
Profilul persoanelor implicate: categorii și excepții
Identificarea corectă a creditorilor, debitorilor și terților popriți este crucială. În mod obișnuit, grupurile implicate includ:
- Debitorul: Persoana fizică sau juridică care are datorii față de stat.
- Terțul poprit: Entitatea sau persoana care deține sumele datorate debitorului.
- Organul fiscal: Autoritatea care emite adresa de înființare a popririi.
Este important de menționat că, în cazul unor relații complexe între debitor și terț, pot apărea excepții. De exemplu, dacă debitorul nu mai datorează sume în momentul primirii adresei, terțul trebuie să informeze organul de executare silită în termen de 5 zile.
Calendarul acțiunilor și implicațiile temporale
Conform reglementărilor în vigoare, termenul de acțiune este extrem de important. Iată ce trebuie să știți:
- Emiterea adresei: Adresa este emisă imediat după stabilirea datoriei.
- Notificarea terțului: Terțul trebuie să primească adresa de înființare, iar obligația de a o înregistra este crucială.
- Termenul de contestare: Dacă terțul consideră că există erori, poate contesta adresa în termen de 15 zile.
- Valabilitatea măsurii: Măsura rămâne în vigoare până la primirea de noi dispoziții de la organul fiscal.
Respectarea acestor termene asigură legalitatea și eficacitatea măsurilor luate împotriva debitorilor.
Implicațiile legale și consecințele nerespectării obligațiilor
Nerespectarea obligațiilor asumate prin Adresa de înființare a popririi asigurătorii poate avea consecințe severe. Conform legislației, terțul poprit poate fi tras la răspundere solidară cu debitorul în limita sumelor sustrase indisponibilizării.
Acest lucru subliniază importanța unei comunicări clare între terțul poprit și organul de executare silită, precum și responsabilitatea de a informa corect autoritățile în termenul specificat.
În concluzie, Adresa de înființare a popririi asigurătorii nu este doar un simplu document birocratic, ci un instrument esențial în cadrul sistemului fiscal românesc, având rolul de a asigura respectarea obligațiilor financiare ale contribuabililor față de stat. Cunoașterea acestui document, a modalităților de completare și a implicațiilor sale este vitală pentru toți cei implicați în procedurile de recuperare a datoriilor.
Procedura de înființare a popririi asigurătorii
În conformitate cu OPANAF 63/2017, înființarea popririi asigurătorii presupune o serie de pași care trebuie respectați cu strictețe pentru a garanta legalitatea și eficiența procesului. Această procedură este esențială pentru recuperarea debitelor de către creditori și poate fi inițiată de către ANAF în anumite circumstanțe. Primul pas în acest demers este identificarea debitorului și a sumelor datorate, urmat de completarea formularului adecvat, care este disponibil pe site-ul ANAF. După depunerea documentației necesare, ANAF va evalua cazul și va decide dacă îndeplinesc condițiile pentru a emite un titlu executoriu.
Impactul popririi asigurătorii asupra debitorului
Poprirea asigurătorie nu afectează doar creditorul, ci are un impact semnificativ și asupra debitorului. Aceasta poate avea consecințe asupra fluxului de numerar al debitorului, restricționându-i accesul la fonduri care îi sunt datorate de terți. În plus, este important de menționat că, în cazul în care debitorul consideră că poprirea a fost instituită fără o bază legală solidă, el are dreptul de a contesta această măsură. Contestația poate fi depusă la instanța competentă, unde debitorul va trebui să demonstreze că poprirea nu respectă prevederile legale aplicabile. Această procedură de contestare poate dura, așa că este esențial ca debitorul să acționeze rapid și să își cunoască drepturile.
Aspecte practice legate de notificarea terților
Un alt aspect crucial al popririi asigurătorii este notificarea terților care datorează sume debitorului. Potrivit legislației în vigoare, terții au obligația de a respecta poprirea instituită de ANAF, dar acest lucru nu se poate realiza fără o notificare formală. Procesul de notificare poate fi realizat prin scrisoare recomandată sau prin comunicare electronică, în funcție de preferințele terților. Este esențial ca terții să aibă cunoștință de imediat de existența popririi pentru a evita eventualele sancțiuni legale. De asemenea, este important ca terții să păstreze dovada de primire a notificării, deoarece aceasta poate fi solicitată în cazul unor dispute ulterioare.