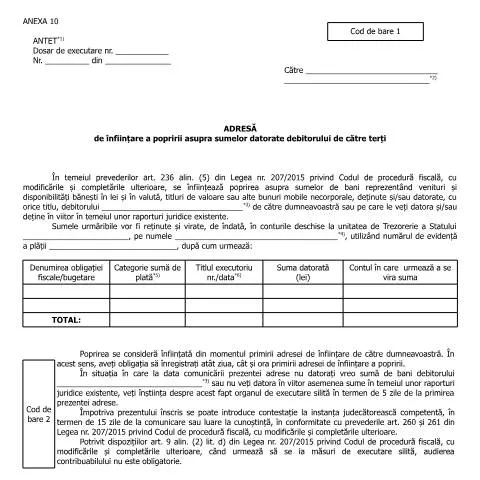
Importanța adresării de înființare a popririi asupra sumelor datorate debitorului
În cadrul procesului de executare silită, documentul denumit Adresă de înființare a popririi asupra sumelor datorate debitorului de către terți joacă un rol esențial. Acesta are ca scop principal informarea terților despre obligația de a reține sume datorate debitorului și de a le vira către organul de executare silită, în conformitate cu prevederile legale stipulate de Legea nr. 207/2015 privind Codul de procedură fiscală.
Acest document, emis prin OPANAF 2950/2017, este o etapă crucială în recuperarea creanțelor fiscale restante, asigurând astfel respectarea drepturilor statului de a obține sumele datorate de contribuabili. În acest context, este important să înțelegem cui se adresează acest formular, cum se completează și care sunt pașii necesari pentru depunerea acestuia.
Contextul legal și istoric al documentului
Adresarea de înființare a popririi își are fundamentul legal în Codul de procedură fiscală, care reglementează în detaliu modul în care se desfășoară executarea silită a creanțelor fiscale. Conform art. 236 alin. (5), autoritățile fiscale au dreptul de a solicita terților să vireze sumele datorate debitorilor, asigurând astfel o mai bună colectare a impozitelor.
Istoricul acestui document reflectă evoluția legislației fiscale românești, care a fost adaptată și actualizată permanent pentru a răspunde provocărilor economice și sociale. De exemplu, modificările aduse prin diverse OUG-uri au fost menite să eficientizeze procedurile de executare silită și să protejeze atât drepturile debitorilor, cât și interesele fiscale ale statului.
Structura și conținutul formularului A10_A1_OPANAF 2950/2017
Formularul se compune din mai multe secțiuni esențiale, fiecare având un rol specific în procesul de executare silită. Structura acestuia include:
- Antetul - conține datele de identificare ale organului fiscal emitent și semnătura conducătorului organului de executare.
- Informații despre debitor - se completează cu numele, prenumele, CNP-ul și datele de contact ale debitorului.
- Informații despre terțul poprit - se specifică datele de identificare ale terțului care trebuie să efectueze plățile.
- Detalii despre sumele datorate - se indică suma de plată, tipul obligației fiscale și contul în care trebuie virate sumele.
O secțiune importantă este cea referitoare la termenul în care terțul trebuie să comunice organului de executare faptul că nu datorează sume debitorului, acest termen fiind de 5 zile de la primirea adresei.
Modalitățile de depunere a documentului
Formularul poate fi depus prin mai multe canale, fiecare având avantaje și dezavantaje specifice:
- Online - Prin intermediul portalului SPV (Spațiul Privat Virtual), utilizând un cont ROeID. Aceasta este o metodă rapidă și eficientă, care permite transmiterea documentului în format electronic.
- Prin poștă - Formularul poate fi trimis prin servicii poștale, dar este recomandat să fie utilizată o formă de tracciabilitate (de exemplu, recomandată) pentru a dovedi data și ora expedierii.
- La ghișeu - Terțul poate depune documentul direct la unitatea de administrare fiscală. Aceasta opțiune poate fi utilă, mai ales pentru cei care preferă interacțiunea directă cu autoritățile fiscale.
Ce este de făcut în caz de probleme cu depunerea?
În cazul în care apar probleme la depunerea formularului, este important să acționați rapid pentru a evita întârzierile în procesul de executare:
- Refuzul de primire - Dacă terțul refuză să primească adresa, este esențial să se documenteze acest lucru, de exemplu, prin solicitarea unui proces-verbal de refuz.
- Eroare în completare - Este important ca orice greșeală să fie corectată înainte de expedierea documentului. Un formular incomplet sau greșit poate duce la respingerea acestuia.
- Piese lipsă - În cazul în care se constată că lipsesc documente justificative, acestea trebuie prezentate cât mai repede posibil, pentru a nu întârziere procesul de executare.
Rolul documentului în procedura de executare silită
Adresarea de înființare a popririi este un element central în cadrul procedurii de executare silită. Aceasta are următoarele implicații:
- Obligație de reținere - Terțul devine responsabil pentru reținerea sumelor datorate debitorului, conform instrucțiunilor din adresă.
- Viranță a sumelor - Sumele reținute trebuie virate de îndată în contul unității de Trezorerie a Statului, respectând termenul stabilit.
- Posibilitatea contestării - În cazul în care terțul consideră că popria nu este fondată, acesta are dreptul de a formula contestație în termen de 15 zile de la primirea adresei.
Urmărirea și gestionarea documentului în cadrul administrației fiscale
După depunerea formularului, este esențial să urmăriți evoluția acestuia pentru a vă asigura că toate procedurile sunt respectate. Pentru a face acest lucru:
- Verificarea statusului - Terțul poate solicita informații cu privire la statusul popririi, fie telefonic, fie printr-o solicitare scrisă către organul de executare.
- Comunicarea cu organul de executare - Este important să mențineți o comunicare deschisă cu autoritățile fiscale, pentru a clarifica orice aspecte sau neînțelegeri.
- Documentarea corespondenței - Păstrați o arhivă a tuturor documentelor și corespondențelor legate de adresă pentru a putea demonstra acțiunile întreprinse în cazul unor dispute ulterioare.
Exemplificarea procesului de completare a formularului
Completarea formularului A10_A1_OPANAF 2950/2017 trebuie realizată cu atenție. Iată un ghid pas cu pas:
- Identificarea debitorului: Se completează câmpurile cu numele, prenumele și CNP-ul debitorului.
- Identificarea terțului: Se completează datele de identificare ale terțului care va reține sumele.
- Detalii obligații fiscale: Se completează informațiile referitoare la sumele de plată și contul bancar unde acestea vor fi virate.
- Semnătura: Formularul trebuie semnat de către conducătorul organului de executare.
Aspecte finale legate de documentul de înființare a popririi
Adresarea de înființare a popririi este un instrument esențial în cadrul procedurilor fiscale, având implicații legale semnificative atât pentru debitor, cât și pentru terțul poprit. Înțelegerea corectă a acestui document și a procedurilor asociate este crucială pentru gestionarea eficientă a obligațiilor fiscale și evitarea disputelor legale.
De asemenea, colaborarea eficientă cu autoritățile fiscale și respectarea termenelor legale reprezintă fundamentul unei bune gestionări a relațiilor fiscale și a minimizării riscurilor de litigiu.
Procedura de înființare a popririi: pași și documente necesare
Înființarea popririi asupra sumelor datorate debitorului de către terți este un proces reglementat prin diverse acte normative, cum ar fi OPANAF 967/2017 și OPANAF 2950/2017. Această procedură se desfășoară în mod sistematic, având scopul de a asigura recuperarea creanțelor fiscale.
Primul pas în această procedură este depunerea unei cereri scrise, care trebuie să conțină informații detaliate despre debitor, suma datorată și baza legală a cererii. De asemenea, este necesar să se anexeze următoarele documente:
- Copie după actul de identitate al debitorului;
- Documentul care atestă creanța (de exemplu, decizia ANAF de impunere sau dovada plății neachitate);
- Formularul de cerere privind înființarea popririi, completat conform modelului pus la dispoziție de ANAF.
După depunerea cererii, ANAF va verifica conformitatea documentelor și va emite o adresă de înființare a popririi. Această adresă va fi comunicată atât debitorului, cât și terțului, care este obligat să rețină suma datorată la momentul plății.
Aspecte legale și drepturile debitorilor
Este esențial ca debitorii să fie conștienți de drepturile lor în cadrul procedurii de poprie. Conform legislației în vigoare, debitorul are dreptul de a contesta măsura popririi. Contestarea se face prin depunerea unei cereri la instanța competentă în termen de 15 zile de la primirea comunicării adresate de ANAF. Această acțiune suspendă executarea popririi până la soluționarea contestației.
De asemenea, debitorii au dreptul de a solicita ANAF informații suplimentare cu privire la suma datorată și la modalitățile de plată a acesteia. În cazul în care debitorul se află în imposibilitate de plată din motive legitime, poate solicita o reeşalonare a datoriilor, conform prevederilor legale.
Este important de menționat că, în anumite condiții, o parte din venitul debitorului poate fi scutită de la poprie. De exemplu, veniturile minime necesare pentru subzistență, pensiile și alocațiile pentru copii nu pot fi supuse popririi.
Impactul popririi asupra relațiilor comerciale ale debitorului
Înființarea popririi poate avea un impact semnificativ asupra activităților economice ale debitorului. Odată ce un terț este notificat cu privire la poprie, acesta devine obligat să rețină sumele datorate debitorului. Aceasta poate conduce la blocaje financiare, afectând astfel capacitatea debitorului de a-și onora obligațiile contractuale față de furnizori sau parteneri de afaceri.
Mai mult, o poprie în curs poate afecta imaginea de credit a debitorului. Atunci când un debitor are înființate măsuri de executare silită, este mai puțin probabil să obțină creditare din partea instituțiilor financiare sau a altor investitori, ceea ce poate duce la dificultăți suplimentare în desfășurarea activităților comerciale.
Este recomandat ca debitorii să comunice deschis cu terții afectați de poprie și să încerce să ajungă la un acord amiabil pentru a minimiza impactul financiar. De asemenea, consultarea cu un expert în recuperarea creanțelor sau cu un consilier juridic poate fi de mare ajutor în gestionarea situației.