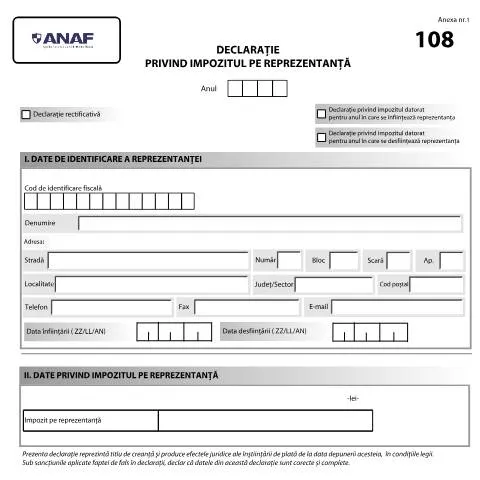
Impactul Declarației privind impozitul pe reprezentanță în activitatea companiilor străine
Într-o lume globalizată, companiile străine care decid să își extindă afacerile în România au obligația de a respecta legislația fiscală românească. Declarația privind impozitul pe reprezentanță, cod 108 OPANAF 3391/2017, este un document crucial pentru aceste entități, având un rol decisiv în gestionarea impozitelor datorate de către reprezentanțele lor autorizate. Această declarație nu doar că atestă activitatea reprezentanței, ci și contribuie la transparența fiscală în relația cu autoritățile române.
Distinționarea între declarația de impozit pe reprezentanță și alte formulare fiscale
Un aspect esențial pentru contribuabili este înțelegerea diferențelor dintre declarația privind impozitul pe reprezentanță și alte acte fiscale, cum ar fi Declarația Unică sau Formularul 100. În timp ce aceste formulare sunt folosite pentru diverse tipuri de venituri și impozite, Declarația 108 se concentrează exclusiv pe impozitul datorat de reprezentanțele persoanelor juridice străine, subliniind astfel un context specific de raportare fiscală. Această diferențiere este vitală, deoarece completarea greșită a unui formular poate conduce la sancțiuni, amenzi sau chiar la dificultăți în obținerea unor autorizații necesare pentru desfășurarea activităților comerciale.
Importanța corectitudinii în completarea formularului
Completarea eronată a Declarației 108 poate atrage după sine penalizări semnificative. În plus, prin natura sa, această declarație constituie un titlu de creanță, având efecte juridice din momentul depunerii. Prin urmare, este recomandat ca reprezentanțele să acorde atenție maximă detaliilor incluse, pentru a evita eventualele neplăceri legate de neconformitate.
Persoanele obligate să depună declarația și circumstanțele specifice
Declarația 108 trebuie depusă de reprezentanțele persoanelor juridice străine autorizate să funcționeze în România. Acestea sunt obligate să depună documentul în termen de 30 de zile de la înființare sau desființare, dar și anual, în termenul stabilit de lege, care este până pe 25 februarie inclusiv pentru anul anterior.
- Reprezentanța înființată: Dacă reprezentanța este înființată în cursul anului, se va depune declarația pentru anul în care a avut loc înființarea.
- Reprezentanța desființată: La desființarea reprezentanței, se va depune declarația corespunzătoare pentru anul în care aceasta a avut loc.
Structura formularului 108 – detalii esențiale
Formularul 108 este structurat în două secțiuni principale, fiecare cu rubrica sa specifică:
- Date de identificare a reprezentanței: Aici se completează informațiile de bază ale reprezentanței, inclusiv codul de identificare fiscală, denumirea, adresa, datele de contact, precum și datele de înființare și desființare, după caz.
- Date privind impozitul pe reprezentanță: În această secțiune se detaliază impozitul pe care reprezentanța îl datorează pentru anul de raportare. Este esențial ca impozitul să fie calculat corect, în funcție de perioada de activitate a reprezentanței în respectivul an.
Decodificarea rubricilor – abordare practică
Fiecare rubrică a formularului este semnificativă și necesită o atenție deosebită:
- Cod de identificare fiscală: Acesta trebuie completat cu precizie, fără omisiuni sau erori.
- Impozit pe reprezentanță: Se calculează proporțional cu perioada de existență a reprezentanței. Este vital să se respecte reglementările legislative în vigoare.
Modalitățile de depunere a declarației – avantaje și dezavantaje
Declarația 108 poate fi depusă atât în format fizic, cât și electronic, fiecare metodă având avantajele și dezavantajele sale.
| Metodă de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Format fizic | Posibilitate de discuție directă cu funcționarii fiscali. | Timp mai îndelungat pentru procesare. |
| Format electronic | Rapiditate în transmitere și procesare, accesibilitate. | Necesitatea cunoașterii platformelor online și a cerințelor tehnice. |
Urmarirea stadiului declarației – proceduri recomandate
Odată ce declarația a fost depusă, este esențial ca reprezentanțele să monitorizeze stadiul procesării acesteia. Există mai multe metode prin care se poate verifica starea declarației:
- Contactarea directă a Autorității Naționale de Administrare Fiscală (ANAF) prin intermediul Serviciului Public Virtual (SPV).
- Consultarea platformelor online disponibile pentru a verifica statusul declarațiilor depuse.
- Întreținerea unui dialog constant cu contabilitatea sau cu consultantul fiscal pentru clarificări suplimentare.
Consecințele nerespectării obligației de depunere
O scăpare în depunerea la termen a declarației poate atrage penalități fiscale. Astfel, nerespectarea termenului de 25 februarie pentru declarațiile anuale sau a celor de 30 de zile pentru înființare/desființare poate genera:
- Amendă: Impusă de ANAF pentru întârzierea în cumprirea obligației legale.
- Interes: Calculat pentru sumele datorate, constituind o povară financiară suplimentară pentru companie.
Cadrul legislativ și istoria Declarației 108
Declarația privind impozitul pe reprezentanță a fost reglementată prin OPANAF 3391/2017, având la bază Legea nr. 455/2001 privind semnătura electronică, precum și reglementările recente privind digitalizarea administrației publice. Acest cadru legislativ reflectă angajamentul României de a îmbunătăți transparența și eficiența în raportarea fiscală pentru companiile străine, facilitând astfel atragerea de investitori externi.
Istoricul formularelor fiscale pe care companiile sunt obligate să le completeze demonstrează evoluția legislativă care a urmărit să simplifice procedurile administrative, în contextul integrării României în Uniunea Europeană și al armonizării legislației naționale cu standardele internaționale.
Profilul utilizatorilor Declarației 108 – nuanțe și specificități
Printre utilizatorii Declarației 108 se numără diverse entități care își desfășoară activitatea pe piața românească. Acestea pot include:
- Filiale ale companiilor internaționale
- Birouri de reprezentare: Acestea sunt adesea create pentru a facilita relații comerciale și pentru a analiza piața locală fără a derula activități comerciale directe.
- Companii care doresc să testeze piața românească: Acestea își pot stabili o reprezentanță pentru a evalua oportunitățile de afaceri.
Este important ca fiecare entitate să își cunoască drepturile și obligațiile legale, inclusiv cele fiscale, pentru a evita eventualele conflicte cu autoritățile și pentru a menține o imagine pozitivă pe piață.
Aspecte specifice ale Declarației privind impozitul pe reprezentanță
Declarația privind impozitul pe reprezentanță, reglementată prin OPANAF 3391/2017, este un instrument esențial pentru contribuabilii care desfășoară activități în România prin intermediul reprezentanțelor. Această declarație se referă în mod special la impozitul datorat de persoanele juridice străine care au o reprezentanță pe teritoriul României. Este important de menționat că, în cazul în care activitatea reprezentanței nu generează venituri, impozitul se calculează pe baza cheltuielilor efectuate de aceasta, conform normelor stabilite de legislația fiscală română.
Contribuabilii trebuie să fie foarte atenți la completarea corectă a formularelor, deoarece orice eroare poate conduce la penalități. De asemenea, este recomandat ca persoanele desemnate să depună declarația să fie bine informate în ceea ce privește actualizările legislative, precum și să participe la cursuri de formare profesională în domeniul fiscal pentru a se familiariza cu modificările legislative recente.
Calculatorul impozitului pe reprezentanță: instrument util pentru contribuabili
În procesul de determinare a impozitului pe reprezentanță, contribuabilii pot utiliza diverse instrumente online, cum ar fi calculatoarele de impozite, pentru a estimă suma totală datorată. Aceste instrumente sunt concepute pentru a ajuta utilizatorii să înțeleagă mai bine cum se calculează impozitul pe baza cheltuielilor declarate. Este important ca aceste calcule să fie efectuate cu atenție, având în vedere că orice necorelare între sumele estimate și cele reale poate atrage atenția autorităților fiscale.
Printre datele cele mai importante ce trebuie introduse în cadrul unui astfel de calculator se numără: cheltuielile administrative, chiria, salariile angajaților, precum și alte costuri operationale. În plus, contribuabilii ar trebui să fie conștienți de faptul că pentru anumite tipuri de cheltuieli există limite sau deduceri specifice, ceea ce face ca acel calculator să fie un instrument neprețuit în gestionarea obligațiilor fiscale.
Termenele de depunere a Declarației privind impozitul pe reprezentanță
Depunerea Declarației privind impozitul pe reprezentanță se face anual, cu termen limită pe 25 ale lunii următoare încheierii anului fiscal. Acest termen este crucial pentru a evita penalizările și dobânzile care se aplică în cazul întârzierilor. Contribuabilii trebuie să se asigure că toate informațiile sunt corecte și complete înainte de a trimite declarația, deoarece greșelile pot duce la reanalizarea acesteia de către ANAF.
În plus, este recomandat ca, în perioada de înainte de termenul limită, contribuabilii să își planifice și să își organizeze documentele și informațiile necesare pentru a facilita procesul de completare a declarației. Utilizarea platformelor online, cum ar fi SPV, poate simplifica considerabil această procedură, permițând transmiterea rapidă și eficientă a documentelor necesare.