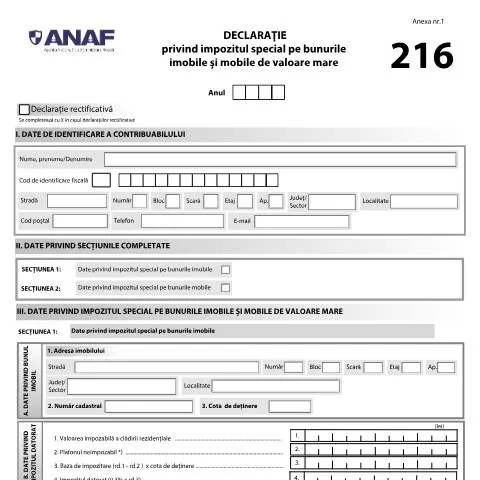
Relația dintre impozitul special și bunurile de valoare mare
Într-o lume în care bunurile imobile și mobile capătă o importanță tot mai mare, înțelegerea impozitului special pe aceste bunuri devine esențială pentru proprietarii de valoare ridicată. De ce este important să depuneți Declarația privind impozitul special pe bunurile imobile și mobile de valoare mare (OPANAF 3738/2024)? Această declarație nu este doar o formalitate fiscală, ci un act juridic care, o dată depus, devine titlu de creanță.
Profilul contribuabilului: Cine trebuie să depună această declarație?
Contribuabilii care sunt obligați să depună această declarație sunt:
- Persoanele fizice care dețin clădiri rezidențiale în România, cu o valoare impozabilă ce depășește 2.500.000 lei la data de 31 decembrie a anului fiscal precedent.
- Persoanele fizice și juridice care dețin autoturisme înmatriculate în România a căror valoare de achiziție individuală depășește 375.000 lei.
Acest aspect este crucial, deoarece omisiunea de a depune declarația poate atrage sancțiuni fiscale. În plus, fiecare contribuabil are obligația de a se informa asupra corectitudinii datelor declarate.
Structura formularului: O privire detaliată asupra secțiunilor
Date de identificare a contribuabilului
În prima secțiune a formularului, este esențial să completați corect datele de identificare: numele, prenumele sau denumirea entității, CNP-ul sau codul de identificare fiscală, adresa de contact, precum și informațiile de contact relevante. Aceste informații sunt fundamentale pentru a stabili identitatea contribuabilului și a facilita comunicarea cu autoritățile fiscale.
Date privind impozitul special pe bunurile imobile
Aici, veți avea ocazia să detaliați informațiile legate de bunurile imobile deținute. Este necesar să specificați:
- Adresa imobilului
- Numărul cadastral
- Valoarea impozabilă a clădirii și baza de impozitare
Asigurați-vă că fiecare valoare este calculată conform reglementărilor legislative pentru a evita eventuale neconformități.
Date privind impozitul special pe bunurile mobile
Această secțiune se concentrează pe autoturismele de valoare ridicată. Este important să includeți:
- Numărul de identificare al autoturismului
- Valoarea de achiziție a autoturismului
- Baza de impozitare calculată pe baza valorilor de mai sus
O atenție sporită la corectitudinea acestor date este esențială, deoarece o declarație greșită poate avea consecințe financiare asupra contribuabilului.
Termenele de depunere: Când trebuie să se efectueze declarația?
Termenele limită de depunere a declarației variază în funcție de tipul de bunuri deținute:
- Pentru clădirile rezidențiale: 30 septembrie inclusiv a anului fiscal curent.
- Pentru autoturisme: 31 decembrie inclusiv a anului fiscal curent.
Respectarea acestor termene este crucială, deoarece întârzierea poate conduce la penalizări. Este recomandat să verificați periodic starea declarației prin intermediul portalurilor fiscale disponibile.
Modalitățile de depunere: Cum și unde se depune declarația?
Declarația se poate depune fie personal la ghișeul organului fiscal, fie prin mijloace electronice. Este important să rețineți următoarele aspecte:
- Declarația poate fi completată de către contribuabil sau de un împuternicit, ceea ce oferă flexibilitate pentru persoanele care nu dispun de timpul necesar pentru a se ocupa de formalități.
- Declarația se completează cu ajutorul programului de asistență pus la dispoziție de ANAF, accesibil gratuit.
- Transmiterea se poate face online, facilitând astfel o gestionare mai eficientă a timpului și resurselor.
Astfel, ușurința de depunere și accesibilitatea tehnologică sunt aspecte deosebit de importante în procesul de conformare fiscală.
Rectificarea declarației: Ce pași să urmați în caz de erori?
În cazul în care observați că informațiile furnizate în declarație nu sunt corecte, aveți posibilitatea de a depune o declarație rectificativă. Iată ce trebuie să faceți:
- Marcați cu un X că este o declarație rectificativă.
- Completați toate informațiile din formular, inclusiv cele care nu se modifică, pentru a asigura coerența datelor.
- Depuneți declarația rectificativă la organul fiscal, menționând motivele corecției.
Este esențial să efectuați această procedură cu promptitudine, deoarece o declarație incorectă poate atrage penalități sau alte consecințe fiscale.
Consequences of Non-compliance: Ce se întâmplă în cazul nerespectării obligațiilor fiscale?
Nerespectarea obligației de depunere a declarației poate avea efecte grave asupra contribuabilului, inclusiv:
- Aplicația de penalizări financiare, care pot varia în funcție de gravitatea abaterii.
- Riscul de audit fiscal din partea ANAF, care poate duce la consecințe suplimentare.
- Posibilitatea de a pierde anumite drepturi, cum ar fi accesul la deduceri fiscale sau alte facilități.
Este esențial ca fiecare contribuabil să își îndeplinească obligațiile fiscale cu rigurozitate pentru a evita aceste situații neplăcute.
Conexiunea cu alte obligații fiscale și formulare
Declarația privind impozitul special pe bunurile imobile și mobile de valoare mare este parte integrantă a peisajului fiscal românesc. De aceea, este important să fiți conștienți de legăturile cu alte obligații fiscale:
- Poate fi necesară depunerea și a altor declarații fiscale, cum ar fi Declarația unică, în funcție de situația fiscală a contribuabilului.
- Contribuabilii trebuie să fie informați despre eventualele schimbări legislative care pot afecta impozitele pe care le datorează.
- Atenția la termenele de plată este crucială pentru a evita penalizările suplimentare.
Fiind la curent cu întreaga rețea de obligații fiscale, fiecare contribuabil își poate gestiona mai eficient situația fiscală.
Concluzie: Importanța conștientizării și respectării obligațiilor fiscale
În concluzie, Declarația privind impozitul special pe bunurile imobile și mobile de valoare mare joacă un rol crucial în cadrul sistemului fiscal românesc. Contribuabilii trebuie să fie conștienți de responsabilitățile lor și să se asigure că toate informațiile sunt corecte și complete. Doar astfel pot evita problemele fiscale și se pot bucura de drepturile lor ca cetățeni.
Procedura de depunere a Declarației privind impozitul special pe bunurile imobile și mobile de valoare mare
Depunerea Declarației privind impozitul special pe bunurile imobile și mobile de valoare mare, conform OPANAF 3738/2024, implică respectarea unor pași esențiali, atât pentru persoane fizice, cât și pentru persoane juridice. În primul rând, este necesar ca contribuabilii să se înregistreze în sistemul de administrare fiscală al ANAF, utilizând portalul SPV (Spațiul Privat Virtual). Acești pași sunt următorii:
- Obținerea unui cont SPV: Contribuabilii trebuie să completeze procesul de înregistrare pe portalul ANAF, asigurându-se că dispun de un certificat digital pentru autentificare.
- Accesarea formularului corespunzător: Odată ce contul a fost creat, utilizatorii pot naviga către secțiunea dedicată formularelor fiscale și pot selecta Declarația privind impozitul special pe bunurile imobile și mobile de valoare mare.
- Completarea declarației: Este esențial ca toate câmpurile cerute să fie completate cu informații corecte, inclusiv detalii despre bunurile imobile și mobile ce fac obiectul impozitului, precum și evaluarea acestora.
- Verificarea informațiilor: Înainte de a trimite declarația, contribuabilii trebuie să verifice cu atenție datele introduse pentru a evita eventualele penalizări.
- Trimiterea declarației: Odată ce toate informațiile sunt corecte, declarația poate fi trimisă electronic, iar contribuabilul va primi o confirmare de depunere.
Este important de menționat că termenul limită de depunere este stabilit de legislația fiscală și trebuie respectat cu strictețe pentru a evita penalitățile.
Consecințele neîndeplinirii obligațiilor fiscale legate de impozitul special
Neîndeplinirea obligațiilor fiscale referitoare la impozitul special pe bunurile imobile și mobile de valoare mare poate avea consecințe severe pentru contribuabili. Acestea includ, dar nu se limitează la:
- Penalități financiare: Contribuabilii care nu depun Declarația în termenul stabilit vor fi supuși unor penalități financiare. Acestea pot varia în funcție de întârzierea depunerii și de cuantumul impozitului datorat.
- Accesarea unor rate de dobândă penalizatoare: În cazul nedepunerii declarației, ANAF poate aplica dobânzi penalizatoare care vor crește suma totală datorată.
- Executare silită: În cazurile extreme, când impozitul nu este achitat la termen, ANAF poate iniția proceduri de executare silită pentru a recupera datorile fiscale.
De asemenea, este important să menționăm că neîndeplinirea obligațiilor fiscale poate afecta și reputația contribuabilului, putând duce la restricționarea accesului la anumite servicii publice sau financiare.
Aspecte specifice legate de evaluarea bunurilor de valoare mare
Evaluarea bunurilor imobile și mobile de valoare mare constituie un element crucial în determinarea impozitului datorat. Conform OPANAF 3738/2024, evaluarea trebuie să respecte anumite criterii și metodologii stabilite de legislația în vigoare:
- Definiția bunurilor de valoare mare: Bunurile de valoare mare sunt definite prin lege și includ, dar nu se limitează la, imobile situate în zone centrale sau turistice, dar și bunuri mobile precum automobile de lux, opere de artă, bijuterii etc.
- Metodologii de evaluare: Evaluările trebuie efectuate de evaluatori autorizați, conform standardelor profesionale naționale sau internaționale, pentru a asigura o estimare corectă și obiectivă a valorii bunurilor.
- Documentația necesară: Contribuabilii trebuie să prezinte documentația relevantă, cum ar fi certificatele de evaluare realizate de evaluatori autorizați, acte de proprietate și alte dovezi relevante ce atestă valoarea bunurilor.
În plus, este bine ca contribuabilii să se familiarizeze cu criteriile de depreciere a bunurilor, care pot influența valoarea impozabilă, precum și cu reglementările specifice aplicate în cazul schimbării statutului de proprietate.