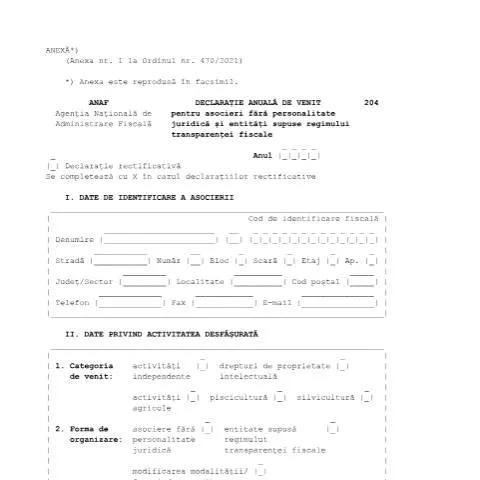
Importanța Declarației Anuale de Venit 204 pentru Asocieri fără Personalitate Juridică
În contextul economiei românești, asocierile fără personalitate juridică joacă un rol esențial, adesea facilitând colaborarea în diverse domenii. Formularul Declarație anuală de venit pentru asocieri fără personalitate juridică și entități supuse regimului transparenței fiscale (cod 204 OPANAF 90/2022) este un document vital prin care aceste entități își declare veniturile anuale și se conformează obligațiilor fiscale. În cele ce urmează, vom explora în detaliu acest formular, importanța sa și modul de completare.
Profilul Entităților Obligate să Depună Declarația
Declarația 204 este destinată asocierilor care nu au personalitate juridică, cum ar fi grupurile de inițiativă sau anumite forme de colaborare între persoane fizice. Iată care sunt categoriile de contribuabili care trebuie să depună această declarație:
- Asocieri constituite din persoane fizice care generează venituri.
- Entități non-profit supuse regimului transparenței fiscale.
- Asocieri care desfășoară activități economice și obțin venituri impozabile.
Mai mult, aceste entități pot include și grupuri de persoane care colaborează în scopuri comerciale sau de afaceri, fără a avea o structură juridică formală.
Documentele Necesare pentru Completarea Declarației
Pregătirea documentației necesare pentru completarea Declarației 204 este esențială și poate varia în funcție de natura asocierii. Este recomandat să aveți următoarele documente la îndemână:
- Acte de identitate: Cărțile de identitate ale tuturor asociaților.
- Codul de identificare fiscală (CIF): Un document care atestă înregistrarea entității.
- Documentația referitoare la activitatea desfășurată: Contracte care dovedesc veniturile obținute.
- Extrase de cont bancar: Pentru a demonstra fluxurile financiare ale asocierii.
Aceste documente vor fi necesare atât pentru completarea formularului, cât și pentru eventualele verificări ulterioare realizate de ANAF.
Etapele Completării și Depunerii Declarației 204
Completarea Declarației 204 necesită o atenție deosebită, dat fiind faptul că orice eroare poate atrage consecințe fiscale. Iată un ghid pas cu pas:
- Încărcarea formularului: Formularul se poate obține de pe site-ul ANAF sau de la ghișeele fiscale.
- Completarea informațiilor de identificare: Includeți datele de identificare ale asocierii, precum și datele responsabilei.
- Detalierea veniturilor: Declarați venitul brut, cheltuielile deductibile și venitul net. Este esențial să aveți dovezi pentru toate sumele declarate.
- Verificarea corectitudinii: Revizuiți formularul pentru a evita eventualele greșeli.
- Depunerea declarației: Aceasta se poate face fie fizic la ghișeul ANAF, fie online prin intermediul SPV (Spațiul Privat Virtual).
Ce se Întâmplă După Depunerea Declarației
După ce a fost depusă Declarația 204, ANAF va verifica informațiile. În cazul în care totul este în ordine, contribuabilul va primi o notificare de confirmare. Totuși, în anumite situații, pot apărea întrebări sau clarificări necesare:
- În cazul în care ANAF constată neconformități, va solicita clarificări suplimentare.
- Dacă există erori, se poate depune o Declarație rectificativă, marcând caseta corespunzătoare pe formular.
- În cazul în care nu se respectă termenul limită de depunere, asociația riscă penalizări fiscale.
Termenele Limită pentru Depunerea Declarației
Este important de știut că termenul limită pentru depunerea Declarației 204 este stabilit anual, iar contribuabilii trebuie să fie atenți la următoarele date:
| An | Termen limită |
|---|---|
| 2023 | 25 mai 2024 |
| 2024 | 25 mai 2025 |
Respectarea acestor termene este crucială pentru a evita sancțiunile și pentru a asigura o bună colaborare cu autoritățile fiscale.
Consecințele Nerespectării Obligațiilor Fiscale
Nerespectarea obligațiilor de depunere a Declarației 204 poate avea consecințe grave pentru asocierile fără personalitate juridică. Acestea includ:
- Amendă: Penalizări financiare impuse de ANAF în funcție de perioada de întârziere.
- Interdicții: Limitări în derularea activităților economice și accesul la anumite fonduri sau granturi.
- Verificări fiscale: Creșterea șanselor de a fi supus unei inspecții fiscale, cu riscul de a descoperi nereguli în gestiune.
Aspecte Suplimentare de Considerat
Pe lângă aspectele prezentate anterior, este esențial să menționăm câteva detalii suplimentare care pot influența procesul de depunere a declarației:
- Schimbările legislative: Urmăriți modificările legislative care pot afecta modalitatea de completare a declarației.
- Consultanța fiscală: În cazul în care asociația are un volum mare de activitate economică, este recomandat să apeleze la un consultant fiscal pentru a evita greșelile.
- Actualizarea informațiilor: Este crucial ca informațiile din formular să fie corecte și actualizate, inclusiv datele de contact ale asociației.
În concluzie, Declarația 204 reprezintă un instrument important pentru asocierile fără personalitate juridică, având un impact direct asupra conformării fiscale a acestora. O abordare atentă și bine informată în completarea și depunerea acestui formular poate preveni multe dintre dificultățile ce pot apărea în interacțiunea cu ANAF.
Aspecte specifice pentru venituri din activități independente
Asocierile fără personalitate juridică și entitățile care intră în regimul transparenței fiscale au obligația de a depune Declarația anuală de venit (Formular 230 sau Declarație unică, după caz). Un aspect important de reținut este că aceste entități trebuie să declare toate veniturile obținute din activități independente, inclusiv cele din colaborări, contracte de prestări servicii sau alte forme de activitate economică. Este esențial ca aceste venituri să fie corect evidențiate și raportate, deoarece vor influența impozitul pe venit datorat de către asociați.
De asemenea, este recomandat ca asociațiile să mențină o evidență contabilă clară a veniturilor și cheltuielilor, pentru a facilita completarea corectă a formularelor fiscale. Printre cheltuielile deductibile se numără cheltuielile cu materialele, echipamentele necesare pentru desfășurarea activității, precum și contribuțiile la asigurările sociale. Asociațiile ar trebui să acorde o atenție deosebită reglementărilor specifice privind documentele justificative necesare, deoarece lipsa acestora poate duce la respingerea deducerilor solicitate.
Termene și proceduri de verificare fiscală
După depunerea Declarației anuale de venit, ANAF poate demara proceduri de verificare fiscală pentru a se asigura că informațiile raportate sunt corecte și conforme cu legislația în vigoare. Termenele pentru astfel de verificări pot varia, dar, în general, ANAF are dreptul de a verifica declarațiile fiscale în termen de 5 ani de la data depunerii acestora. Aceasta înseamnă că asociațiile trebuie să păstreze o documentație completă și corectă pe o perioadă extinsă, pentru a facilita eventualele inspecții fiscale.
Este important ca asocierile să fie pregătite pentru aceste verificări, având în vedere că ANAF poate solicita documente suplimentare, precum contracte, facturi sau extrase de cont. Colaborarea cu un consultant fiscal sau un contabil poate fi deosebit de benefică în acest context, asigurându-se astfel că toate aspectele fiscale sunt corect gestionate și că nu există riscuri de neconformitate.
Regimul fiscal aplicabil asociatiilor fără personalitate juridică
Regimul fiscal aplicabil asocierilor fără personalitate juridică este reglementat prin OUG nr. 170/2002 privind impozitul pe venit, cu toate modificările și completările ulterioare. În funcție de activitățile desfășurate și de structura organizațională, asocierile pot beneficia de diverse facilități fiscale sau pot fi supuse unor regimuri speciale de impozitare. De exemplu, asocierile care desfășoară activități în sectoare economice specifice pot beneficia de scutiri de taxe sau impozite, în funcție de legislația aplicabilă acestora.
De asemenea, este important de menționat că, în cadrul asocierilor, impozitul pe venit se calculează la nivelul fiecărui asociat, iar aceștia au obligația de a raporta veniturile obținute și impozitele datorate în mod individual. Această transparență fiscală este esențială pentru a asigura o bună gestionare a obligațiilor fiscale și pentru a evita eventualele penalități care pot apărea din nerespectarea legislației fiscale. Fiecare asociat trebuie să fie conștient de responsabilitățile sale fiscale și să își organizeze veniturile și cheltuielile într-un mod care să reflecte corect activitatea desfășurată în cadrul asociației.
În concluzie, înțelegerea regimului fiscal și a obligațiilor fiscale este esențială pentru asocierile fără personalitate juridică și entitățile supuse regimului transparenței fiscale, asigurându-se astfel conformitatea cu legislația românească și evitarea eventualelor sancțiuni fiscale.