Contextul legislativ și istoria documentului
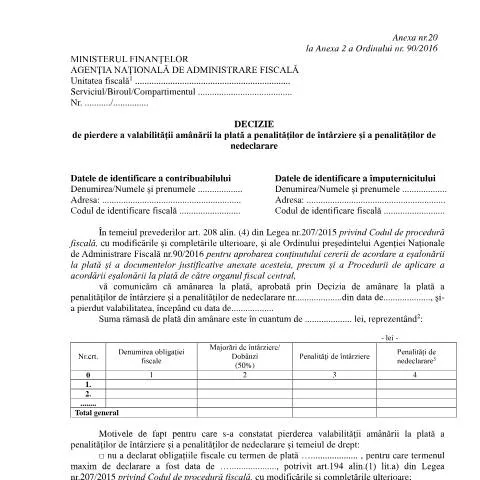
Decizia de pierdere a valabilității amânării la plată a penalităților de întârziere și a penalităților de nedeclarare, reglementată prin OPANAF 90/2016, își are rădăcinile în cadrul legal stabilit de Legea nr. 207/2015 privind Codul de procedură fiscală. Această lege a fost adoptată pentru a clarifica procedurile fiscale și a îmbunătăți eficiența colectării impozitelor în România. Decizia emisa de Agenția Națională de Administrare Fiscală (ANAF) este un instrument esențial pentru managementul obligațiilor fiscale, oferind contribuabililor posibilitatea de a solicita amânări temporare pentru penalitățile aplicate în cazul întârzierilor la plată.
Acest document devine crucial în diverse situații, mai ales pentru contribuabilii care, din motive obiective, nu pot respecta termenele de plată. Opțiunile de amânare sunt reglementate cu strictețe, iar pierderea valabilității acestor amânări poate crea obstacole semnificative pentru contribuabili, generând costuri suplimentare prin penalități și dobânzi.
Structura deciziei și detalii esențiale
Decizia de pierdere a valabilității amânării la plată conține mai multe secțiuni esențiale, fiecare având un rol specific în procesul de comunicare a informațiilor între ANAF și contribuabil. Iată cum este structurată decizia:
- Datele de identificare a contribuabilului: Aceste informații includ numele, adresa și codul de identificare fiscală (CIF) al contribuabilului, esențiale pentru identificarea corectă a persoanei înregistrate în sistemul fiscal.
- Datele de identificare a împuternicitului: Dacă decizia este depusă de un împuternicit, este necesară includerea acestor date, având în vedere că reprezentarea legală trebuie să fie clar definită.
- Motivul pierderii valabilității: Această secțiune detaliază motivele pentru care amânarea a fost anulată, fiind esențială pentru înțelegerea situației fiscale a contribuabilului.
- Suma rămasă de plată: O descriere a sumelor care trebuie achitate, detaliind obligațiile fiscale specifice, majorările de întârziere și penalitățile aplicabile.
Profilul contribuabilului și circumstanțele specifice
Decizia OPANAF 90/2016 este relevantă pentru o gamă variată de contribuabili, dar trebuie menționat că persoanele fizice și juridice care au apelat la amânarea penalităților pot fi afectate diferit. De exemplu:
- Persoane fizice: Acestea pot solicita amânarea penalităților în cazuri de lipsă temporară de venituri, dar trebuie să demonstreze că întârzierile nu sunt din culpa lor.
- Persoane juridice: Companiile pot solicita amânarea în funcție de dificultățile financiare întâmpinate, însă trebuie să respecte termenele și condițiile stabilite.
- Excepții: Anumite categorii de contribuabili, cum ar fi cei care au obligații fiscale restante mai mari de o anumită sumă sau cei care nu respectă termenele de plată, pot fi excluși de la obținerea amânării.
Etapele procesului de pierdere a valabilității amânării
Înțelegerea procesului prin care se ajunge la o decizie de pierdere a valabilității amânării este crucială pentru contribuabili. Iată un ghid pas cu pas al etapelor implicate:
- Solicitarea amânării: Contribuabilul depune o cerere de amânare a penalităților, completând Formularul corespunzător și prezentând documentele necesare.
- Aprobarea amânării: ANAF analizează cererea și decide asupra acordării sau respingerii acesteia, emitând o decizie corespunzătoare.
- Monitorizarea termenelor: Contribuabilul trebuie să respecte termenul stabilit pentru plata obligațiilor fiscale. Nerespectarea acestor termene duce la pierderea automată a valabilității amânării.
- Emiterea deciziei de pierdere a valabilității: ANAF emite o decizie prin care se notifică contribuabilul cu privire la pierderea amânării, specificând motivele și sumele rămase de plată.
- Recuperarea sumelor restante: După notificare, contribuabilul are obligația de a achita sumele datorate, incluzând penalitățile aferente întârzierilor anterioare.
Modalități de depunere a documentului și canale de comunicare
Contribuabilii pot depune cererea de amânare a penalităților și, ulterior, pot solicita informații despre decizia de pierdere a valabilității prin diferite canale. Acestea includ:
- Online: Utilizând Portalul SPV (Spațiul Privat Virtual) al ANAF, contribuabilii pot depune documentele necesare, economisind timp și având acces la un răspuns rapid.
- Prin poștă: Trimiterea documentelor prin servicii poștale este o opțiune, dar poate implica întârzieri semnificative în procesare.
- La ghișeu: Depunerea solicitărilor direct la ghișeul ANAF este o variantă pentru cei care preferă interacțiunea față în față cu funcționarii publici.
Fiecare dintre aceste canale are avantaje și dezavantaje, iar alegerea depinde de preferințele și necesitățile contribuabilului.
Rolul documentului în strategia fiscală a contribuabilului
Decizia de pierdere a valabilității amânării are un impact semnificativ asupra strategiei fiscale a contribuabilului. Aceasta poate influența deciziile financiare și planificarea bugetară. Este important ca contribuabilii să fie conștienți de:
- Obligațiile de plată rezultate: Nerespectarea termenelor de plată poate duce la acumularea unor penalități semnificative, afectând cash flow-ul contribuabilului.
- Opțiuni de contestare: În cazul în care contribuabilul consideră că decizia a fost nedreaptă, acesta poate depune contestații, dar procesul este complex și necesită documentație adecvată.
- Planificarea financiară: Abordarea unei strategii adecvate poate include economisirea unor fonduri pentru a acoperi eventualele obligații fiscale în cazul pierderii amânării.
Concluzii utile pentru gestionarea documentației fiscale
În concluzie, gestionarea corectă a documentelor fiscale este esențială pentru evitarea penalităților și menținerea unei relații favorabile cu ANAF. Iată câteva recomandări utile:
- Informarea constantă: Contribuabilii ar trebui să se familiarizeze cu reglementările fiscale și să se informeze despre termenii administrativi pentru a evita surprizele neplăcute.
- Utilizarea platformelor digitale: Încurajăm utilizarea platformelor online pentru a facilita interacțiunea cu ANAF, ceea ce poate reduce timpul și efortul necesar pentru gestionarea obligațiilor fiscale.
- Consultarea experților: În cazul unor situații complexe sau neclare, consultarea cu un expert contabil sau consultant fiscal poate ajuta la clarificarea statutului fiscal și la strategii de conformare.
Procedura de contestare a deciziei de pierdere a valabilității amânării
În cazul în care un contribuabil consideră că decizia de pierdere a valabilității amânării la plată a penalităților de întârziere și a penalităților de nedeclarare a fost emisă eronat, acesta are dreptul de a contesta decizia respective. Contestarea se face conform prevederilor din Codul de procedură fiscală, care stipulează că orice act administrativ fiscal poate fi contestat. Procesul de contestare implică următoarele etape:
- Depunerea unei contestații scrise la organul fiscal emitent. În contestație, contribuabilul trebuie să menționeze motivele pentru care consideră că decizia este nelegală sau netemeinică, prezentând, dacă este cazul, și dovezi care susțin poziția acestuia.
- Respectarea termenului de contestare, care este de 30 de zile de la data comunicării deciziei. Este important de menționat că nerespectarea acestui termen atrage decăderea din dreptul de a mai formula contestație.
- Analiza contestației de către organul fiscal. Autoritatea competentă va analiza contestația și va emite o soluție în termen de maximum 60 de zile de la înregistrarea acesteia.
- Posibilitatea de a ataca soluția admisă sau respinsă în instanța de judecată, în cazul în care contribuabilul nu este de acord cu soluția dată de organul fiscal.
Este recomandat ca, în momentul formulării contestației, să se apeleze la suportul unui consultant fiscal sau avocat specializat în drept fiscal, pentru a asigura o argumentare solidă și temeinică a contestației.
Impactul deciziei asupra situației fiscale a contribuabililor
Decizia de pierdere a valabilității amânării la plată a penalităților de întârziere și a penalităților de nedeclarare poate avea un impact semnificativ asupra situației fiscale a contribuabililor. Aceasta poate conduce la următoarele consecințe:
- Creșterea sumelor datorate organului fiscal, deoarece penalitățile de întârziere și cele de nedeclarare se vor acumula, având în vedere că amânarea plății nu mai este valabilă.
- Posibile restricții în accesarea unor facilități fiscale sau în obținerea unor licențe de funcționare, având în vedere că multe autorități publice solicită un certificat de atestare fiscală care să confirme că nu există datorii fiscale neplătite.
- Întârzieri în procesarea solicitărilor de rambursare a TVA-ului sau a altor impozite, în cazul în care se dovedește că contribuabilul are restanțe la plata penalităților.
- Impact negativ asupra ratingului de credit al contribuabilului, ceea ce poate îngreuna obținerea de împrumuturi sau alte forme de finanțare.
Astfel, este esențial ca contribuabilii să monitorizeze cu atenție comunicările primite de la ANAF privind amânarea penalităților și să își regleze situația fiscală astfel încât să evite neplăcerile generate de pierderea acestei amânări.
Aspecte juridice adiționale legate de OPANAF 90/2016
Ordinul Președintelui ANAF nr. 90/2016 reglementează detaliat condițiile în care se pot amâna penalitățile de întârziere și cele de nedeclarare. Este important ca contribuabilii să fie la curent și cu aspectele juridice adiționale care pot influența aplicarea acestor reglementări:
- Condițiile de eligibilitate pentru obținerea amânării: Contribuabilii trebuie să demonstreze că se află într-o situație financiară precară, care justifica solicitarea amânării. De asemenea, trebuie să nu mai fi avut anterior restanțe semnificative la plata impozitelor.
- Documentația necesară: La solicitarea amânării, contribuabilii trebuie să depună un set de documente care să ateste situația lor financiară, inclusiv balanțe contabile, declarații fiscale anuale și orice alte dovezi relevante care pot susține cererea de amânare.
- Verificarea de către ANAF: După depunerea cererii, ANAF are obligația de a realiza o evaluare a documentelor prezentate și a situației fiscale a contribuabilului, iar în cazul în care se constată neconcordanțe sau abateri, amânarea poate fi refuzată.
- Posibilitatea revocării amânării: În cazul în care ANAF constată că contribuabilul nu respectă termenii în care a fost acordată amânarea, aceasta poate fi revocată, ceea ce va duce la reinstaurarea penalităților de întârziere și de nedeclarare.
În concluzie, contribuabilii trebuie să fie extrem de atenți la reglementările stipulate în OPANAF 90/2016 și să acorde o importanță deosebită respectării condițiilor și termenelor de plată stabilite de ANAF pentru a evita consecințele negative ale pierderii amânării la plată a penalităților.