Contextul Deciziei de Pierdere a Valabilității Amânării
Când un contribuabil român se confruntă cu dificultăți financiare, el poate solicita o amânare la plată a penalităților de nedeclarare. Aceasta este o măsură menită să îi ofere un răgaz pentru a-și regulariza situația fiscală. Totuși, amânarea nu este o soluție permanentă. În anumite condiții, aceasta poate deveni invalidă, iar contribuabilul se va confrunta cu consecințe legale și financiare. Decizia de pierdere a valabilității amânării la plată a penalităților de nedeclarare, reglementată prin OPANAF 1767/2021, este un document crucial în acest proces.
Etapele Procedurale ce Duc la Emiterea Deciziei
Emiterea Deciziei de pierdere a valabilității amânării presupune o serie de pași clari, de la solicitarea inițială de amânare până la constatarea pierderii acesteia. Iată un parcurs cronologic detaliat:
- Solicitarea Amânării: Contribuabilul depune o cerere pentru amânarea penalităților, însoțită de documentele justificative necesare.
- Aprobarea Amânării: Organul fiscal analizează cererea și, dacă este conformă, emite o Decizie de amânare la plată.
- Monitorizarea Respectării Obligațiilor: Contribuabilul are obligația de a respecta termenele de plată prevăzute în decizie.
- Constatarea Încălcării Obligațiilor: Dacă contribuabilul nu respectă aceste obligații, organul fiscal poate decide pierderea valabilității amânării.
- Emiterea Deciziei: În cazul în care se constată nerespectarea, se emite Decizia de pierdere a valabilității amânării.
Semnificația Documentului pentru Contribuabil
Decizia de pierdere a valabilității amânării are un impact semnificativ asupra contribuabilului. Aceasta îi comunică faptul că amânarea acordată anterior nu mai este în vigoare și că toate penalitățile de nedeclarare devin exigibile. Contribuabilul trebuie să înțeleagă că, odată cu această decizie, se adaugă o presiune financiară suplimentară.
Consecințele Nerespectării Obligațiilor Fiscale
Consecințele pierderii valabilității amânării includ:
- Restabilirea obligațiilor fiscale restante, care devin imediat exigibile.
- Posibile penalități suplimentare pentru neplata la termen a obligațiilor fiscale.
- Posibilitatea de executare silită din partea organului fiscal pentru recuperarea sumelor datorate.
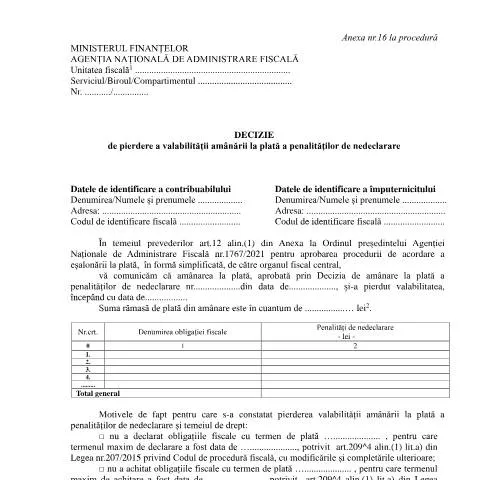
Structura Deciziei: Rubricile Esențiale
Decizia este structurată în mai multe rubrici esențiale care trebuie completate corect. Fiecare secțiune are un rol important în clarificarea situației fiscale a contribuabilului. Iată o analiză detaliată:
| Rubrica | Descriere |
|---|---|
| Datele de identificare a contribuabilului | Include numele, adresa și codul de identificare fiscală. Este esențial ca aceste informații să fie corecte pentru evitarea confuziilor. |
| Datele de identificare a împuternicitului | În cazul în care contribuabilul este reprezentat de un împuternicit, acestea trebuie de asemenea menționate. |
| Motivele pierderii valabilității | Se specifică clar motivele pentru care amânarea devine invalidă, de exemplu, neplata obligațiilor fiscale. |
| Suma rămasă de plată | Aici se va indica suma exactă pe care contribuabilul o datorează, inclusiv penalitățile aferente. |
Justificative Necesare: Ce Trebuie Să Pregătească Contribuabilul
Când se emite Decizia de pierdere a valabilității, este important ca contribuabilul să aibă la îndemână toate documentele necesare pentru a-și apăra drepturile. Acestea includ:
- Documentele de identificare: Cărți de identitate, coduri fiscale etc.
- Decizia anterioară de amânare: Aceasta va fi necesară pentru a verifica termenii inițiali.
- Orice dovezi de plată: Facturi, extrase de cont, care dovedesc că s-au efectuat plăți.
Verificarea Documentației
Este crucial ca toate documentele să fie verificate înainte de depunerea oricărei contestații. Orice incoerență poate duce la întârzieri și complicații suplimentare. Asigurați-vă că informațiile sunt actualizate și corecte.
Termene și Calendar: De la Emisiune la Execuție
După emiterea Deciziei, contribuabilul trebuie să fie conștient de termenele limită și de acțiunile posibile. Iată un calendar orientativ:
- Primirea Deciziei: Contribuabilul va primi o notificare despre emiterea deciziei.
- Termen de contestație: De obicei, există un termen de 30 de zile pentru a contesta decizia, dacă aceasta nu este considerată corectă.
- Plata sumelor datorate: Contribuabilul trebuie să achite penalitățile și datoriile restante în termenul stabilit, pentru a evita executarea silită.
Implicații Legale și Drepturile Contribuabilului
Decizia de pierdere a valabilității amânării poate fi contestată, iar contribuabilul are drepturi specifice în acest proces:
- Posibilitatea de a solicita o revizuire a deciziei, în cazul în care există dovezi că obligațiile au fost respectate.
- Dreptul de a fi notificat despre orice măsuri suplimentare luate de organul fiscal.
- Protecția împotriva executării silite, în cazul în care se dovedește că decizia a fost emisă inexact.
Aspecte Juridice și Drepturile Fiscului
De asemenea, este important de reținut că organul fiscal trebuie să respecte toate reglementările legale în procesul de emitere a deciziei. Orice abateri pot duce la anularea acesteia.
Urmările Pierderii Valabilității: Ce Urmează După Emiterea Deciziei
Odată emisă Decizia de pierdere a valabilității, contribuabilul trebuie să se pregătească pentru următoarele etape:
- Reglarea datoriilor: Este necesar să achite toate sumele datorate, conform termenelor stabilite.
- Monitorizarea contului fiscal: Contribuabilul ar trebui să verifice periodic contul său fiscal pentru a se asigura că nu există neclarități sau noi penalități.
- Consultanță juridică: În cazul în care situația devine complicată, poate fi util să consultați un specialist în drept fiscal pentru a explora opțiunile legale disponibile.
Astfel, Decizia de pierdere a valabilității amânării la plată a penalităților de nedeclarare nu este doar un simplu document administrativ, ci un instrument cu implicații profunde asupra situației financiare și legale a contribuabilului. Conștientizarea acestor aspecte este vitală pentru a naviga cu succes în apele complexe ale legislației fiscale românești.
1. Contextul legal al amânării la plată a penalităților de nedeclarare
Amânarea la plată a penalităților de nedeclarare este reglementată prin Ordinul Președintelui ANAF nr. 1767/2021. Această măsură a fost introdusă pentru a oferi contribuabililor o oportunitate de a-și regulariza situația fiscală fără a fi supuși unor penalități financiare imediate. Conform acestui ordin, contribuabilii care au obținut amânarea la plată trebuie să respecte anumite obligații fiscale și să depună declarații corecte și complete, în conformitate cu legislația în vigoare.
Un aspect esențial al acestui mecanism este că amânarea nu este o soluție permanentă, iar ANAF își rezervă dreptul de a revoca această facilitate în cazul în care contribuabilii nu își îndeplinesc obligațiile. Aceasta implică o monitorizare constantă din partea ANAF, care va evalua periodic conformitatea fiecărui contribuabil cu condițiile specificate în decizia de amânare. De asemenea, este important de menționat că această amânare se aplică penalităților de nedeclarare, dar nu și altor tipuri de penalități, cum ar fi cele pentru întârzierea plăților.
2. Procedura de notificare a pierderii valabilității amânării
Atunci când ANAF decide revocarea amânării la plată a penalităților, este esențial ca aceasta să notifice contribuabilul printr-o decizie oficială. Această notificare va conține informații detaliate despre motivele pentru care amânarea a fost revocată, precum și despre obligațiile pe care contribuabilul le are în continuare. Contribuabilul va primi o copie a deciziei, iar aceasta va fi comunicată și prin intermediul portalului SPV, facilitând astfel accesul la informații esențiale într-un mod rapid și eficient.
În cazul în care contribuabilul consideră că decizia de pierdere a valabilității amânării nu este justificată, acesta are dreptul de a contesta decizia. Contestarea trebuie formulată în termen de 30 de zile de la primirea notificării și se va depune la centrul fiscal de care aparține contribuabilul. În cadrul procedurii de contestare, contribuabilul poate prezenta dovezi care să justifice menținerea amânării, inclusiv motive financiare sau personale care pot influența capacitatea de plată.
3. Impactul pierderii amânării asupra activităților economice ale contribuabililor
Pierderea valabilității amânării la plată a penalităților de nedeclarare poate avea un impact semnificativ asupra activităților economice ale contribuabililor. Implicarea penalităților financiare poate conduce la o povară fiscală mai mare, ceea ce poate afecta fluxul de numerar al companiilor și, în unele cazuri, poate pune în pericol viabilitatea acestora. De exemplu, o mică întreprindere care se confruntă cu dificultăți financiare ar putea avea dificultăți în a face față datoriilor suplimentare generate de pierderea amânării.
În acest context, contribuabilii sunt încurajați să își planifice cu atenție obligațiile fiscale și să se consulte periodic cu specialiști în domeniul fiscal, pentru a evita situațiile neplăcute. De asemenea, este esențial să fie conștienți de opțiunile de restructurare a datoriilor sau de alte măsuri pe care ANAF le poate oferi, astfel încât să minimizeze impactul financiar al penalităților asupra afacerii lor. Pe termen lung, o gestionare proactivă a obligațiilor fiscale poate contribui la menținerea unei relații sănătoase între contribuabili și autoritățile fiscale, facilitând astfel un climat de afaceri mai favorabil.