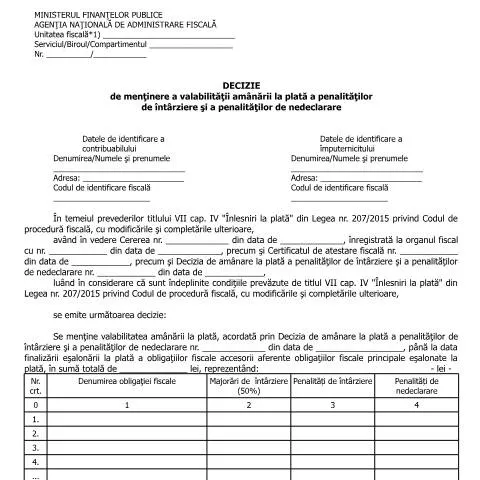
Contextul Emiterii Deciziei de Menținere a Valabilității Amânării
Într-o perioadă economică marcată de incertitudini, contribuabilii români se confruntă adesea cu provocări în îndeplinirea obligațiilor fiscale. Decizia de menținere a valabilității amânării la plată a penalităților de întârziere și a penalităților de nedeclarare (referință OPANAF 90/2016) joacă un rol esențial în asigurarea unei gestionări corecte și echitabile a situației fiscale. Această decizie permite contribuabililor să beneficieze de o amânare a penalităților, facilitând astfel o mai bună planificare financiară.
Detalii Relevante pentru Contribuabili
Această decizie se adresează atât persoanelor fizice, cât și persoanelor juridice care au solicitat amânarea penalităților. În urma evaluării cererii, organul fiscal competente poate decide menținerea valabilității amânării, ceea ce oferă contribuabililor o oportunitate de a-și reglementa datoriile fără a acumula penalizări suplimentare.
Etapele Generale de Procesare
- Depunerea cererii de amânare la plăți a penalităților.
- Evaluarea cererii de către organul fiscal competent.
- Emiterea deciziei de menținere a valabilității amânării.
- Finalizarea eşalonării la plată a obligațiilor fiscale.
Profilul Contribuabililor și Aspecte Specifice
Persoanele care pot beneficia de această decizie includ:
- Contribuabili persoane fizice cu obligații fiscale restante.
- Companii care se confruntă cu dificultăți financiare temporare.
- Persoane juridice care au demonstrat o intenție de plată în termen.
Sub-cazuri Reprezentative
Există cazuri specifice în care decizia poate fi aplicată diferit:
- Persoane fizice: Cei care au avut pierderi financiare cauzate de evenimente neprevăzute, cum ar fi dezastre naturale sau crize economice.
- Persoane juridice: Companii care demonstrează că au aplicat măsuri de restructurare pentru a-și îmbunătăți sănătatea financiară.
Procedura de Depunere a Cererii
Depunerea cererii de amânare este un proces esențial. Contribuabilii trebuie să respecte anumite condiții pentru a se asigura că cererea lor este procesată corect.
Documentele Necesare pentru Cerere
Lista documentelor pe care trebuie să le prezentați include:
- Cererea nr. _____________, înregistrată la organul fiscal.
- Certificatul de atestare fiscală nr. __________.
- Decizia anterioară de amânare.
Completarea Corectă a Cererii
Un aspect critic al procesului este completarea corectă a formularului. Fiecare câmp trebuie să fie completat cu exactitate, deoarece o eroare poate întârzierea procesului sau chiar duce la respingerea cererii.
Instrucțiuni pentru Completarile Formularelor
- Numele și prenumele: Asigurați-vă că este scris corect.
- Adresa: Includeți detalii complete pentru a evita confuziile.
- CNP: Acesta este un identificator esențial și trebuie să fie corect.
Posibilele Contestații și Erori
În cazul în care decizia este desfășurată, contribuabilii au dreptul de a formula o contestație. Este crucial să cunoașteți pașii care trebuie urmați în cazul unui refuz.
Procedura de Contestație
Contestația trebuie depusă la organul fiscal emitent și trebuie să fie însoțită de:
- O copie a deciziei contestate.
- Documente justificative care să sprijine contestația.
Calendarul Procedural
Este important să aveți cunoștință de termenele limită pentru a evita penalitățile suplimentare. De regulă, cererile trebuie depuse până la sfârșitul anului fiscal.
Termene Limită Importante
| Activitate | Data Limită |
|---|---|
| Depunerea cererii de amânare | 25 octombrie 2023 |
| Emiterea deciziei de menținere | 30 noiembrie 2023 |
| Finalizarea eşalonării | 31 decembrie 2023 |
Consecințele Neîndeplinirii Obligațiilor Fiscale
Neglijarea cererii sau întârzierile în plată pot duce la consecințe severe. Contribuabilii ar trebui să fie conștienți de riscurile implicate.
Consecințe Posibile
- Accumularea de penalități suplimentare.
- Restricții în accesarea unor facilități fiscale.
- Posibilitatea de executare silită a datoriilor.
Concluzia Procesului Administrativ
Încheind, este esențial ca fiecare contribuabil să cunoască detaliile esențiale ale Deciziei de menținere a valabilității amânării. O gestionare corectă a cererilor și respectarea termenelor vor ajuta la evitarea problemelor fiscale pe viitor.
Procedura de solicitare a menținerii valabilității amânării la plată
În contextul aplicării Ordinului Președintelui ANAF nr. 90/2016, contribuabilii care doresc să beneficieze de menținerea valabilității amânării la plată a penalităților de întârziere și a penalităților de nedeclarare trebuie să urmeze o serie de pași esențiali. Prima etapă constă în completarea Formularului 100 pentru declararea obligațiilor fiscale, însoțit de o cerere formală adresată organului fiscal competent.
Este important ca această cerere să fie însoțită de documente justificative care să ateste îndeplinirea condițiilor necesare pentru menținerea amânării la plată. Aceste documente pot include, dar nu se limitează la, dovezi ale veniturilor realizate, documente care să demonstreze situația financiară a contribuabilului, precum și orice alte acte relevante care pot susține solicitarea. Termenul de depunere a acestei cereri este de 25 ale lunii următoare încheierii trimestrului fiscal în care s-au înregistrat penalitățile.
După depunerea cererii, este esențial ca contribuabilii să monitorizeze statusul acesteia prin intermediul spațiului privat virtual (SPV), unde pot verifica dacă au fost acceptate sau respinse solicitările lor. În cazul unui răspuns negativ, contribuabilul poate formula un contestație conform prevederilor legale în vigoare, motivând în detaliu argumentele pentru revizuirea deciziei.
Impactul menținerii amânării asupra activității economice a contribuabilului
Menținerea valabilității amânării la plată a penalităților de întârziere și de nedeclarare are un impact semnificativ asupra activității economice a contribuabililor. Această măsură permite persoanelor fizice și juridice să își mențină lichiditatea, evitând astfel blocajele financiare care ar putea apărea în urma penalizărilor. De exemplu, o mică întreprindere care se confruntă cu dificultăți financiare în perioada de criză economică poate avea de câștigat enorm din amânarea acestor penalități, având astfel oportunitatea de a reinvesti fondurile disponibile în activitățile sale curente.
Este important de subliniat că, pe lângă menținerea stabilității financiare, amânarea penalităților contribuie și la îmbunătățirea relației dintre contribuabili și autoritățile fiscale. Aceasta se poate traduce printr-o colaborare mai bună și o mai mare deschidere din partea organelor fiscale. Prin oferirea acestei facilități, ANAF nu numai că sprijină contribuabilii în momente dificile, dar și promovează conformarea fiscală voluntară pe termen lung.
Cu toate acestea, contribuabilii trebuie să fie atenți la respectarea termenelor și condițiilor stipulate în decizia de menținere a amânării. Nerespectarea acestora poate duce la pierderea beneficiilor acordate și la reactivarea penalităților, ceea ce ar putea afecta serios activitatea economică a acestora. Astfel, este esențial ca antreprenorii să își gestioneze cu responsabilitate obligațiile fiscale și să își planifice corect resursele financiare.
Aspecte legale legate de contestațiile formulate împotriva deciziilor ANAF
În cazul în care un contribuabil nu este de acord cu decizia ANAF privind menținerea sau respingerea amânării la plată a penalităților, el are dreptul să formuleze o contestație. Aceasta trebuie să fie întocmită conform Legii nr. 554/200430 de zile de la comunicarea deciziei, iar contribuabilul are obligația de a justifica motivele pentru care solicită reconsiderarea acesteia.
Contestația trebuie să conțină cel puțin următoarele elemente: datele de identificare ale contribuabilului, numărul și data deciziei contestate, argumentele legale și de fapt care susțin cererea, precum și eventuale dovezi care să sprijine reclamația. Este recomandat ca, pentru întocmirea contestației, contribuabilii să solicite asistența unui specialist în domeniul fiscal sau juridic, deoarece aceștia pot oferi îndrumări utile în formularea argumentelor legale.
Odată ce contestația a fost depusă, aceasta va fi analizată de către organele competente ale ANAF, care au obligația de a răspunde în termen de 60 de zile de la primirea acesteia. Răspunsul la contestație va fi comunicat prin intermediul spațiului privat virtual (SPV) sau prin poștă, în funcție de modul în care contribuabilul a ales inițial să comunice cu ANAF. Dacă răspunsul este negativ, contribuabilul are dreptul de a se adresa instanțelor judecătorești, într-o procedură de contencios administrativ, pentru a contesta legalitatea deciziilor ANAF.