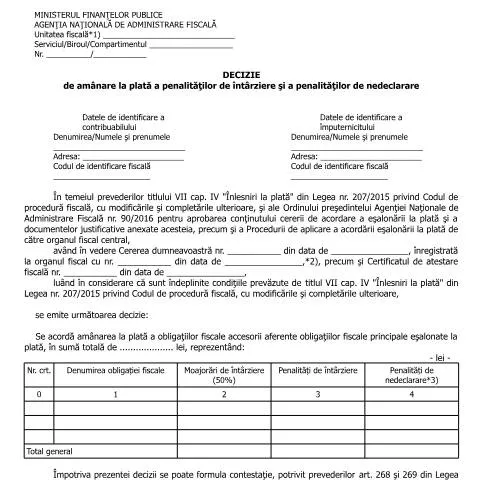
Amânarea penalităților de întârziere: Un instrument esențial pentru contribuabili
Într-o lume în continuă schimbare, contribuabilii din România se confruntă adesea cu dificultăți financiare care pot duce la întârzierea plăților fiscale. Decizia de amânare la plată a penalităților de întârziere și a penalităților de nedeclarare, cod A2p_OPANAF_90_2016, reprezintă un mecanism de sprijin oferit de stat pentru a ajuta contribuabilii să gestioneze mai bine datoriile fiscale. Acest document oficial este emis de Agenția Națională de Administrare Fiscală (ANAF) și contribuie la reducerea stresului asociat cu penalitățile impuse în urma întârzierilor.
Ce presupune această decizie și cine o poate solicita?
Decizia de amânare se aplică în cazul în care un contribuabil se află în imposibilitatea de a plăti la termen penalitățile datorate. Printre principalele condiții pentru a beneficia de acest document se numără:
- Existența unei cereri oficiale depusă la ANAF;
- Îndeplinirea criteriilor prevăzute de Codul de procedură fiscală;
- Prezentarea unui certificat de atestare fiscală valid.
Acest mecanism poate fi solicitat de orice persoană fizică sau juridică care are obligații fiscale restante și vizează amânarea penalităților de întârziere și a penalităților de nedeclarare. Astfel, se asigură o oarecare flexibilitate în gestionarea datoriilor fiscale, în special în perioade de dificultate economică.
Contextul legislativ și reglementările aplicabile
Decizia de amânare este reglementată prin Legea nr. 207/2015 privind Codul de procedură fiscală, care stipulează în titlul VII, capitolul IV, măsurile de înlesnire la plată. Ordinul Președintelui ANAF nr. 90/2016 detaliază conținutul cererii de acordare a amânării, oferind o bază legală solidă pentru aplicarea acestei proceduri. Aceste reglementări au fost introduse pentru a facilita conformarea fiscală și a reduce povara financiară asupra contribuabililor.
Pregătirea documentelor necesare pentru solicitarea amânării
Înainte de a depune cererea pentru obținerea deciziei de amânare, este esențial ca contribuabilii să pregătească toate documentele necesare. Acestea includ:
- Cererea de amânare - trebuie completată cu toate informațiile relevante;
- Certificatul de atestare fiscală - document care confirmă starea fiscală a contribuabilului;
- Documente justificative - pot include situații financiare, dovezi ale veniturilor, etc.
Este important ca aceste documente să fie corect întocmite, deoarece orice omisiune sau eroare poate duce la respingerea cererii.
Modalitățile de depunere a cererii și diferențele între acestea
Există mai multe modalități prin care contribuabilii pot depune cererea pentru amânarea penalităților:
- Online - prin intermediul sistemului SPV (Spațiul Privat Virtual), utilizând ROeID pentru autentificare;
- Prin poștă - trimițând cererea și documentele justificative la sediul ANAF;
- Direct la ghiseu - prezentându-se personal la unitatea fiscală competentă.
Fiecare opțiune are avantajele și dezavantajele ei. Depunerea online este rapidă și eficientă, dar necesită o bună familiarizare cu platforma SPV. Depunerea prin poștă poate întârzia procesarea, în timp ce depunerea la ghiseu oferă posibilitatea de a discuta direct cu un funcționar fiscal.
Detalierea rubricilor formularului: Ce trebuie să știți
Formularul pentru cererea de amânare conține mai multe rubrici care trebuie completate cu atenție. Iată câteva dintre cele mai importante:
| Rubrica | Detalii |
|---|---|
| Numele și prenumele | Se completează cu datele complete ale contribuabilului sau ale reprezentantului. |
| Codul de identificare fiscală | Este obligatoriu pentru identificarea contribuabilului în sistemul ANAF. |
| Denumirea obligațiilor fiscale | Trebuie să fie specificate toate obligațiile fiscale pentru care se solicită amânarea. |
Fiecare rubrica are importanța sa: completarea corectă a acestora este esențială pentru validarea cererii. De exemplu, o necorespondență între numele din cerere și cel din certificatul de atestare fiscală poate duce la respingerea cererii.
Ce se întâmplă în caz de respingere?
Dacă cererea pentru amânarea penalităților este respinsă, contribuabilul are dreptul de a formula o contestație. Acest demers se face în termenul prevăzut de legislația în vigoare, conform articolelor 268 și 269 din Legea nr. 207/2015. Contestația trebuie depusă la organul fiscal care a emis decizia de respingere.
Un alt aspect important este că, în cazul în care cererea este acceptată, contribuabilul trebuie să respecte termenii și condițiile stabilite în decizie pentru a beneficia de amânarea penalităților. Neîndeplinirea acestor condiții poate duce la restabilirea penalităților inițiale.
Implicarea deciziei asupra drepturilor și obligațiilor contribuabilului
Primirea deciziei de amânare la plată a penalităților deschide uși pentru contribuabili. Aceasta nu doar că reduce stresul financiar, dar și oferă o fereastră de oportunitate pentru regularizarea datoriilor fiscale. Este important de menționat că, deși amânarea permite o perioadă suplimentară pentru plată, contribuabilul rămâne responsabil pentru achitarea obligațiilor fiscale principale în conformitate cu termenii stabiliti în decizie.
Prin urmare, orice întârziere ulterioară în plată poate atrage penalități suplimentare, care nu beneficiază de amânare. Contribuabilul trebuie să fie conștient de responsabilitățile sale și să acționeze în conformitate cu termenii stabiliti pentru a evita complicații suplimentare.
Recomandări utile pentru contribuabili
În final, este esențial ca toți contribuabilii care intenționează să solicite amânarea penalităților să fie bine pregătiți. Iată câteva recomandări:
- Consultați un specialist în domeniul fiscal pentru a înțelege toate implicațiile cererii;
- Verificați periodic starea datoriilor fiscale prin intermediul SPV;
- Asigurați-vă că toate documentele sunt complete și corecte înainte de depunere;
- Respectați termenele limită pentru depunerea contestațiilor în caz de respingere.
Prin urmarea acestor pași, contribuabilii pot naviga mai eficient prin procesul administrativ și pot beneficia de sprijinul oferit de ANAF în gestionarea obligațiilor fiscale.
Procedura de solicitare a amânării la plată a penalităților
Solicitarea amânării la plată a penalităților de întârziere și a penalităților de nedeclarare se face prin depunerea unei cereri la organul fiscal competent. Este esențial ca această cerere să fie formulată în scris și să conțină toate informațiile necesare, precum datele de identificare ale debitorului (CNP, denumire, adresă, etc.), motivul pentru care se solicită amânarea și orice documente suplimentare care pot susține cazul dumneavoastră.
Termenul de depunere a cererii este de maximum 30 de zile de la data la care a fost emisă decizia de impunere. În cazul în care cererea este acceptată, organul fiscal va emite o decizie prin care va dispune amânarea la plată a penalităților, decizie care va fi comunicată solicitantului. Este important să rețineți că, pentru a beneficia de amânare, trebuie să fiți la zi cu plățile datorate către bugetul de stat.
Obligațiile debitorului în perioada de amânare
Pe durata amânării la plată, debitorul are anumite obligații care trebuie respectate, pentru a nu risca anularea acestei amânări. În primul rând, este esențial ca debitorul să continue să-și îndeplinească obligațiile fiscale curente, în special în ceea ce privește plata impozitelor și contribuțiilor în termen. De asemenea, în cazul în care debitorul nu respectă termenul stabilit de către organul fiscal pentru achitarea sumei amânate, acesta va pierde dreptul la amânare, iar penalitățile vor fi recalculate și vor deveni exigibile.
În plus, debitorul trebuie să informeze organul fiscal cu privire la orice schimbare a situației sale financiare care ar putea afecta capacitatea de plată. Este recomandat să păstrăm o comunicare constantă cu organul fiscal, pentru a evita neînțelegerile și pentru a demonstra buna credință în gestionarea obligațiilor fiscale.
Contestația deciziilor de amânare sau respingere a cererii
Dacă cererea de amânare la plată a fost respinsă, sau dacă debitorul consideră că decizia emisă de organul fiscal nu este corectă, acesta are dreptul de a formula o contestație. Contestația se depune în termen de 30 de zile de la data comunicării deciziei și trebuie să conțină motivele pentru care debitorul contestă decizia, precum și eventuale dovezi care să susțină argumentele aduse.
Contestația va fi analizată de către o comisie din cadrul organului fiscal, iar răspunsul la contestație va fi comunicat debitorului în termen de 60 de zile. În cazul în care contestația este aprobată, penalitățile vor fi anulate sau vor fi reduse, iar debitorul va fi informat despre măsurile care urmează a fi aplicate. Este important să se rețină că, pe parcursul procesului de contestație, debitorul rămâne obligat să plătească impozitele și taxele datorate în termenul stabilit.